スイスフランショックの真相解剖|わずか数分で追証地獄を招いた罠
2015年1月15日、外国為替市場の歴史に永遠に刻まれる未曾有の金融パニック「スイスフランショック」が発生しました。平穏だった木曜日の夕刻、スイス国立銀行(中央銀行)が突如として放った上限撤廃のアナウンスは、全世界の金融機関を激震させ、個人投資家を一瞬にして破滅の淵へと突き落としました。
2026年の現在においても、為替相場におけるテールリスク(想定外の極端な変動)の代表例として語り継がれています。安全資産の代名詞と信じられていたスイスフランが、なぜわずか数分で大暴騰を起こし、多くのトレーダーに返済不可能な借金を背負わせたのか。市場の構造的欠陥、ロスカットの不成立、そしてFX会社の連鎖破綻に至った生々しい真相を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス国立銀行がユーロとのペッグ制(1ユーロ=1.20フランの上限)を電撃撤廃し、わずか数分間でフランが40%以上も急騰した。
- 要点2:インターバンクの流動性が瞬間的に蒸発したことでロスカットが正常に機能せず、巨額の追証(未収金)や英アルパリなどのFX会社破綻が相次いだ。
- 要点3:2026年の為替市場においても、「中央銀行の公約」への過信と低ボラティリティ相場での高レバレッジ取引に潜む構造的リスクへの教訓として生き続けている。
【事件の経緯】なぜ起きたのか?スイス国立銀行による為替介入と上限撤廃の真相
スイスフランショックの直接的な引き金となったのは、スイス国立銀行(SNB)が発表した「1ユーロ=1.20スイスフラン」の防衛ライン(実質的なペッグ制)の電撃的な上限撤廃でした。
この防衛ラインが敷かれたのは2011年9月のことでした。当時、欧州債務危機に端を発した信用不安から、安全資産を求めた逃避資金が隣国スイスのフランに殺到。フラン高が急速に進んだことで、スイス経済の生命線である輸出産業や観光業は壊滅的な危機に瀕していました。これに対抗するため、SNBは「無制限の為替介入を行い、1ユーロ=1.20フランを下回るフラン高は絶対に容認しない」と宣言したのです。
それから3年余り、SNBはユーロを買い支え続け、防衛ラインを死守しました。市場参加者の間には「1.20を割り込むことはあり得ない」「1.20のすぐ上でユーロ買い・フラン売りを仕掛ければ絶対に負けない」という慢心と過剰な安心感が定着していきました。
しかし、限界は突如として訪れます。2015年初頭、欧州中央銀行(ECB)が大規模な量的緩和(国債買い入れプログラム)に踏み切ることが確実視される状況となりました。もしECBがユーロを大量供給すれば、ユーロ安・フラン高の圧力は天文学的な規模に膨れ上がります。防衛ラインを維持し続けるには、SNBの外貨準備高とバランスシートを極限まで膨張させ、スイス経済そのものを危険に晒す必要がありました。
SNBのトマス・ジョルダン総裁(当時)ら首脳陣は、継続不能と判断。電撃発表のわずか数日前まで「上限の維持は金融政策の要石である」と対外的に説明し市場を油断させておきながら、2015年1月15日スイス時間午前10時30分(日本時間午後6時30分)、予告なしの電撃撤廃へと踏み切ったのです。

阿鼻叫喚のチャート急変動|数分間で相場が40%超吹き飛んだ現場のパニック
発表の瞬間、外国為替市場のレート配信システムは完全に崩壊しました。スイスフランショックのチャート急変動は、通常の経済指標発表などで見られる値動きの範疇を遥かに超越し、金融史上に例を見ない垂直落下と大暴騰を記録したのです。
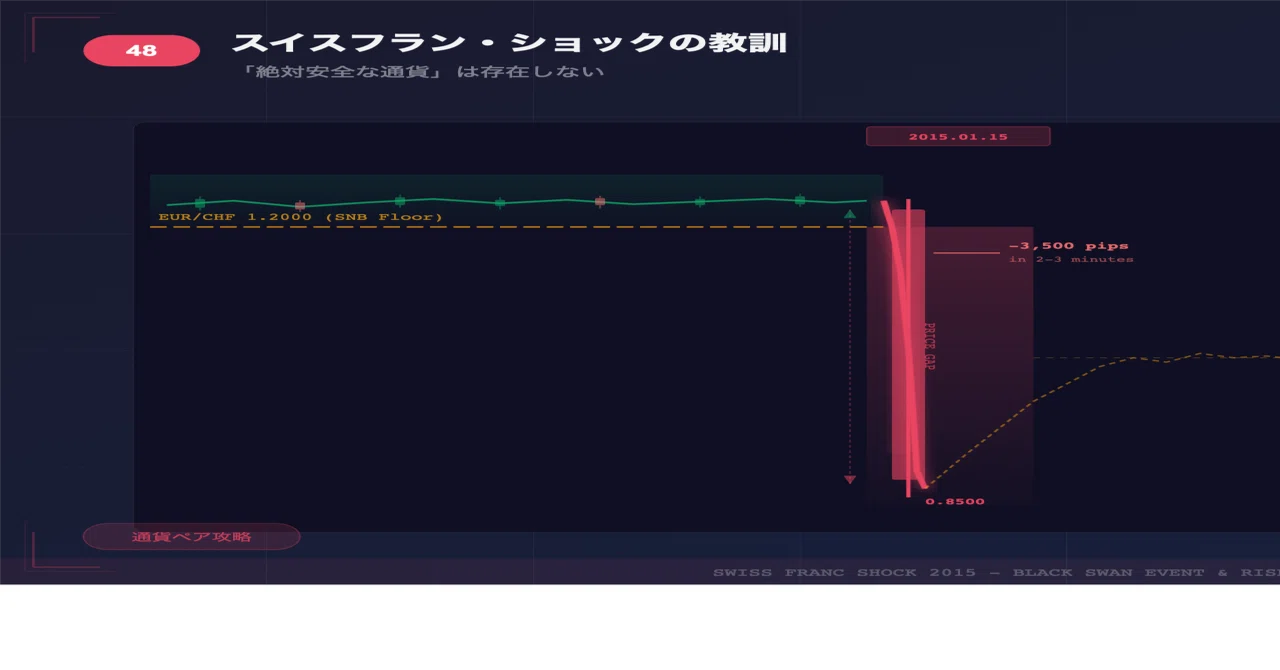
ユーロ/スイスフランは、それまで防衛ラインとなっていた1.2000から、発表直後に買い手が完全に消滅。レートは一瞬で1.0000のパリティ(等価)を突き破り、取引所やブローカーによっては0.8500前後(瞬間値では0.8000近辺)まで約30〜40%の大暴落を演じました。
さらに凄まじかったのが、対円レートの動きです。スイスフラン/円(CHF/JPY)は、直前の1フラン=約115円水準から、わずか20分足らずの間に一時160円台後半まで約50円もの垂直暴騰を記録しました。1000通貨〜1万通貨単位の取引であっても、数分間で数百万円規模の損益が動く異常事態でした。
2026年現在のレート推移を振り返ると、スイスフランは世界的なインフレや地政学的緊張、日本円の歴史的低金利などを背景に170円〜180円台を推移する水準へと長期的に上昇していますが、当時の「数十秒で50円幅のギャップアップ」という速度と破壊力は、後にも先にも前例のないものでした。
個人投資家を襲ったFX破産の真相|ロスカット不成立が引き起こした「追証・未収金」地獄
多くの個人投資家が致命的な打撃を受けた最大の原因は、FX会社が誇っていた安全装置である「自動ロスカット」が全く機能しなかったことにあります。
通常、FX取引では口座の証拠金維持率が一定割合を割り込むと、システムが強制的に反対売買を行い、投資家の損失を元本の範囲内に抑える仕組みになっています。しかし、このロスカットは「市場に反対売買を引き受けてくれる取引相手(流動性)が存在すること」が大前提です。
スイスフランショックの瞬間、インターバンク市場の主要リクイディティ・プロバイダー(大手銀行)は、パニックとレート算出不能により、プライスの提示を一斉に停止しました。市場から「買い気配(Bid)」が完全に蒸発したのです。
売り注文をぶつけようにも、買ってくれる相手が世界中に一人も存在しないため、システムは設定されたロスカット価格で約定させることができませんでした。結果として、数十円から数百円も不利な価格(はるか下のレート)でようやく約定する「壊滅的なスリッページ」が発生しました。
日本の金融商品取引法では、証券会社やFX会社が顧客の損失を補填する行為が固く禁じられています。そのため、海外の一部ブローカーが採用するような「ゼロカット(マイナス残高の帳消し)」は適用されません。口座残高を割り込んで発生した巨額のマイナスは、すべて法的に支払い義務のある「未収金(追証・借金)」として投資家に直接請求されたのです。
市場を揺るがした被害規模と破綻劇|主要データと国内外の打撃一覧
この激震は、投資家個人にとどまらず、仲介者であるFXブローカーや大手金融機関の財務をも直撃しました。スイスフランショックがもたらした具体的な被害規模と市場インパクトを、以下の比較データで整理します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| EUR/CHF 変動幅 | 1.2000 → 0.8500前後(約30〜40%の急落) | 1日の変動率は通常0.5〜1.0%未満 | 主要通貨ペアとしては戦後の自由為替市場で前代未聞の暴落幅。 |
| CHF/JPY 変動幅 | 約115円 → 一時160円以上(約50円幅の暴騰) | 平時の1日あたりの値幅は50銭〜1円程度 | 数分間で数十円のスリッページが生じ、売り手の口座資金を完全焼失。 |
| 日本国内の未収金総額 | 個人・法人合わせて約33億8,000万円 | 通常時の業界全体での未収金はほぼゼロ | 金融先物取引業協会集計。個人投資家1人あたり数百万〜数千万円の負債が続出。 |
| 海外ブローカーの破綻 | 英アルパリ(Alpari UK)が即日破綻、米FXCMが3億ドルの緊急支援受諾 | 大手金融業者の倒産はリーマン危機以来 | 顧客のマイナス残高を肩代わりしきれず、金融インフラ自体が連鎖崩壊。 |
| 流動性消失時間 | 発表直後から数分〜30分以上、正常なプライス提示がストップ | ミリ秒単位で板が並ぶのが平時の為替市場 | 「売りたい時に売れない」マーケットのブラックホールが現実化。 |
日本国内の大手FX各社でも未収金が雪だるま式に膨れ上がり、GMOクリック証券、DMM.com証券、外為どっとコムなど名だたる企業で顧客の口座残高がマイナスに転落。金融先物取引業協会の発表資料によると、国内個人投資家の未収金発生口座は1,000件を超え、その総額は約33億8,000万円に達しました。
さらに深刻だったのが海外勢です。英国の名門ブローカーであったアルパリ(Alpari UK)は、顧客の損失が同社の資本金を吹き飛ばし、ショック発生の翌日には経営破綻を申請。世界最大手の一角だった米FXCMも約2億2,500万ドルの巨額損失を抱え、投資会社リューカディア・ナショナルから3億ドルの高利緊急融資を取り付けて辛うじて破綻を免れるなど、金融界の勢力図を根底から塗り替えました。
【実態検証】利用者の生の声と現場目線で見えたリアル
ショック発生直後、国内のネット掲示板(2ちゃんねる/現5ちゃんねる)の投資実況スレッドやSNS上には、阿鼻叫喚の叫びと絶望の投稿が怒涛のように溢れかえりました。
当時、多くの個人投資家が好んで行っていた手法が「ユーロ/スイスフランの押し目買い」や「スイスフラン/円の戻り売り」でした。「1.20という鉄壁の防衛ラインがあるのだから、1.2010付近でレバレッジ25倍の買いポジションを持てば、負ける確率は極めて低く、ノーリスクに近い利ざやが抜ける」という、いわゆる歪んだ安全神話に酔いしれていたのです。
現場で実際に起きたトレーダーの生々しい告白を検証すると、市場の残酷さが浮き彫りになります。
「元手300万円でフラン売りを仕込んでいた。発表直後に画面を見たら、維持率アラートも出ないまま口座残高がマイナス2,800万円になっていた。証券会社から即座に電話が鳴り、一括返済を求められた」(当時の掲示板に残された30代会社員の投稿記録より)
「ロスカット設定を115円のすぐ下、114円50銭に入れていたのに、実際に約定したメールを見たら148円だった。数十円も滑って約定するなんて詐欺ではないのか。弁護士に相談したが、約款上はどうしようもないと言われ目の前が真っ暗になった」(個人トレーダーの手記より)
画面に表示された「追証入金のお願い:金〇〇〇〇万円」という通知のスクリーンショットが次々とアップロードされ、中には自己破産を余儀なくされたり、自宅や資産の差し押さえに追い込まれたりする者が相次ぎました。「相場の勝ち組」を自負していたベテラントレーダーですら、一瞬の油断で人生の歯車を狂わされたのです。

一般に知られていない盲点とネットの誤解|「絶対安全な防衛ライン」の心理的トラップ
スイスフランショックから10年以上が経過した現在でも、ネット上には危険な誤解が散見されます。それらの盲点を一つずつ解き明かします。
誤解①:「中央銀行が公式表明した政策ラインなら割れるはずがない」
これは最も典型的な認知の歪みです。中央銀行の最優先事項は「自国の経済・物価の安定」であり、「個人投資家のポジション保護」ではありません。金融政策が国家の国益を損なうと判断された場合、中央銀行は事前の警告なしに政策を180度転換します。中央銀行の発言を絶対の安全保証と捉える姿勢は、投機における最大の禁忌です。
誤解②:「逆指値(ストップロス)注文を置いておけば借金は回避できる」
スイスフランショックが証明した最大の教訓は、「流動性が失われた相場では、ストップ注文は設定通りの価格では約定しない」という冷徹な現実です。逆指値注文は「その価格に達したら成行注文を出す」という命令に過ぎません。売り板が存在しなければ、10円下、20円下の価格で約定するスリッページが不可避となり、口座残高以上の損失が発生します。
误解③:「ゼロカットのある海外FX業者を使っていれば絶対に安全だった」
海外のゼロカットシステムは一見、個人投資家の借金リスクを遮断する防波堤に見えます。しかし、スイスフランショックの際、ゼロカットを掲げていた多くの海外業者が顧客のマイナス分を抱えきれずに経営破綻しました。その結果、預けていた元本資金ごと口座が凍結・消滅し、一円も出金できなくなった投資家が続出しました。「業者の信用リスク」という別の穴に落ちたのです。
行動経済学や投資心理学の観点から見れば、この悲劇は「スチームローラーの前に落ちている小銭を拾い集める行為(わずかな利益のために壊滅的破滅リスクを取る非対称性)」と「正常性バイアス(これまでのルールが明日も続くと思い込む心理)」が合致した構造的な必然であったと言えます。
【プロの結論】ペッグ通貨・介入相場における取引適正の判断基準
ペッグ制や中央銀行による強力な防衛ラインが意識される相場において、どのようなスタンスを取るべきか。リスク許容度に応じた明確な判断基準を提示します。
【向いている人・参加して良い条件】
・レバレッジを1〜2倍以下に抑え、通貨価値が半値になっても口座が耐えられる長期現物・低レバレッジ派
・オプション取引などを併用し、事前に「最大損失額」が物理的に限定されたヘッジ手段を講じているプロ層
・市場の歪みが是正される瞬間(上限撤廃やペッグ崩壊)のボラティリティを狙い、買い目線で極小ロットを張れる投機家
【慎重になるべき人・絶対に手を出すべきではない人】
・「防衛ライン付近だから安全」と信じ込み、レバレッジ10倍〜25倍のハイレバで買いポジションを積み増す人
・ロスカット注文が万能の防壁であると信じ、証拠金以上の負債リスクを背負う覚悟がない人
・専業主婦やサラリーマンなど、失って困る生活資金や余剰資金以上のリスクを投じている個人投資家
スイスフランショックから学ぶ教訓と対策|現代の相場を生き抜くリスク管理術
スイスフランショックが投資界に突きつけた教訓は、2026年の為替・暗号資産・株式市場においても完全に有効です。相場の急変から資産と人生を守るために、以下の具体的対策を徹底する必要があります。
第一の教訓は「レバレッジ管理の徹底」です。
どんなに手堅く見える相場であっても、レバレッジを高く設定していれば、一度のブラックスワン(極端な想定外事象)で市場から永久追放されます。「最悪の場合、価格が半分になる」「数秒間で数十円飛ぶ」ことを前提としたポジションサイズを維持することが不可欠です。
第二の教訓は「週末やビッグイベント前のポジション持ち越し回避」です。
中央銀行の政策決定会合や要人会見の前はもちろん、流動性が極端に薄くなる市場オープン直後や週末のクローズ間際は、窓開け(価格のギャップ)が発生しやすくなります。不測の事態に対処できない時間帯にポジションを放置しない規律が求められます。
第三の教訓は「人為的に作られた歪み(ペッグ・固定相場)への過信を捨てること」です。
市場の自然な需要と供給に反して、国家や中央銀行の資金力で無理やり維持されている相場は、歪みが限界に達した瞬間に爆発的なエネルギーを放出して破綻します。「人為的な壁はいずれ必ず決壊する」という歴史の真理を忘れてはなりません。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックで背負った巨額の追証(未収金)は、自己破産で帳消しにできたのですか?
A1:原則としてFX取引による借金は「免責不許可事由(ギャンブル等による借金)」に該当しますが、裁判所の裁量免責によって自己破産が認められた事例も多く存在します。ただし、自己破産を行えば財産の処分や信用情報機関への事故情報登録(ブラックリスト化)など、社会生活上の甚大な不利益を長期にわたり受けることになりました。
Q2:逆指値(ストップロス)を入れていたのに、なぜ口座残高を超えるマイナスが発生したのですか?
A2:市場から買い手が完全に消滅したためです。FXの逆指値注文は「指定価格に達した際に成行注文を発注する」仕組みです。市場に取引相手が存在しない間は約定できず、数十円も離れたはるか下値で最初の買い手が見つかった時点で約定したため、証拠金を大きく上回る損失(スリッページ)が確定しました。
Q3:2026年現在のスイスフラン相場で、再び同様のショックが起こる可能性はありますか?
A3:全く同じ「1.20の上限撤廃」という形でのショックが起きる可能性は低いものの、類似のテールリスクは常に存在します。近年でも各国中銀のサプライズ介入や地政学リスクにより、流動性の瞬間蒸発は断続的に起きています。為替介入や固定相場政策を行っている通貨ペアを取引する際は、常にペッグ崩壊リスクを織り込む必要があります。
まとめ:市場の「常識」を疑い、最悪のシナリオに備える投資姿勢
スイスフランショックは、わずか数分間で金融界の常識を覆し、多くの人々の運命を激変させました。この事件の本質は、「中央銀行の言葉を盲信した市場参加者の集団心理」と「流動性の消失が引き起こすシステム的機能不全」にあります。
「絶対に割れない防衛ライン」など、自由市場には存在しません。どれほど盤石に見える相場であっても、人為的な政策には限界があり、綻びが生じた際のエネルギーはすべて個人投資家のポジションへと襲いかかります。
相場で長く生き残り続ける投資家とは、利益を最大化する人ではなく、「滅多に起きないが起きたら一発で退場となる破滅的リスク」を徹底して避け続ける人です。スイスフランショックという歴史の爪痕から学び、過剰なレバレッジを戒め、最悪の事態を想定したリスク管理を貫くことこそが、激動の金融市場を渡り歩く唯一の防壁となります。 (出典: スイス フラン ショック(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
