パートの産休手当は扶養内だと0円?受給条件と2026年最新ルール
「パート勤務だから産休中の手当なんて出ない」「夫の扶養に入っていると手当はゼロになる」——。妊娠が判明したパートタイマーの間で、今なおこうした不安や誤解が根強く渦巻いています。休業中の無給状態に対する不安から、体調がすぐれないにもかかわらず無理して勤務を続けたり、知らず知らずのうちに受給できるはずの給付金を逃してしまったりするケースは後を絶ちません。
労働基準法が定める「産休(産前産後休業)」と、健康保険から支給される所得補償である「産休手当(出産手当金)」は全く別のルールで動いています。2024年10月の社会保険適用拡大(従業員数51人以上の企業へ対象拡大)を経て、2026年現在の労働環境ではパートタイマーのセーフティネットのあり方が劇的に変化しました。扶養内で働く人が直面する厳しい現実から、知らなきゃ大損する受給条件、実際の計算方法まで、現場の最新データと取材知見をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「扶養内だと産休手当は0円」の噂は事実。夫の扶養(健康保険の被扶養者)や国民健康保険の加入者には、健康保険法上の出産手当金は一切支給されない。
- 要点2:自身が勤務先で社会保険(健康保険)に加入していれば、週20時間以上のパートでも正社員と同基準で日給の約3分の2が支給される。
- 要点3:産休手当と育児休業給付金は管轄も財源も別物。手当が入金されるのは出産から約2〜4ヶ月後となるため、事前の資金繰り計画が必須となる。
【真相解明】パートの産休手当は扶養内だと0円?噂の真偽と仕組みのからくり
インターネット上の掲示板やSNSで飛び交う「パート扶養内産休手当は0円」という噂は、制度の仕組み上、完全に事実です。なぜなら、いわゆる「産休手当」の正式名称である「出産手当金」は、自身が勤務先の社会保険(健康保険)の被保険者本人であることを大前提とした所得補償制度だからです。
まず整理すべきは、「産休という休業を取得する権利」と「休業中にお金が支給される手当」の根本的な違いです。労働基準法第65条において、産前6週間(多胎妊娠の場合は14週間)、産後8週間の休業権利は、雇用形態や勤続年数、週の所定労働時間を問わず、すべての女性労働者に等しく保障されています。入社1年未満のパートやアルバイトであっても、会社側は産休の取得を拒否できません。
しかし、法律上の休業が認められることと、給与が出るかどうかは別問題です。労働基準法には「休業期間中の有給化」を義務付ける規定はなく、多くの一般企業では産休期間中は「無給」扱いとなります。その無給期間の生活を支えるのが公的保険の出産手当金ですが、夫の扶養に入っている配偶者は「被扶養者」であり、保険料を自ら納めている被保険者ではありません。健康保険法上、被扶養者に対する所得補償の仕組みは存在しないため、扶養内パートの方が受け取れる産休手当は0円となってしまいます。
自営業者やフリーランスが加入する「国民健康保険出産手当金」についても同様の落とし穴があります。国民健康保険には会社員のような出産手当金の制度そのものが原則として用意されていません。つまり、夫の扶養から外れていても、会社の社会保険ではなく国民健康保険に加入しているパート勤務者の場合も、産休手当は受給できない仕組みになっています。
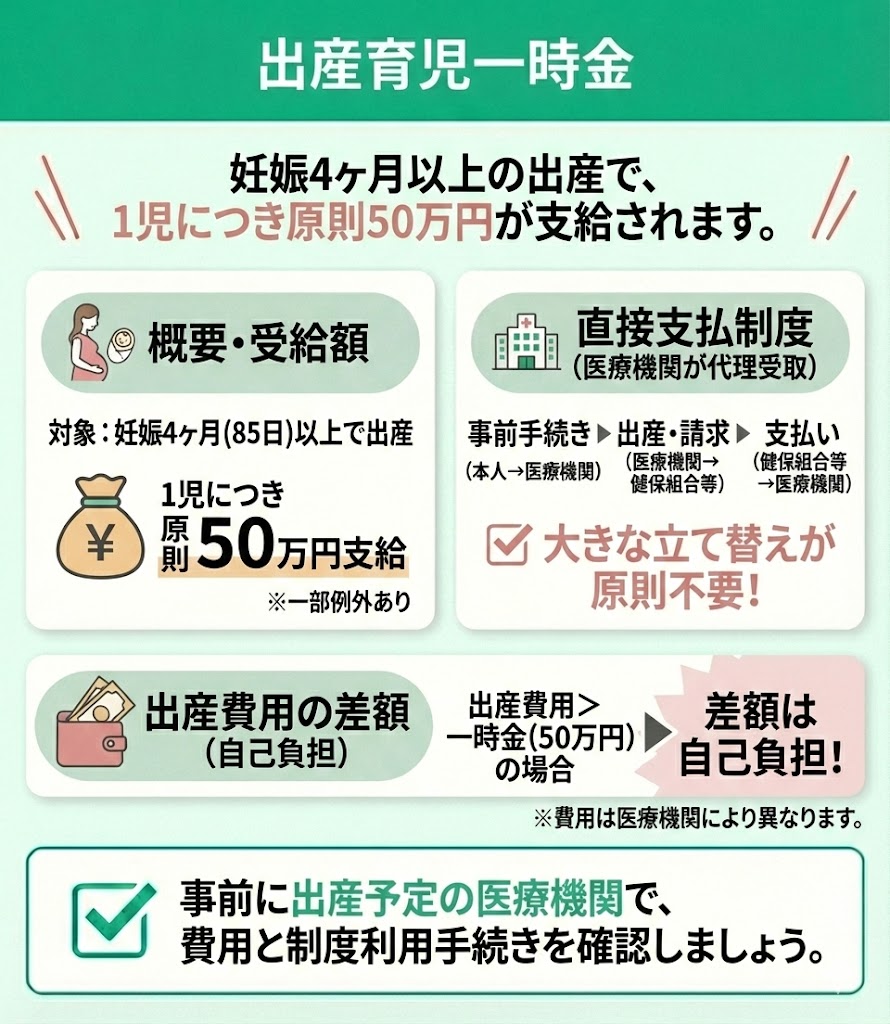
ただし、ここで絶望する必要はありません。子供1人につき原則50万円が支給される「出産育児一時金パート支給額」に関しては、被保険者本人はもちろん、夫の扶養に入っている被扶養者であっても、あるいは国民健康保険加入者であっても、全員に同額が支給されます。「出産手当金(無給期間の生活保障)」と「出産育児一時金(分娩・入院費用の補填)」の役割分担を混同しないことが、制度を正しく見極める第一歩です。
【2026年最新】パートが出産手当金をもらえる決定的受給条件と社会保険の壁
扶養を抜けて働いている、あるいはこれから働き方を調整したいと考えているパート勤務者が、手当を受け取るためのハードルはどこにあるのでしょうか。パート出産手当金受給条件の核となるのは、次の3つの要件をすべて満たしていることです。
第1に、勤務先の健康保険(協会けんぽや健康保険組合)に本人が加入していることです。共済組合などの被保険者も含まれますが、前述のとおり国民健康保険や夫の扶養家族は対象外です。
第2に、妊娠4ヶ月(85日)以上の出産であることです。これには生産だけでなく、死産、流産、人工妊娠中絶も含まれます。
第3に、出産のために仕事を休み、その期間に給与の支払いがない(または手当金の額より少ない)ことです。もし会社から産休中も通常の給与が全額支給されている場合は、手当金は支給されません(一部支給の場合は差額のみ支給)。
ここで焦点となるのが、「社会保険加入条件パート」の基準です。国が推進する社会保険適用拡大の流れを受け、従業員数51人以上の企業で働く短時間労働者に対して、以下の要件を満たす場合に社会保険への加入が義務付けられています。
・週の所定労働時間が20時間以上であること
・月額賃金が8.8万円以上(年収約106万円以上)であること
・2ヶ月を超える雇用の見込みがあること
・学生でないこと
「パート産休手当2026年最新」の労働市場を見ると、いわゆる「106万円の壁」を意識して労働時間を抑えていた層が、あえて週20時間以上のシフトに入って社会保険に加入する動きが顕著になっています。月々の給与から健康保険料や厚生年金保険料が天引きされるデメリットはあるものの、産休・育休のセーフティネットを獲得できるという実利面を重視する働き手が増えているのが実情です。
【データ比較】社会保険の加入有無でどう変わる?支給額と受給権の一覧表
パートタイマーが出産を迎えるにあたり、自身で社会保険に加入している場合と、扶養内や国民健康保険のままでいる場合とでは、公的サポートの手厚さにどれほどの開きが出るのでしょうか。主要な給付金と制度上の恩恵を一覧で整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 出産手当金(産休手当) | 自身が社保加入:給与日額の約2/3(約98日分) 扶養内・国保:0円 | 月収10万円の場合:約21万7,000円支給 | 最も差がつく領域。無給期間の生活防衛において社保加入の有無が決定的要因となる。 |
| 出産育児一時金 | 加入形態を問わず一律支給 | 子ども1人につき原則50万円 | 病院への直接支払制度を使えば窓口負担を大幅に相殺可能。全員に保障された権利。 |
| 育児休業給付金(育休手当) | 雇用保険の加入・就労実績で判定 扶養内でも雇用保険加入なら受給可 | 当初半年は給与の67%、以降50% | 財源が雇用保険のため健康保険とは別判定。週20時間以上勤務なら扶養内でも対象になり得る。 |
| 休業中の社会保険料 | 産休・育休期間中は本人・会社折半分ともに全額免除 | 将来の年金額計算では「納付済み」扱い | 保険料を1円も払わずに補償と年金受給資格を維持できる隠れた最大メリット。 |
表から明らかなように、社会保険に加入しているパート勤務者は、無給期間の給与補填(出産手当金)に加え、休業期間中の保険料免除という極めて手厚い保護を受けられます。一方で扶養内の場合、出産育児一時金は受け取れるものの、休業中の収入減を埋める公的手当は事実上ゼロになります。
【シミュレーション】パート産休手当の計算方法と「いつもらえるか」の入金スケジュール
自身が社会保険に加入している場合、手当金は具体的にいくら振り込まれるのでしょうか。産休手当計算方法パートの基本計算式は、法律によって次のように厳格に定められています。
【支給日額の計算式】
支給開始日以前の直近12ヶ月間の標準報酬月額の平均額 ÷ 30日 × 3分の2(1円未満四捨五入)
実際の支給総額は、この「支給日額」に「産休を取得した日数」を掛けて算出します。一般的な単胎妊娠の場合、産前42日+産後56日=合計98日間が基本日数となります。もし実際の出産予定日より出産が遅れた場合は、その遅れた日数分も産前休業としてカウントされるため、支給日数が増加します。
【モデルケース:時給1,150円、週4日・1日6時間勤務のパート女性】
・月収見込み:約11万円(標準報酬月額:11万円)
・支給日額:110,000円 ÷ 30 × (2 / 3) ≒ 2,444円
・予定日通りに出産した場合の総支給額:2,444円 × 98日 = 239,512円
月給10万円前後のパート勤務であっても、休業中に約24万円近い非課税所得が公的補償として入る計算になります。さらに出産手当金は非課税であるため、所得税や住民税は課税されません。
ここで多くのパート女性が直面するのが、「パート産休手当いつもらえるのか」という資金繰りのタイムラグ問題です。現場の事務手続きの実情として、支給までのスケジュールは極めて遅いのが現実です。
一般的に、パート産前産後休業申請手続きは「産後56日の休業がすべて終了した後」に、医師の証明と事業主の証明を揃えて協会けんぽ等へ一括申請します。申請書が健康保険組合に受理されてから口座へ実際に振り込まれるまでには、およそ1〜2ヶ月程度の審査期間を要します。
つまり、産休に入ってから手当が手元に届くのは、出産から3〜4ヶ月後(産休開始から数えれば5〜6ヶ月後)になります。「産休に入ればすぐ毎月振り込まれる」と思い込んでいると、無給の数ヶ月間に生活費が底をつく危険があります。出産準備金とは別に、数ヶ月分の生活運転資金を確保しておく段取りが欠かせません。
混同しやすい「育児休業給付金」との決定的な違いと退職予定者の落とし穴
実務の現場で極めて混同されやすいのが、「産休手当(出産手当金)」と「育休手当(育児休業給付金)」の境界線です。「パート育児休業給付金違い」を正しく把握していないと、会社との労務トラブルに発展しかねません。
産休手当は「健康保険」が管轄する出産前後の医療・生活補償ですが、育児休業給付金は「雇用保険」が管轄する職場復帰を前提とした雇用継続支援です。財源も管轄省庁も根拠法も完全に別枠です。
育児休業給付金を受給するためには、原則として「雇用保険被保険者期間産休」前の2年間に、賃金支払いの基礎となった日数が11日以上ある月が通算12ヶ月以上あることが必須要件です。ここで重要な盲点があります。夫の社会保険の扶養に入って月収を8万円程度に抑えているパートであっても、週20時間以上働いて「雇用保険」にだけは加入しているケースが存在します。その場合、健康保険の産休手当は0円でも、雇用保険の育休手当は受給できるという逆転現象が起こり得ます。
さらに深刻なトラップが潜んでいるのが、「パート産休手当退職予定」のケースです。「出産を機にパートを退職するつもりだが、産休手当だけは受け取って辞めたい」と考える労働者は少なくありません。
退職後も健康保険から出産手当金の継続給付を受けるためには、健康保険法第104条に定められた以下の厳格な条件を両方クリアしなければなりません。
1. 退職日までに健康保険の被保険者期間が継続して1年以上あること(※任意継続期間や共済組合等の期間を除く)
2. 退職日時点で、すでに出産手当金の受給要件を満たしている(現に休業して給与を受けていない)こと
最悪の失敗事例として頻発するのが、「退職日に挨拶回りのため出勤し、数時間だけタイムカードを押してしまった」というパターンです。退職日に労働して賃金が発生してしまうと、「労務に服することができないために休業している」という受給資格を満たさなくなり、退職日以降のすべての支給権を失います。引き継ぎや最終出社日の設定には、細心の労務管理が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
現場のパート女性たちは、制度と職場の実態の間でどのような壁に直面しているのでしょうか。SNSや大手相談掲示板、労務相談窓口に寄せられた当事者の声を取材・検証すると、制度を知らない会社側の無理解による被害が浮き彫りになります。
都内の食品スーパーで週4日勤務していた30代女性は、妊娠を店長に報告した際のやり取りを次のように振り返ります。
「店長から『うちはパートさんに産休手当なんて出ないから、産前で退職届を出してね』と平然と言われました。不審に思って加入していた協会けんぽの窓口に自分で問い合わせたところ、週28時間勤務でしっかり社会保険に入っていたため受給資格があると判明。危うく数十万円の手当を捨てて自主退職させられるところでした」
一方、別のドラッグストアで働く20代パート女性からは、計画的に社会保険を選択した成功談も聞かれます。
「妊娠を考え始めた段階で、手取りが減るのを覚悟でシフトを増やし、夫の扶養を抜けて職場の社会保険に切り替えました。結果として産休手当が約22万円、その後の育休手当も満額支給され、休業中の社会保険料も免除。月々の保険料天引き分を補って余りある経済的支えになり、精神的な余裕を持って出産に臨めました」
現場では、「パートに産休・手当はない」と思い込んでいる現場責任者がいまだに少なくありません。会社側の「前例がない」という言葉を鵜呑みにせず、自らの雇用保険被保険者証や健康保険証を確認し、公的機関へ直接エビデンスを問い合わせる自衛姿勢が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
「扶養内のまま働くべきか、それとも社会保険に加入して産休手当を狙うべきか」。この選択は単なる目先の損得勘定にとどまらず、ライフプランと働き方の本質に関わる問題です。労務・家計管理の視点から導き出される明確な判断基準を提示します。
【社会保険に加入して産休手当の受給を目指すべき人】
・出産後も同じ職場でパート勤務を継続し、早期にキャリア・収入を復帰させたい人
・週20時間以上のシフトに入ることが身体的・時間的に無理のない生活環境にある人
・産前産後の数ヶ月間、世帯収入が大きく落ち込むことに強い経済的不安がある人
・将来の厚生年金受給額を少しでも増やし、個人の経済的自立基盤を固めたい人
【慎重になるべき人(扶養内維持を検討すべき人)】
・つわりや持病など体調面のリスクが高く、週20時間の勤務を継続することが母体に過度な負担となる人
・出産と同時に完全に退職し、その後数年間は専業主婦として育児に専念することが確定している人(勤続1年未満の退職では継続給付が受けられないため)
・夫の会社の福利厚生で、手厚い配偶者手当(扶養内であることが支給条件)が支給されており、扶養を抜けることで世帯全体の純減リスクが大きい家庭
社会保険料の負担は「掛け捨てのコスト」ではなく、傷病手当金や出産手当金、将来の年金という強固な安全網を購入するための「保険料」です。自らの健康状態と出産後の復職意志を天秤にかけ、感情論ではなく冷徹なシミュレーションに基づいて選択することが求められます。
【パート 産休 手当】に関するよくある質問(FAQ)
Q1:パート先で働き始めて半年ですが、産休や出産手当金はもらえますか?
A1:産休(産前産後休業)自体は勤続年数に関係なく、入社半年でも労働基準法に基づき誰でも取得できます。また、出産手当金についても、勤務先の健康保険に本人が加入していれば勤続半年でも支給対象となります。ただし、支給日額を計算する際の「過去12ヶ月の標準報酬月額の平均」がないため、加入月数が12ヶ月未満の場合は「その職場の全被保険者の平均標準報酬月額」などを用いて算出する特例ルールが適用されます。
Q2:産休手当をもらった場合、夫の税金上の扶養(配偶者控除)から外れてしまいますか?
A2:外れません。健康保険から支給される出産手当金および出産育児一時金、雇用保険から支給される育児休業給付金は、法律上「非課税所得」として扱われます。そのため、税法上の所得金額を計算する際には一切合算されません。年間のパート給与収入が規定の範囲内(103万円以下など)に収まっていれば、手当金を数百万円受け取っていたとしても、夫の配偶者控除・配偶者特別控除に悪影響を与えることはありません。
Q3:産休中に少しだけ人手不足を助けるためパート先で働いたら手当はどうなりますか?
A3:原則として産後6週間は労働基準法により就労自体が禁止されています。それ以外の産前休業期間や産後6〜8週の期間に勤務し、会社から給与が支払われた場合、支給される給与の日額が出産手当金の日額を上回っていれば手当金は全額支給停止(0円)となります。給与が出産手当金の日額より少ない場合は、その差額分だけが支給されます。無用な減額や申請トラブルを避けるためにも、産休期間中の就労は原則控えるのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
パートタイマーの産休手当をめぐる議論は、制度の表面的な損得ではなく、セーフティネットの構造を正しく見極めることに集約されます。「扶養内なら0円」という冷徹なルールが存在する一方で、週20時間以上の就労によって自ら社会保険に加入すれば、パートであっても正社員と何ら変わらない公的所得補償を堂々と享受できます。
2026年以降の日本社会では、さらなる短時間労働者への社会保険適用拡大が議論されており、従来の「年収の壁」に縛られた働き方は大きな転換点を迎えています。妊娠が分かってから慌てて制度を調べても、すでに勤務シフトや加入履歴の要件を満たせない事態に陥りかねません。
大切なのは、勤務先の社会保険加入要件、自身の雇用保険の加入期間、そして出産後も仕事を続ける意思があるのかという将来設計を早い段階で整理することです。公的支援の枠組みを正しく理解し、会社側の誤った案内に惑わされることなく、自身と子どもの生活を守る最善の選択肢を勝ち取ってください。 (出典: パート 産休 手当(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
