国民健康保険はおかしい?高すぎるカラクリと合法的負担軽減策
会社を退職した翌年や個人事業主として独立した際、自治体から送られてきた納付書を開いて息を呑んだ経験はないだろうか。「桁が1つ間違っているのではないか」「収入に対して請求額が理不尽すぎる」という悲鳴は、SNSや自治体の窓口で毎日のように噴出している。インターネット上でも「国民健康保険はおかしい」という憤りの声が後を絶たない。
折しも2026年現在、急速な少子高齢化に伴う医療費の増大を受けて賦課限度額(保険料の上限)の引き上げが段階的に実施され、現役世代や中間所得層の負担感は限界に達しつつある。なぜ会社員が入る社会保険に比べてこれほど重い負担を強いられるのか。その背景には、制度設計そのものが抱える構造的な矛盾と、一般にはあまり知られていない計算式の罠が存在する。現場の取材データと客観的数値をもとに、その正体と合法的な対抗策を解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険が高い最大の理由は「会社折半がない全額自己負担」に加え、無収入の家族にも課税される「均等割」と「扶養制度の欠落」にある。
- 要点2:退職後に無職となった場合でも前年の所得基準で容赦なく請求されるため、任意継続との綿密な比較や自治体の減免制度の早期申請が不可欠となる。
- 要点3:賦課限度額の引き上げにより負担が増すなか、フリーランスや個人事業主の間ではマイクロ法人設立による社会保険加入など、合法的な制度転換が現実的な自衛策として定着している。
【徹底解剖】国民健康保険がおかしい・高すぎる決定的な理由
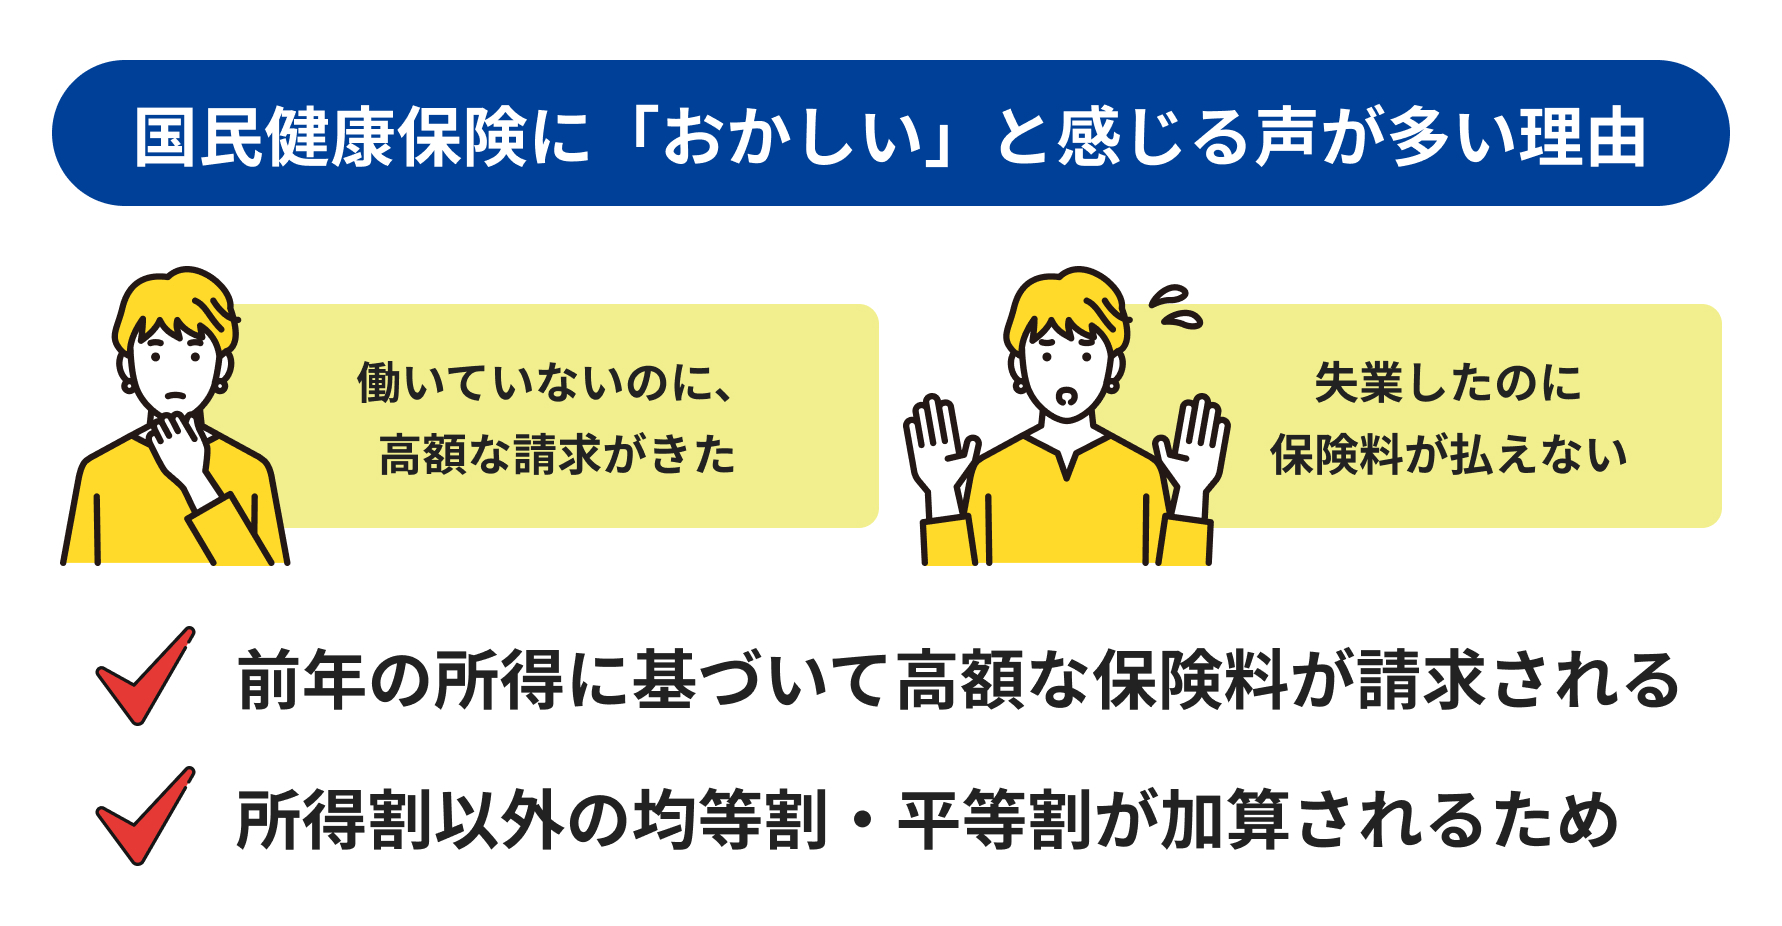
多くの国民が「国民健康保険はおかしい」と直感する背景には、単なる感情論ではない明確な数字の根拠が存在する。最大の引き金となっているのが、会社員時代には意識しにくい「事業主負担の消滅」だ。
企業に勤める会社員が加入する健康保険(協会けんぽや健保組合)は、保険料の50%を会社が負担する労使折半が法律で義務付けられている。給与明細に記載されている天引き額と同額を、会社が裏で拠出してくれているわけだ。ところが、退職して国民健康保険へ切り替えた途端、これまで会社が払っていた分を含めた100%全額を自己負担しなければならなくなる。これだけで体感的な負担額は一気に2倍に跳ね上がる。
さらに不条理さを際立たせているのが、国民健康保険に扶養制度が存在しない理由と、その歪んだ設計だ。社会保険であれば、配偶者や子どもを扶養に入れても保険料は1円も上がらない。何人家族であっても、被保険者本人の標準報酬月額に応じた一定額を納めれば済む。しかし国民健康保険には「扶養」という概念そのものが存在せず、生まれたばかりの乳幼児であっても1人の加入者としてカウントされ、頭割りで保険料が加算される。家族が増えれば増えるほど生活防衛費が必要になるにもかかわらず、容赦なく保険料が膨張する構造こそが、「子育て罰」「制度がおかしい」と糾弾される最大の元凶である。

知られざる計算の罠|均等割のカラクリと世帯主課税の落とし穴
国民健康保険の請求額を跳ね上げている正体を知るには、国民健康保険料の計算方法の内訳を分解して把握する必要がある。保険料は主に「医療分」「後期高齢者支援分」「介護分(40〜64歳)」の3区分で構成され、それぞれに対して以下の要素が合算される。
具体的には、前年の所得に応じて算出される「所得割」、加入者1人あたりに一律で課される「均等割」、そして1世帯あたりに定額で課される「平等割(自治体による)」の組み合わせだ。なかでも世帯の家計を圧迫するのが、国民健康保険の均等割のカラクリである。均等割は事実上の「人頭税」であり、新生児であっても無職の高齢家族であっても、加入しているだけで年間数万円単位の金額が確実に加算される。未就学児に対する均等割の5割軽減措置が国策として導入されたとはいえ、依然として小・中学生や高校生の子どもを持つ多子世帯にとっては重荷以外の何物でもない。
また、窓口で激しい口論の火種になりがちなのが国民健康保険の世帯主課税という特異なルールだ。国民健康保険法第76条において、保険料の納付義務者は「世帯主」と定められている。そのため、例えば父親本人は会社の社会保険に加入していても、自営業の妻やフリーターの子どもが国保に加入している場合、納付通知書や督促状はすべて会社員の父親宛てに届く。この擬制世帯主制度の存在を知らない一般市民からは、「自分は国保に入っていないのに、なぜ何十万もの納付書が名指しで届くのか」と役所に苦情が殺到する事態が日常茶飯事となっている。
【徹底比較】国民健康保険と社会保険の違い|不公平感の正体を暴く
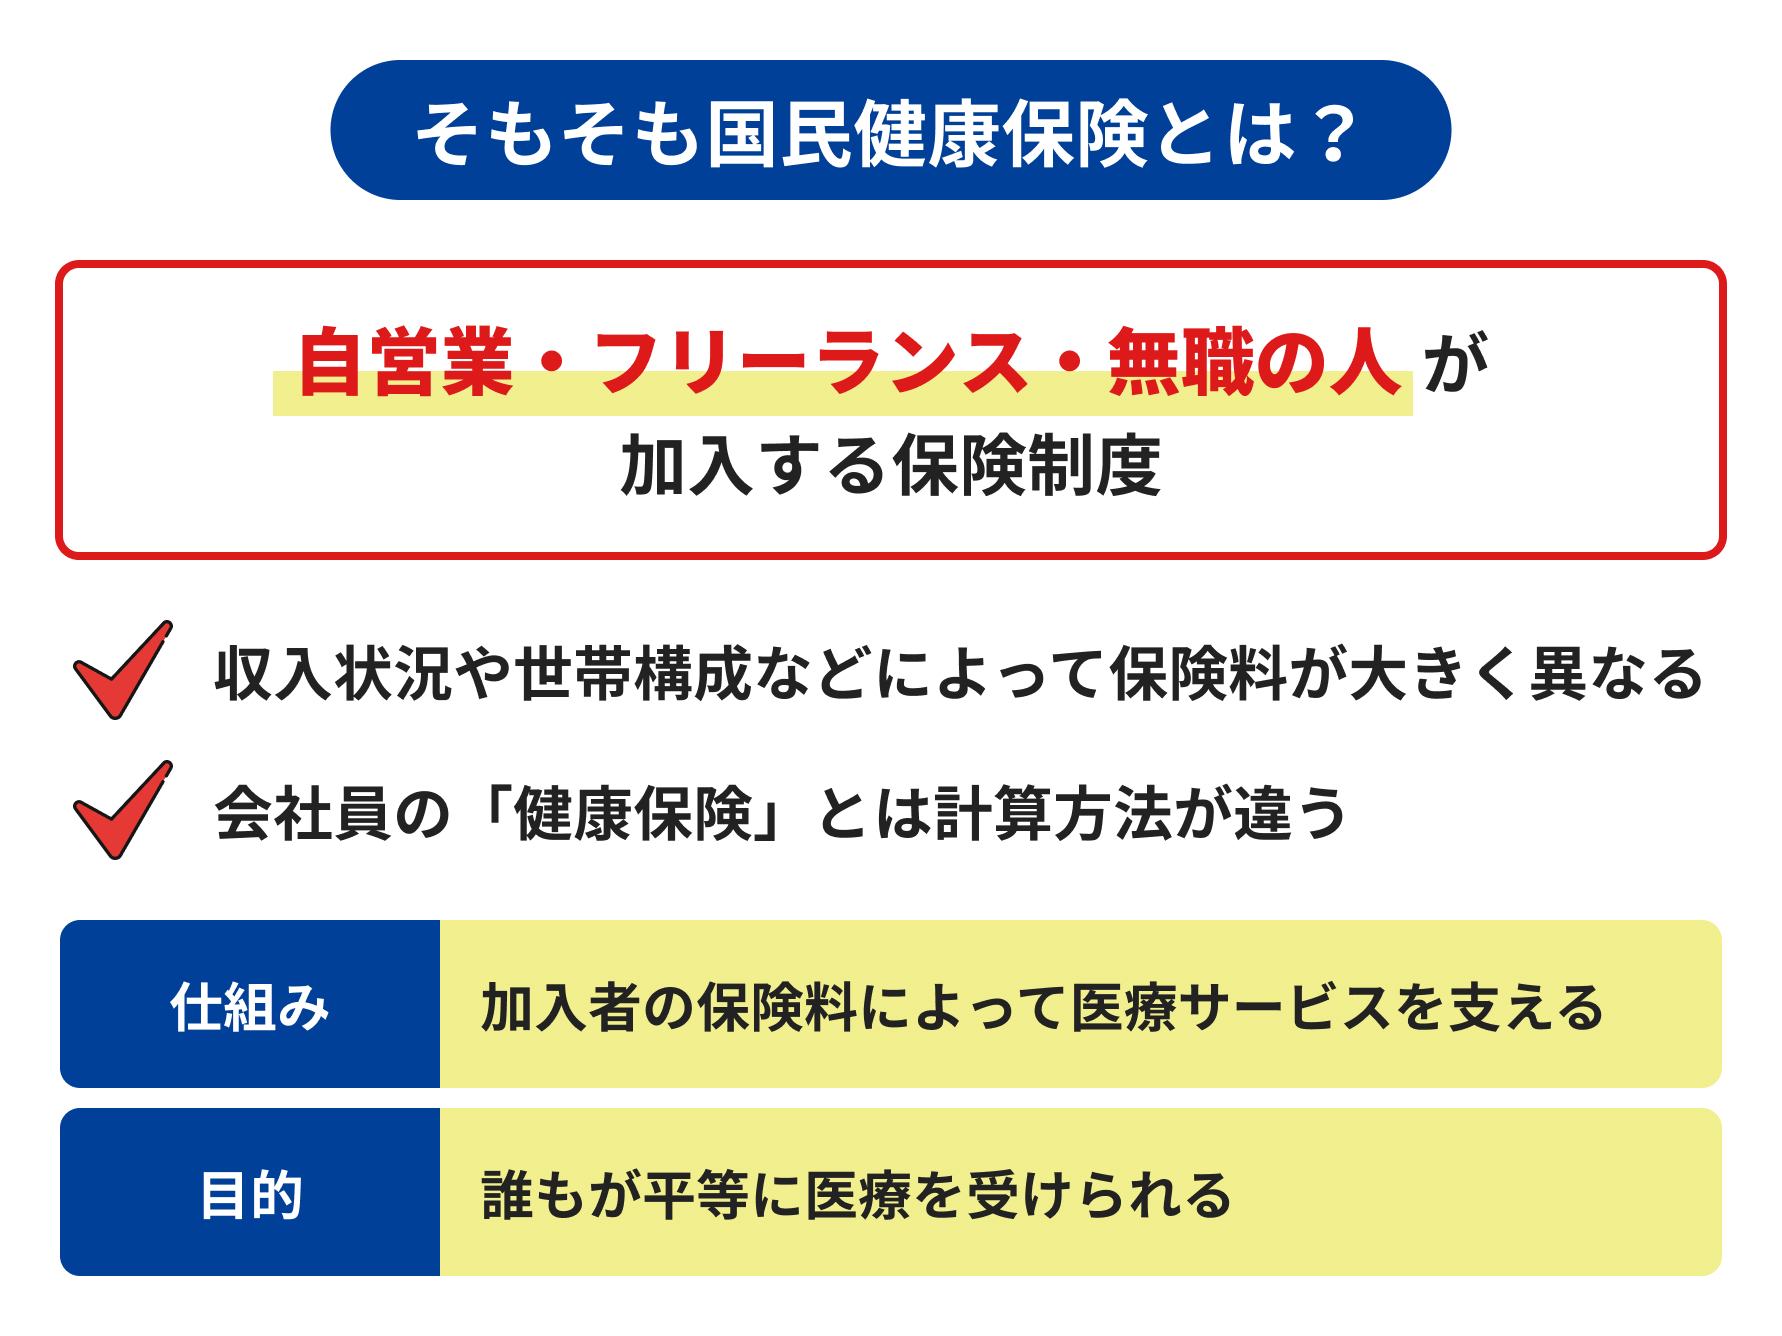
会社員が加入する社会保険と、自営業・退職者が加入する国民健康保険。双方が提供する公的医療保険という名目とは裏腹に、その恩恵と負担の非対称性は極めて深刻だ。以下の比較表を見れば、その不公平感がどこから生まれているのかが一目瞭然となる。
| 項目 | 国民健康保険(国保) | 社会保険(協会けんぽ等) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料負担 | 全額自己負担(10割) | 労使折半(事業主が5割負担) | 退職・独立時に最も金銭的ショックを受ける根本原因。 |
| 扶養(家族)の扱い | 扶養なし(均等割が人数分加算) | 扶養あり(家族が増えても保険料不変) | 子育て世帯や扶養家族が多い層への冷遇が著しい。 |
| 休業時の所得補償 | 原則なし(傷病手当金・出産手当金なし) | 傷病手当金・出産手当金あり(給与の約2/3補償) | 病気やケガで倒れた際、生活が破綻するリスクが極めて高い。 |
| 算定基準 | 前年の総所得金額等(前年実績ベース) | 毎月の標準報酬月額(現在の月給ベース) | 収入が急減した退職初年度に深刻なミスマッチを引き起こす。 |
| 最高上限額 | 年間106万円超(2026年段階的引き上げ後) | 標準報酬月額上限(等級ごとに設定) | 富裕層のみならず中間層の上位も上限に到達しやすくなっている。 |
表を見れば明らかな通り、国民健康保険は負担が重いにもかかわらず、いざという時の所得補償である「傷病手当金」や「出産手当金」が制度として欠落している。さらに厚生労働省の審議会資料にも示されている通り、医療費財政の悪化を補填するため国民健康保険の上限額引き上げが毎年のように議論され、賦課限度額はかつての80万円台から90万円台、そして100万円超へと右肩上がりに引き上げられてきた。高所得者だけでなく、中堅フリーランスの利益さえも容赦なく吸い上げる仕組みになっているのが現実だ。
【実態検証】退職後の無職なのに高すぎる悲鳴と現場のリアル
ネット上の掲示板やSNSで最も切実な叫びとして可視化されるのが、無職なのに国民健康保険が高すぎるという悲鳴だ。大手質問サイトやSNS上では、毎月のように次のような書き込みが相次いでいる。
「会社を辞めて現在求職中、収入はゼロなのに年間60万円の納付書が届いた。貯金を削って生きているのに、税金と保険料で首が回らない」
「退職の翌年が一番危険と聞いてはいたが、ここまで容赦がないとは夢にも思わなかった」
このような悲劇が起きる原因は、国民健康保険料の算定基準が「現在の収入」ではなく「前年1月〜12月の所得」を基準にしている点にある。会社員時代にバリバリ働いて年収600万〜800万円を稼いでいた人ほど、退職して無職になった直後の翌年6月、ピーク時の年収をもとに算出された莫大な納付書に直面することになるのだ。
この惨状を回避するための重要な防衛策が、退職後2年間にわたって以前の職場の健康保険を維持できる「任意継続」制度だ。国民健康保険と任意継続の比較を怠ることは、退職時における最大の過失と言っても過言ではない。
任意継続は会社負担分がなくなるため保険料が2倍になるが、協会けんぽ等では保険料に「標準報酬月額の上限(法定上限)」が設定されている。現役時代の月給が上限額を超えて高かった人や、扶養家族が多い人の場合、国民健康保険に加入するよりも任意継続を選択した方が、年間数十万円単位で安くなるケースが珍しくない。退職後20日以内という極めてタイトな申請期限があるため、退職が決まった段階で必ず役所と会社の健保担当者から見積もりを取り、比較検証しなければならない。
一般に知られていない盲点とネットの誤解
国民健康保険にまつわる情報の中には、ネット上で誤解されたまま拡散されている都市伝説が少なくない。その最たるものが「払えないなら無視して放っておけば、いつか時効になる」という危険な言説だ。
結論から言えば、国民健康保険の滞納と差し押さえリスクは、消費者金融の借入金の比ではないほど迅速かつ苛烈である。国保料の滞納処分は地方税法および国税徴収法が準用されるため、裁判所の判決や支払督促の確定を待つ必要がない。督促状が届いてから指定期限までに完納しない場合、自治体の徴収担当者は法的に「直ちに財産調査を行い、差し押さえを執行できる」強大な権限を持っている。
ネット上では「少額なら差し押さえられない」という噂も散見されるが、現場では実効性の高い預金口座の凍結や給与の差し押さえ、生命保険の解約返戻金、さらには売掛金債権の差し押さえが淡々と執行される。保険証も回収され、有効期限が短い「短期被保険者証」や、一旦医療費を全額自腹で払う「被資格証明書」に切り替えられ、医療機関への受診すら制限される事態に陥る。
もしどうしても資金繰りがつかない場合の国民健康保険が払えない時の対処法は、放置することではなく、納付期限より前に役所の国保年金課へ出向くことだ。多くの人が見落としているが、自治体には法令で定められた国民健康保険の減免制度が存在する。倒産、解雇、雇い止めなど非自発的失業による「非自発的失業者の保険料軽減措置(前年の給与所得を30/100とみなして計算)」や、災害・休廃業に伴う所得激減の申請減免など、自ら窓口で申告しない限り適用されない救済ルートが整備されている。
制度の歪みに対抗する合法策と「マイクロ法人」の実効性
高額な国民健康保険料に苦しむ個人事業主やフリーランスの間で、近年急速に普及している実践的な対抗策がマイクロ法人を活用した健康保険削減だ。この手法は裏ワザや脱税ではなく、日本の社会保険制度の枠組みを正当に使い分ける合理的な選択として認知されている。
具体的には、個人事業主が自らの出資で一人社長の「合同会社(マイクロ法人)」を設立し、特定の事業(資産管理やWeb制作など)を法人側で行う。そして自らに支給する役員報酬をあえて「月額4万5000円程度」の極めて低い水準に設定するのだ。これにより、法人の代表として協会けんぽ等の社会保険に加入することが可能になる。
社会保険料は役員報酬の金額(標準報酬月額)に連動して決まるため、月給4万5000円(第1等級)であれば、健康保険料と厚生年金保険料を合わせても会社負担・個人負担の合計で月額約2万数千円程度に抑えられる。どれだけ個人事業主側の利益(事業所得)が数千万円規模に膨らもうとも、法人から得る給与のみが社会保険料の算定基礎となるため、国保のように利益全額に対して課税される悪夢から逃れることができる。さらに、何人扶養家族がいようとも追加費用は一切発生しない。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ただし、この手法はすべての国民に適した魔法の杖ではない。法人設立と維持には厳格なコストと法的義務が伴う。自身のステータスに照らし合わせ、冷静に見極める必要がある。
▼ マイクロ法人の設立に向いている人
- 個人事業主としての年間事業所得(売上−経費)が概ね500万円以上あり、多額の国保料を支払っている人
- 扶養したい配偶者や複数の子どもを抱えている世帯
- 将来の老齢厚生年金の受給額を少しでも増やしたい人
- 法人設立の手続きや、毎年の決算・確定申告の手間(または税理士費用)を許容できる人
▼ おすすめできない(慎重になるべき)人
- 年間の事業所得が300万円未満で、削減できる国保料よりも法人維持費(法人住民税均等割の年約7万円や設立費用)が上回ってしまう人
- 会社を退職した直後の無職で、今後事業を継続して営む予定がない人
- 売上の実態がないペーパーカンパニーを作るなど、違法な形骸化リスクを正しく理解していない人
日本の社会保障制度は、昭和の農家や自営業の大家族を前提とした「世帯単位」の国保と、高度経済成長期の終身雇用・専業主婦世帯を前提とした「企業単位」の社保という、古い2つのレールを無理やり継ぎ接ぎして延命してきた。この構造的な歪みが、多様な働き方を選ぶ現役世代に「不公平感」として重くのしかかっている。制度そのものを一市民が変えることは難しいが、制度の構造的弱点を知り、自らの防衛策を正しく講じることは誰にでも可能だ。
【国民健康保険はおかしい?】に関するよくある質問(FAQ)
Q1:国民健康保険の金額が住んでいる自治体によって何十万円も違うのはなぜですか?
A1:国民健康保険は各市区町村および都道府県が保険者として財政を運営しているためです。地域ごとの高齢化率(加入者のうち医療費を多く使う高齢者の割合)や医療費水準、過去の自治体基金の残高によって設定される料率(所得割率や均等割額)が全く異なります。加入者の所得が低く高齢化が進んだ過疎地域や一部の大都市では、財政を維持するために保険料が高騰する傾向があります。
Q2:退職して無職になった直後、保険料の減免申請は必ず通りますか?
A2:無職になった理由によって異なります。会社都合退職(解雇、倒産、雇い止め)など「特定受給資格者」や「特定理由離職者」に該当する場合は、雇用保険受給資格者証を提示することで、前年の給与所得を大幅に割り引く法定の軽減措置が確実に受けられます。一方、自己都合退職の場合は法定軽減の対象外となり、各自治体が定める任意の「所得激減による減免」の審査を受ける必要があります。自治体によっては預貯金額の審査があり、一定の資産があると減免が認められないケースもあります。
Q3:マイクロ法人を作って社会保険料を安く抑える手法は、脱税や違法行為になりませんか?
A3:法律に基づいた事業実態が存在する限り、完全に合法です。一人会社であっても法人の代表者は社会保険の強制被保険者となる義務があり、法律に従って加入手続きを行っているに過ぎません。ただし、事業の実態が全くない架空法人を作ったり、業務実態のない名義貸しを行ったりすることは虚偽申告となり処罰の対象となります。税理士等の専門家と相談の上、適切な事業ポートフォリオを設計して運用することが重要です。
Q4:国保の保険料が高すぎて払えない場合、まず何から手をつけるべきですか?
A4:絶対に放置せず、納付書が届いた時点で役所の国保窓口へ相談に行ってください。分割納付(分納)の相談や徴収猶予の制度があるほか、非自発的失業の軽減や各種減免措置の対象になっていないかをその場で確認してもらえます。滞納の督促状が届いてからでは対応の選択肢が極めて狭まるため、事前の相談が鉄則です。
まとめ:今後の動向と失敗しないための判断基準
国民健康保険をめぐる「おかしい」「高すぎる」という違和感は、決して単なる錯覚ではない。全額自己負担、扶養の不在による均等割の重圧、そして前年所得ベースのタイムラグという、制度構造そのものの欠陥がもたらした必然的な帰結だ。2026年以降も少子高齢化の進展に伴い、賦課限度額の引き上げや料率の見直しなど、現役世代に対する風当たりが自然に弱まる見込みは極めて薄い。
理不尽な負担にただ嘆くだけでは家計を守ることはできない。退職時には「任意継続」と「国保」の徹底的な試算を行い、失業時には迷わず窓口で減免制度を申請する。そして個人事業主として独立した後は、マイクロ法人の設立など利用可能な社会制度の選択肢を総動員して自衛する。制度のカラクリを冷徹に見抜き、法に基づいた合理的な選択を積み重ねることこそが、理不尽な負担から大切な生活資産を防衛するための唯一無二の手段である。 (出典: 国民 健康 保険 おかしい(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
