借用書とは?法的効力が消える落とし穴と2026年最新の作成ルール
親しい友人や親族、あるいは取引先から「少しの間だけお金を工面してほしい」と頼まれたとき、多くの人が頭をよぎるのが「借用書」の存在です。「信用しているから口約束で済ませたい」「借用書を書いてと言ったら関係が壊れるのではないか」と躊躇する人も少なくありません。しかし、個人間の金銭トラブルは感情論のもつれから泥沼化し、最終的に人間関係そのものを破壊するケースが後を絶ちません。
お金の貸し借りで手元に残す書類は、万が一の未払いや裁判所を介した回収手続きにおいて、自らの正当性を証明する唯一の防壁です。ところが、せっかく書類を作ったにもかかわらず、記載内容の不備や誤った運用によって「法的な証拠能力がゼロ」と見なされる悲劇が現場では頻発しています。本稿では、借用書の基本概念から法的な効力、印紙代や時効の真相、さらには無効化を防ぐ実践的な書き方までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は借主が一方的に差し入れる念書であり、法的効力を盤石にするには双方が署名捺印する「金銭消費貸借契約書」や「公正証書」への昇格が有効です。
- 要点2:手書き自体は有効なものの、鉛筆書きや金額の改ざんリスク、返済期日の不備によって実質的な証拠能力を失う落とし穴が潜んでいます。
- 要点3:消滅時効は原則「5年」、利息制限法の上限(年15〜20%)遵守、親子間融資での贈与税課税リスク回避など、民法および税法上の要件管理が不可欠です。
【基礎知識】借用書とは何か?金銭消費貸借契約書との決定的な違い
借用書とは、金銭や物品を借りた側(借主・債務者)が、貸した側(貸主・債権者)に対して「確かに受け取り、後日返済する」と約束して差し入れる差入書(受取証書)を指します。法律用語としては、民法第587条に規定される「消費貸借」の成立を証明する証拠書類の一つにあたります。
実務上、よく混同されるのが金銭消費貸借契約書との違いです。両者の最大の違いは「当事者双方の合意を示す形式」にあります。借用書は主に借主が単独で署名・押印して貸主に差し入れる形式をとる一方、金銭消費貸借契約書は貸主と借主の双方が署名・押印し、原則として2通作成して双方が保管します。裁判での証拠力という観点では、双方が合意内容を相互に確認した金銭消費貸借契約書のほうが、後から「一方的に書かされた」「そんな約束は合意していない」という反論を封じ込める力に長けています。
また、個人間融資における借用書の効力についても正確な理解が必要です。法的な観点から言えば、口頭の約束(口頭契約)であっても金銭の貸し借り自体は法的に成立します。しかし、相手が「借りていない、もらったものだ」と主張した場合、客観的な証拠がなければ裁判所は返還請求を認めません。借用書が存在することで初めて、「金銭の授受があった事実」と「返還の合意が存在した事実」を法的に立証できるのです。

【法的効力の真実】手書き無効の誤解と返済期日記載なしの危険な盲点
ネット上では「手書きの借用書は無効になる」という噂が散見されますが、これは法的な誤解です。民法上、借用書の作成形式にワープロ打ちでなければならないという規定はありません。むしろ自筆(手書き)で書かれた署名や本文は、筆跡鑑定によって「本人が作成した」証拠になり得るため、一定の証拠力を持ちます。
それにもかかわらず、借用書の手書きが無効扱いされる実質的な理由として問題視されるのは、記載方法の杜撰さに起因するトラブルです。シャープペンシルや鉛筆など消去可能な筆記具で書かれている場合、後からの改ざんを疑われて証拠価値が著しく低下します。また、金額をアラビア数字で「1000000円」とだけ記載していると、後から「1」を書き足して「11000000円」に改ざんされたと主張され、真偽不明として裁判で排斥されるリスクがあります。手書きで作成する場合は、ボールペンや万年筆を用い、金額は大字(壱、弐、参、拾など)を使用するか、数字の前後に「金」「円也」を付すのが鉄則です。
さらに見落とされがちな落とし穴が、借用書に返済期日の記載がない場合の処理です。「親しい間柄だから出世払いでいい」「いつでも返せる時に」と期日を空欄にすると、直ちに返済を迫ることが法的に困難になります。民法第591条第1項では、返済期日の定めのない消費貸借について「貸主は、相当の期間を定めて返還の催告をすることができる」と規定されています。つまり、期日を定めていなければ「今すぐ返せ」と一括請求することはできず、催告状などを送達して相当の猶予期間を相手に与えなければ、法的な返還請求権を確立できないのです。
【実態検証】「善意の貸し借りが地獄に」知恵袋・SNSから見る個人間トラブルの現場
知恵袋やSNSなどのコミュニティには、個人間のお金の貸し借りで深い傷を負った人々の告白が日々投稿されています。「十年来の親友に頼まれ、借用書なしで30万円を貸したが、音信不通になった」「SNSで知り合った『個人間融資』のアカウントから借りたら、法外な金利を要求された」といった事例は枚挙にいとまがありません。
都内で民事紛争を数多く手掛ける弁護士への取材によると、特に深刻なのは「メモ用紙やLINEのスクリーンショットだけで済ませていたケース」だといいます。公の法廷や調停の場で、相手側が「これは冗談のやり取りだった」「アカウントを乗っ取られていた」と弁解した場合、電子メッセージ単体では本人確認のハードルが高く、請求が棄却されるリスクを排除しきれません。自筆の署名と実印の押印(および印鑑証明書の添付)が揃った紙の借用書、あるいは確定日付のある電磁的記録が存在しない限り、回収への道は極めて険しいものになります。
「お金を貸すときはあげるつもりで貸せ」という使い古された言説がありますが、これは法的観点からは完全な誤りです。回収を諦めない限り、人間関係への甘えを排して厳格な書面を作成することこそが、結果として双方の余計な猜疑心を防ぐ防波堤になります。

【数字で見る防衛策】印紙税・金利上限・時効期間のルール総まとめ
借用書を作成するにあたって、見落としてはならない3大要素が「収入印紙の貼付」「利息制限法の上限金利」「消滅時効の期間」です。これらを曖昧にしたまま作成すると、税法違反や刑罰法規への抵触、あるいは権利の消滅を招きます。
まず、借用書の収入印紙金額についてです。金銭借用書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当します。借用金額が1万円未満は非課税ですが、1万円以上10万円以下の場合は200円、10万円を超え50万円以下の場合は400円といった形で、契約金額に応じて印紙税を納める法的義務が生じます。なお、印紙を貼り忘れたとしても契約そのものの法的効力は消滅しませんが、税務調査等で発覚した場合は本来の印紙税額に加えて2倍の過怠税(計3倍)が課されるため、必ず消印まで完了させなければなりません。
次に、借用書の利息上限金利です。個人間の貸し借りであっても、利息制限法が適用されます。上限を超える利息の定めは超過部分が無効となります。利息制限法で定められた上限は以下の通りです。
- 元本が10万円未満:年20%
- 元本が10万円以上100万円未満:年18%
- 元本が100万円以上:年15%
これらを超える利息を定めた場合、出資法(個人間融資の上限は年109.5%)違反による刑事罰の対象となる可能性すらあります。さらに、借用書の消滅時効期間は何年かという点については、2020年4月施行の改正民法により整理され、権利を行使することができることを知った時から「原則5年間」(権利を行使できる時から10年間)で権利が時効消滅します。返済期日から5年が経過すると、債務者が時効を援用(主張)した時点で法的な回収は不可能になります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 収入印紙税額 | 1万円未満非課税、10万円以下200円、50万円以下400円、100万円以下1,000円 | 借入金額に応じた印紙を貼付・割印 | 未貼付でも契約自体は有効だが、過怠税リスクを避けるため確実に貼付が必須 |
| 利息制限法の上限 | 元本10万未満: 年20% / 10万〜100万: 年18% / 100万以上: 年15% | 個人間では無利息または年1〜3%設定が多い | 法定上限超えは超過部分が無効。遅延損害金は上記金利の1.46倍まで設定可能 |
| 消滅時効期間 | 返済期日(権利行使可能を知った時)から5年間 | 放置により5年経過で時効消滅のリスク | 期日管理を徹底し、時効前の一部弁済や内容証明郵便による更新手続きが必須 |
| 公正証書の作成費用 | 目的価額100万円で約5,000円、500万円で約11,000円(公証人手数料令) | 数十万円以上の貸借で利用推奨 | 強制執行認諾文言を付すことで裁判不要の差し押さえが可能になり、防衛力は最高峰 |
親子間・親族間のお金トラブルと「みなし贈与」を防ぐ税務対策
家族間や親子間の貸し借りにおいて、最も危険な落とし穴が「税務署からの贈与認定」です。住宅取得資金や起業資金として親から子へ数千万円を渡す際、「親子の間柄だから借用書なんて他人行儀なものは不要」と放置していると、国税庁から「みなし贈与」と判定され、巨額の贈与税が課されるリスクが生じます。
親子間借用書による贈与税対策として認められるためには、単に書面が存在するだけでは足りません。税務署は実質的な返済実態を注視します。以下の要件を満たしていない借用書は、税務調査において形骸化したものと判断されやすい傾向があります。
- 客観的な返済計画:借主(子)の年収や生活費を考慮して、現実的に完済可能な返済額・期日が設定されていること(例:80歳の親に対して完済期日が30年後の設定などは否認されやすい)。
- 銀行振込による返済履歴:手渡しによる現金返済は証拠能力が著しく低いため、必ず銀行口座間の振込によって通帳に明確な記録を残すこと。
- 市場相場を著しく逸脱しない金利設定:無利息の場合、利息相当額が贈与と見なされるケースがあるため、年1%程度などの適正利息を設定することが推奨されます。
【プロの結論】家族社会学・心理的バウンダリーから導く貸付の線引き
家族社会学や心理学の領域では、金銭の貸し借りを契機とした人間関係の崩壊を「共依存関係」の破綻として分析します。「身内だから助けて当然」「迷惑をかけたくないから書面は交わさない」という無意識の甘えは、健全な自立を担保する心理的バウンダリー(境界線)を曖昧にします。境界線が失われた結果、返済が遅れても催促できず、精神的疲弊から関係そのものが破滅に向かうのです。
専門家の観点から導き出す、お金を「貸していい条件」と「絶対に断るべき条件」の判断基準は明確です。
- 貸しても問題が起きにくい条件:
- 借主側から自発的に正式な契約書の作成や公証役場での手続きを申し出てくる。
- 借主の客観的な返済原資(給与明細や確定申告書)が明示され、無理のない返済計画が立証されている。
- 万が一未払いが発生しても、自身の生活設計や精神状態に一切の支障が生じない範囲の余剰資金である。
- 絶対に断るべき条件:
- 「書面を書くなら借りない」「自分を信じられないのか」と感情論で書面化を拒む。
- 借金の使途がギャンブル、投資の損失補填、既存の借金返済(自転車操業)である。
- 催促することに対して貸主側が過度な罪悪感を抱くような、上下関係や共依存関係が存在している。
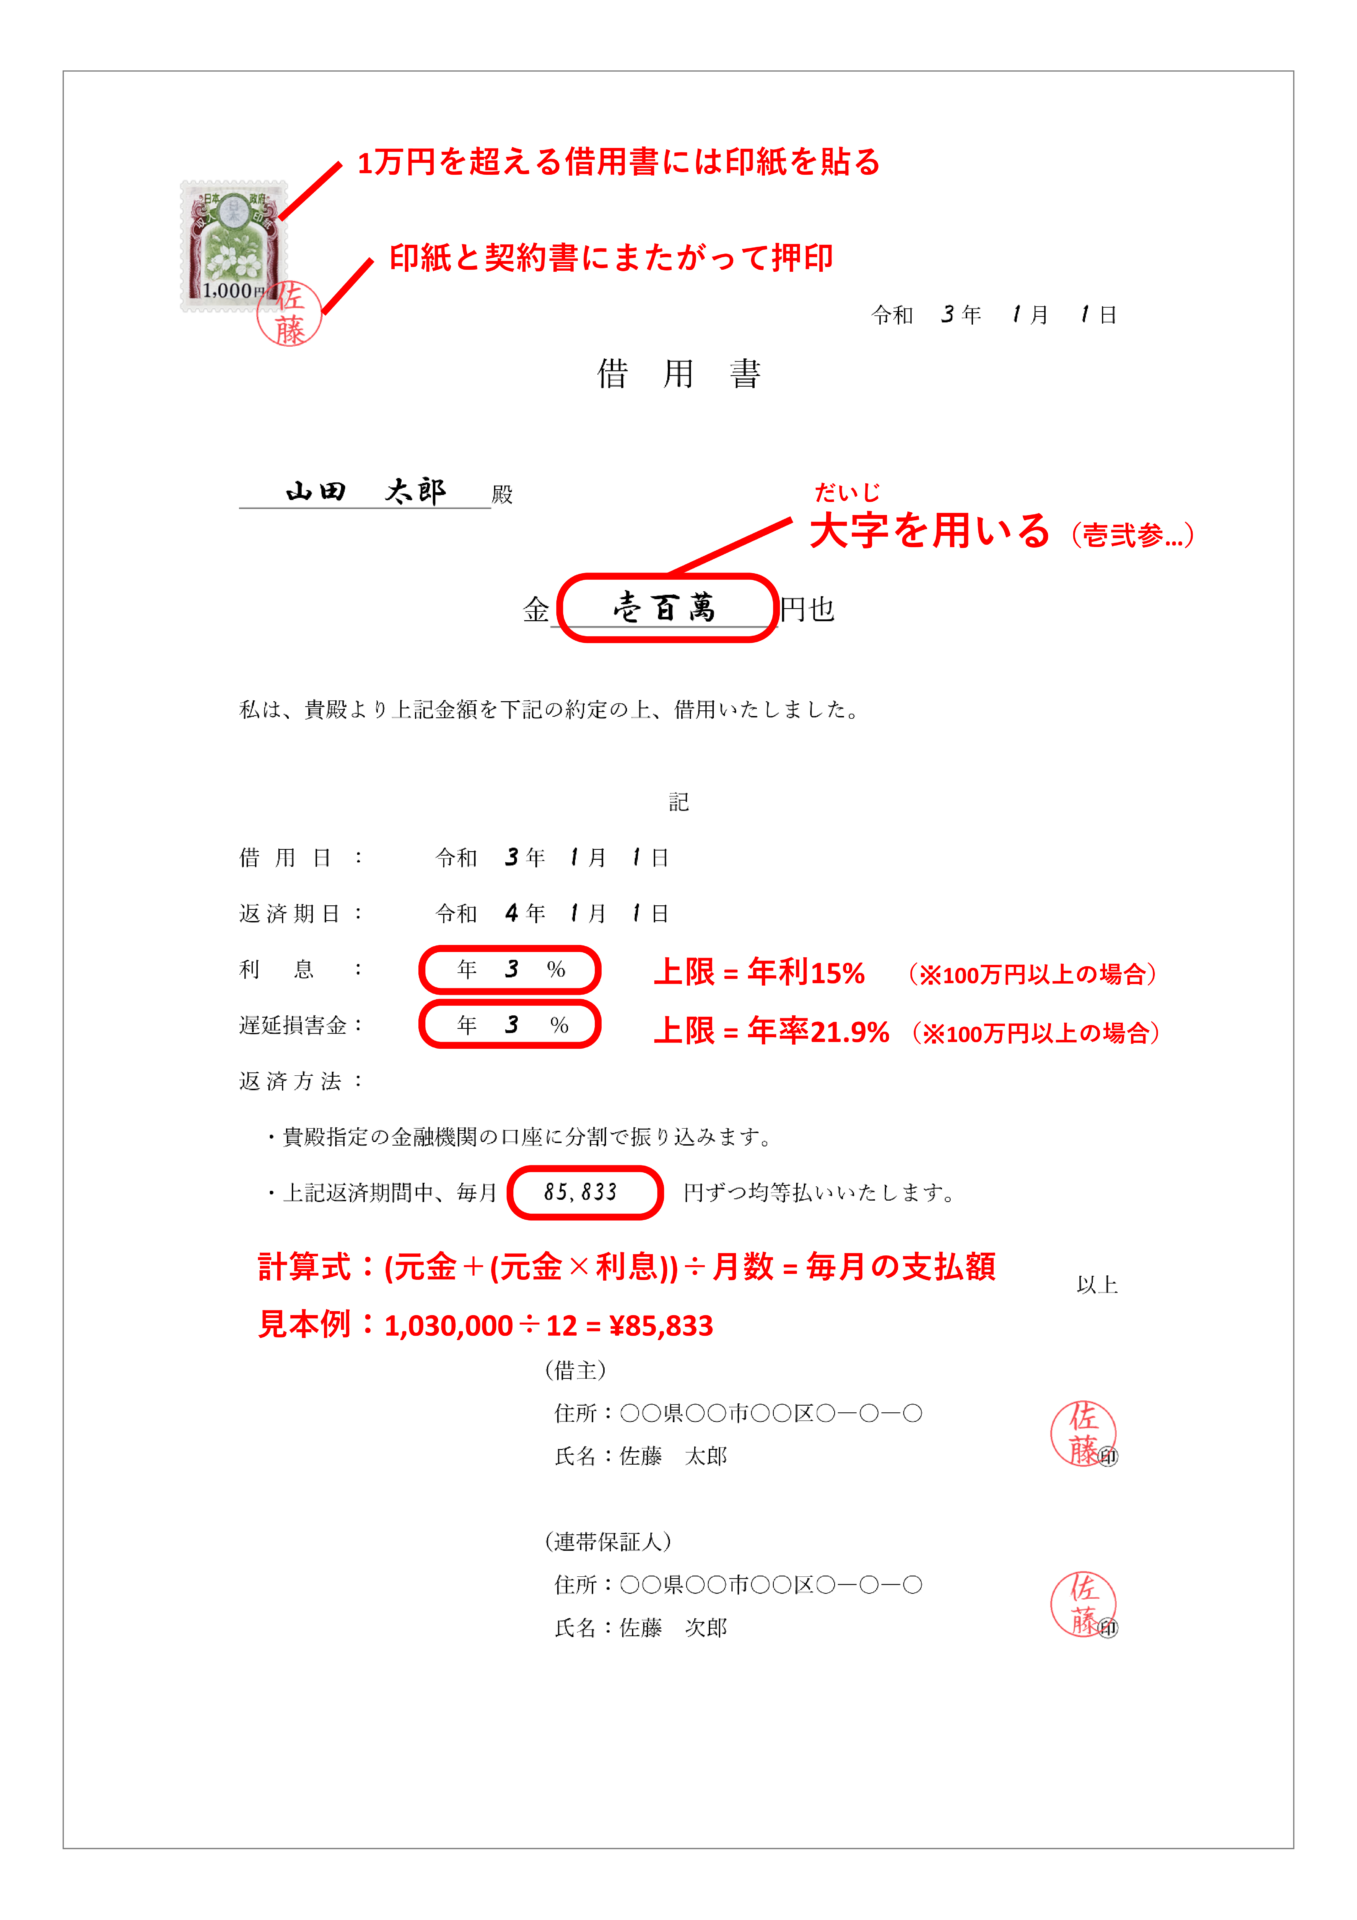
【2026年最新】借用書書き方テンプレートと公正証書作成の絶対手順
法的なトラブルを未然に防ぐため、実務で耐えうる標準的な借用書書き方テンプレートの記載構成を把握しておく必要があります。WordやPDFで作成する場合でも、以下の必要不可欠な条項を網羅することが求められます。
【借用書(金銭借用証書)の基本構成】
借用書
貸主 [貸主の氏名] 殿
私(借主)は、本日、貸主から金[金額:例 金壱百万円也]を確かに借用いたしました。
借用した金銭は、以下の条項に従い返済することを誓約いたします。
1. 返済期日:令和◯年◯月◯日
2. 返済方法:貸主の指定する以下の銀行口座への振込送金により返済する(振込手数料は借主の負担とする)。
[銀行名・支店名・口座種別・口座番号・名義人]
3. 利息:年◯%とし、元金返済時に一括して支払う(または無利息とする)。
4. 遅延損害金:返済期日までに返済がなされない場合、期日の翌日から完済に至るまで年◯%(法定上限内)の遅延損害金を支払う。
5. 期限の利益の喪失:借主について破産申立がなされたとき、または分割返済が◯回滞ったときは、貸主からの通知催告がなくとも直ちに全額を一括返済する。
作成日:令和◯年◯月◯日
借主住所:[借主の住民票上の住所]
借主氏名:[借主の直筆署名] (実印を押印)
なお、貸付額が数十万円を超えるような重要な金銭貸借においては、私文書としての借用書にとどまらず、借用書を公正証書として作成する手続きを強く推奨します。公正証書とは、法務大臣に任命された公証人が作成する公文書です。
公正証書の中に「強制執行認諾文言(執行認諾条項)」を盛り込んでおくことで、万が一借主が返済を怠った場合、裁判所での長期にわたる民事訴訟を経ることなく、即座に借主の給与口座や不動産、預貯金を差し押さえる強制執行の手続きへ移行できます。公証役場へ当事者双方が赴く(または代理人を立てる)手間と数千円から数万円の手数料は発生しますが、債権回収における実効性は通常の私文書とは比較にならない強度を誇ります。
【借用 書 と は】に関するよくある質問(FAQ)
Q1:借用書に収入印紙を貼り忘れた場合、契約そのものが無効になってしまいますか?
A1:印紙を貼り忘れても、借用書の法的な有効性(民法上の契約の効力)が失われることはありません。印紙税法上の納税義務違反となるため、税務調査等で発覚した際に本来の印紙税額に加えて過怠税が徴収されるリスクはありますが、貸し借りの事実そのものが否定されるわけではありません。
Q2:返済期日の記載がない借用書を持っています。すぐにお金を返してもらえないのでしょうか?
A2:即時の返還請求は認められません。民法第591条に基づき、貸主はまず「相当の猶予期間(通常は1〜2週間程度)」を定めて返還の催告を行う必要があります。内容証明郵便等で催告書を送付し、その指定期日を過ぎて初めて相手方に履行遅滞の責任が発生します。
Q3:少額の貸し借りでも借用書を公正証書にする価値はありますか?
A3:数万円程度の少額である場合、公正証書作成の手数料(最低5,000円〜)や公証役場へ足を運ぶ手間を考慮すると、費用対効果の面で見合わないケースが大半です。数十万円以上のまとまった金額を貸し付ける場合に、強制執行認諾文言付きの公正証書作成を検討するのが現実的です。
まとめ:人間関係とお金を守るための判断基準
借用書とは、単に債務者を縛り付けるための冷徹な証書ではありません。お金の貸し借りという、もっとも感情的なもつれが生じやすい局面において、双方の合意内容を客観化し、無用な猜疑心や記憶違いから関係性を防衛するための「盾」として機能するものです。
「友人だから」「家族だから」という理由で書類作成を避ける姿勢は、配慮ではなくトラブルの先送りに過ぎません。法的に有効な書面を整えること、必要に応じて公証役場を活用すること、そして返済の確証が持てない依頼に対しては勇気を持って断ること。この厳格な判断基準を持つことこそが、自身の大切な資産と生涯の人間関係を守り抜く唯一の道となります。 (出典: 借用 書 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
