その日暮らしの本当の意味とは?困窮か自由か、生活実態と脱出の処方箋
給料日が近づくたびに預金残高の目減りに冷や汗を流し、突発的な出費に怯えながら日々のやりくりを続ける――会話の中で自虐やため息とともに使われる「その日暮らし」という言葉。辞書的な意味を引けば「その日の稼ぎでその日を送り、将来の蓄えがないこと」と淡々と記されているが、私たちがこの言葉に抱く印象は決して一様ではない。生活困窮の悲壮感を帯びる一方で、歴史や文学を紐解けば「宵越しの銭は持たない」職人気質や、過去や未来の重圧から解き放たれた自由闊達な生き方の象徴として語られることすらある。
相次ぐ物価高騰と実質賃金の停滞が家計を揺さぶる2026年現在、この「その日暮らし」は単なる言葉のあやを超え、多くの生活者にとって身近で切実なリスクとして横たわっている。本稿では、この表現が内包する多面的な意味や歴史的背景、類語・ことわざの使い分けから、最新データが浮き彫りにする生活実態、そして無計画な自転車操業から抜け出すための具体的な処方箋までを徹底的に解明していく。
📌 【この記事の重要ポイントまとめ】
- 要点1:「その日暮らし」は経済的困窮を指すだけでなく、執着を捨てる「刹那的な自由」のニュアンスも併せ持つ二面性のある言葉である。
- 要点2:単身世帯の3割超が貯蓄ゼロとされる2026年の現実において、年収の高低にかかわらず家計管理の破綻や「現在バイアス」から陥るケースが急増している。
- 要点3:類語の「糊口を凌ぐ」や「自転車操業」とは切迫度や構造が異なり、脱出には「生活防衛資金10万円の確保」と「固定費の自動先取り」が不可欠となる。
【意味の真相】「その日暮らし」は困窮の烙印か、それとも自由の美学か
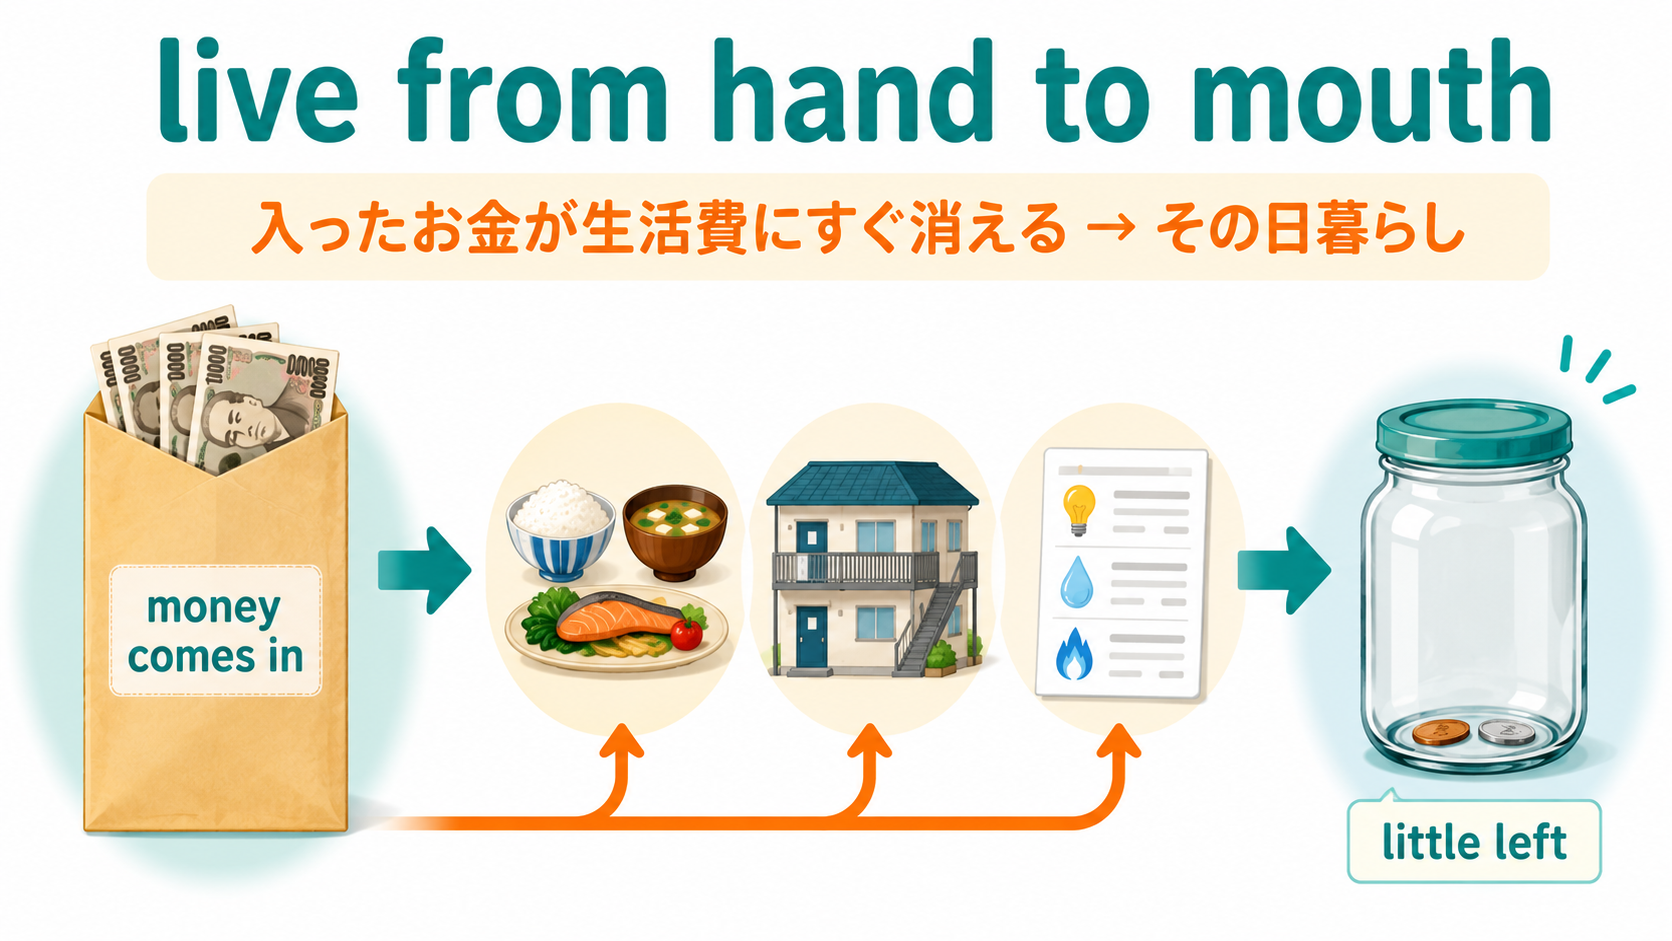
「その日暮らし」の語源をたどると、文字通り「その日に得た収入や食糧をその日のうちに消費し、明日の蓄えを持たない生活様式」を指す。江戸時代の長屋に暮らした職人や棒手振(ぼてふり・行商人)の生活が典型であり、日当を受け取っては長屋の仲間と酒を酌み交わし、翌朝にはまた身一つで働きに出るという日常から定着した言葉だ。
この言葉が持つ最大の面白さは、「困窮・不安定さ」という影の側面と、「気楽・身軽さ」という光の側面が同居している点にある。現代のビジネスシーンや法的な文脈では「経済的困窮」「ワーキングプア」「生活破綻の危機」を遠回しに表現するネガティブな烙印として扱われることが多い。一方で、カウンターカルチャーや哲学の文脈では、過度な将来不安や物質的執着に縛られない「今この瞬間を生きる態度」として、肯定的に再評価される場面も少なくない。
単にお金がない困窮状態だけを指すのか、それとも自由な生き方なのか――。その答えは、「選択した生き方」なのか「強いられた結果」なのかという当事者の主体性に帰着する。自らミニマリズムを志向し、最小限の稼ぎで身軽に生きる者は自由の美学を享受しているといえるが、働けど働けど翌日の生活費すら心もとない状況に追い込まれているとすれば、それは紛れもない構造的困窮にほかならない。
語彙力を深める関連表現|類語・言い換え・対義語・ことわざの全貌
「その日暮らし」に類似した表現は日本語に数多く存在するが、それぞれが内包する緊迫度や情景描写は微妙に異なる。代表的な類語である「糊口を凌ぐ(ここうをしのぐ)」の意味は、もともと「糊(のり)のように薄い粥をすすって、辛うじて飢えをしのぐ」という古代中国の故事に由来する。蓄えがないことよりも「命をつなぐ最低限の食糧をどうにか確保している」という飢餓寸前の切迫感に焦点を当てた表現だ。
また、ビジネスや家計の現場で頻繁に耳にする「自転車操業」は、ペダルを漕ぎ続けなければ倒れてしまう自転車になぞらえ、借金の返済のために新たな借金を重ねたり、未回収の売掛金を別の支払いに回したりして、帳簿上だけ辛うじて破綻を免れている極限状態を指す。「その日暮らし」が生活態度や状態を表すのに対し、「自転車操業」は資金ショート寸前の危うい構造そのものを告発する言葉だ。
これらの語彙の差異を正確に把握できるよう、関連する類語、対義語、ことわざを体系的に比較検証してみよう。
| 表現・用語 | 詳細・ニュアンス | 一般的な文脈・緊迫度 | 編集部の見解・使い分け |
|---|---|---|---|
| その日暮らし | 蓄えがなく、日々の稼ぎのみで暮らす状態 | 中〜高(自嘲や生活困窮の描写) | 日常会話で最も汎用性が高いが、公的文書には不向き |
| 糊口を凌ぐ | 薄い粥をすすり、やっと生き永らえる状態 | 高(経済的苦境の文語的表現) | 知的な文章表現として最適。副業収入の謙譲語としても機能 |
| 自転車操業 | 支払いのために借金を重ね、止まれば倒産する状態 | 極めて高い(資金ショート寸前) | 生活費不足だけでなく、企業経営の破綻危機にも用いる |
| 対義語:堅実な暮らし | 計画的な蓄財と予算管理に基づく安定した生活 | なし(安心・持続可能) | 「常民の暮らし」「安穏とした生活」などが類義に該当 |
| ことわざ:宵越しの銭は持たぬ | 得た収入はその日のうちに使い切る江戸っ子の気風 | 低〜中(粋・美学のニュアンス) | 困窮というより、お金への執着を嫌う美意識を指す |
【実態検証】2026年のデータと当事者の声に見る「リアルな収支と年収」
現代における「その日暮らし」の実態は、かつての長屋のような長閑な光景とは似ても似つかない。金融広報中央委員会の「家計の金融行動に関する世論調査」の推移や各公的統計を参照すると、単身世帯における金融資産非保有率(貯金ゼロ世帯)は依然として約3割強の高水準で推移している。また、厚生労働省の「国民生活基礎調査」でも、生活意識として「苦しい(大変苦しい・やや苦しい)」と回答した世帯が半数を超える状況が定着している。
ネット上のコミュニティや知恵袋、取材現場で聞かれる当事者の声には、極めて具体的な生々しさが漂う。
「手取りは19万円。家賃6万5,000円を払い、光熱費と通信費を落とすと残りは10万円ちょっと。スマホの分割代金や奨学金の返済を済ませると、食費と雑費で月半ばには口座残高が3桁になる。給料日前日の夕食は、引き出しに残っていたパスタを塩だけで食べた」(都内在住・20代後半契約社員)
注目すべきは、その日暮らし年収のボーダーラインが決して低所得層だけに限らないという点だ。年収200万円台の非正規雇用層が直面する「絶対的困窮」だけでなく、年収500万円〜600万円を稼ぎながらも、高額な家賃や見栄による消費、後払い決済(BNPL)やリボ払いの乱用によって実質的な貯金ゼロ生活に陥っている「高収入型その日暮らし」が急増している。毎月入る多額の給料が、そのまま前月使ったカードの穴埋めに消えていく現象は、まさに現代型自転車操業の縮図といえる。
一般に知られていない盲点とネットの誤解
世間一般では「その日暮らし=意志が弱く、計画性のない怠け者の末路」と断じられがちだが、取材現場から見える景色は大きく異なる。ここには見過ごされがちな3つの構造的誤解が存在する。
第一の誤解は、「浪費家だから貯金がない」という決めつけだ。実態を調査すると、ギャンブルや過度な豪遊をしている人はごく一部に過ぎない。大半は、実質賃金が上がらない中で物価だけが先行して上昇し、生活必需品(食品、電気・ガス、社会保険料)の支払いで可処分所得を削り取られているケースだ。削れる贅沢品が存在しないため、生活を切り詰める余地そのものが枯渇している。
第二の誤解は、「自由を謳歌しているように見える発信の嘘」である。SNS上では「組織に縛られないフリーランス」「毎日を気ままに生きるノマド」といった煌びやかな投稿が溢れているが、その裏側で税金の滞納や国民年金の未納に怯え、クライアントからの入金遅延一つで電気を止められる恐怖と隣り合わせの生活を送るクリエイターは少なくない。刹那的な生き方の華やかさは、デジタル空間で誇張された虚像であることが多い。
第三の誤解は、「一時的な収入増で解決する」という幻想だ。ボーナスや臨時収入が入っても、日頃の我慢の反動による「リベンジ消費」や未払い請求の処理で一瞬にして蒸発してしまう。問題の本質は単なる手取り額の多寡ではなく、後述する心理的・構造的なトラップにある。
なぜ抜け出せないのか?社会学と心理学で読み解く「刹那的な生き方」の罠
一度「その日暮らし」のループに足を踏み入れると、なぜそこから脱出することが極めて困難になるのか。ここには、人間の認知特性と社会構造が複雑に絡み合っている。
行動経済学では、人間が「将来の大きな利益」よりも「目先の小さな利益」を過大に評価してしまう心理傾向を「現在バイアス(Present Bias)」と呼ぶ。お金に余裕がない極限状態に置かれると、脳のリソースは「今日の食費をどう工面するか」「今週末の支払いをどう凌ぐか」という目先の欠乏に完全に占有される。これを心理学では「トンネリング現象(視野狭窄)」と定義する。
視野がトンネルのように狭まると、将来のための投資や長期的な家計改善策を考える認知的余裕(バンド幅)が物理的に奪われてしまう。その結果、目先のストレスを紛らわせるための安価なコンビニスイーツや課金、アルコールなどに手を伸ばし、結果としてさらに手元の資金を失うという悪循環に陥るのだ。
さらに社会学的な視点からは、雇用形態の流動化によって生じた「プレカリアート(不安定就労層)」の増加や、家族間のセーフティネットの機能不全が背景にある。かつての日本社会に存在した親族間での融通や地域の助け合いが消失したことで、個人の一時的なつまずきが即座に生活困窮へ直結しやすい社会構造が形成されている。

放置すれば危険|「その日暮らし」が招く末路と見過ごせないリスク
「自分は一人身だから、何とかなる」という楽観は、ある日突然、不可抗力の現実によって打ち砕かれる。「その日暮らし末路」の典型パターンを検証すると、破綻の引き金は極めて日常的なアクシデントである場合がほとんどだ。
最も危険なリスクは、病気や怪我による突発的な収入の途絶である。有給休暇のない非正規雇用やフリーランスの場合、2週間の入院や自宅療養を余儀なくされただけで、翌月の収入は半減する。貯蓄がゼロであれば、家賃の滞納からわずか数か月で住居喪失のリスクに直面する。
次に待ち受けるのが、信用の失墜と多重債務化だ。急場をしのぐために利用したクレジットカードのキャッシングや消費者金融、さらには「給料ファクタリング」などの違法まがいの金融サービスに手を出せば、高金利の負担によって自力での再起は絶望的となる。信用情報機関に事故情報(いわゆるブラックリスト)が登録されれば、スマートフォンの分割購入はおろか、賃貸住宅の入居審査すら通過できなくなる。
そして最終的に行き着くのが、社会保障の知識を持たないまま孤立無援で生活保護に至るか、あるいは年金の未納による無年金・低年金での老後破産である。目先の数日をやり過ごすことだけに追われた生活のツケは、加齢とともに複利で膨らんでいく。
【プロの結論】「その日暮らし」を抜け出す現実的な脱出法と向き不向きの判断基準
この泥沼から抜け出すためには、気合や根性といった精神論ではなく、システムと環境を機械的に整える具体的アプローチが求められる。また、あえてその日暮らし的な身軽さを活かせる人と、即座に生活を改めるべき人の境界線を明確に見極めなければならない。
「その日暮らし」を確実に脱出するための3ステップ
脱出への道のりは、以下の手順で段階的に進めるのが鉄則だ。
ステップ1:生活防衛資金「10万円」を最速で隔離する
いきなり生活費3か月分を貯めようとしてはいけない。挫折を防ぐため、まずは突発的な医療費や家電の故障に対応できる「10万円」を、不用品の売却や単発の副業、固定費の見直しで最速で作り、普段使いの口座とは完全に切り離した別口座へ移す。この10万円のクッションがあるだけで、トンネリング現象から生じるパニックを大幅に軽減できる。
ステップ2:固定費の削減と「自動先取り」の強制化
日々の食費を10円単位で削る節約はストレスを生むだけで持続しない。格安SIMへの変更、不要なサブスクリプションの即時解約、過剰な民間保険の解約など、一度の手続きで半永久的に効果が続く固定費削減を行う。そして給料日に、手取りの5%でも構わないので別口座へ自動振込される設定を組む。
ステップ3:後払い・リボ払い・クレジットカードの物理的封印
利用枠を「自分の資産」と錯覚させる決済ツールはすべて手元から排除する。デビットカードや現金決済に一本化し、「手元にある現金以上の買い物は物理的に不可能」な環境を構築する。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
生き方としての「その日暮らし」が許容されるか否かは、以下の資質と環境によって残酷なまでに二分される。
▼その日暮らし的な身軽さが許容される人(向いている条件)
・市場価値の高い専門スキルを持ち、いつでも即座に換金できる自信がある人
・扶養家族がおらず、万一の際に生活水準を極限まで落とせるミニマリスト気質の人
・健康状態が極めて良好で、周囲に最低限の頼れる人間関係(社会的資本)を保持している人
▼一刻も早く生活を改めるべき人(慎重になるべき条件)
・日々の支払いに追われるたびに強い動悸や将来不安、不眠などのストレスを感じている人
・子どもや高齢の親など、自分が倒れた際に道連れにしてしまう扶養対象者がいる人
・リボ払いやカードローンの借入残高がすでに年収の3分の1に近づいている人
【その日暮らしの意味】に関するよくある質問(FAQ)
Q1:「その日暮らし」と「糊口を凌ぐ」の決定的な使い分けは何ですか?
A1:「その日暮らし」は蓄えを作らず目先の収入だけで生活する「ライフスタイルや状態全般」を指し、日常会話で広く用いられます。一方、「糊口を凌ぐ」は食うや食わずの状態で辛うじて命をつないでいるという「極めて困窮した生存状況」を指す文語的な表現です。ビジネスの場で「副業で糊口を凌いでおります」といった謙譲表現として使うことはあっても、「その日暮らしをしております」と公の場で言うのは自虐が強すぎるため避けるのが賢明です。
Q2:年収が高くても「その日暮らし」と呼ばれる状態になり得ますか?
A2:十分にあり得ます。年収が800万円や1,000万円を超えていても、高級車やタワーマンションのローン、教育費や交際費が収入と同等かそれ以上に膨らみ、手元の預貯金が常にゼロで毎月の給与振込に依存している家計は、構造的に「高所得型その日暮らし」です。収入が途絶えた瞬間に破綻するリスクは、低所得世帯と何ら変わりません。
Q3:「宵越しの銭は持たない」という生き方は、現代でも通用しますか?
A3:現代社会においては極めてリスキーであり、そのまま実践するのは推奨できません。江戸時代の江戸っ子が宵越しの銭を持たなかった背景には、「火事が多く家財が燃えやすかった」「独身男性が多く長屋の相互扶助が機能していた」「大工などの職人需要が常に旺盛だった」という特殊な環境がありました。社会保障費や医療費、老後資金を自己責任で準備することが求められる現代において、貯蓄ゼロを美徳化することは危険です。
まとめ:言葉の深層を知り、自分らしい生き方の舵を握る
「その日暮らし」という言葉には、人間の弱さや社会の歪み、そして執着を手放す自由の儚さが凝縮されている。もしあなたが今、この言葉を自嘲気味に呟きながら将来への焦燥感に苛まれているなら、それは生活習慣や個人の意志の弱さのせいばかりではない。見えざるインフレや過酷な労働環境、そして人間の脳に刻まれた「現在バイアス」の仕業でもある。
大切なのは、言葉の持つ軽妙さに甘えて破綻へのカウントダウンを見過ごさないことだ。今日という日を全力で楽しむ身軽さを持ち合わせながらも、明日への盾となる最低限の備えを怠らない。小さな先取り貯蓄と固定費の点検から、自分自身の人生の主導権を取り戻していただきたい。 (出典: その日 暮らし 意味(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
