住宅ローン地獄で後悔する人の共通点とブログが暴く破綻の真相
夢のマイホームを購入した数年後、毎月の引き落とし額に怯え、家族関係まで崩壊していく――。そんな過酷な現実に直面し、「こんなはずではなかった」と後悔の声を上げる人々が増加しています。とりわけ超低金利が終焉を迎え、各金融機関による基準金利引き上げの波が家計を直撃する2026年現在、背伸びをして組んだ住宅ローンが瞬く間に「家計の時限爆弾」へと変貌するケースが顕在化しています。
いまインターネット上やSNSで密かに注目を集めているのが、返済困窮者が赤裸々な葛藤を綴る「住宅ローン破綻ブログ」です。かつては幸せの象徴だったマイホームが、なぜ生活を蝕む地獄へと転じたのか。彼らが残した克明な手記、客観的な統計データ、そして現場の専門家への取材をもとに、住宅ローン破綻の理由とそこから抜け出すための現実的な防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:破綻ブログの告白から浮き彫りになる共通点は、「借入限界額いっぱいでの購入」「ダブルインカム前提の過信」「金利上昇リスクの甘い見積もり」である。
- 要点2:2026年の利上げ局面において、変動金利の「5年ルール・125%ルール」は返済先送りに過ぎず、水面下で未払利息が蓄積して元金が減らない罠に陥る危険がある。
- 要点3:滞納が数ヶ月続くと「期限の利益」を喪失して競売へと一直線に進むため、手遅れになる前に任意売却や個人再生・借り換えなどの早期相談が不可欠となる。
【告白ブログの実態】住宅ローン地獄で後悔する人の共通点と破綻の真相
検索窓に「住宅ローン 地獄 後悔 ブログ」と打ち込むユーザーの多くは、自らの返済に言い知れぬ不安を抱えているか、すでに生活費の補填に追われている当事者です。実際にネット上に点在する破綻体験ブログを精査すると、そこには単なる「不運」では片付けられない、明確かつ共通した行動パターンが記録されています。
ある大手メーカー勤務の40代男性が開設したブログ『35年ローンの檻(おり)』には、当時の生々しい心境がこう記されています。
「審査が通ったのだから、銀行が『返せる』とお墨付きをくれたのだと錯覚していた。だがそれは、銀行が回収可能だと判断した限度額に過ぎず、我が家が文化的な生活を送れる保証ではなかった。毎月22万円の引き落とし日、通帳の残高が数千円になるたびに、妻との会話が消えていった」
彼らの手記を横断的に分析すると、住宅ローン破綻の理由として以下の3つの致命的な共通点が浮き彫りになります。
- 「借りられる額」と「返せる額」の致命的な混同:金融機関の審査基準(年収の7〜8倍、返済比率35%上限)いっぱいで物件価格を設定し、固定資産税や修繕積立金の上昇、教育費のピークを資金計画から除外していた点。
- 生活防衛資金の枯渇:手持ち資金を頭金と諸経費に注ぎ込み、貯蓄ほぼゼロの状態でスタートした結果、病気や転職、予期せぬ出費に対応できずリボ払いやカードローンで借金を重ねる多重債務化。
- 「現状維持バイアス」による現実逃避:返済が苦しくなり始めた初期段階で相談せず、「ボーナスが入れば持ち直す」「来年は昇給するはずだ」と根拠のない楽観論で問題を先送りにした点。
ブログの更新が途絶える直前の記事には、一様に「競売開始決定通知」が届いた恐怖や、裁判所から執行官が自宅調査に訪れた際の絶望感が綴られています。彼らは決して特別な浪費家ではなく、ごく平均的な年収と家族構成を持つ「真面目な一般市民」だったという事実こそが、この問題の最も恐ろしい核心です。

2026年最新の金利引き上げニュースと返済額の激変|変動金利上昇リスクと対策
日本の住宅ローン利用者の約7割から8割が選択してきた「変動金利」ですが、金融正常化が着実に進む2026年の市場環境において、その構造的リスクがいよいよ牙を剥き始めています。各行が短期プライムレートを引き上げたことで、長年据え置かれてきた変動金利の基準金利に見直しが入り、毎月の返済負担増が現実のものとなってきました。
ここで多くの借入者が誤解しているのが、元利均等返済に適用される「5年ルール」と「125%ルール」の安全神話です。このルールは「金利が上がっても5年間は毎月の返済額を変えず、6年目以降も見直し後の返済額は前回の1.25倍を上限とする」という激変緩和措置に過ぎません。返済額が変わらない期間中も、内訳における「利息の割合」は急増しています。
金利上昇幅が想定を超えた場合、毎月の返済額すべてが利息に充当され、それでも足りない分が未払利息(みばらいりそく)として翌月以降に繰り延べられます。つまり、「毎月欠かさず大金を支払っているのに、元金が1円も減らないどころか借金残高が増え続ける」という異常事態に直面するわけです。
具体的な変動金利上昇リスクと対策としては、まず自身の契約内容(5年ルール・125%ルールの適用の有無)を契約書で再確認することが先決です。その上で、金利がさらに0.5〜1.0%上昇した場合に毎月の返済額と元利内訳がどう変化するかを今すぐ試算し、手元資金に余裕があるなら繰り上げ返済による元金の圧縮、あるいは固定金利への借り換え可否を冷徹に検討しなければなりません。
【実態比較】住宅ローン返済比率の限界と破綻リスクの境界線
家計破綻を防ぐための最大の防波堤は、借入当初の「返済比率(返済負担率)」の設定にあります。多くの銀行では額面年収に対する年間返済額の割合を「30〜35%以内」として審査を行いますが、これはあくまで融資側の限界ラインです。税金や社会保険料が引かれた後の「手取り年収」で計算し直すと、その負担感はまったく異なります。
以下の比較表は、世帯年収や借入条件ごとの安全水準と、金融の現場で観測される破綻リスクの相関を整理したものです。
| 項目・指標 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収ベースの返済比率 | 30%〜35%(銀行の融資審査上限枠) | 20%〜25%が安全圏とされる | 30%超は危険水域。突発的な支出増で即座に家計赤字へ転落するリスク極大。 |
| 手取り年収ベースの実質比率 | 額面35%借入の場合、手取り比率は約42%〜45%に達する | 手取りの25%以内が理想 | 月収手取りの4割超が住居費に消える設計は、破綻ブログの典型的プロファイルと合致。 |
| 年収倍率(物件価格÷年収) | 首都圏新築マンション平均:約8.5〜10倍 | 適正値は5〜6倍程度 | 物件高騰により歴史的危険水準。金利上昇のクッションが皆無の状態で危険。 |
| 金利タイプ別の動向 | 変動金利:0.5%〜0.9%前後 固定金利(フラット35等):1.8%〜2.2%前後 | 金利差はおよそ1.0〜1.3%ポイント | 目先の低利息に釣られ変動を選び、上昇局面で借り換えシミュレーションもせず放置するのが最も危険。 |
このように、住宅ローン返済比率の限界を客観的に捉え直すと、銀行が「融資可能」と告げる金額と、家族が安心して暮らせる「許容返済額」の間には1,000万円以上の開きがあることが分かります。破綻を未然に防ぐためには、定期的に住宅ローン借り換えシミュレーション比較を行い、現在の手取り収入と固定資産税・管理費を含む住居総コストのバランスを再点検する姿勢が求められます。
ペアローン後悔と離婚の真相|マイホーム買わなきゃよかったネットの反応
近年のマンション価格高騰に伴い、都心部を中心に激増したのが夫婦それぞれが主債務者となって資金を調達する「ペアローン」です。夫単独では届かない7,000万〜1億円超の物件を手に入れる手段として重宝されてきましたが、ここに来て「ペアローン後悔」の叫びがコミュニティサイトや知恵袋、SNS上を席巻しています。
大手ネット掲示板やSNSで頻繁に交わされる「マイホーム買わなきゃよかった」という評判や反応を検証すると、ペアローン破綻には以下の2大トリガーが存在します。
1. 片方の減収・キャリア断絶による共倒れ
ペアローンは「35年間、夫婦ともにフルタイムで現在の年収を維持し続ける」という極めて脆弱な前提の上に成り立っています。妻の妊娠・出産に伴う休職や時短勤務、予期せぬ体調不良、あるいは夫の転職による年収減といったライフステージの変化が訪れた瞬間、計画は一気に破綻します。片方の収入が半減しても、双方の口座から容赦なく別々にローンが引き落とされるため、家計のキャッシュフローは即座にショートします。
2. 離婚時に直面する「売るに売れない」資産の泥沼
さらに深刻なのが、夫婦関係の破綻と連動するケースです。住宅問題専門の弁護士や相談窓口への取材によると、ペアローン後悔と離婚の真相において最も凄惨なのは「オーバーローン(売却想定額より残債の方が多い状態)」による売却不能状態です。
「離婚したいが、家を売ってもローンが1,000万円残る。差額を一括返済する貯蓄はない」「夫が出て行き妻が住み続けるとしても、妻単独の年収では夫名義のローンを引き受ける一本化の審査が通らない」「夫側が支払いを滞納し、連帯保証人である妻に一括請求が届いて自己破産に巻き込まれた」など、法的に権利と債務が絡み合った結果、関係が冷え切った元配偶者と何年も連絡を取り続けなければならない地獄が生まれています。
住宅ローンが払えない末路|督促から競売・任意売却・法的整理への分岐点
万が一、返済が立ち行かなくなった場合、どのような結末が待っているのでしょうか。住宅ローンが払えない末路は、時間の経過とともに段階的に深刻度を増していきます。
初期の1〜2ヶ月の延滞であれば金融機関からの電話や督促状で済みますが、3ヶ月を超えると個人信用情報機関に事故情報(いわゆるブラックリスト)が登録されます。そして滞納が6ヶ月前後に達すると、銀行から「期限の利益の喪失」が通告されます。これは「分割で返済する権利を失った」ことを意味し、保証会社が銀行へ全額を肩代わり返済(代位弁済)した後、債権は保証会社や債権回収会社へ移行。残債全額の一括返済を求められます。
一括返済に応じられない場合、裁判所を通じて自宅が強制的に差し押さえられ、「競売(けいばい)」にかけられます。競売になると市場価格の5〜7割程度の廉価で叩き売られ、プライバシーも保護されず近隣に事実が知れ渡る上、売却後も多額の残債が手元に残るという最悪の結果を招きます。
競売を回避する「任意売却」の手続きとメリット
この最悪の事態を避けるための現実的な防衛策が任意売却の相談と手続きの流れを理解することです。任意売却とは、債権者(金融機関・保証会社)の合意を得た上で、市場価格に近い水準で一般市場に向けて売却する手続きを指します。
- 市場価格に近い価格で売却可能:競売に比べて残債を大幅に減らせる。
- プライバシーの保護:通常の不動産売買と同じ形式をとるため、周囲に破綻を知られにくい。
- 引越し費用や残債返済の交渉:売却代金の中から新生活のための引越し費用(十数万〜数十万円程度)を控除してもらえるケースがあり、残った借金の返済方法も月々数千〜数万円の無理のない範囲に再編できる。
「個人再生」と「自己破産」の法的選択基準
任意売却でも借金問題が根本解決しない場合、法的整理の検討に入ります。その際、個人再生と自己破産の選択基準が重要な判断軸となります。
個人再生(住宅資金特別条項・住宅ローン特則)を利用すれば、住宅ローン以外の借金(カードローンやリボ払い等)を大幅に減額(最大5分の1程度)しつつ、マイホームを手元に残してローンの支払いを継続できる可能性があります。一方、すでに住宅ローンの支払額自体が家計の許容量を完全にオーバーしている場合や、他の借入を含めて再生計画が成り立たない場合は、自己破産を選択して家を手放し、すべての借金を免責(ゼロ)にしてゼロから人生を再スタートさせる決断が現実的な救済策となります。
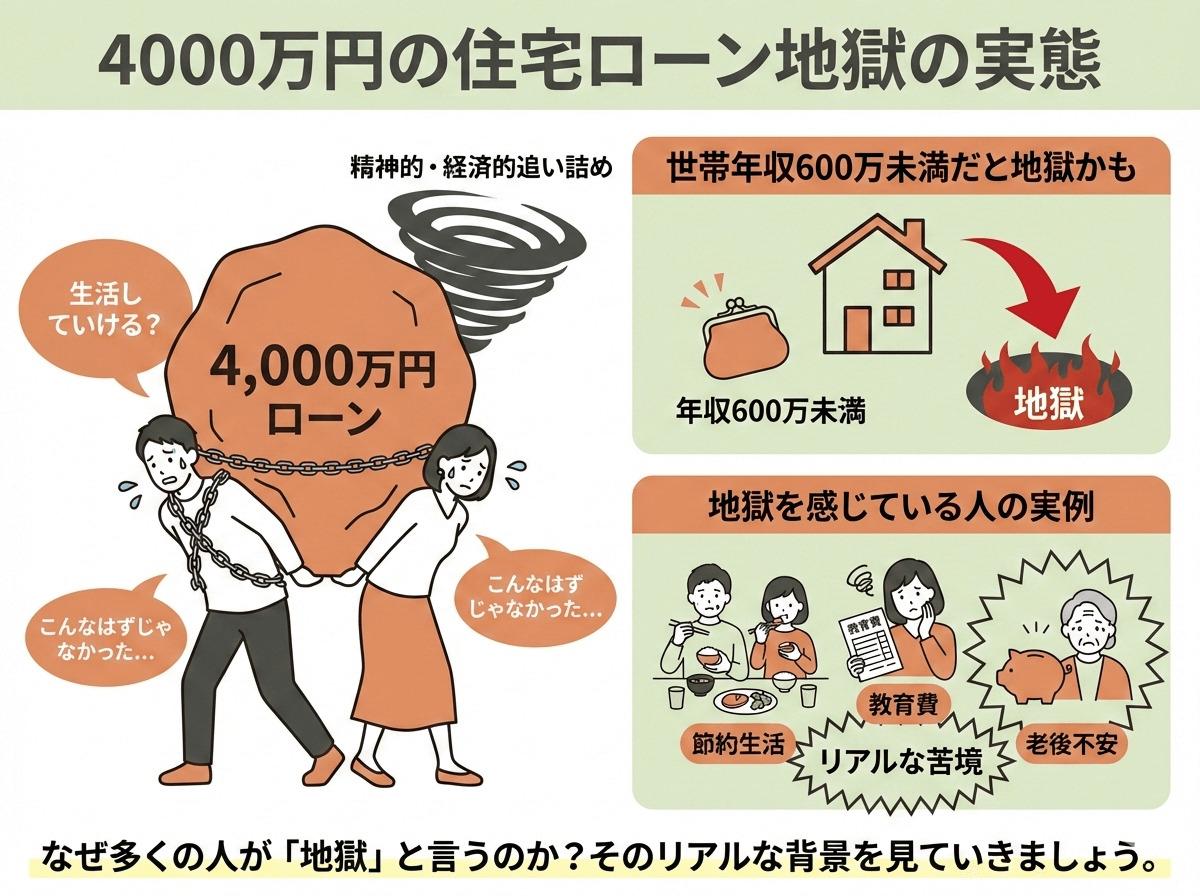
一般に知られていない盲点とネットの誤解
住宅ローンの返済危機に瀕した人が、ネット上の無責任な情報を鵜呑みにして状況を致命的に悪化させるケースが頻発しています。現場の事実と照らし合わせ、広く流布している誤解を是正します。
誤解1:「払えなくなったらすぐ家を売ればチャラになる」
不動産相場が高騰しているエリアならともかく、新築購入から数年〜10年以内の物件は、購入価格に含まれていたディベロッパーの利益や販売経費(新築プレミアム)が剥落しているため、売却査定額がローン残債を下回る「オーバーローン」に陥っていることが珍しくありません。手持ちの現金で差額を埋められなければ、通常の売却は不可能です。
誤解2:「金利が上がってから固定金利に借り換えればいい」
変動金利の上昇が世間で大きくニュースになる頃には、固定金利の基準となる長期金利はすでに先行して大幅に上昇しています。「上がってから固定へ逃げる」という後手の戦略は、最も割高な金利水準で固定することになり、毎月の返済額が跳ね上がってかえって破綻を早める結果になりかねません。
誤解3:「銀行に相談すると信用を失って一括請求される」
完全に逆です。金融機関にとって最も避けたいのは債権の焦げ付きです。滞納する前の段階であれば、多くの銀行が「返済期間の延長(リスケジュール)」や「一定期間の元金据え置き(利息のみ返済)」といった救済措置の相談に柔軟に応じてくれます。最も危険なのは、連絡を無視して滞納を放置することです。
【プロの結論】「持ち家神話」の心理的罠と後悔しないための決断基準
日本人がなぜこれほどまでに無理な住宅ローンを組んでしまうのか。その背景には、高度経済成長期から刷り込まれてきた「家を買って一人前」という持ち家神話と、見栄や世間体に起因する同調圧力という日本特有の社会心理があります。
「家賃を払い続けるのは掛け捨てでもったいない」という不動産営業の常套句に惑わされ、固定資産税、火災保険料、外壁塗装や水回り修繕にかかる数百万円の維持費、そして金利上昇リスクという「見えない住居維持コスト」を無意識に過小評価してしまうのです。一度契約書に判を押すと、「これまで払ってきた頭金や苦労を無駄にしたくない」というサンクコスト効果(埋没費用の罠)が働き、破綻寸前になるまで撤退を決断できなくなります。
住宅購入に向いている人・慎重になるべき人の判断基準
- 購入しても安全な人の条件:
- 夫婦どちらか一方の単独年収で、手取りベースの返済比率が25%以下に収まっている。
- 購入後も半年〜1年分以上の生活防衛資金(現預金)が確実に手元に残る。
- 将来の教育費ピーク時や定年退職時の残債処理シナリオが具体化されている。
- 今すぐ立ち止まるべき・おすすめできない人の条件:
- ペアローンで夫婦双方の年収を上限いっぱいに合算しなければ希望物件が買えない。
- 頭金ゼロのフルローンで、手元の貯蓄も諸経費の支払いでほぼゼロになる。
- 「変動金利が1%上がったら毎月の家計が赤字になる」という脆弱な試算しか立っていない。
住まいは家族が幸福に暮らすための「器」に過ぎません。その器を維持するために家族関係がぎくしゃくし、日々の食費や子どもの教育費を極限まで削り、親が夜も眠れない不安に苛まれるのであれば、本末転倒と言わざるを得ません。マイホームにしがみついて人生を浪費する前に、「手放して賃貸でやり直す」選択肢を視野に入れることこそが、真の生活防衛です。
【住宅 ローン 地獄 後悔 ブログ】に関するよくある質問(FAQ)
Q1:金利が上昇傾向にある中、変動金利から固定金利へ今すぐ借り換えるべきでしょうか?
A1:一概に全員が借り換えるべきとは言えません。現在の固定金利はすでに先行して上昇しており、変動から固定への乗り換えは即座に毎月の支払額増加を招くためです。残りの返済期間が10〜15年程度と短い場合や、残債が1,000万〜1,500万円以下であれば、変動金利のまま繰り上げ返済を併用する方がトータルコストを抑えられるケースが多くあります。残債が3,000万円以上あり返済期間が25年以上残っている家庭で、今後の金利上昇ストレスに耐えられない場合は、借り換えシミュレーションを実施した上で全期間固定や長期固定を検討する価値があります。
Q2:ペアローンを組んだ後に離婚が決まりました。家とローンはどう処理するのが正解ですか?
A2:最も安全なのは「自宅を売却してローンを一括完済し、残ったお金を財産分与する」ことです。問題は売却しても残債が残るオーバーローンの場合です。どちらか一方が住み続けるために単独名義へ変更しようとしても、金融機関から「1人の年収では審査基準を満たさない」として名義変更を拒否されるケースがほとんどです。放置して元配偶者が支払いを滞納するともう一方へ督促が届くため、離婚協議書を作成する前に、不動産会社や任意売却専門の相談員、弁護士を交えて売却方法を確定させる必要があります。
Q3:住宅ローンの返済をすでに1ヶ月滞納してしまいました。まず何から手をつけるべきですか?
A3:恥ずかしさや恐れから放置するのが最悪の選択です。今すぐ借入先の金融機関(銀行のローンセンター等)に自ら電話を入れ、現在の状況を正直に伝えてください。滞納が初期段階であれば、返済期間を最長5〜10年延長して毎月の負担を減らす「条件変更(リスケジュール)」に応じてくれる可能性が極めて高いです。絶対にやってはいけないのは、ローンの返済資金を用立てるために消費者金融やクレジットカードのキャッシングを利用することです。多重債務に陥ると、任意売却や個人再生のハードルが一気に跳ね上がります。
まとめ:返済地獄を回避し人生の主導権を取り戻すために
ネット上の破綻ブログが私たちに突きつけている教訓は極めてシンプルです。住宅ローン地獄の入り口は「無知」と「過信」であり、出口を塞ぐのは「見栄」と「決断の先送り」であるという点です。
金利のある世界が定着した2026年の住宅事情において、従来の「誰でも買える、持っていれば資産になる」という甘い前提は完全に崩壊しました。毎月の返済に少しでも息苦しさを感じているなら、それは家計が出している危険信号です。
家計の収支と返済比率を手取りベースでシミュレーションし直し、必要であれば銀行へのリスケ相談、借り換え、そして任意売却による早期売却など、打てる手立ては必ず残されています。マイホームという不動産に人生を縛られるのではなく、自分と家族の心豊かな日常を守るために、冷徹で現実的な一歩を踏み出してください。 (出典: 住宅 ローン 地獄 後悔 ブログ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
