独身の生命保険は本当に不要?入るだけ無駄と言われる真相と2026年最新基準
「独身なら養う家族もいないし、生命保険なんて入るだけお金の無駄」――SNSやマネー系動画でこのような極論を目にし、加入中の保険を解約すべきか、あるいは未加入のままで良いのか迷う単身者が急増しています。物価高や社会保険料の上昇が家計を圧迫するなか、固定費の筆頭である保険料の削減は誰もが直面する切実な課題です。
しかし、額面通りの「独身保険不要論」を鵜呑みにして丸腰のまま放置すると、思わぬ病気や就業不能に見舞われた際、それまで築いた資産を瞬く間に失うリスクを背負いかねません。単身世帯が急増した今、真に必要な保障の線引きはどこにあるのか。客観的な統計データと現場のリアルな証言から、単身者が後悔しないための最適解を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:多額の死亡保障は不要だが、「無保険=正解」ではなく、医療費の自己負担分や長期療養による収入減への備えは不可欠。
- 要点2:20代・30代独身の平均保険料は月額1万円前後だが、無駄を削ぎ落とした最低限の備えなら月3,000円〜5,000円台で完結可能。
- 要点3:会社員とフリーランスでは公的保障に大きな格差があり、受取人設定の制約など単身特有の法的盲点への事前対処が明暗を分ける。
【噂の真相】独身に生命保険は「入るだけ無駄」と囁かれる決定的な理由
「独身に生命保険はいらない」と断言される最大の根拠は、自分が死亡したときに経済的困窮に陥る扶養家族が存在しない点に集約されます。一家の大黒柱であれば数千万円単位の死亡保障が必要になりますが、独身者が亡くなった場合にかかる費用は、基本的に自身の葬儀代や遺品整理費用程度です。
日本消費者協会の過去の調査や各地の葬儀社データによると、近年の家族葬や直葬の普及により、葬儀関連にかかる実質費用は約100万〜150万円程度に収まるケースが一般的になっています。つまり、銀行口座に200万円程度の普通預金があれば、高額な死亡保障がついた定期保険や終身保険に加入する合理的な理由はほぼ消失します。
さらに、日本の公的医療保険制度の存在も「不要論」を強力に後押ししています。仮に大病を患って1か月の医療費が100万円かかったとしても、高額療養費制度を利用すれば、一般的な所得水準(年収約370万〜約770万円)の会社員なら自己負担上限額は月8万〜9万円程度で済みます。ネット上で「保険に入るお金を新NISAに回したほうが合理的」と主張される背景には、こうした手厚い公的セーフティネットの裏付けがあるのです。
だが、ここには重大な落とし穴が潜んでいます。不要論者が提示するモデルケースは、往々にして「十分な貯蓄があり、健康で、失職しても実家等の手厚い援助が受けられる単身者」を前提に語られている点です。

【実態検証】20代・30代独身の保険料平均と現場目線で見えたリアルな収支
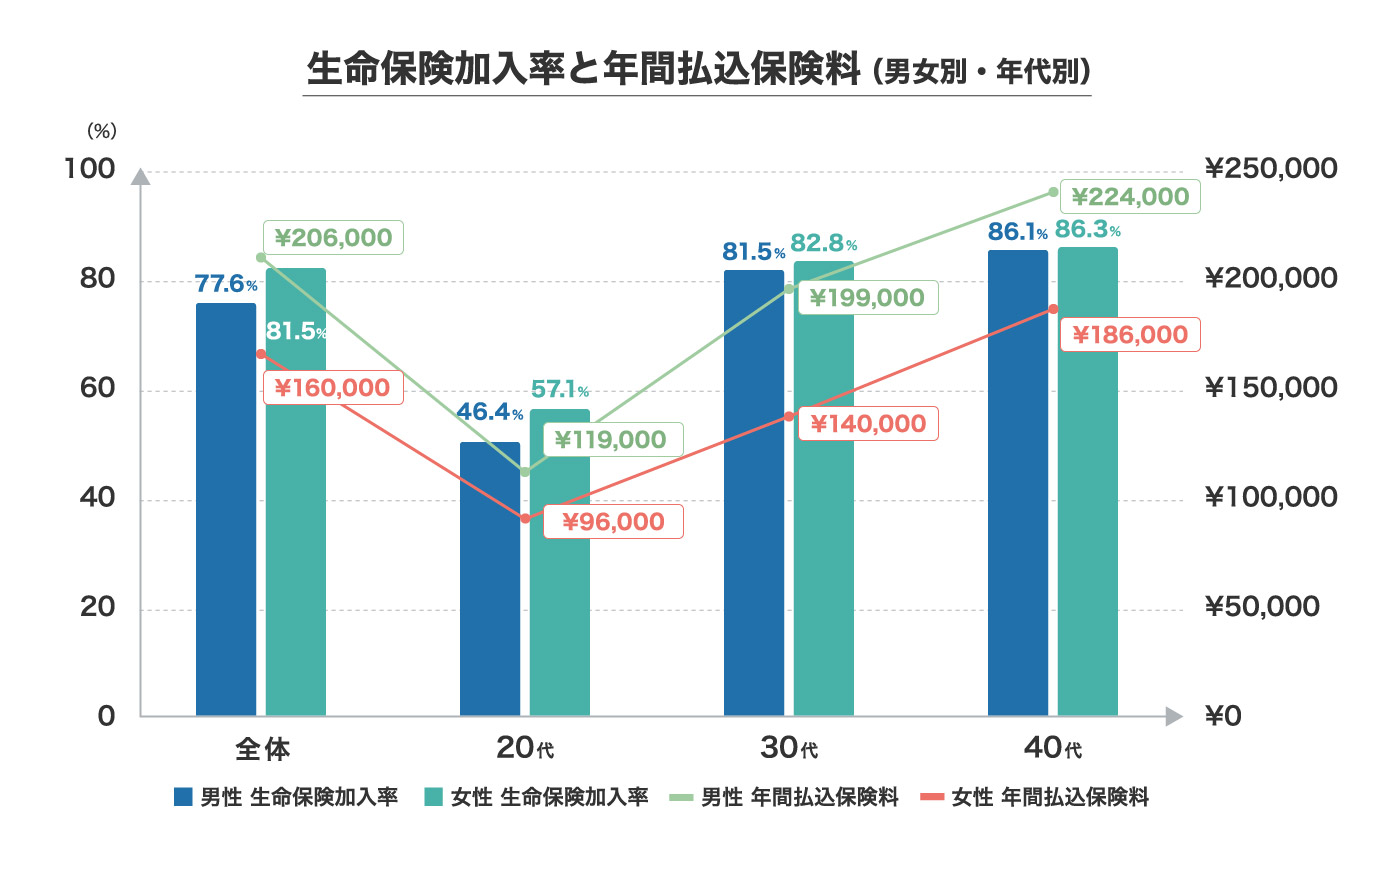
現場の実態はどうなっているのでしょうか。公益財団法人「生命保険文化センター」が公表している全国実態調査データを参照すると、20代・30代の単身世帯における保険加入率は依然として約6割前後を推移しています。決して「大半の若者が無保険を選んでいる」わけではありません。
大手保険代理店のフィナンシャルプランナーは次のように現場の温度感を明かします。
「新社会人になったタイミングで親や職場の先輩に勧められ、内容をよく理解しないまま月額1万5,000円前後のパッケージ型保険を契約し続けている20代後半の方が非常に多いのが実情です。一方で、30代中盤になって初めて周囲の病気や休職を目の当たりにし、慌てて駆け込んでくる相談者も目立ちます」
ここで、客観的な統計に基づく単身者の保険料相場と、現実的な必要ラインを比較してみましょう。
| 項目・世代区分 | 平均支払保険料(月額) | 過剰になりがちな要因 | 適正化後の推奨目安 |
|---|---|---|---|
| 20代独身(男女) | 約8,500円〜1万2,000円 | 不要な死亡保障特約(1,000万円等)の付加 | 月額2,000円〜3,500円(医療保障のみ) |
| 30代独身男性 | 約1万3,000円〜1万8,000円 | 貯蓄型(終身保険・個人年金)の過重な負担 | 月額4,000円〜6,000円(就業不能・最低限の医療) |
| 30代独身女性 | 約1万2,000円〜1万6,000円 | 手厚すぎる女性疾病特約や日額上乗せ | 月額3,500円〜5,500円(がん一時金・入院保障) |
| 自営業・フリーランス | 約1万5,000円〜2万2,000円 | 傷病手当金がない恐怖から特約を重複契約 | 月額6,000円〜9,000円(所得補償を主軸に設計) |
データを見れば明らかなように、20代・30代独身者の多くが毎月1万円以上の保険料を拠出しています。しかし、その内訳を精査すると「単身者には不要な死亡保障」や「割高な貯蓄型保険の積立部分」が家計を圧迫しているパターンが大半を占めているのです。
【男女別の処方箋】独身男性の必要性と独身女性の医療保険選び方
単身者の保険設計において、性別特有のリスク傾向を無視することはできません。同じ独身であっても、男性と女性では直面する医学的・経済的リスクの性質が大きく異なります。
独身男性が警戒すべきは、30代後半以降に跳ね上がる生活習慣病と突然の長期休職リスクです。厚生労働省の患者調査によると、急性心筋梗塞や脳血管疾患、メンタルヘルス不調による長期療養は男性の働き盛りに集中する傾向があります。単身男性の場合、看病や家事全般をサポートしてくれる家族が同居していないため、倒れた瞬間に「自炊・家事の外部委託費」や「タクシー代」といった見えない生活コストが膨らみ、手取り収入の激減と二重苦に陥りやすい脆弱性を持っています。
対照的に、独身女性の医療保険選びでは20代後半から40代にかけて急増する女性特有の疾患への配慮が不可欠です。国立がん研究センターの統計でも、20代〜40代において女性のがん罹患率は男性を大きく上回ります。乳がん、子宮頸がん、子宮筋腫、卵巣のう腫などは、若年層であっても決して珍しい病気ではありません。
独身女性の現場相談事例では、「一度子宮系の異常を健康診断で指摘されると、数年間は新規の医療保険加入に部位不担保(特定部位の病気は保障対象外)の条件がつく」という苦い経験が後を絶ちません。健康なうちに、入院日額5,000円+がん一時金50万〜100万円程度のシンプルな掛け捨て型医療保険を、月額3,000円前後の低廉な負担で確保しておくことが、女性単身者の極めて賢明な防衛策となります。
一般に知られていない盲点とネットの誤解|就業不能保障とがん保険の真実
ネット上の情報発信で頻繁に見過ごされているのが、「死ぬリスク」ではなく「生き延びて働けなくなるリスク(経済的死)」に対する解像度の低さです。
「会社員なら最長1年6ヶ月まで給与の約3分の2が傷病手当金として支給されるから安心」という言説が定着しています。確かに短期から中期の病気であれば、傷病手当金と高額療養費制度で乗り切ることは十分可能です。しかし、1年6ヶ月が経過しても職場復帰できない難病や重い後遺症が残った場合、支給は打ち切られます。障害厚生年金の受給対象になっても、現役時代と同水準の収入を維持することは不可能です。
特に危機的なのは、国民健康保険に加入している自営業やフリーランスです。公的な傷病手当金制度そのものが存在しないため、病気でベッドに倒れた翌月から収入が文字通りゼロに転落します。この現実を踏まえずに「独身だから就業不能保険は不要」と断じるのは、極めて危険な盲点と言わざるを得ません。
がん治療の実態も変貌を遂げています。厚生労働省の統計によると、がん治療は従来の「長期入院型」から「通院・外来治療型」へと完全にシフトしました。抗がん剤治療を続けながら仕事をセーブせざるを得ず、給与が半減する一方で、健康保険が適用されない先進医療費や毎月の通院交通費、ウィッグ代などの雑費が継続して発生します。
「入院1日あたり1万円」という旧来の入院給付金型保険は現代のがん治療とミスマッチを起こしがちです。独身者が備えるべきは、入院の有無にかかわらず確定診断でまとまった現金が口座に振り込まれる「がん一時金特約」や、就労不能状態を月額10万〜15万円程度補填する「就業不能保険」のピンポイントな活用です。
契約前に見落とすと危険な「受取人問題」と法的手続きの壁
単身者が生命保険を検討・見直す際、意外なハードルとなるのが「死亡保険金の受取人を誰に指定するか」という問題です。
生命保険の約款では、モラルリスク(保険金殺人や不正請求)を防止するため、受取人の範囲を原則として「配偶者および2親等以内の血族(親・子・祖父母・孫・兄弟姉妹)」に限定している会社が多数派を占めます。
20代・30代であれば両親を受取人に指定するのが一般的ですが、40代・50代と年齢を重ねるにつれて両親は高齢化し、先に他界するリスクが高まります。受取人が死亡した後に変更手続きを怠ったまま自身が亡くなると、民法の規定により法定相続人全員による遺産分割協議が必要になり、疎遠だった親族間で予期せぬトラブルを引き起こしかねません。
さらに近年増えている事実婚のパートナーや同性パートナーを受取人に指定する場合、同居期間の証明書類(住民票)や公正証書による合意書の提出など、各保険会社が定める厳格な審査基準をクリアする必要があります。独身だからこそ、「万が一の際に誰が保険金を請求し、自身の後始末を行ってくれるのか」という手続きの導線を事前にシミュレーションしておくことが不可欠です。

【プロの結論】単身世帯の自立を守る判断基準|向いている人・不要な人
家族社会学の観点から見れば、かつての日本社会は「家族」が病気や失職のセーフティネットを一手に引き受けていました。親や配偶者が介護や生活費を支え合う構造が存在していたため、個人の保険は「家族への遺族補償」という性格が支配的だったのです。しかし単身世帯が全世帯の4割に迫る現在、セーフティネットの主体は「自分自身」に完全にシフトしました。親との心理的バウンダリー(境界線)を引き、自立した生活基盤を守るためのリスク管理が求められています。
感情論やセールストークに惑わされず、自身が民間保険に加入すべきかどうかは、以下の基準で客観的に判定してください。
生命保険・医療保険が「不要」と言い切れる人の条件
- 流動性の高い現預金が300万円以上ある:高額療養費制度の自己負担や当面の休職リスクを貯蓄だけで完全に吸収できる。
- 実家が太く、万が一の療養時に経済的・人的サポートを即座に受けられる:住居費の心配がなく、無収入期間を耐え凌ぐバックボーンがある。
- 傷病手当金が手厚い大企業・公務員で、付加給付(自己負担限度額2万〜3万円など)がある共済や健康保険組合に加入している:民間保険で上乗せする経済的メリットが極めて小さい。
生命保険・医療保険を「最低限確保すべき」人の条件
- 現在の貯蓄額が100万円未満である:予期せぬ数週間の入院や手術、自宅療養で家計が即座にショートする危険性がある。
- 自営業・フリーランス・非正規雇用者である:傷病手当金がなく、病気による収入減がダイレクトに生活困窮へ直結する。
- 血縁者からの経済的支援を期待できない、あるいは迷惑をかけたくない:病気になった瞬間にセーフティネットが自分自身しか存在しない。
- 女性特有の病気への遺伝的・体質的な不安があり、手頃な掛け金で安心を買っておきたい:月2,000円台の掛け捨て医療保険は強力な精神安定剤として機能する。
【独身 生命 保険】に関するよくある質問(FAQ)
Q1:独身なら保険には一切入らず、保険料をすべて新NISAに回すほうが資産形成上有利ではありませんか?
A1:投資効率の観点だけを見れば、保険料を投資信託に回すほうが期待リターンは高くなります。しかし、投資は「時間をかけて資産を増やす」仕組みであり、運用を始めて数か月〜数年の初期段階で大病を患った場合、元本割れした投信を取り崩すか、十分な治療費を捻出できずに借金を抱えるリスクが生じます。資産形成の土台を崩さないための「掛け捨て・月数千円の防御壁」と割り切り、投資と保険の役割を明確に分けるのが堅実な判断です。
Q2:2026年の現行制度下で、独身が選ぶべき最も合理的でおすすめの保険プランは?
A2:基本構成は「終身医療保険(掛け捨て・日額3,000〜5,000円/がん・三大疾病一時金特約付)」の1本で十分です。死亡保障は原則外すか、必要なら掛け捨ての少額短期保険(死亡保障100万〜200万円程度で月数百円)で補います。会社員であれば就業不能保険は優先度を下げても構いませんが、自営業・フリーランスであれば医療保険を削ってでも就業不能保険(月額10万〜15万円給付)を最優先で検討してください。
Q3:就職時に親がかけてくれていた保険を引き継ぎました。解約して見直すべきでしょうか?
A3:引き継いだ保険が「10年更新型の定期保険特約付き養老保険」など、無駄な死亡保障が含まれて月額1万円以上になっているなら、即座に見直しの対象です。ただし、親が2000年代前半以前に契約した「お宝保険(予定利率が高い終身保険や個人年金)」である場合、解約すると二度と同等の好利回りは得られません。契約時期と予定利率、解約返戻金の推移を保険会社から取り寄せ、貯蓄性資産として残すべきか否かを慎重に見極めてください。
まとめ:今後の動向と失敗しないための判断基準
「独身に生命保険は不要」というフレーズは、保険会社による過剰な営業トークへのアンチテーゼとして一定の説得力を持ちます。しかし、その主張を文字通り受け取り、何の準備もなしに完全な無保険状態で生きていくことは、経済的な綱渡りを続けることと同義です。
単身者が目指すべきは、「手厚い保障で毎月の手取りを削る」ことでも、「不要論に踊らされて丸腰で怯える」ことでもありません。自身の保有貯蓄額、雇用形態(公的保障の手厚さ)、性別特有のリスクを冷徹に棚卸しし、月額3,000円〜5,000円台の必要最小限の掛け捨て保障で致命傷を塞ぐことこそが、最も理にかなった現代の最適戦略です。
固定費の見直しは、早ければ早いほど将来にわたる余剰資金を大きく生み出します。まずは手元の保険証券を広げ、自分が「誰のために、何のリスクに対して、いくら払っているのか」を客観的に再点検することから始めてみてください。 (出典: 独身 生命 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
