実家暮らしでいくら入れる?平均3万〜5万の妥当性と親の本音を徹底検証
相次ぐエネルギー価格の改定や食料品インフレが家計を直撃する2026年、実家に身を置く社会人の間で「毎月いくら実家に生活費を入れるべきか」という議論がかつてないほど切実な問題として浮上しています。「相場は月3万〜5万円」とよく語られるものの、その金額が自身の収入に見合っているのか、あるいは親世代の家計負担を補うに足るものなのか、客観的な妥当性を見極めきれずに悩む人は少なくありません。
生活費の負担額は単なる金銭の授受にとどまらず、家族内における大人の自立、心理的な距離感、そして将来に向けた資産形成の成否を大きく左右します。本稿では、手取り額や年代別の適正相場から食費・水道光熱費のリアルな内訳、親側の秘められた本音に至るまでを精緻に検証し、後悔や軋轢を生じさせないための決定的な判断基準を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:実家に入れるお金は月額3万〜5万円が最多層である一方、家計安定の鉄則は固定額ではなく「手取りの15〜20%」を基準に算出することにあります。
- 要点2:食費・光熱費が高騰する情勢下、親が求める本音の核心は金銭そのもの以上に「大人の同居人としての当事者意識と敬意」です。
- 要点3:親への過剰な送金で自身の資産形成が滞る「入れすぎ問題」や依存を避け、明確な家計ルールと心理的境界線を敷くことが不可欠です。
【2026年最新基準】実家暮らしの平均相場は3万〜5万円?世間のリアルとデータ分析
各種金融機関や調査会社が実施した直近の意識調査によると、実家暮らしの社会人が家庭に入れている金額の全体平均は毎月37,000円〜43,000円前後を推移しています。分布ボリュームゾーンを見ると「3万円」と「5万円」に回答が集中しており、世間で語られる「3万〜5万円」という定説は統計的にも裏付けられています。
しかし、中央値や平均値の内側を覗くと、世代や収入に応じた著しい格差が存在します。生活費負担の2026年最新基準を紐解く上で見逃せないのが、「実家にお金をいくら入れるか」以前に、実家にお金を入れない割合が全体の約22〜26%に達しているという事実です。特に学生気分が抜けきらない若年層や、就職氷河期の名残あるいは非正規雇用で収入が極端に不安定な層において、「0円」のまま同居を続けているケースが散見されます。
一方で、実家暮らしの生活費平均は、住宅ローンの完済有無や親の年金受給状況によって必要額が激変します。年金生活に入った高齢の親と同居している家庭では、子側の拠出金が純粋な家計維持費として組み込まれるため、月額6万〜8万円を超える負担を担うケースも珍しくありません。一律の平均額に惑わされることなく、世帯全体のキャッシュフローを冷静に見極める視点が求められます。

手取り別・年代別の適正額一覧|20代・30代・新社会人が渡すべき金額の目安
家族間のトラブルを未然に防ぎ、持続可能な同居生活を続けるためのゴールデンルールは、金額を固定化するのではなく「手取り月収に対するパーセンテージ」で算出することです。家計管理のセオリーでは、実家に入れるお金の手取り別相場は「手取りの15%〜20%」が最も破綻しにくい適正範囲とされています。
| 項目・年代区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新社会人(22〜23歳) | 初任給手取り:約17万〜20万円 生活費目安:2万〜3万円 | 新社会人の実家暮らし生活費は初任給から2万〜3万円が主流 | 初年度はスーツ新調や通勤費の立替等で支出が嵩むため、無理せず2万円から開始し、2年目以降に増額するのが現実的。 |
| 20代中盤〜後半 | 手取り:約22万〜28万円 生活費目安:3万〜5万円 | 20代実家暮らしの平均金額は約3.5万〜4万円 | 手取りの15%相当である3.5万〜4万円がベスト。並行して月5万〜8万円の計画的貯金を走らせるべき時期。 |
| 30代社会人 | 手取り:約28万〜35万円以上 生活費目安:5万〜7万円 | 30代実家暮らしの生活費負担は5万円以上が過半数 | 30代で3万円以下は「親への寄生」と見なされやすい。親が年金受給期に入る家庭も多く、最低5万円は拠出が妥当。 |
| 高収入層(手取り40万超) | 手取り:40万円〜 生活費目安:7万〜10万円 | 実家居住のまま高収入を得る層の負担額:7万〜10万円 | ただし10万円を超えて入れ続けると、自身の結婚・住宅取得原資が削られるため、上限を7万〜8万円に据え置くのが賢明。 |
年代が上がるにつれて負担額を増やすべき理由は単なる給与の上昇だけではありません。親自身の収入減少(定年退職や嘱託再雇用による年収減)というライフステージの変化が背景にあります。親が60代半ばを越えている場合、30代の子どもが3万円しか入れない状態は、実質的に親の年金を取り崩して生活を支えてもらっている構図になりかねません。
食費や光熱費の内訳計算と一人暮らしとの生活費比較
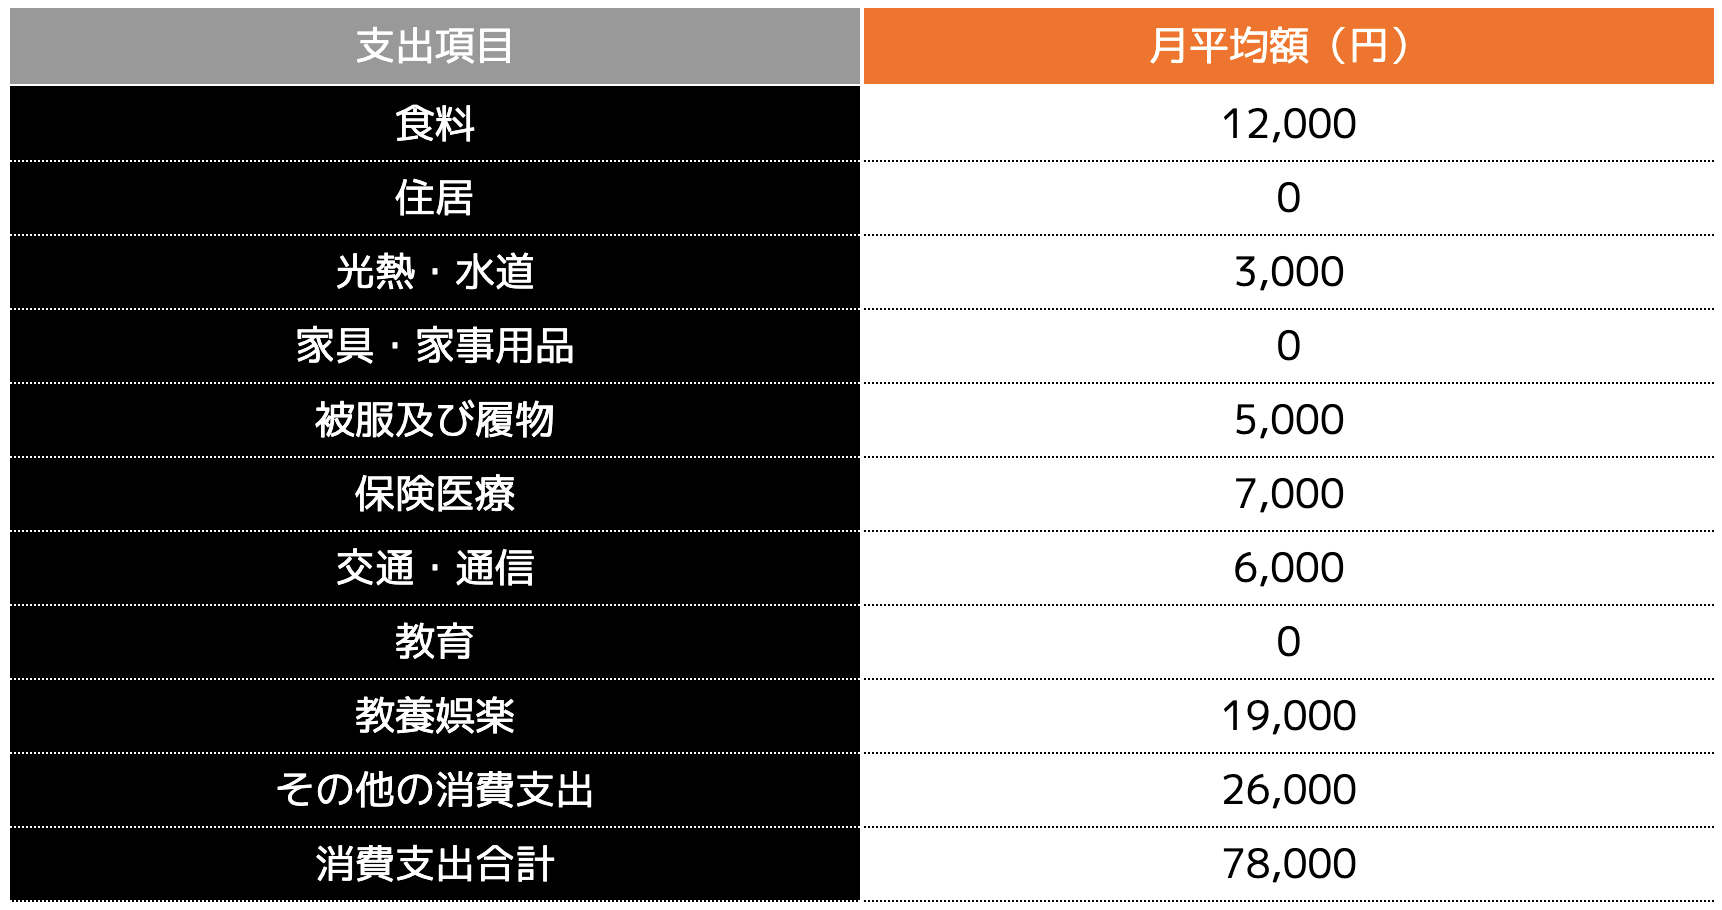
実家に納めるお金の正当性を理解するには、成人1人が1か月生活する際にかかる「基礎生活費」を因数分解する必要があります。総務省統計局の家計調査データおよび近年の物価指数をベースに試算した、大人の実質消費コストの内訳は以下の通りです。
大人が実家で暮らす際、純粋に自身の消費によって増加する食費や光熱費の内訳計算を行うと、最低限でも以下のコストが毎月確実に発生しています。
- 食費(朝・夕食および休日):約25,000円〜35,000円(食材価格の上昇を考慮した1人分原価)
- 電気・ガス・水道代(増加分):約8,000円〜12,000円(入浴、空調、家電使用による按分)
- 日用品・通信・雑費:約4,000円〜6,000円(トイレットペーパー、洗剤、Wi-Fi環境等)
これらを合算すると、住居費(家賃や固定資産税)を完全にゼロと仮定しても、実質消費原価だけで月額約37,000円〜53,000円に達します。つまり、毎月3万円しか実家に入れていない場合、食材費や光熱費の高騰分すら親が補填している計算になり、住居費や調理・洗濯などの家事労働対価は1円も支払われていないのがシビアな現実です。
ここで一人暮らしとの生活費比較を行うと、実家暮らしの圧倒的な経済的メリットが浮き彫りになります。民間賃貸住宅で単身生活を送る場合、家賃6万〜7万円を含めた生活費総額は平均して月14万〜17万円に達します。実家に毎月5万円を入れたとしても、一人暮らしと比べて毎月約9万〜12万円もの固定支出を抑制できていることになります。この浮いた資金を着実に積み立てることで、実家暮らしの貯金平均額は20代後半で300万〜500万円規模に達するなど、一人暮らし層と比べて大きな資産形成上のアドバンテージを享受できるのです。
【実態検証】「本当はいくら欲しい?」実家にお金を入れる親の本音と生の声
では、受け取る側の親は子どもの拠出額についてどう感じているのでしょうか。大手ポータルサイトの投稿欄や知恵袋、独自の保護者ヒアリングから見えてくるのは、建前と本音が複雑に交錯する親心のリアルです。
多くの親が口を揃えるのは、「金額の多さよりも、自立の姿勢を見せてほしい」という感情です。都内在住の60代母親は特番取材の手記でこう吐露しています。
「就職してもお金を一切入れず、電気をつけっぱなしにして食事が出てくるのを待つ子どもの姿に耐えられなくなった。1万円でもいいから『これ食費の足しにして』と渡してくれれば、大人として認められるのに」
一方で、実家にお金を入れる親の本音には、大きく分けて以下の2つの潮流が存在します。
①「別口座プール型」(約半数の親):
子どもから受け取った月3万〜5万円には一切手をつけず、別口座にそのまま貯金している親たちです。結婚資金や住宅購入の頭金、あるいは独立時の引越し費用として、後からサプライズで全額返還することを想定しています。「お金に困っているわけではないが、甘え癖をつけさせないための教育的措置として徴収している」というスタンスです。
②「生活費直結型」(年金・嘱託世帯の親):
近年急増しているのが、物価高と年金受給額の目減りにより、子どもの拠出金が純粋な生活維持に不可欠となっているケースです。「息子の給料から入る4万円がないと赤字になる」「食費が跳ね上がって以前の金額では足りない」という切実な声も多く、この場合は純粋な家計分担として5万〜6万円以上の協力が求められています。
一般に知られていない盲点|「実家にお金を入れすぎ問題」と自立を阻む共依存の罠
ネット上の言説では「実家にお金を多く入れるほど親孝行である」と賞賛されがちですが、ここには深刻な落とし穴が存在します。それが近年、心理カウンセラーやファイナンシャルプランナーが警告を発している実家にお金を入れすぎ問題です。
「親が生活に困っているから」「長男・長女としての義務感から」と、手取り25万円の中から毎月10万〜12万円もの大金を実家に入れ続けているケースがあります。その結果、本人の手元には交際費程度しか残らず、30代になっても預貯金がゼロに近い状態から抜け出せなくなる事態に陥るのです。これは自己犠牲による一時的な家計救済に見えて、長期的には自身の結婚、キャリアアップのための自己投資、将来の独立機会を完全に奪い去るリスクを孕んでいます。
さらに危険なのは、親子間で無意識に形成される「経済的・情緒的な共依存関係」です。子どもがお金を過剰に入れ、親が家事全般を完璧に担うという交換条件が成立してしまうと、双方が健全な心理的バウンダリー(境界線)を見失います。親側は「お金をもらっているのだから身の回りの世話をするのが当然」と子離れを拒み、子側は「高いお金を払っているのだから家事をやってもらって当然」と生活能力の獲得を放棄します。過剰な仕送りは、大人の自立を麻痺させる強力な足かせにもなり得るのです。
【プロの結論】家族社会学・共依存の視点から見出すべき教訓
実家に入れるお金は、「親への小遣い」でも「ホテルの宿泊代」でもありません。家族社会学的な視点に立てば、それは「保護関係から対等な共同生活者への契約移行料」と定義されます。子どもの頃の庇護関係を清算し、同じ屋根の下に住む大人同士として居住コストを分担する儀式こそが、生活費の納付です。したがって、金額を決める際は密室の阿吽の呼吸に頼るのではなく、家計簿や領収書をオープンにして互いの収支を共有し、対等なビジネスパートナーのように合意を形成するプロセスが極めて重要になります。
【プロの結論】実家暮らしを継続すべき人・今すぐ出るべき人の判断基準
実家暮らしを続ける選択が資産形成の強力な武器になるか、人生の停滞を招く毒になるかは、本人の明確な目的意識によって完全に二極化します。
▼実家暮らしを継続すべき人(推奨条件):
- 「3年で500万円貯めて住宅を購入する」「資格取得資金を貯める」など、明確な期限と金額目標がある人
- 実家に相場額(手取りの15〜20%)を入れた上で、毎月計画的に手取りの30%以上を貯蓄・投資に回せている人
- 料理、洗濯、掃除など、自分の身の回りの家事を自立して分担できている人
▼今すぐ一人暮らしを検討すべき人(注意信号):
- 浮いたお金をすべて趣味、外食、ギャンブル、浪費に使い込み、貯金がほとんどできていない人
- 「家事一切を親に依存している」状態を当然と感じ、生活能力が身についていない人
- 実家にお金を入れすぎるあまり自身の貯蓄が作れず、親との精神的距離が近すぎて自立の決断が下せない人

【実家 暮らし いくら 入れる】に関するよくある質問(FAQ)
Q1:新社会人は初任給の4月から生活費を入れるべきですか?
A1:初任給が出る4月または5月から納めるのが誠意の伝わる対応です。ただし、4月は定期代の自己立替やスーツ等の初期費用が重なるため、最初の数か月は「1万〜2万円」に抑え、夏のボーナス支給後や2年目から3万円に増額する形でも全く問題ありません。初任給では少額でも「初任給プレゼント」を添えて感謝を伝えることが何より関係性を良好にします。
Q2:親から「お金はいらないから将来のために貯金しなさい」と言われたらどうするべきですか?
A2:親の言葉を鵜呑みにして甘え切るのではなく、浮いた生活費相当分(月3万〜5万円)を「確実に貯蓄用専用口座へ自動積立する」ルールを課してください。また、現金を受け取らない親であっても、固定資産税の支払いや家電の買い替え費用、お中元・お歳暮の手配、あるいは定期的な外食費を肩代わりするなど、別の形で家計負担を分散するのが大人の振る舞いです。
Q3:ボーナス(賞与)からも実家に追加でお金を入れるべきでしょうか?
A3:原則として毎月の生活費を適正額納めていれば、ボーナスから定額を拠出する義務はありません。ただし、普段の月額負担が2万〜3万円と少なめに設定されている場合は、ボーナス時に5万〜10万円程度を「感謝金」として上乗せするのが一般的です。あるいは、実家の固定資産税や火災保険料などの年払い固定費をボーナスから一部負担する取り決めも非常に効果的です。
Q4:実家に一銭もお金を入れない生活を続けると、どのようなリスクがありますか?
A4:最大の弊害は「金銭感覚と生活能力の乖離」です。住居費や光熱費の実費感を掴めないまま30代を迎えると、いざ独立や結婚の場面で家計設計が破綻しやすくなります。また、親側にも無意識の不満が蓄積し、日常の些細な言動から親子喧嘩が頻発するなど、家庭内の心理的安全性が著しく損なわれるリスクがあります。
まとめ:2026年を賢く生き抜く「実家の生活費負担」決定版ルール
物価高騰と先行きの不透明感が続く時代において、実家暮らしという選択肢は、正しく活用すれば将来に向けた強固な資産基盤を築くための強力なセーフティネットとなり得ます。その成否を分ける決定打こそが、「実家に入れるお金の透明性と規律」です。
世間の平均相場である「月3万〜5万円」を思考停止で真似るのではなく、自身の「手取り月収の15〜20%」を基準軸に据えてください。そして、大人1人が消費する食費・光熱費の内訳を直視した上で、親と率直に対話することがスタートラインとなります。過剰な負担で自身の未来を犠牲にすることなく、かといって親の善意に甘えきることのない適切な境界線を引くこと——これこそが、家族円満と経済的自立を両立させる唯一確実な解答です。 (出典: 実家 暮らし いくら 入れる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
