怪しい投資会社一覧と手口の実態!金融庁警告リストと見分け方2026
資産形成への関心が高まる社会の潮流を悪用し、個人から多額の資金を詐取する悪質な投資グループの跳梁跋扈(ちょうりょうばっこ)が深刻化しています。2026年に入り、警察庁および国民生活センターがまとめた最新の被害推計でも、SNSや巧妙に偽造された取引画面を入り口とする投資被害は依然として高止まりを続けており、被害者の年齢層も若年層から退職世代まで急速に拡大しています。「著名な経済学者が推奨しているから」「友人から紹介されたから」という理由で、金融庁に登録すらされていない無登録業者に全財産を投じてしまうトラブルが後を絶ちません。
投資の勧誘を受けた際、最も重要な第一歩は「その企業が実在し、正規の法規を遵守して登録されているか」を客観的な一次情報で確認することです。金融庁の公式サイトでは無登録で金融商品取引業を行っている業者の警告リストが公表されていますが、悪質業者は社名を次々と変え、摘発を逃れながら新たな手口を生み出しています。本稿では、最新の警告リストに並ぶ業者の実態をえぐり出し、詐欺グループが仕掛ける巧妙な罠の構造と、資産を守るための具体的な判別基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融庁の「無登録で金融商品取引業等を行う者の名称等」リストには数百社を超える危険な業者が掲載されており、大半が架空住所や無許可の海外法人を隠れ蓑にしている。
- 要点2:「元本保証で月利数%」を謳う勧誘は出資法違反であり100%詐欺のシグナル。初期に少額の利益を出金させて油断させるポンジ・スキームが横行している。
- 要点3:怪しい勧誘を受けたら直ちに財務局登録番号を正規データベースで照会し、万が一送金してしまった場合は二次被害に警戒しつつ迅速に弁護士や公的窓口へ相談する必要がある。
【実態公開】金融庁警告リストに載る「無登録業者」の特徴と共通パターン
金融庁が定期的に公表している「無登録で金融商品取引業等を行う者の名称等」の警告リストには、毎月のように新たな団体や屋号が追加されています。金融庁警告リスト無登録業者の顔ぶれをつぶさに精査すると、そこには明確な共通パターンが存在します。代表的なものは、実在する大手金融機関や有名ファンドと一文字違いの商号を名乗る手口、あるいは東京都心の超一等地にバーチャルオフィスを構え、実態のないペーパーカンパニーを通じて営業電話やネット勧誘を仕掛ける手口です。
日本国内で有価証券の売買、投資一任契約、暗号資産の交換業務、あるいはファンド持分の募集を行う事業者は、金融商品取引法に基づき財務局への登録が義務付けられています。しかし、警告リストに載る業者はいずれもこの認可を得ていません。彼らは「海外の拠点で認可を取得しているため日本の法律は適用されない」「特別なプライベートファンドだから金融庁の登録が免除されている」といった虚偽の詭弁を弄(ろう)して投資家を丸め込もうとします。
正規業者か否かを確認する最大の防壁は、財務局登録番号確認方法を正しく実践することです。業者のウェブサイトの最下部に「関東財務局長(金商)第○○号」といった記載があったとしても、それだけで信用してはなりません。詐欺グループは廃業した他社の登録番号や、完全に架空の番号を平然とコピペして掲載します。必ず金融庁の公式サイト内にある「免許・許可・登録等を受けている業者一覧」のPDFおよび検索システムで、企業名と登録番号が完全に一致するかを直接照合しなければなりません。

【データ比較】2026年最新の投資詐欺手口と被害統計|危険なシグナルを徹底検証
2026年最新投資詐欺ニュースや警察庁の発表データを検証すると、詐欺の主戦場は対面勧誘からデジタル空間へと完全に移行しています。かつて主流だった対面での強引なセールスに代わり、アルゴリズムを悪用したターゲティング広告からクローズドな連絡手段へと引き込む手口が定着しました。国民生活センター相談事例においても、相談者の半数以上が「最初はSNS上の投資勉強会だと思った」と証言しています。
| 詐欺類型・手口 | 平均被害額・統計傾向 | 一般的な基準・法定相場 | 編集部の見解・評価 |
|---|---|---|---|
| SNS型投資グループ詐欺 (著名人なりすまし・LINE誘導) | 1件あたり平均約1,200万円。 相談件数は前年同期比18%増で推移。 | 公的な投資助言業者はLINEの閉鎖空間で個人振込を指示しない。 | 極めて危険。グループ内の「儲かりました」という発言は全員サクラと断定してよい。 |
| 暗号資産投資詐欺 (偽取引所・AI自動売買ツール) | 被害額の中央値は400万〜800万円。 20代〜40代の被害が約6割を占める。 | 国内暗号資産交換業者は金融庁登録必須。月利10%超の安定運用は市場構造上不可能。 | 暗号資産投資詐欺実態の典型。画面上の残高が増えても出金時に多額の手数料を要求される。 |
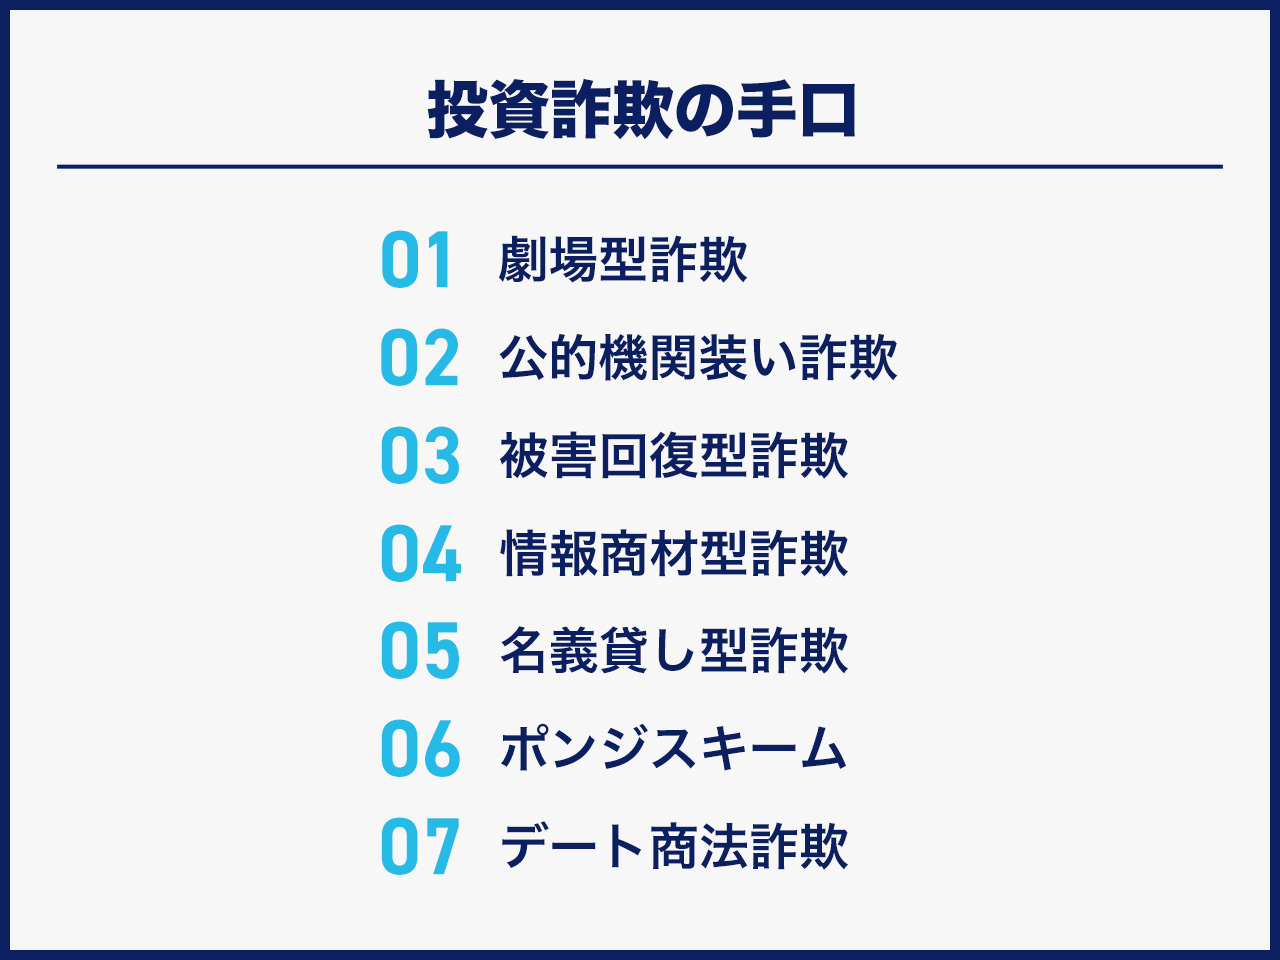
| 未公開株・事業出資勧誘 (上場確実・グリーンエネルギー等) | 被害総額が数千万円〜億単位に及ぶケースが頻発。シニア層が標的。 | 一般個人に未公開株の縁故取得話が電話やDMで回ってくるルートは皆無。 | 未公開株勧誘トラブルは劇場型が基本。「別の業者が高値で買い取る」という電話は同一グループ。 |
| 高配当型ポンジ・スキーム (海外FXファンド・AI運用) | 1組織あたりの被害総額が100億円超に達する事例が続出。 | 長期の世界株式インデックスでも年利換算5〜9%が妥当な相場感。 | ポンジスキーム見分け方の基本は「配当原資の透明性」。後発出資者の資金を回しているに過ぎない。 |
これらのデータが示す通り、投資詐欺手口と特徴は「利回りの異常な高さ」と「振込先の不審さ」に集約されます。正規の金融取引において、振込先口座が個人名義や、勧誘会社とは全く異なる無関係な合同会社名義になっていることは絶対にあり得ません。口座名義が不自然である時点で、資金洗浄用のトバシ口座(不正売買された口座)が使われている動かぬ証拠です。
なぜ騙されるのか?巧妙化するポンジスキームの見分け方と心理的トラップ
「自分は騙されない」と自信を持っていた知性ある人々が、なぜ全財産を投じるまでに追い込まれてしまうのか。そこには人間の認知バイアスを徹底的に突き崩す、計算し尽くされた心理誘導の罠が潜んでいます。最大の要因は、古くから存在する詐欺手法でありながら現代のテクノロジーと融合した「ポンジ・スキーム」の進化形です。
悪質業者は、最初から全額を奪おうとはしません。まず数十万円程度の少額投資を促し、1〜2ヶ月後には「配当」として数万円を実際に投資家の銀行口座へ振り込みます。あるいは、精巧に作られた偽のアプリ画面上で、資産が日ごとに増えていく様子をリアルタイムで見せつけます。この「実際に出金できた」「目の前で数字が増えている」という実体験が、人間の論理的思考を麻痺させます。「この話は本物だった」と確信した投資家は、自発的に退職金や預金を解約し、数千万円単位の資金を追加投入してしまうのです。
さらに詐欺師が必ず持ち出す殺し文句が「元本保証」です。しかし、預金保険法の対象となる銀行預金などを除き、投資商品において元本を保証して資金を集める行為は出資法第2条で明確に禁じられています。元本保証違法リスクを認識していれば、「絶対に損をしない投資案件」という勧誘文句が出た瞬間、その取引が刑事罰の対象となる違法行為であると見抜くことができます。リスクとリターンは常に表裏一体であり、高い利回りを約束しながら元本を保証するスキームは、経済合理性から見ても100%破綻するようにできています。
【実態検証】SNS投資グループの罠とネット上の評判・口コミの嘘
近年もっとも相談件数が急増しているのが、SNS投資グループ怪しいと話題になるクローズドコミュニティの存在です。被害者たちの手記や公的機関への相談記録を検証すると、驚くほど画一的なシナリオが浮かび上がってきます。
きっかけは、FacebookやInstagramに表示される「有名経済ジャーナリストの無料投資塾」や「株式投資の極意を伝授」という広告です。リンクをクリックするとLINE公式アカウントへの友だち追加を促され、そこから数十人から百人規模のグループチャットに招待されます。グループ内では「先生」や「アシスタント」と呼ばれる人物が毎日相況を解説し、それに対して他の参加者が「先生の指示通りに買ったら数百万円儲かりました!」「ありがとうございます!」と感謝のメッセージや高級時計の画像を次々と投稿します。
しかし、取材や警察の捜査で判明している現実は冷酷です。そのグループ内で発言している参加者の9割以上は、同一の詐欺グループが運用するサクラのアカウントです。心理学でいう「社会的証明の原理」が働き、周囲全員が利益を出している光景を見せつけられることで、孤立した本物の標的は「自分だけが乗り遅れているのではないか」という焦燥感に駆られます。
さらに注意すべきは、投資会社評判口コミをインターネット検索で調べても、偽装工作が施されている点です。悪質業者はSEO対策を施したサテライトブログを大量に作成し、「○○投資会社は怪しい?実際にやってみたら本当に稼げた!」といった提灯記事を検索上位に並べています。Yahoo!知恵袋や掲示板など立場の利害がない場で「出金できない」「連絡が途絶えた」という悲痛な叫びが書き込まれて初めて、ネット上の偽りの評判が暴かれるのが実情です。
一般に知られていない盲点とネットの誤解|「海外ライセンス所有」の甘い罠
投資の勧誘を受ける際、ネット上の知識を中途半端に身につけた人ほど引っかかりやすい盲点が存在します。その最たるものが、「海外の金融ライセンスを保有しているから安全」という言説です。
多くの無登録業者は、自社サイトに英語の登録証を掲示し、「キプロス証券取引委員会(CySEC)やセントビンセント・グレナディーン諸島の金融庁から認可を受けているグローバル企業」とアピールします。しかし、これには2つの重大な嘘が含まれています。第一に、タックスヘイブンや規制の緩い小国では、ペーパーカンパニーを作って名目上の登録料を支払うだけで容易に取得できるライセンスが存在します。第二に、たとえ海外で正規の免許を持っていたとしても、日本居住者に対して投資の勧誘を行う場合は、日本の金融庁(財務局)への登録が法的に必須です。
日本の金融庁による認可を受けていない海外業者は、投資者保護基金の対象外であり、万が一資金を持ち逃げされたり倒産したりしても、日本の法執行機関が海外の資産を差し押さえることは極めて困難です。「世界基準の金融商品だから日本の古い法律に縛られない」という甘言は、国内法による監視の目を逃れるための常套句にすぎません。
【プロの結論】安全な資産運用と危険な投資を峻別する判断基準
金融資産を安全に増やすための本質的なアプローチと、詐欺的な甘言に翻弄される危険な行動には、明確な境界線が存在します。以下の判断基準をもとに、ご自身の資産管理のスタンスを冷徹に見つめ直してください。
【資産運用を任せても安全な環境・向いている行動】
- 金融庁に「第一種金融商品取引業者」または「投資助言・代理業者」として正式に認可されている大手証券会社や信託銀行を利用している。
- 振込先が証券会社本社の正規分別管理口座(信託保全)であり、入出金が投資家自身の名義で完結している。
- 相場の上下動や元本割れリスクを論理的に説明され、短期的な倍増ではなく年利3〜7%程度の長期分散投資を受け入れている。
【今すぐ資金を引き揚げ、接触を断つべき危険な兆候】
- 連絡手段がLINE、Telegram、WhatsAppなどの非公開SNSに限定されており、固定電話番号や正確な実店舗の所在地が不明である。
- 振込先口座が個人名や、事業実態の見えない合同会社など、案内されたサービス名と全く異なっている。
- 「あなただけに教える特別な枠」「元本保証」「AIによる自動取引で月利10%以上確実」など、リスクを否定する甘言が並んでいる。
- 資金を引き出そうとすると「出金するには納税が必要」「保証金を追加入金しなければ口座を凍結する」と理由をつけて現金の送金を要求してくる。
もしすでに資金を振り込んでしまい、「出金ができない」という段階に達している場合、相手との交渉で解決することは不可能です。相手は詐欺のプロであり、時間を引き延ばして資金洗浄を完了させることだけを目的にしています。この局面で直ちに行うべきは、警察への被害届提出と、金融詐欺事案に精通した法曹関係者への返金請求弁護士相談です。振込先口座の凍結(振り込め詐欺救済法に基づく手続き)を迅速に行えるかどうかが、わずかでも資金を回収できるか否かの唯一の分水嶺となります。
【怪しい投資会社一覧】に関するよくある質問(FAQ)
Q1:金融庁の警告リストに名前が載っていなければ、その投資会社は信用しても大丈夫ですか?
A1:いいえ、全く安全の証明にはなりません。金融庁の警告リストは、警察や被害者からの情報提供・調査を経て「無登録営業が確認された業者」が順次追加される仕組みです。悪質業者は摘発や警告を逃れるために数ヶ月単位で会社名やサイトのURLを変更するため、リストに未掲載の「新規の詐欺グループ」が無数に活動しています。確認すべきは「警告リストに載っていないか」ではなく、「金融庁の正規登録業者リストに載っているか」です。
Q2:出金を依頼したところ「利益に対する20%の税金を先に振り込まないと出金できない」と言われました。本当ですか?
A2:100%詐欺の手口です。正規の金融機関や取引所において、利益から税金を差し引いて出金することはあっても、「税金分を別の個人口座や別口座に前払いで振り込ませる」という仕組みは税法上も商慣習上も存在しません。追加入金をさせ、さらに被害額を拡大させる典型的な詐欺の手口ですので、絶対に追加で送金してはなりません。
Q3:騙されたことに気づいた場合、どのような窓口に相談すれば良いですか?
A3:まずは証拠の保全(LINEのトーク履歴、振込明細書、案内されたウェブサイトの画面キャプチャ)を直ちに行ってください。その上で、警察相談専用電話(#9110)や最寄りの警察署の知能犯係、国民生活センター(消費者ホットライン188)へ通報してください。また、振込先口座の凍結要請や返金請求を進める場合は、投資詐欺対応の実績が豊富な弁護士に迅速に相談することが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
2026年という時代において、情報技術の進化は私たちの資産形成を便利にした反面、詐欺グループに対しても高度な隠蔽工作とターゲティングの武器を与えてしまいました。AIによる精巧な有名人のディープフェイク動画や、実在企業と見分けがつかない偽の取引プラットフォームが、日常のSNSフィードに紛れ込んでいます。
資産を守るために不可欠なのは、「世の中にノーリスクで高利回りの投資話は絶対に存在しない」という普遍の真理を胸に刻むことです。どれほど親切に見えるアドバイザーであっても、どれほど魅力的な実績を提示されても、金融庁の正式な登録がない業者の言葉に耳を貸してはなりません。自身の資産と生活の平穏を守るため、常に一次情報に立ち返り、客観的なファクトチェックを怠らない姿勢を徹底してください。 (出典: 怪しい投資 会社 一覧(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
