ぶっちゃけ40代の貯金額は?平均値の罠と格差の真相【2026最新】
人生の折り返し地点を迎え、仕事での責任や家庭環境が大きく変化する40代。同世代の年収や資産額がふと気になりつつも、親しい同僚や学生時代の友人に対して「ぶっちゃけ、今どれくらい貯金がある?」と単刀直入に聞くのは極めて憚られるものです。
公的データや銀行系シンクタンクの調査報告書を紐解くと、ニュースなどで頻繁に報じられる「平均貯蓄額」と、私たちが日々実感している懐事情との間には、耳を疑うほどの大きな隔たりが生じています。2026年現在の公的統計データと現場のリアルな証言をもとに、40代が直面している資産形成のリアルな実態を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40代の貯金額は「平均値」と実態を表す「中央値」に数倍の開きがあり、単身世帯の中央値は50万〜100万円前後、ファミリー世帯でも200万円台にとどまる。
- 要点2:40代単身者の約3割超、二人以上世帯の約2割超が金融資産を持たない「貯蓄ゼロ世帯」であり、深刻な資産格差が進行している。
- 要点3:教育費のピークや住宅ローンの重圧が重なる時期だが、手取り年収に合わせた家計防衛と新NISAを活用した現実的な資産形成が挽回の鍵となる。
【2026年最新】ぶっちゃけ40代の貯金額はいくら?平均値の罠と中央値のリアル
金融広報中央委員会の最新世論調査(家計の金融行動に関する世論調査)やJ-FLEC(金融経済教育推進機構)の公表データを精査すると、40代の懐事情に関して最も注意すべきなのは「平均値の罠」です。ニュース記事などで「40代の平均貯金額は約800万〜900万円」といった数値を目の当たりにし、我が身を振り返って愕然とした経験を持つ方も少なくないはずです。
しかし、この平均値は一部の超富裕層や億単位の金融資産を持つ世帯が極端に数値を引き上げている統計上の産物に過ぎません。データを小さい順に並べた中央の値である40代貯金額の中央値に目を向けると、現実は全く異なる様相を見せています。
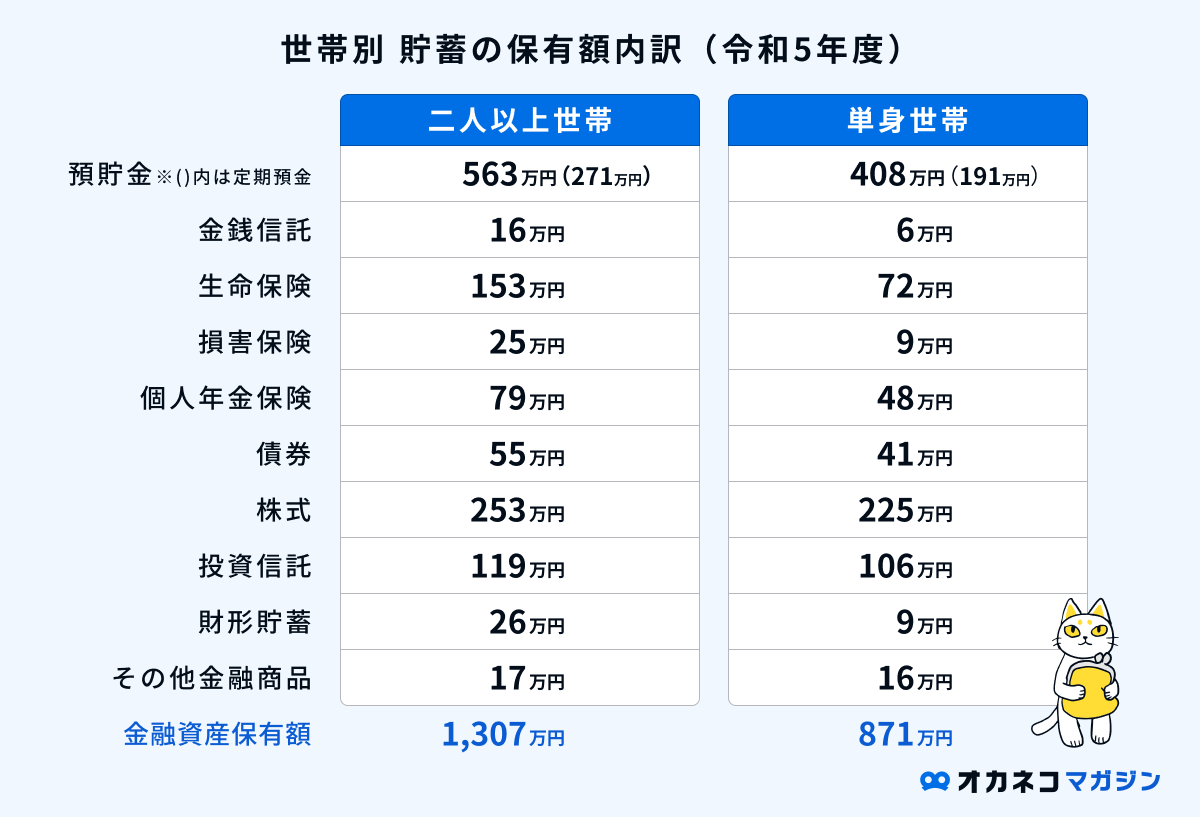
単身世帯における金融資産保有額の中央値は約50万〜100万円、二人以上のファミリー世帯であっても約220万〜300万円程度がリアルな着地点です。すなわち、ごく標準的な生活を送る40代の資産規模は、一般にイメージされる大台の1,000万円には遠く及ばないのが偽らざる真実です。40代貯金平均値とリアルな格差は、メディアの数字だけを追っていては見えてこない巨大な断層を形成しています。

【単身・既婚別データ】40代独身と二人以上世帯の金融資産を徹底比較
ライフステージの違いによって、40代の資産状況は劇的に分断されます。独身生活を謳歌する単身者と、子育てやマイホーム購入を経験している二人以上世帯では、保有資産のボリュームだけでなく「貯蓄ゼロ」に陥っている層の割合にも顕著な差が存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 40代独身のぶっちゃけ貯金額(平均値) | 約650万〜750万円 | 手取り年収の約1.5倍〜2倍 | 富裕層の偏りが著しく、実態より数百万円高く算出されている典型例。 |
| 40代独身の中央値 | 約50万〜100万円 | 生活防衛資金(生活費3〜6ヶ月分) | 病気や失職などの突発的リスクに脆弱な水準。早急な立て直しが必要。 |
| 40代二人以上世帯の金融資産(平均値) | 約800万〜950万円 | 手取り年収の約1.8倍〜2.5倍 | 共働きパワーカップルの資産形成が押し上げ要因となっている。 |
| 40代二人以上世帯の中央値 | 約220万〜300万円 | 教育資金・住宅維持費のプール | 多額の出費を控える子育て世代にとって、決して潤沢とは言えない現実。 |
| 40代貯蓄ゼロ世帯の割合 | 単身:約32〜36% 二人以上:約22〜26% | 全世代平均で約20〜30% | 独身者の3人に1人、ファミリー層の4人に1人が「資産なし」というシビアな現実。 |
特筆すべきは、40代貯蓄ゼロ世帯の割合の高さです。単身者の3割以上、ファミリー世帯でも4世帯に1世帯が、日常的な入出金口座以外にまとまった金融資産を保持していません。「40代にもなれば自然とお金が貯まるだろう」という20代・30代の頃の楽観的な予想は、多くの人々にとって崩れ去っている実態が浮き彫りになっています。
40代で貯金がない決定的な理由|教育費と住宅ローンの「二重苦」
なぜ働き盛りで年収もピークに近づくはずの年代において、これほど多くの人が資金難に喘いでいるのでしょうか。そこには、40代特有のライフステージがもたらす構造的な要因があります。40代で貯金がない決定的な理由は、本人の浪費癖だけではなく、複数の固定負担が一挙に襲いかかる時期と重なる点にあります。
最大の要因は、40代教育費と住宅ローンの負担が同時期に最大化することです。30代前半から半ばで組んだ住宅ローンの返済が続く一方で、子どもが中学生から高校、大学へと進学するタイミングを迎えます。文部科学省の試算でも明らかな通り、高校・大学期にかかる学費や塾代、各種受験費用は家計の現金を容赦なく奪い去ります。
「給料日は右から左へ消えていく」「毎月のキャッシュフローは完全に赤字で、ボーナスで帳尻を合わせるのが精一杯」という声は、現場取材でも数多く耳にします。さらに昨今の継続的な物価上昇と社会保険料の引き上げが重なり、額面給与が増えても可処分所得が伸び悩む現象が、家計の貯蓄余力を極限まで削ぎ落としています。

【実態検証】「みんな本当に貯めてる?」SNS・現場座談会に見るリアルな声
公の場では決して明かされない、インターネット上の赤裸々なコミュニティや匿名の座談会から、生活者の生々しい本音を検証しました。ぶっちゃけ40代貯蓄のネットの反応を覗くと、世間の二極化に対する焦燥感と諦めが色濃く漂っています。
「X(旧Twitter)を見ていると『新NISAで含み益が1,500万円突破』『40歳で資産5,000万円達成』といった華々しい報告ばかりがタイムラインに流れてきて、自分の通帳残高を見るのが嫌になる」(42歳・メーカー勤務男性)
「知恵袋や掲示板で『40代既婚、貯金150万円はヤバいですか?』という投稿を見たとき、心の底から共感した。うちは中3と小6の塾代だけで月10万円近く飛んでいき、とても投資に回すお金なんて残らない」(45歳・パート勤務女性)
「独身の気楽さで趣味に注ぎ込んできたが、40代半ばになって体力の衰えを感じ、ふと預金残高を見たら40万円しかなかった。親の介護問題も現実味を帯びてきて、夜中に冷や汗が出る」(44歳・IT関連単身男性)
華やかな投資成功談が可視化されやすいSNS空間と、日々の生活防衛に追われる現実社会とのギャップは極めて大きく、多くの40代が「自分だけが取り残されているのではないか」という強い心理的孤独とプレッシャーを抱えている様子が伝わってきます。
一般に知られていない盲点と誤解|老後2000万円問題の現実と手取り年収の壁
40代の家計相談において頻繁に見受けられるのが、「今さら少額を積み立てたところで、老後2,000万円問題など到底クリアできない」という極端な諦観です。しかし、この思考パターンこそが資産形成を妨げる最大の罠となっています。
40代老後資金の目標額と真相を客観的に精査すると、すべての世帯が一律に2,000万円から3,000万円の現金を定年時に一括保有していなければ破綻するわけではありません。退職金の受取見込み額、将来の公的年金受給額、そして持ち家の有無や住宅ローンの完済時期によって、各家庭が個別に用意すべき正味の不足額は大きく変動します。
また、40代手取り年収と貯蓄率の目安についても非現実的な目標を掲げる必要はありません。一般論として「手取りの20%を貯蓄に回すべき」と語られがちですが、支出のピークを迎えている40代子育て世帯において、毎月20%の貯蓄を維持するのは至難の業です。この時期は「手取りの5%〜10%」を最低限の防衛ラインとし、赤字を出さずに少額でも資産形成の仕組みを止めないことこそが、家計行動学的な最適解です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
40代からのマネープランにおいて、全員が一律の手法を取ることは極めて危険です。現在の家計健全度に応じて、取るべき行動基準は明確に分かれます。
【今すぐ資産運用を加速させるべき人の条件】
・生活費の半年分から1年分に相当する「生活防衛資金」が普通預金に確保できている。
・消費者金融やクレジットカードのリボ払い、マイカーローンなどの高金利負債を完済している。
・住宅ローンの返済比率が手取り収入の25%以内に収まっており、ボーナス払いに依存していない。
【投資よりも家計改善・負債整理を最優先すべき人の条件】
・預金残高が生活費の3ヶ月分未満で、突発的な医療費や家電の故障に対応できない。
・金利3%を超えるフリーローンや分割払いを日常的に利用している。
・子どもの大学進学費用(初年度納付金など)の目処が立っておらず、1〜2年以内に多額の現金が必要になる。
【プロの結論】資産形成を立て直す処方箋|新NISA活用と家計の見直し基準
40代から資産形成を本格化させるにあたり、最も強力な武器となるのが制度拡充された新NISA(少額投資非課税制度)です。新NISAを活用した資産形成は、若年層専属の特権ではありません。40代からであっても、定年退職を迎える60歳〜65歳までには15年〜20年以上の投資期間を確保することが可能です。
長期・分散・積立投資の原則に則り、全世界株式や全米株式などのインデックスファンドに毎月3万円〜5万円を愚直に積み立てるだけでも、想定利回り(年3〜5%程度)を維持できれば、定年を迎える頃には1,000万円前後の資産を形成できる蓋然性は十分にあります。
ただし、焦って生活費を切り崩して投資に回すのは本末転倒です。まずは以下の優先順位を守り、家計の基礎体力を整える手順が求められます。
1. 固定費の徹底的な棚卸し:大手キャリアから格安SIMへの移行、過剰な民間医療保険の解約、利用頻度の低いサブスクリプションの整理。
2. 生活防衛資金の確保:いかなる投資にも手を付けず、まずは現金で生活費の半年分(単身なら50万〜100万円、既婚なら150万〜200万円程度)を専用口座に隔離する。
3. 自動積立の自動化:給与受取直後に先取りで新NISAのつみたて投資枠へ資金が流れる仕組みを構築し、「残ったお金で生活する」規律を作る。
【ぶっちゃけ 貯金額 40代】に関するよくある質問(FAQ)
Q1:40代で貯金がほぼゼロの場合、ここから巻き返すのは手遅れですか?
A1:決して手遅れではありません。40代は人生の中で最も支出が多い山場であるため、貯蓄が一時的に底をつく世帯は珍しくありません。まずは生活防衛資金として100万円を貯めることを第一目標とし、固定費の削減と並行して少額から積立投資を開始することで、50代の「支出減少期(子どもの独立後)」に向けた強固な基盤を築くことができます。
Q2:40代独身で貯蓄額500万円は、客観的に見て多い方ですか?
A2:客観的な統計データに照らし合わせると、十分に堅実な水準です。40代単身者の貯金額中央値は約50万〜100万円にとどまるため、500万円を純粋に保有していれば同世代の中で上位30%前後に位置します。ただし、将来の住居確保(賃貸継続か購入か)や老後資金を見据えた場合、現金預金だけでなく新NISAなどを併用して資産の目減りを防ぐ運用が推奨されます。
Q3:子どもの大学進学費用と老後資金、40代はどちらを優先して準備すべきですか?
A3:時間的な猶予の観点から、教育資金の準備が最優先となります。大学進学費用は支払時期が確定しており、株式などの価格変動リスクに晒すことができないため、現金預金や学資保険などで手堅く確保する必要があります。老後資金は教育費の負担が抜ける50代以降に積立額を劇的に引き上げることでリカバリーが可能です。
まとめ:2026年最新の40代家計事情から見出す次の一歩
2026年最新の40代家計事情まとめとして見えてきたのは、華やかな平均値の影に隠された「中央値の低さ」と「二極化の深刻さ」でした。周囲と自分を比較して無用な劣等感を抱く必要もなければ、「周りも貯めていないから」と油断して現実から目を背けることも避けるべきです。
40代は出費の嵐が吹き荒れる過酷な時期であると同時に、定年までの挽回期間が残されている最後の黄金期でもあります。まずは自身の家計バランスを冷静に直視し、固定費の削減と新NISAを活用した着実な一歩を踏み出すことが、将来の安心を勝ち取る最短の道筋となります。 (出典: ぶっちゃけ 貯金額 40代(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
