60歳年金受給は本当に大損か?最大24%減額の罠と後悔しない決断基準
定年退職を迎える60歳前後は、人生の後半戦における家計戦略を決定づける重大な分岐点です。「公的年金を60歳から前倒しで受給すべきか、それとも原則である65歳まで待つべきか」という悩みは、シニア層だけでなく50代の現役世代にとっても切実な関心事となっています。
長引くインフレや将来の給付水準に対する懸念が広がる2026年現在、SNSやマネー相談の現場では「早くもらい始めたが、後から激しく後悔した」「繰上げ受給は絶対に大損だ」という悲痛な声が散見されます。一方で、「健康なうちに受け取って自己投資や旅行に充てるのが最も合理的」と説く実利主義的な見解も根強く存在します。本稿では、制度の根底にある冷厳な数値データ、知られざる制度的トラップ、そして現場の当事者が明かした生の体験談をもとに、60歳受給の真実を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給による減額率は生涯固定で最大24%減となり、受給総額が逆転する損益分岐点は「80歳10か月」前後に位置する。
- 要点2:「後悔した」と嘆く最大の引き金は額面の減額だけでなく、障害年金の請求権喪失や遺族年金との調整、在職老齢年金による支給停止の罠にある。
- 要点3:健康状態や保有資産、就労状況によっては繰上げが有効な戦略となる場合もあり、表面的な額面ではなく「手取り額」と「人生の価値配分」での判断が不可欠である。
【真相検証】60歳からの年金受給は本当に損なのか?最大24%減額と一生続くデメリットの真実
公的年金の受給開始年齢は原則65歳ですが、希望すれば60歳から64歳11か月までの間に前倒しして受け取る「繰上げ受給」が認められています。ネット上では「もらえるものは早くもらった方が得」という論調が見受けられる一方、FPや社労士などの専門家の多くは極めて慎重な姿勢を崩しません。その最大の理由は、年金繰上げ受給デメリットの根本にある「不可逆性」にあります。
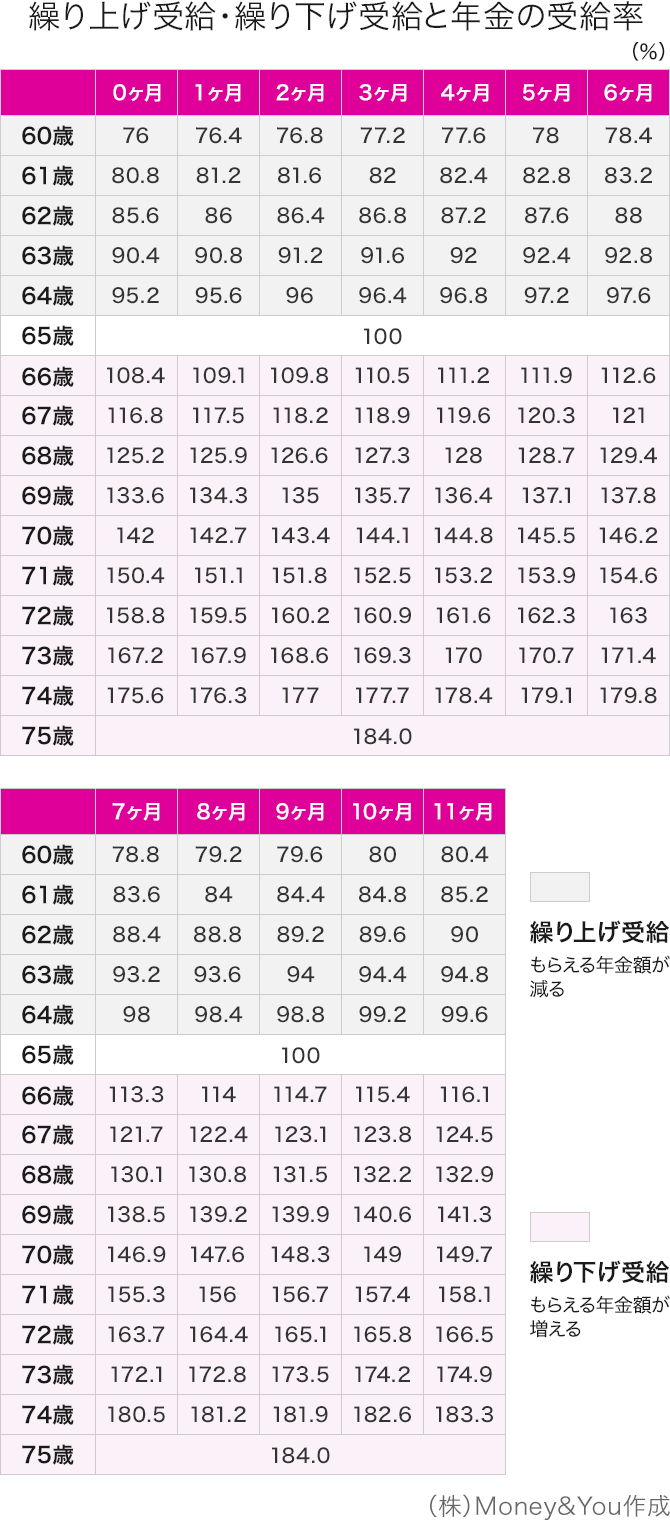
2022年4月の制度改正以降、昭和37年(1962年)4月2日以後に生まれた方の減額率は「月あたり0.4%」に緩和されました。それ以前の月0.5%(最大30%減)と比較すれば緩和されたとはいえ、60歳0か月で受給請求を行った場合、最大24%の減額(0.4% × 60か月)が適用されます。月額20万円を受け取れるはずだったモデル世帯であれば、受給額は生涯にわたって月額15万2000円に固定されます。
最も警戒すべきは、この減額された支給率が65歳を迎えても、75歳、85歳になっても「一生涯にわたって解除されない」という事実です。さらに、一度提出した繰上げ請求は法律上いかなる理由があっても取り消すことができません。「物価が上がって生活費が足りなくなったから元の受給額に戻したい」「再就職が決まったから受給を一時停止したい」といった要望は一切通用しないのが、公的年金制度の冷徹な現実です。
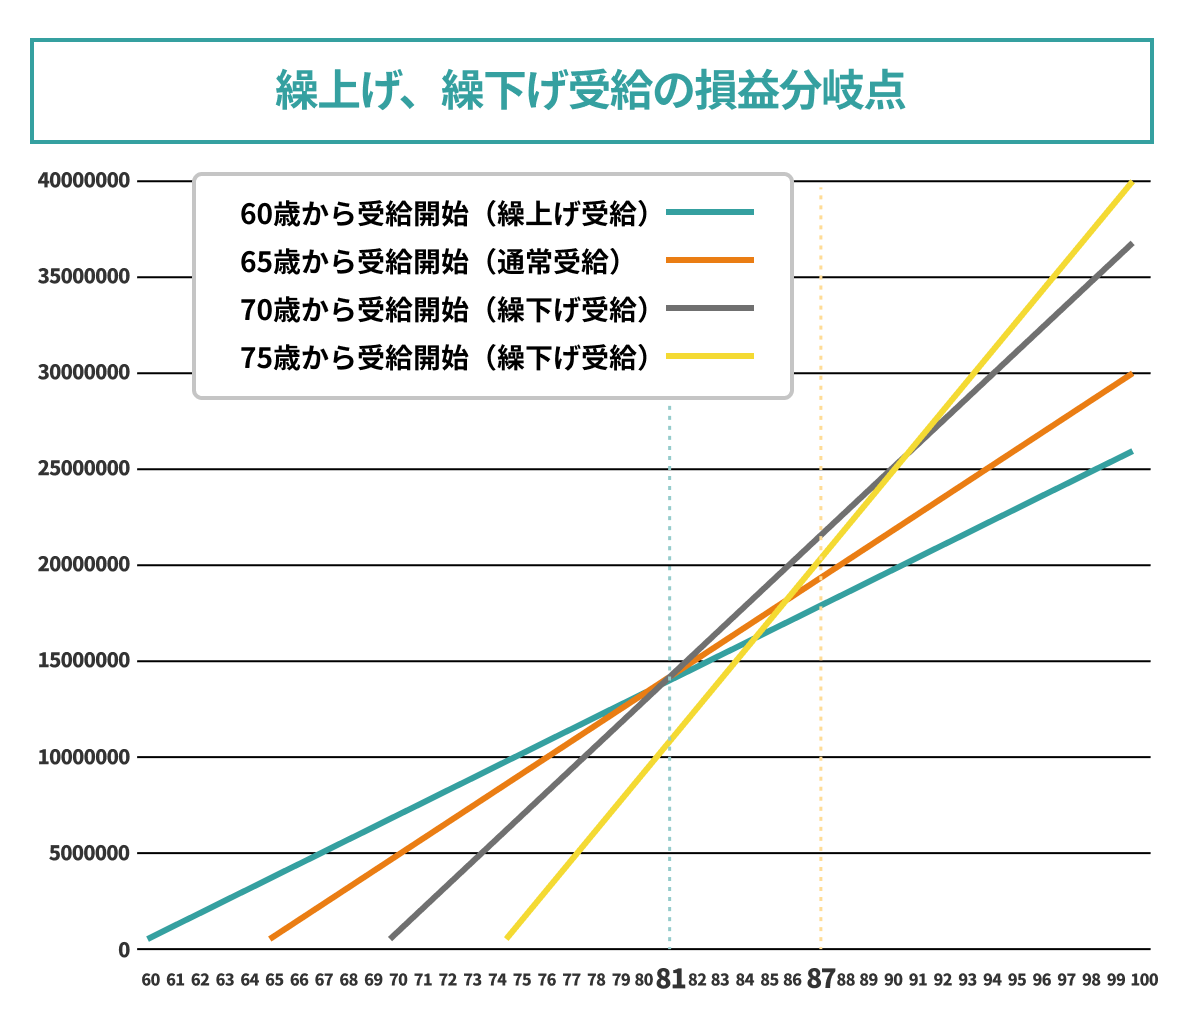
【試算データ】60歳年金受給の損益分岐点と繰上げ受給減額率シミュレーション
受給開始時期を巡る議論で必ず指標とされるのが、累計受給総額における60歳年金受給の損益分岐点です。「早くもらって累計額で先行する繰上げ受給」と「65歳から本来の満額を受け取る標準受給」を比較した場合、何歳まで生存すると総受給額が逆転するのかを把握しておく必要があります。
以下の表は、基準となる受給開始年齢ごとの減額率と、65歳受給と比較した場合の損益分岐点、および専門的なリスク評価をまとめた繰上げ受給減額率シミュレーションです。
| 受給開始年齢(繰上げ月数) | 減額率と月額目安(65歳時が月20万円の場合) | 損益分岐点(65歳受給との累計逆転年齢) | 編集部の見解・評価 |
|---|---|---|---|
| 60歳0か月(60か月前) | ▲24.0%(月額 152,000円) | 80歳10か月 | 80歳未満で他界した場合は得になるが、長寿化した際の終盤リスクが極めて高い。 |
| 62歳0か月(36か月前) | ▲14.4%(月額 171,200円) | 81歳10か月 | 減額幅は中程度。定年後の嘱託勤務終了など、生活費の穴埋めとして検討されやすい。 |
| 63歳0か月(24か月前) | ▲9.6%(月額 180,800円) | 82歳10か月 | 減額率は1割未満に抑えられるが、65歳まであと2年待つ精神的忍耐との兼ね合い。 |
| 65歳0か月(原則受給) | ±0.0%(月額 200,000円) | 基準点(比較ベース) | 公的年金の基本設計。日本の平均寿命を考慮すると、統計上最も安全域が広い。 |
厚生労働省の統計によると、日本人男性の平均寿命は約81歳、女性は約87歳に達しています。この数値を当てはめると、男性であっても平均寿命前後で「受給総額が逆転」し、女性に至っては平均寿命まで生きた場合、60歳受給は累計で数百万円規模の損失を生む計算になります。「80歳10か月」という境界線は、単なる数字ではなく、現代日本人の寿命水準から見れば極めて現実的に超えていくラインなのです。
【実態検証】利用者の生の声と現場目線で見えた「後悔した理由」のリアル
取材現場や各種コミュニティ、年金相談窓口で集まる当事者の告白を紐解くと、年金繰上げ受給で後悔した理由は、事前の机上シミュレーションでは見落とされがちな人間心理と密接に結びついています。
自営業を営み60歳で年金を繰上げ受給した男性Aさん(68歳)は、取材に対して次のように表情を曇らせました。「受給開始直後は『毎月自由に使える現金が増えた』と気が大きくなり、車の買い替えや趣味に散財してしまった。しかし65歳を過ぎ、体調を崩して仕事のペースを落とした瞬間、減額された月11万円程度の基礎年金だけでは生活費がショートした。70代、80代になったとき、この少ない金額でどう生き抜けばいいのか、通帳を見るたびに激しい焦燥感に襲われる」。
行動経済学では、人間が「将来の大きな利益」よりも「目先の小さな即時報酬」を過大に評価してしまう心理傾向を現在バイアスと呼びます。繰上げ受給を希望する人の多くは、「60代前半の健康なうちに現金を手にしたい」という欲求に囚われ、70代後半から80代にかけて医療費や介護費用が増大する時期の「長寿リスク」を無意識に過小評価してしまいがちです。現場で聞かれる後悔の核心は、単なる損得勘定ではなく、「老後後半の防貧機能を自ら削ってしまったという心理的重圧」にあると言えます。
一般に知られていない盲点とネットの誤解|障害年金・遺族年金・在職老齢年金の複合リスク
繰上げ受給の危険性は、受給額の減額率だけに留まりません。公的年金制度の複雑な権利関係において、取り返しのつかない不利益を被るケースが多発しています。
1. 繰上げ受給と障害年金の注意点:万一のセーフティネット喪失
最も深刻な盲点が、繰上げ受給と障害年金の注意点です。年金を繰上げ請求すると、その時点で法律上「65歳に達した者」とみなされます。その結果、60歳から65歳になるまでの間に重い病気や大事故に見舞われ、障害等級に該当する状態になったとしても、事後重症等による「障害基礎年金」を原則として請求できなくなります。障害年金は非課税であり、1級や2級に認定されれば繰上げ年金をはるかに上回る手厚い保障が生涯にわたって支給される制度です。繰上げ受給を選択したばかりに、この最大の保険機能を自ら手放してしまうリスクは極めて甚大です。
2. 遺族厚生年金と繰上げ受給の併給制限
配偶者を亡くした際の遺族厚生年金と繰上げ受給の併給にも厳しい制約が存在します。原則として65歳未満の間は「一人一年金の原則」が厳格に適用されるため、繰上げ老齢年金と遺族厚生年金を同時に満額受け取ることはできず、どちらか一方を選択しなければなりません。65歳以降であれば両方を調整しながら受給できる仕組みになりますが、60代前半においては「減額された自分の年金」か「遺族年金」のどちらかを諦めることになり、早期に繰上げたメリットが完全に吹き飛んでしまうのです。
3. 在職老齢年金と繰上げ受給の「二重カット」
60歳以降も再雇用やパートなどで働く場合、在職老齢年金と繰上げ受給の兼ね合いで支給停止の憂き目に遭うケースがあります。給与(総報酬月額相当額)と年金月額の合計が基準額(支給停止調整額:50万円)を超えた場合、超過分の半分に相当する年金がカットされます。減額率24%を呑んで前倒ししたにもかかわらず、働いて給与を得たことでさらに年金が支給停止されるという、二重のペナルティを受けることになります。
4. 繰上げ受給による税金と社会保険料の壁と実際の手取り額
見逃せないのが、繰上げ受給による税金と社会保険料の壁です。額面上の年金額が24%減ったからといって、60歳からの年金手取り額がそのまま24%減るわけではありません。日本の所得税、住民税、国民健康保険料、介護保険料は累進的な仕組みとなっており、年金収入が下がることで税や社会保険料の負担率も変動します。しかし、公的年金等控除の適用関係や世帯分離の有無によっては、住民税非課税世帯の判定から外れてしまい、想定以上に手取りが残らないという逆転の落とし穴も存在します。手取り額の計算は必ず額面から約10〜15%程度が天引きされる前提で精緻にシミュレーションする必要があります。
【制度動向】公的年金制度改正2026年最新情報と今後の受給戦略への影響
受給タイミングを判断する上で無視できないのが、公的年金制度改正2026年最新情報を踏まえた将来の制度改定の潮流です。5年に1度の財政検証を経て、厚生労働省および社会保障審議会では現在、制度の持続可能性と高齢期の就労拡大を両立させるための大規模な制度見直しが進められています。
現在進行形で議論されている重要論点の一つが、在職老齢年金制度のさらなる見直し・撤廃議論や、厚生年金の適用拡大(企業規模要件の撤廃等)です。シニア層の就労意欲を阻害しているとされる在職老齢年金の基準緩和が進めば、60代前半で働く人にとっての選択肢は大きく広がります。また、国民年金の保険料拠出期間を現行の40年(60歳まで)から45年(65歳まで)へ延長する構想など、制度全体が「より長く働き、より遅く受け取る」方向へ誘導されていることは明白です。
加えて、マクロ経済スライドによる給付水準の緩やかな調整が続くなか、名目の年金額は物価上昇率に完全には追いつきません。額面が生涯固定で削られる繰上げ受給を選択した場合、将来的なインフレ局面において購買力が加速度的に損なわれる危険性がある点も、2026年現在の経済情勢において強く留意すべきファクターです。

【プロの結論】60歳からの年金受給が向いている人・おすすめできない人の判断基準
家族社会学や行動経済学の視点から見ると、年金受給の選択は「個人の健康状態」「保有資産」「就業可能性」、そして「家族との心理的バウンダリー(境界線)」に深く根ざしています。子どもの教育費や独立の遅れ、親の介護費用といった家族リスクを抱える世帯ほど、安易な繰上げは家計の破綻リスクを高めます。プロの視点から整理した、受給判断の客観的基準は以下の通りです。
60歳からの年金受給が向いている人
- 明確な早期リタイアの目的がある人:健康な60代前半のうちに起業したい、世界一周旅行に出たいなど、現金流動性を今すぐ有効活用できる具体的プランがあり、時間選好が高い人。
- 持病や健康上の深刻な不安を抱えている人:将来の長寿リスクよりも現在の生活維持や医療費の確保を最優先すべき客観的状況にある人。
- 60歳以降は厚生年金に加入せず、無職または小規模な自営業となる人:在職老齢年金による支給停止のペナルティを受けず、生活費の即時補填が必要な人。
繰上げ受給を絶対におすすめできない(慎重になるべき)人
- 60歳以降も会社員等として一定以上の給与を得て働く予定の人:在職老齢年金によって年金の一部または全額が支給停止される公算が高い人。
- 預貯金や個人年金などの金融資産バッファーが乏しい人:80歳以降の医療費・介護費・施設入所費用を、減額された公的年金だけで賄うことは極めて困難になります。
- 病気や怪我の兆候があり、近い将来に障害年金を請求する可能性がある人:障害年金という最強のセーフティネットを自ら放棄するリスクが大きすぎます。
スムーズな手続きのために知るべき「60歳年金繰上げ請求手続きの流れ」
慎重な検討を重ねた結果、繰上げ受給を選択する場合、60歳年金繰上げ請求手続きの流れを正しく把握しておく必要があります。手続きは60歳の誕生日の前日以降に、管轄の年金事務所または街角の年金相談センターで行います。
最初に行うべきは、年金事務所での対面相談の事前予約です。窓口では必ず「減額後の手取り試算」「在職老齢年金による支給停止の有無」「障害年金や遺族年金に関する権利放棄の承諾確認」が行われます。ここで交付される「老齢年金繰上げ請求書」を提出することで手続きが完了しますが、重要な法的事項として、老齢基礎年金と老齢厚生年金は原則として同時に繰上げ請求しなければならないというルールがあります。一方だけを満額残すといった選択はできません。
必要書類としては、年金請求書、基礎年金番号通知書または年金手帳、戸籍謄本(加給年金対象者がいる場合など)、振込先口座の通帳のコピー、本人確認書類などが求められます。窓口で担当者から不利益事項の説明を受け、十分納得した上で署名押印することが義務付けられています。
【60歳からの年金受給】に関するよくある質問(FAQ)
Q1:60歳で一度繰上げ請求した後、後悔したら元の65歳受給に戻せますか?
A1:一度提出した繰上げ請求は、いかなる理由があっても撤回や取消は一切できません。65歳に達しても、減額された受給率(最大24%減)が生涯にわたって継続します。病気になっても、生活が苦しくなっても戻すことは不可能なため、極めて慎重な判断が求められます。
Q2:60歳で年金を繰上げ受給した場合、配偶者の「加給年金」はどうなりますか?
A2:加給年金は、受給権者本人が65歳に達するまでは支給されません。そのため、厚生年金を60歳に繰上げ受給しても、加給年金が前倒しされてもらえるわけではなく、本来の受給開始年齢である65歳になるまで支給が保留されます。
Q3:繰上げ受給をした後、65歳になる前に亡くなった場合、遺族に遺族年金は支払われますか?
A3:亡くなった方に生計を維持されていた配偶者や子がいれば、遺族厚生年金は支給されます。ただし、受給権者が生前に受け取っていた繰上げ減額後の金額が基準になるわけではなく、死亡した方の本来の年金記録(厚生年金加入実績)に基づいて遺族厚生年金の額が算出されます。
まとめ:目先の現金より「人生全体のキャッシュフロー」で下す最終決断
60歳からの年金受給は、単に「損か得か」という確率論だけで片付けられる問題ではありません。それは、自らの健康寿命、60代以降の働き方、保有する預貯金や退職金の水準、そして万一の病気や家族環境を総合的に勘案した上での「総合的なライフプランの選択」です。
ネット上の極端な言説に惑わされず、まずは年金事務所や専門家のもとで自身の正確な手取り試算を行い、80代以降の長い人生を見据えた確実なキャッシュフローを組み立ててください。一生涯元に戻せない決断だからこそ、感情や目先の欲望ではなく、冷徹な客観的事実に基づいた選択が求められます。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
