ゆうちょ定額貯金金利は上がる?預け替えの最適タイミングと最新動向
日本銀行による金融政策の正常化が進み、長きにわたるゼロ金利・マイナス金利の時代から「金利ある世界」へと完全に舵が切られた2026年現在。メガバンク各行が相次いで預金金利の引き上げを発表するなか、全国津々浦々に窓口を構え、国民的な資産の預け先となってきたゆうちょ銀行の動向に強い関心が集まっています。
なかでも多くの生活者やシニア層が関心を寄せているのが、看板商品である「定額貯金」の金利が今後どこまで上がるのか、そして「過去の超低金利期に預けたお金を今すぐ預け替えるべきなのか」という実利的な判断です。預金金利の改定サイクル、他行との金利格差、そして預け替え時に見落としがちな落とし穴について、金融現場の取材データと客観的な数値をもとに詳細に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げ方針に連動し、ゆうちょ銀行の定額貯金金利も段階的に引き上げ改定が実施されており、今後の政策金利引き上げ局面でもさらなる上方改定が有力視されている。
- 要点2:過去の超低金利期(年0.002%など)に預け入れた定額貯金は、据置期間(6か月)を経過していれば元本割れや不合理な解約損なしで預け替えが可能であり、放置による利息の機会損失リスクが大きい。
- 要点3:「半年複利・最長10年・6か月後から自由払戻」という定額貯金独自の強みを活かしつつ、メガバンク定期預金との金利差や日銀の追加利上げペースを見極めて分割預け替えを行うのが合理的である。
【2026年最新】ゆうちょ銀行の定額貯金金利は今後上がるのか?日銀利上げの影響と改定動向
結論から言えば、ゆうちょ銀行定額貯金 金利引き上げの流れは今後も継続する公算が極めて高い状況にあります。背景にあるのは、日本銀行が推し進める金融政策の正常化と政策金利の段階的な引き上げです。
金融庁や日銀関係筋の取材によると、国内のインフレ率と賃金上昇率が安定的に2%台を維持する構造へと転換したことを受け、市場では追加利上げの観測が根強く存在します。これに伴い、短期プライムレートや長期国債利回りが上昇基調を辿っており、民間金融機関は預金獲得競争を本格化させています。日本郵政グループの収益の柱であるゆうちょ銀行にとっても、調達した預金を国債などの安全資産や金利連動資産でより高い利回りで運用できる環境が整ったため、預金者への金利還元余力が劇的に回復しているのが実情です。
実際に、過去に実施されたゆうちょ 通常貯金 金利 改定では、長年据え置かれていた年0.001%から複数回の上方改定が行われ、普通預金水準の利息でも数十倍のスケールで改善が見られました。この波は当然ながら固定性の高い定額貯金・定期貯金へと波及しています。金融市場の定例観測では、「ゆうちょ銀行 金利 いつ上がるのか」という問いに対し、大手アナリストは「日銀が金融政策決定会合で政策金利を引き上げた直後、概ね数日から2週間以内のタイムラグで各金利の改定が発表されるサイクルが常態化している」と指摘しています。メガバンクの動向に追随する形で、ゆうちょ銀行も利上げニュースを相次いで発表する体制が整っています。

ゆうちょ定額貯金の金利推移と仕組み|定期預金との決定的な違い
ゆうちょ銀行の主力である「定額貯金」は、一般的な銀行の「定期預金」と似ているようで、その商品設計には決定的な違いが存在します。今後の預け替えを検討するうえで、この構造的な差異を正しく把握しておく必要があります。
定額貯金の最大の特徴は、預入から6か月間の「据置期間」を経過した後は、最長10年の満期までいつでもペナルティなしで一部または全額を払い戻せる点にあります。さらに、利息の計算方法は半年複利が採用されており、預入期間が長くなるほど利息が利息を生む複利効果が強く働きます。
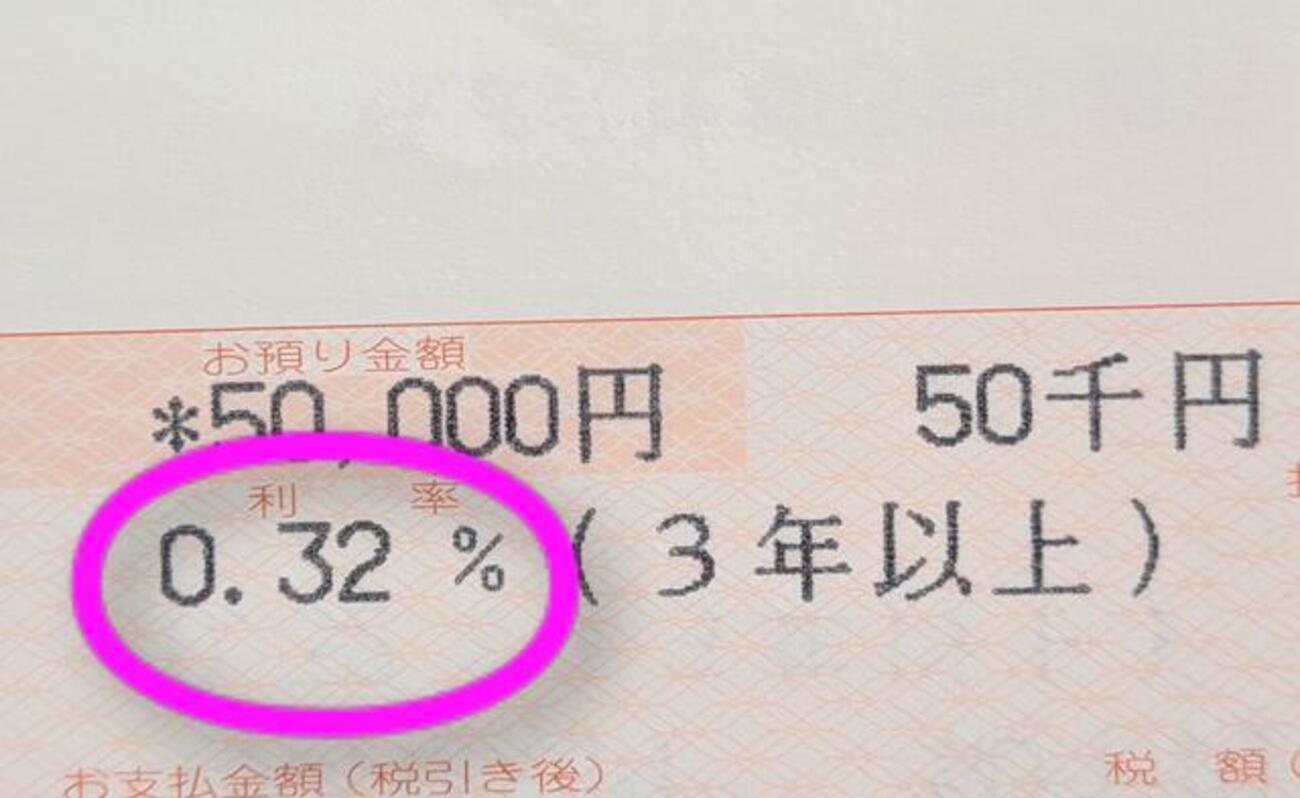
直近の定額貯金 金利推移 2026年最新データを見ると、かつてマイナス金利下で一律「年0.002%」に張り付いていた暗黒期から完全に脱却しています。現在の定額貯金は預入期間に応じて利率が段階的に高くなる傾斜金利が設定されており、特に3年以上の長期預入において金利の上昇幅が顕著です。一般的な銀行の定期預金が「預入時に定めた期間(例えば1年や3年)を満了するまで原則解約できない(中途解約時はペナルティ利率が適用される)」のに対し、ゆうちょの定額貯金は「金利がさらに上がった段階で自由に解約して預け直せる流動性」を兼ね備えている点が、金利上昇局面における大きなアドバンテージとなっています。
【徹底比較】メガバンク定期預金との金利格差と最新スペック一覧
預金者にとって最も切実な関心事は、「ゆうちょ銀行に預けたままでよいのか、それとも三菱UFJ・三井住友・みずほなどのメガバンクやネット銀行へ資金を移すべきなのか」という点です。公式発表資料および市場観測データを基に、主要行の金利水準とスペックを比較整理しました。
| 商品・金融機関 | 適用金利(年率・税引前) | 利息計算方式・据置期間 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行 定額貯金 | 0.15% 〜 0.35%(預入期間による) | 半年複利 / 据置期間6か月(以降自由払戻) | 途中解約の柔軟性が極めて高く、今後の追加利上げへの待機資金として最も扱いやすい。 |
| メガバンク 定期預金(1〜3年) | 0.25% 〜 0.40% | 単利(一部複利型あり) / 中途解約利率あり | 表面利率はゆうちょを小幅に上回るケースがあるが、期間固定のリスクを伴う。 |
| 主要ネット銀行 定期預金 | 0.45% 〜 0.70%(特別金利含む) | 単利中心 / 中途解約時は普通預金金利並み | 金利面では最も有利。ただし店舗窓口がなく、高齢者や対面重視層にはハードルが高い。 |
| ゆうちょ 通常貯金 | 0.10% 前後 | 通常利息 / 出し入れ自由 | 生活防衛資金のプール先。定額貯金へ預け替えることで利息効率は確実に上がる。 |
メガバンク 定期預金 金利比較において確認できる通り、単に表面上の「年率」だけを切り取れば、メガバンクの長めの定期預金やネット銀行のキャンペーン金利のほうが高い数値を提示しています。しかし、ゆうちょ銀行の定額貯金が持つ「6か月経てばいつでも引き出せる」というコール・オプション(選択権)的な柔軟性は、今後も日銀の利上げが続く局面においては大きな防衛力となります。金利が上がった瞬間に、ペナルティなしで新金利へ乗り換えられる余白があるからです。
【実態検証】利用者の生の声と郵便局窓口で見えた預け替えのリアル
都内および地方都市の郵便局窓口を取材すると、金利改定のニュースが流れるたびに、通帳を手に相談へ訪れる預金者の姿が目立ちます。特に目立つのは、「5年〜7年前にまとまった退職金や相続預金を預けたまま放置している」という60代から80代のシニア層です。
SNSや知恵袋、地域コミュニティの声を集約すると、預金者のリアルな本音が見えてきます。
「10年満期だと思って預けっぱなしにしていたが、通帳を見たら年0.002%の文字。1,000万円預けても1年の利息がわずか数百円にしかならないと窓口で知って愕然とした」
「解約手続きをすると窓口で書類を書くのが面倒だし、何かペナルティで損をするのではないかと不安でそのままにしていた」
窓口業務を担当する郵便局スタッフの証言によると、「過去の低金利期に預入された定額貯金の残高は依然として莫大であり、自動継続されたまま低利率で眠っている口座が少なくない」といいます。多くの利用者が「金利が上がった」というニュースを耳にしながらも、具体的な手続きの手間や「解約=損」という思い込みによって、預け替えに踏み切れていない実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|「解約すると損をする」は本当か?
ネット上のQ&Aサイトやブログ記事などで頻繁に見られるのが、「定額貯金を途中で解約すると中途解約利率が適用されて大損する」という言説です。これは銀行の定期預金と混同した典型的な誤解と言えます。
ゆうちょ 定額貯金 解約 デメリットの実態を精緻に検証すると、預入日から6か月(据置期間)が経過している定額貯金であれば、元本割れが発生することは一切ありません。それどころか、預入期間に応じた利息が半年複利できちんと日割り・月割り計算されて払い戻されます。解約時に適用されるのは「ペナルティ金利」ではなく、その預入時点で約定されていた「据置期間経過後の正規の利率」です。
行動経済学において、人間は現状を変更することに伴う心理的負荷を過大に評価し、不合理な選択を維持し続ける「現状維持バイアス(Status Quo Bias)」や、わずかな損失の可能性を過剰に恐れる「損失回避性」を持つことが知られています。「解約手続きで損をしたくない」という心理的抵抗から、年0.002%の旧契約を放置し続ける行為こそが、新金利(年0.2%〜0.3%超)との差額という形で「確実な利息の機会損失」を生み出し続けているのです。
ただし、唯一の注意点として「預入から6か月未満」で中途解約した場合だけは例外です。この場合は通常貯金金利よりもさらに低い中途解約利率が適用されるため、最低でも6か月の据置期間を満了しているかどうかを通帳の預入年月日で確認することが鉄則となります。

ゆうちょ定額貯金の預け替えタイミングとプロの判断基準
では、現在手元にある資金や過去に預けた定額貯金は、どのタイミングで預け替えを行うべきなのでしょうか。金融資産管理の観点から導き出される実践的なフレームワークを提示します。
判断の軸となるのは、「現在の預入利率」と「現行の最新利率」の差の大きさ、そして「次なる日銀利上げまでの予想期間」の2点です。
過去のゼロ金利期(2016年〜2023年頃)に預入した定額貯金は、ほぼ例外なく年0.002%という歴史的な低利率で固定されています。これらを保有している場合、悩む余地はありません。すでに据置期間(6か月)を経過しているなら、「今すぐ解約して最新の定額貯金へ預け替える」ことが数学的・経済的に唯一の正解となります。1,000万円を預けていた場合、年0.002%では年利息がわずか200円(税引前)ですが、年0.30%の新金利に乗り換えるだけで年30,000円(税引前)となり、利息収入は150倍に跳ね上がります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
生活防衛と資産管理の観点から、どのような属性の人が預け替えに動くべきか、その境界線を明確に整理しました。
▼今すぐ預け替えを実行すべき人
- 2016年〜2023年の超低金利期に定額貯金を預け入れ、通帳記載の利率が「0.002%」のまま放置されている人。
- すでに預入から6か月以上が経過しており、当面使う予定のない余剰資金を普通預金や通常貯金に滞留させている人。
- ネット銀行の操作に不安があり、全国の郵便局窓口での対面サポートや紙の通帳管理に安心感を求めるシニア層。
▼預け替えを慎重に見極めるべき人(または別の選択肢を採るべき人)
- 現在の預け入れからまだ「6か月未満」しか経過していない人(据置期間満了まで待機が必須)。
- 今後半年〜1年以内に追加利上げが確実視されるなかで、一度に全額を固定したくない人(資金を3分割し、半年ごとに時期をずらして預け替える「時間分散(ラダー型運用)」が有効)。
- 元本保証に過度にこだわらず、物価上昇(インフレ率2%以上)を上回る資産防衛を目指す人(新NISAなどを活用したインデックス投資への配分検討が不可欠)。
家族の家計管理や親世代の財産保全という文脈においても、「郵便局だから安心」と通帳を長年放置しておく時代は終わりました。家族間で通帳の記載金利を確認し合い、健全な金融リテラシーのもとで適切な預け替えを促すことは、実質的なインフレから家族の金融資産を防衛するための必須のアクションと言えます。
【ゆうちょ 定額貯金金利 上がる】に関するよくある質問(FAQ)
Q1:定額貯金の金利が上がった場合、以前預けた貯金の金利も自動的に上がりますか?
A1:自動的には上がりません。定額貯金は「預入時の金利」が満期(最長10年)まで適用される固定金利型の商品です。過去の超低金利期に預けた資金を新しい高い金利にするためには、一度窓口またはゆうちょダイレクトで「払戻(解約)」を行い、改めて新金利で預け直す必要があります。
Q2:預け替えの手続きに必要な持ち物は何ですか?
A2:窓口で手続きを行う場合、原則として「預け替える定額貯金の通帳(または証書)」「お届け印」「本人確認書類(マイナンバーカードや運転免許証など)」の3点が必要です。金額が大きい場合や名義変更を伴う場合は、追加の確認書類を求められることがあるため事前に郵便局窓口へ確認することをおすすめします。
Q3:今後さらに日銀が利上げするなら、今は預け替えずに待ったほうが良いですか?
A3:年0.002%の旧契約をお持ちであれば、待つ必要はありません。現行金利に今すぐ預け替えても、6か月が経過すれば再度ノーペナルティで解約して新金利へ乗り換えられるためです。待機している期間の利息を取りこぼすほうが損失となるため、「今すぐ預け替え、さらなる利上げがあったら半年後に再検討する」というスタンスが最も有利です。
まとめ:今後の動向と失敗しないための判断基準
日銀の利上げ方針が明確となり、ゆうちょ銀行の定額貯金金利も歴史的な底値圏から明確な上昇トレンドへと回帰しました。今後も金融政策決定会合の行方や長期金利の推移に連動する形で、段階的な金利引き上げのニュースが続くことが予想されます。
金利が動く時代において最大の損失要因となるのは、誤った知識による恐怖心や、「面倒だから」と通帳を放置し続ける不作為の姿勢です。定額貯金が誇る「半年複利」と「据置期間経過後の柔軟な換金性」という特性を正しく理解していれば、金利上昇の恩恵を安全かつ最大限に享受することができます。
まずは手元の通帳を開き、預入年月日と適用利率を確かめることから始めてみてください。過去の遺物となった低金利の契約を速やかに精算し、新たな金利環境に合わせた預け替えを実行することが、2026年を賢く生き抜くための確実な第一歩となります。 (出典: ゆうちょ 定額貯金金利 上がる(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
