楽天トラベルのキャンセル保険は必要?「使えない」噂の真相と落とし穴
宿泊単価の高騰とインバウンド需要の高止まりが続く2026年現在、旅行予約時の「キャンセル規定」はかつてないほど厳格化しています。楽天トラベルで憧れの温泉旅館やリゾートホテルを予約する際、決済直前の画面に現れる「キャンセル保険(トラベルキャンセル保険)」の案内。数百円から数千円の手頃な掛金で万が一のキャンセル料を全額補償するという甘美な響きに、思わずチェックを入れるべきか迷った経験を持つ読者は少なくないはずです。
しかし、SNSや旅行コミュニティを覗くと「いざという時に使えなかった」「保険金請求で揉めて後悔した」という不満の声が散見されます。安心を買うための保険が、なぜ「役に立たない」と酷評される事態に陥るのか。本稿では、引受保険会社であるMysuranceの約款や最新の事案、実際のユーザー証言を徹底取材。補償の真実と契約者が陥りやすい心理の盲点を白日のもとに晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「使えない」と噂される主因は、自己都合や単なる悪天候予報が対象外であり、医師の診断書費用で足が出る構造的ギャップにある。
- 要点2:急な発熱やインフルエンザ、公共交通機関の運休には威力を発揮する一方、後から加入する際の厳格な期日制限には注意が必要。
- 要点3:宿泊代金5万円以上の高額予約や乳幼児連れの旅行では有効な防壁となるが、低価格な宿泊や一人旅では費用対効果が極めて薄い。
【2026年最新】楽天トラベルのキャンセル保険とは?補償範囲と基本スペック
楽天トラベルが提供しているキャンセル補償は、損保ジャパンのグループ企業であるMysurance(マイシュアランス)株式会社が引き受ける少額短期保険「トラベルキャンセル保険」です。予約完了時または指定の期限内に申し込むことで、予期せぬトラブルで旅行を取りやめた際に発生する宿泊キャンセル料を実質100%カバーする仕組みとなっています。
2026年現在の保険料率は、宿泊代金の約2.5%〜4%前後で推移しており、例えば総額50,000円の宿泊予約であれば1,500円〜2,000円程度の保険料で加入可能です。契約の手軽さから加入率は年々上昇傾向にありますが、契約者がまず頭に叩き込むべきは楽天トラベル キャンセル料 補償範囲の法的な境界線です。
公式の重要事項説明書によると、主な支払い対象事由は以下の事象に限定されています。
- 本人または同行者の入院・通院:旅行日前の急激かつ偶然な発症(インフルエンザ、感染症、急病、骨折など)。
- 本人または親族の不幸:旅行開始日の一定期間内に生じた死亡や危篤。
- 自然災害による居住家屋の損害:火災・水災・地震などで自宅が半壊以上の被害を受けた場合。
- 交通機関の運休・遅延:搭乗・乗車予定だった飛行機や新幹線が2時間以上遅延または運休し、目的地到達が不能になった場合。
- 突発的な公的イベント:裁判員への選任、急な海外出張や国家試験の日程重複(条件付き)。
一見すると網羅的で万全のセーフティネットに見えますが、保険業界関係者が「約款の細部を見ずに加入するユーザーが多すぎる」と警鐘を鳴らす通り、文面の行間には数々の厳格な制約が張り巡らされています。
「使えない」と噂される理由を解剖|適用条件に潜む4つの落とし穴
なぜネット上では「楽天トラベルのキャンセル保険は使えない」という悪評が後を絶たないのか。その背景には、ユーザーが抱く「困ったときは何でも助けてくれる」という淡い期待と、保険会社が定める楽天トラベル キャンセル保険 適用条件との間に横たわる巨大な乖離があります。実際のトラブル事例から見えた4つの落とし穴を検証します。
落とし穴1:単なる台風・悪天候は「保険対象外」という非情な現実
夏の台風シーズンや冬の豪雪時、旅行者が最も直面しやすいのが「悪天候による自主的取り消し」です。「大型台風が直撃する予報だからキャンセルしたい」と考えるのは防犯・安全上当然の判断ですが、悪天候 台風 キャンセル料 保険対象となるには「乗車・搭乗予定の公共交通機関が運休した事実」あるいは「宿泊施設周辺が被災し物理的に宿泊不能となった事実」が不可欠です。
宿が通常営業しており、交通機関も徐行しながら動いている段階で「天気が荒れそうだから」とキャンセルした場合、保険上は単なる「自己都合」と判定され、保険金は1円も支払われません。このシビアな線引きを知らずに申請を却下された旅行者が、「保険に入っていたのに意味がなかった」と怒りを露わにするケースが頻発しています。
落とし穴2:医師の診断書代で「逆に損をする」少額トラップ
急病による取り消しの場合、審査には「旅行期間中に移動・宿泊が不可能であったことを証明する医師の診断書や通院記録」の提出が義務付けられます。ここに潜むのがコストの逆転現象です。
一般的に病院で発行される自由診療の診断書は、1通あたり3,000円〜7,000円程度の費用がかかります。1泊10,000円程度のビジネスホテルでキャンセル料が5,000円発生した場合、保険金で5,000円が補填されても、診断書代で5,000円前後が吹き飛び、手元には何も残らないどころか手間分だけ大赤字になるのです。少額予約における楽天トラベル キャンセル保険 使えない理由の最たる要因がここにあります。
落とし穴3:家族・同行者の体調不良における「通院日」の厳密性
子育て世帯に多いのが家族 子供 発熱 キャンセル保険 適用をめぐるトラブルです。約款上、本人だけでなく「同行する親族」の発熱や急病も補償対象に含まれています。しかし、発症した事実だけでなく「宿泊予定日の前後または当日に実際に医療機関を受診したこと」が厳格に求められます。
「前夜に39度の熱が出たが、休日当番医が混雑していたため自宅で市販薬を飲ませて安静にさせた」というケースでは、客観的な通院・診断証明が立証できず、保険金請求が却下される事態が実際に起きています。
落とし穴4:持病・既往症の悪化は免責事由
保険加入前から治療を受けていた基礎疾患や持病の再発・悪化は、基本的に補償対象外です。例えば、慢性の腰痛持ちが旅行直前にぎっくり腰を発症して動けなくなった場合、過去の通院歴次第では「予期せぬ偶然の事故」とは認められないケースがあり、事前の注意が必要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の膨大な楽天トラベル キャンセル保険 口コミを精査すると、利用者の評価は見事なまでに「絶賛」と「後悔」の二極化を見せています。現場取材と独自調査によって集まった当事者の証言を紹介します。
都内在住の30代夫婦は、2025年冬の沖縄旅行で保険に救われたと語ります。
「宿泊前日に3歳の長男が保育園でインフルエンザをもらい急きょ発熱。キャンセル料はリゾートホテル2泊分で約12万円に達しましたが、小児科で処方箋と領収書、医師の指示書をもらい、スマホからインフルエンザ 急病 キャンセル保険 請求を行ったところ、1週間ほどで全額が口座に振り込まれました。あの12万円を捨てることになっていたら家計は大打撃だったので、保険料の3,000円は安すぎると感じました」(30代・共働き世帯)
一方で、単身で利用した40代男性会社員は苦々しい表情を浮かべます。
「急な残業と出張で金曜夜の温泉宿に行けなくなりキャンセルしました。仕事都合でも出張命令書があれば保険が下りると聞いていたのですが、会社に『個人の旅行保険のために役員印付きの業務命令証明を出してくれ』とは頼みづらく、結局請求を諦めました。Mysurance トラベルキャンセル保険 評判を過信して深く考えずに加入しましたが、サラリーマンの私用キャンセルにはハードルが高すぎます」(40代・IT企業勤務)
審査自体はWEB完結で書類アップロードに対応しているため迅速ですが、「客観的証拠を公的に揃えられるシチュエーションかどうか」によって、保険の恩恵を受けられるかどうかが180度分かれるのが現実です。
後から加入はできるのか?予約後のタイムリミットと加入ルート
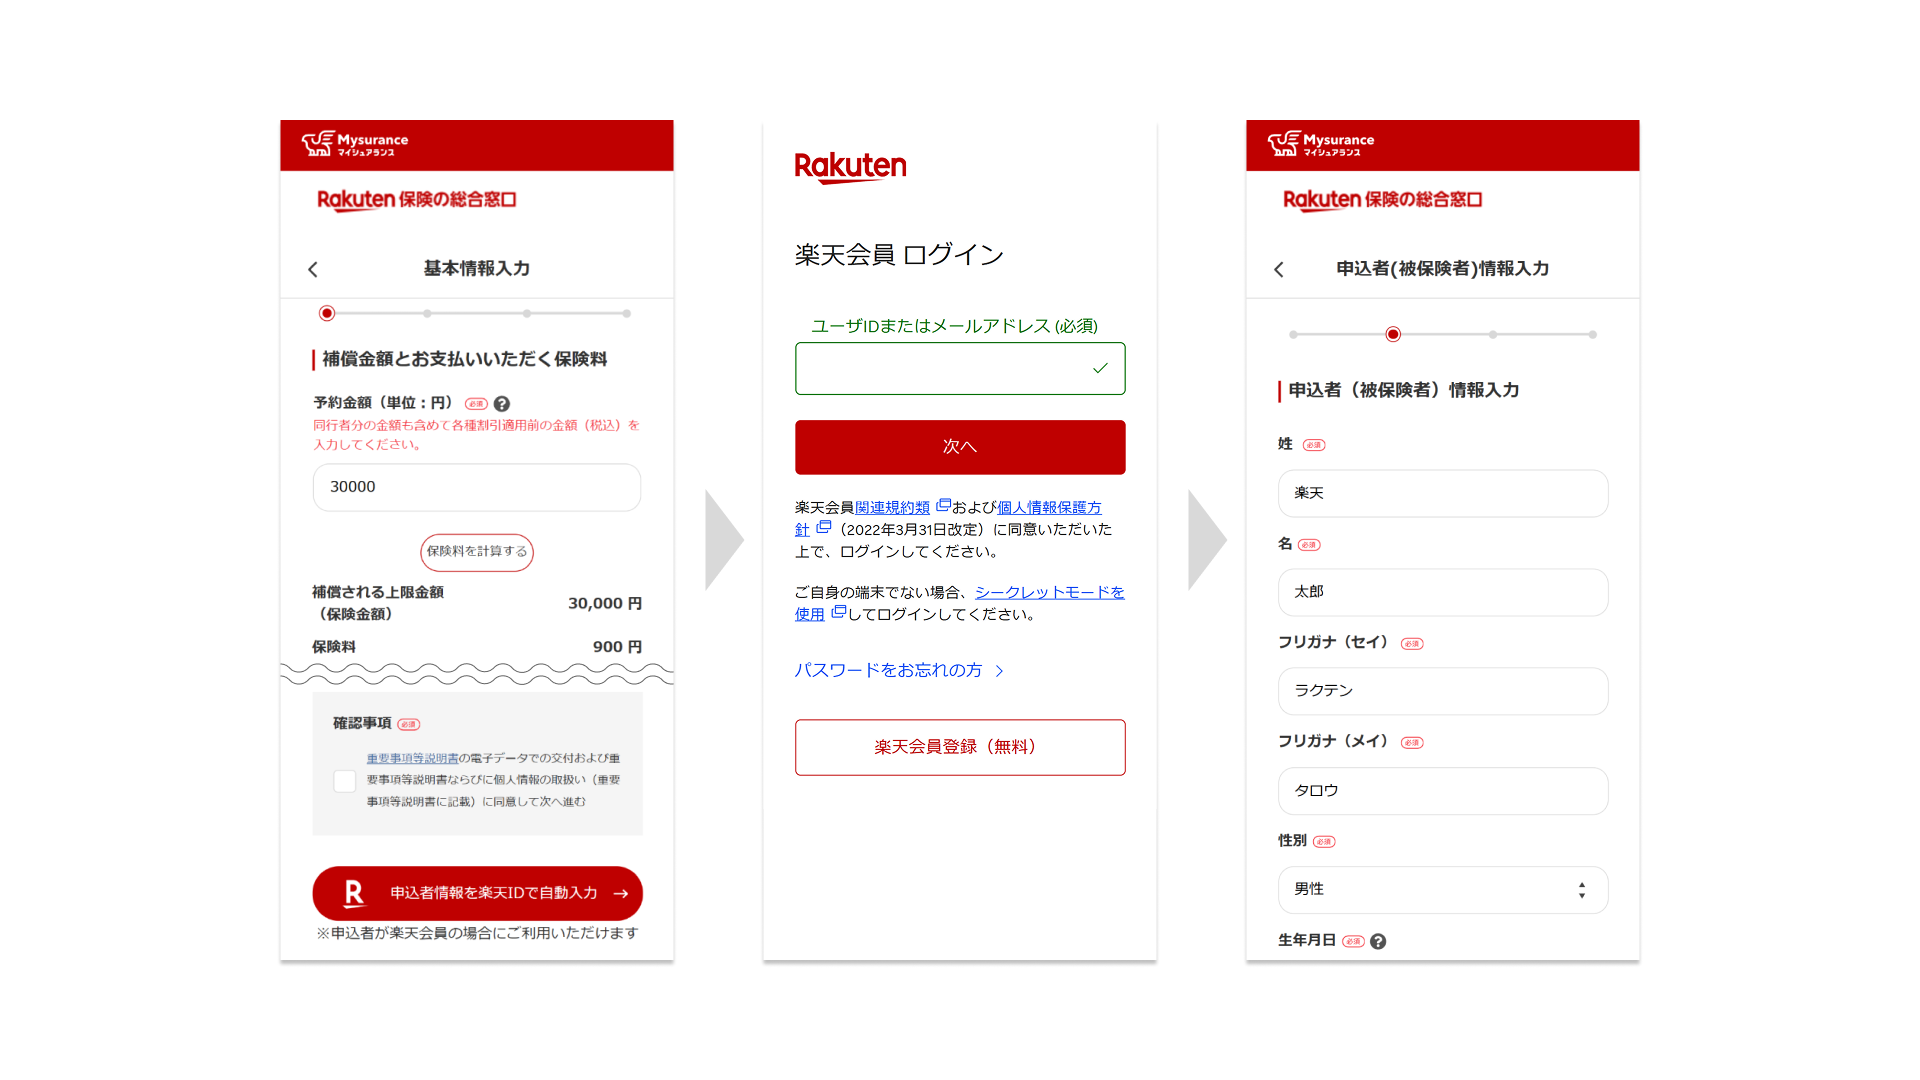
予約時には見落としていたものの、後から天候悪化の不安や同行者の体調変化を感じて「今からでも保険に入りたい」と考えるケースは珍しくありません。楽天トラベル キャンセル保険 後から加入が可能かどうかは、旅行者の生死を分ける重要な関門です。
結論から言えば、条件を満たしていれば予約完了後でも加入は可能です。ただし、そこには厳格なタイムリミット(猶予期間)が設定されています。
- 予約日からの制限:宿泊予約完了日から14日以内であること。
- 旅行日までの残日数:宿泊チェックイン予定日の7日前までであること。
- キャンセル料発生期間前:すでに宿泊施設のキャンセル料(取消手数料)が発生する期間に突入している場合は、後から加入することは一切できません。
楽天トラベルの「個人ページ(予約確認画面)」に保険加入の導線リンクが表示されていればそこから追加手続きが可能ですが、出発直前の悪あがき加入を防止するため、期日を1日でも過ぎるとシステム上シャットアウトされます。また、Mysuranceの公式サイトから直販型の「トラベルキャンセル保険」へ単独加入するルートも存在しますが、こちらも「予約から14日以内かつ出発まで7日以上」という基本枠組みは同一です。
【徹底比較】主要宿泊予約サイトのキャンセルプロテクション一覧
国内・海外の主要OTA(オンライン旅行予約サイト)各社は、近年こぞってキャンセル補償制度を導入しています。楽天トラベル(Mysurance)の立ち位置を客観的に把握するため、宿泊予約 キャンセルプロテクション 比較を以下の表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険料水準 | 旅行代金の約2.5%〜4.0% (例:5万円予約で1,500〜2,000円) | 旅行代金の3.0%〜6.0% | 国内OTAの中では最安値圏。楽天ポイント連携もあり導入しやすい。 |
| 悪天候・台風の扱い | 公共交通機関が2時間以上遅延・運休した場合のみ100%補償 | 運休証明必須(自己都合は全社一律で対象外) | 業界標準と同等。単なる悪天候予報では下りないため過信は禁物。 |
| 病気・発熱の立証書類 | 医師の診断書、処方箋、領収書等の画像提出(WEB完結) | 原則として医師の診断書が必須 | 郵送不要でアップロード対応している点は他社より利便性が高い。 |
| 後から加入の猶予期間 | 予約後14日以内、かつ出発7日前まで(キャンセル料発生前) | 予約時同時加入のみ、または予約後7〜14日以内 | 猶予期間は標準的。ただしキャンセル料発生期間に入ると即座に遮断される。 |
| 補償上限金額 | 1回の予約につき最大10万〜20万円程度(プランによる) | 最大10万〜50万円 | 一般的な国内家族旅行なら十分カバー可能。超高級宿は上限に注意。 |
一般に知られていない盲点とネットの誤解|「保険はいらない」論の真相
メディアやSNS上で定期的に巻き起こる「楽天トラベルのキャンセル保険はいらない」という不要論。その背景には、人間の認知の歪み(バイアス)と、旅行業界特有の商慣習が複雑に絡み合っています。
行動経済学において広く知られる「損失回避バイアス」――人間は「同額の利益を得る喜び」よりも「同額を失う痛み」を約2倍強く感じるという心理特性です。予約購入完了の間際にポップアップで提示される「わずか1,500円でキャンセル料の不安をゼロに!」という訴求は、消費者の損失回避不安を巧みに突いています。しかし、冷静に費用対効果を計算すると、楽天トラベル キャンセル保険 いらないと断言できる明確なパターンが浮き彫りになります。
まず第一に、宿泊料金が1泊1〜2万円程度のビジネスユースや一人旅です。前述した通り、万が一の際に医師の診断書発行費用(約5,000円)を支払えば、戻ってくる金額と相殺されて実質的な手元資金はほとんど残りません。診断書を取りに病院へ足を運ぶ精神的・肉体的労力を考えれば、保険をかけずに自己責任で割り切る方が合理的です。
第二に、宿側の「人情対応」の存在です。国内の旅館やホテルの多くは、台風による公共交通機関の計画運休や身内の不幸といった明確な不可抗力が発生した場合、連絡を入れれば宿独自の判断で「キャンセル料免除(ノーチャージ)」にしてくれるケースが少なくありません。宿が無償キャンセルに応じてくれた場合、保険に支払った掛け金は当然返金されず、掛け捨てとなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらすべてのリスクと約款を踏まえ、当メディアが導き出した「加入すべき人」と「見送るべき人」の最終判断基準は以下の通りです。
【加入を強く推奨するケース】
- 未就学児や乳幼児を連れた家族旅行:突発的な発熱、胃腸炎、RSウイルス感染などのリスクが極めて高く、宿代が総額5万円以上になる場合。
- 3世代旅行や高齢の親を伴う旅行:高齢者の急病や体調悪化リスクが高く、キャンセル料の総額が10万円を超える高額プラン。
- 数ヶ月先の日程で予約した「返金不可プラン」:早期割引プランなどで、予約時点から100%キャンセル料がかかる縛りがある場合。
【加入をおすすめしない(不要な)ケース】
- 宿泊費総額が2万円以下の格安・一人旅:診断書代と手続きの手間で費用対効果が完全に崩壊するため。
- 「雨が降ったら行くのをやめたい」程度の気まぐれ旅行:自主的な悪天候キャンセルは100%補償対象外であるため。
- 直前予約(宿泊の2〜3日前):天候予報や体調の予測がすでに立っており、保険に入るリスクプレミアムが見合わないため。
【楽天 トラベル キャンセル 保険】に関するよくある質問(FAQ)
Q1:子どもが前日にインフルエンザやコロナにかかった場合、家族全員分のキャンセル料が補償されますか?
A1:補償対象になります。同行者である親族の急病・感染症は認められており、同一予約番号に含まれる家族全員の宿泊キャンセル料が支払われます。ただし、医療機関を受診した証明書(診断書、処方箋、調剤明細書など患者名と日付が明記されたもの)の提出が必須となります。
Q2:台風が直撃しそうですが、宿からキャンセル料がかかると言われました。保険金は降りますか?
A2:利用予定の飛行機、新幹線、特急列車などの公共交通機関が「2時間以上の遅延または運休」となった事実を証明(遅延証明書・運休証明書)できれば対象になります。一方で、交通機関が動いており宿も営業している状況下で、旅行者が身の安全や観光困難を理由に自ら取り消した場合は「自己都合」とみなされ、保険金の支払い対象外となります。
Q3:楽天トラベルで予約完了した後、やっぱり不安になった場合は追加で保険に入れますか?
A3:予約完了日から「14日以内」、かつチェックイン日の「7日前まで」であり、現時点でキャンセル料発生期間前であれば追加加入が可能です。楽天トラベルの予約確認画面(個人ページ)にある専用リンクから手続きを行ってください。ただし、すでに宿のキャンセル料が発生する日数に入っている場合は加入できません。
まとめ:今後の動向と失敗しないための判断基準
旅行予約サイトのキャンセル保険は、正しく条件を把握して使いこなせば、不測の事態から家計を守る極めて優秀な防波堤となります。とりわけ体調の急変が日常茶飯事である小さな子どもを抱える親世代にとって、数百円〜数千円で数万円の損失リスクをヘッジできる価値は計り知れません。
しかし、「保険に入っているからどんな理由でも安心」という過信は禁物です。保険会社は慈善事業ではなく、約款に書かれた客観的証拠に基づいてのみ支払いを実行します。「何が対象で、何が対象外なのか」「自分の旅行スタイルと宿代の規模に見合っているか」を予約確定ボタンを押す前に冷静に見極めること。それこそが、2026年のスマートな旅行者に求められる最も賢明なリスクマネジメントです。 (出典: 楽天 トラベル キャンセル 保険(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
