宗教法人の課税特権は嘘か真か?お布施と固定資産税の聖域を徹底解剖
📌 【この記事の重要ポイントまとめ】
- 要点1:お布施や初詣の賽銭が非課税なのは「対価性のない喜捨(寄附)」であり、憲法が保障する信教の自由と担税力の観点から法的に整理されているためである。
- 要点2:駐車場経営や賃貸マンションなどの収益事業には法人税(軽減税率19%)が課され、住職個人の役員報酬には一般人同様に所得税・住民税が源泉徴収される。
- 要点3:地方寺院の過疎化による消滅危機と一部メガ宗教法人の不透明な蓄財という二極化が進む中、2026年の税制論議は「一律課税」ではなく「活動実態の透明化」へと舵が切られている。
【疑問を徹底解明】お布施はなぜ無税?宗教法人の非課税理由と法的根拠
宗教法人の税制をめぐる議論で最も誤解を生みやすいのが、「お布施」や「祈祷料」「玉串料」「戒名料」に対する課税の扱いです。多くの人が「宗教法人はどんな収入も非課税」と思い込んでいますが、税法上、非課税とされる範囲は厳格に限定されています。
税務上の大原則として、お布施や賽銭はサービスの提供に対する「対価」ではなく、信仰心に基づく自発的な「寄附金(喜捨)」とみなされます。法人税法上、資本の払い込みや対価性のない寄附によって得た財産には、そもそも利益(所得)が発生したとは解釈されません。これが宗教法人の非課税理由の根幹にある税理学上のロジックです。
さらに制度の背後には、日本国憲法第20条が保障する宗教法人法と信教の自由、そして政教分離の原則が深く横たわっています。もし国家が個々の宗教儀礼や信教行為に対して自由に課税権を行使できるようになれば、「税務調査を通じて特定の宗教教団に圧力をかける」「税の重軽によって特定の信仰を排除・優遇する」という国家権力による信教への介入を招きかねません。歴史的に宗教弾圧を繰り返してきた近代国家の反省から、宗教活動そのものに対する課税には極めて慎重な抑制が働いているのです。
ただし、ここで混同してはならない決定的な境界線があります。それは「宗教法人という組織」と「そこで働く個人」の峻別です。法人に入ったお布施そのものは非課税であっても、そこから住職や神職に支払われる給与には、宗教法人の役員報酬と所得税のルールが一切の例外なく適用されます。法人から個人へお金が移動した瞬間、一般のサラリーマンと全く同じ税率で所得税が課され、お布施の税金と源泉徴収の義務に基づき、法人が毎月天引きして国税庁に納付しなければなりません。「宗教関係者は個人所得税も免除されている」という言説は、完全な事実無根です。

【税目別の実態】固定資産税から法人税まで|一般企業との決定的な違い
「宗教法人は優遇されている」と言われる根拠の筆頭に挙げられるのが、固定資産税の減免と法人税の軽減税率です。これらが実際に一般企業とどう異なるのか、客観的な制度設計を整理した以下の比較データをご覧ください。
| 課税対象・項目 | 宗教法人の適用ルール | 一般企業・個人の基準 | 実態と運用の厳格さ |
|---|---|---|---|
| 宗教活動収入(お布施・賽銭・祈祷料) | 非課税(法人税・消費税ともに不課税) | 売上として全額課税対象(法人税率 23.2%) | 対価性のない自発的喜捨として整理。物品販売に類似するお守り・お札も実質原価程度なら非課税。 |
| 収益事業(不動産賃貸・駐車場・売店等) | 軽減税率 19%(年800万円以下は15%) | 本則税率 23.2%(年800万円以下は15%) | 政令指定の34業種に該当すれば課税。さらに「みなし寄附金」の控除枠が存在。 |
| 固定資産税(土地・建物) | 境内地・本堂・社殿等は非課税 | 課税標準額 × 1.4%(都市計画税別) | 「専ら本来の用に供する」不動産のみ免税。賃貸マンションや有料駐車場部分は全額課税。 |
| 役員報酬・僧侶等の給与 | 完全課税(累進課税 最大45%+住民税10%) | 同一条件で完全課税 | 優遇措置は一切なし。源泉徴収漏れや個人的費用の経費化は税務調査で徹底追及される。 |
| 資産の承継(代表役員の交代時) | 法人所有財産は相続税・贈与税の対象外 | 自社株評価に基づく高率な相続税が発生 | 寺院の土地・建物は法人名義のため世代交代で散逸しない。ただし私有財産は通常課税。 |
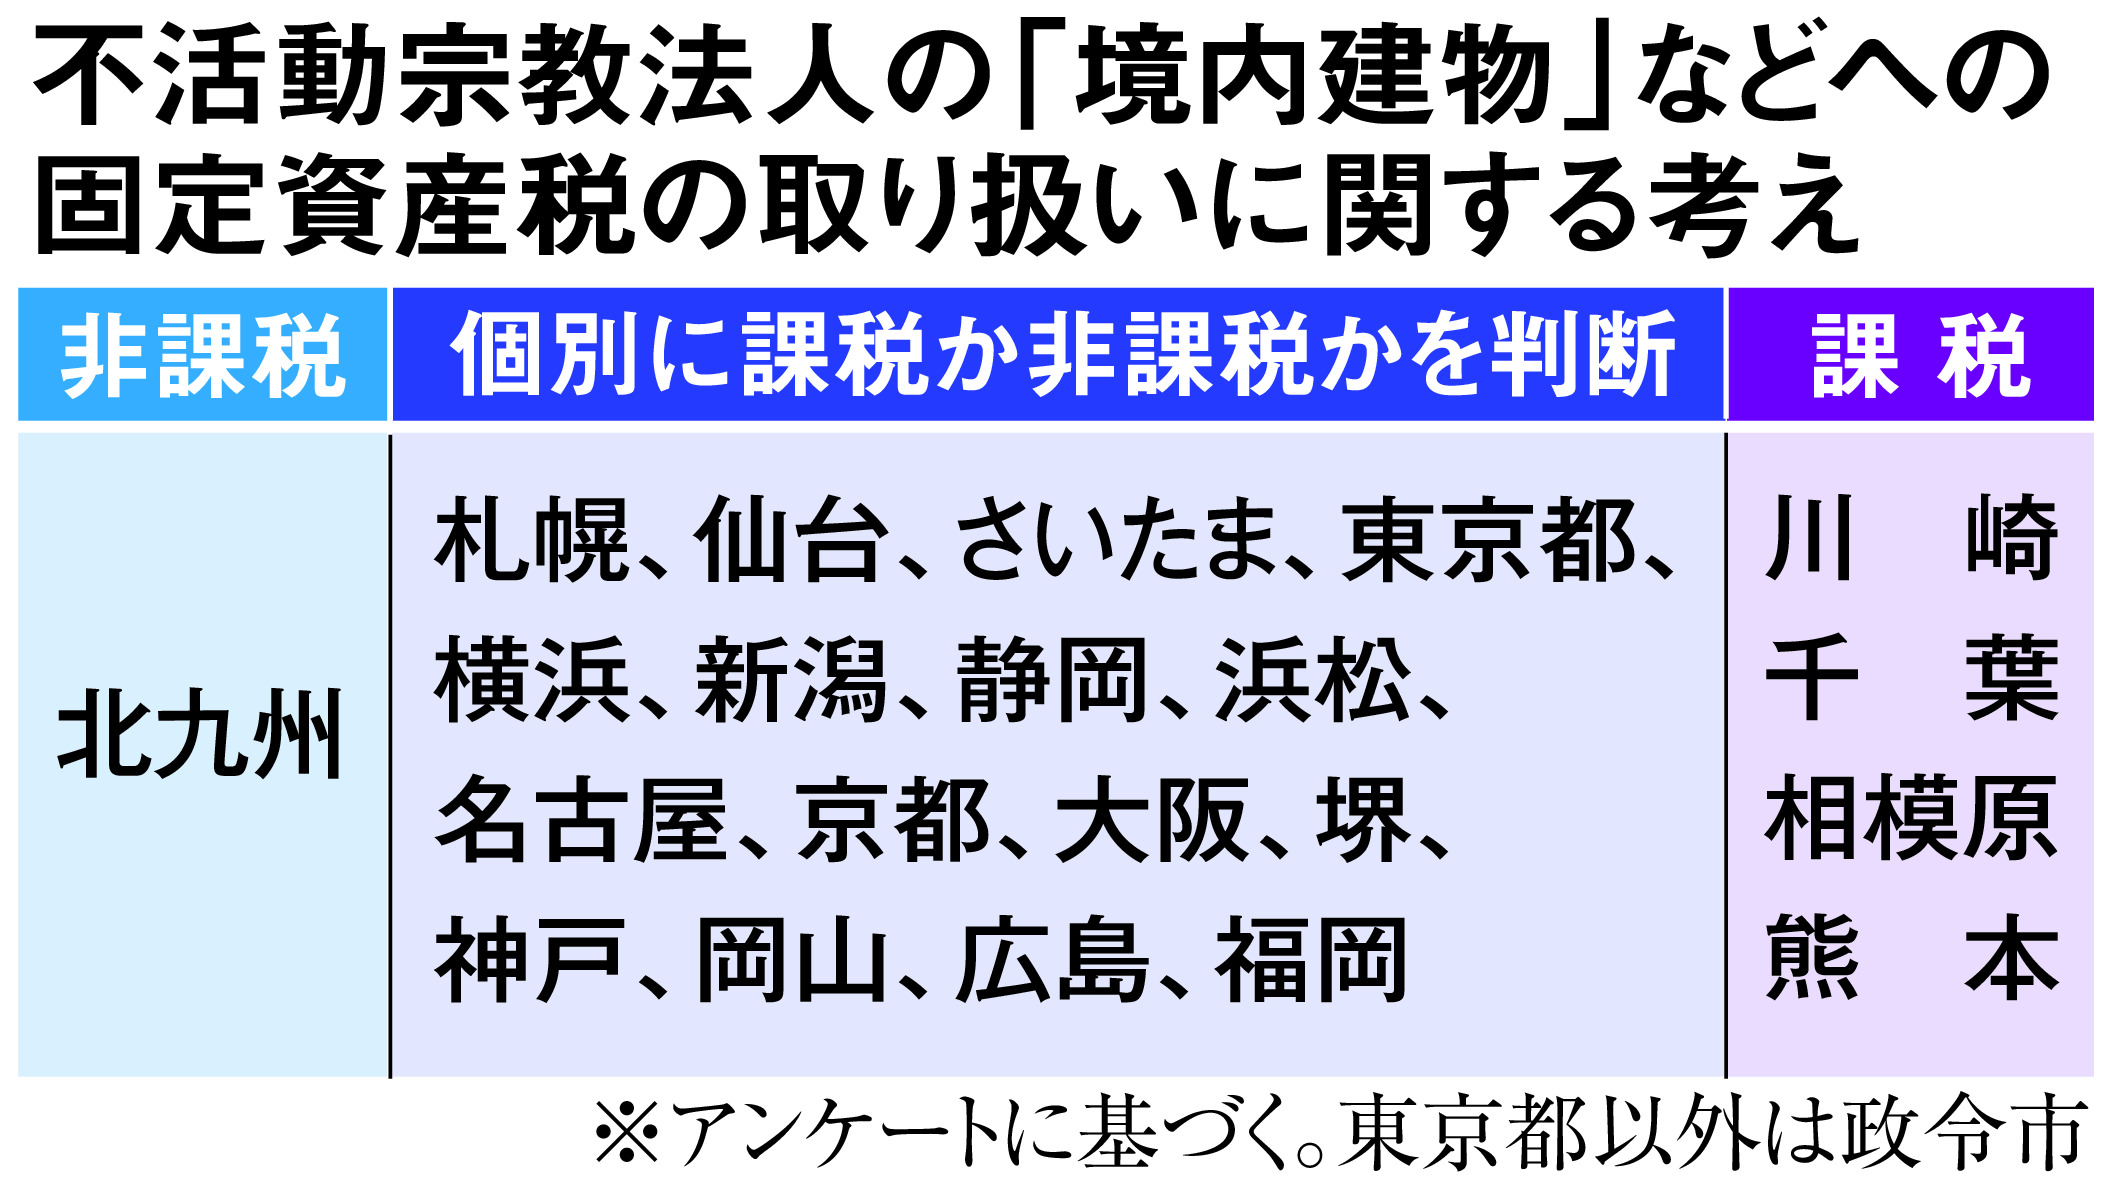
表から明らかな通り、宗教法人固定資産税の仕組みにおいては、礼拝や教義伝達に直接使われる「境内地」「境内建物」のみが地方税法第348条に基づき非課税とされています。境内の空き地をタイムズなどのコインパーキングとして民間に貸し出したり、門前町でテナントビルを経営したりしている場合、その敷地と建物には一般企業と全く同じ固定資産税が課されます。
さらに見過ごせないのが、宗教法人の収益事業と課税ルールです。法人税法が定める34の収益事業(物品販売業、不動産貸付業、旅館業、駐車場業など)から生じた所得には、宗教法人法人税の軽減税率(年800万円超の部分について普通法人の23.2%より低い19%)が適用されるものの、明確に課税されます。
また、宗教法人特有の制度として宗教法人みなし寄附金制度があります。これは収益事業から得た利益を宗教本来の公益活動(本堂の修繕や宗教儀礼)のために繰り入れた場合、その支出を「寄附」とみなし、所得の20%または年200万円のいずれか多い額まで損金算入できる仕組みです。この制度により、一般企業よりも実効税率を抑えられる構造があることは紛れもない事実です。
【実態検証】お寺や神社の台所事情と「宗教法人の優遇税制」をめぐる世論の沸騰
「宗教法人は金持ちで優遇されている」というイメージが定着した背景には、都心の超一等地に広大な土地を構える大規模寺社や、巨大な信者網と資金力を持つ新宗教団体の存在があります。メディアで時折報じられる「高級外車を乗り回す宗教法人代表」「脱税で告発された宗教団体」といったスキャンダルは、国民の税不公平感を激しく刺激し、宗教法人の優遇税制と世論の反応は年々厳しさを増しています。
SNS上では「防衛費や少子化対策の財源がないなら、宗教法人に課税すれば数兆円になる」「宗教法人税を創設すべきだ」といった声が日常的に飛び交います。しかし、文化庁の「宗教統計調査」および各地の宗務関係者の証言を丹念に追うと、まったく異なる過酷な現場の風景が浮かび上がってきます。
現在、日本全国には約18万の宗教法人が存在しますが、そのうち大半を占める地方の伝統仏教寺院や神社の経営実態は極めて逼迫しています。地方の急激な過疎化と少子高齢化、さらには「墓じまい」「葬儀の簡素化(直葬・家族葬の急増)」の波が直撃し、年間収入が300万円に満たない寺院が全体の半数を超えているのが現場のリアルです。
ある東北地方の臨済宗寺院の住職は、過酷な台所事情を手記や地元紙の取材でこう吐露しています。
「年間の檀家費やお布施収入は150万円程度。屋根の雨漏りを直す数百万円の修繕費すら出せず、平日は公立学校の非常勤講師や配送業のアルバイトをして得た個人所得で、なんとか本堂の維持費と電気代を補填している。高級車どころか、軽トラック1台を維持するのがやっとだ」
仮に全ての宗教活動に画一的な法人税や固定資産税を課せば、都心の富裕なメガ宗教法人は生き残る一方で、地域の文化財やコミュニティの拠点を守ってきた数万単位の地方寺社が一斉に破産・廃寺へと追い込まれます。これが、税務の専門家や宗教学者が単純な「一律課税」に警鐘を鳴らす最大の理由です。
一般に知られていない盲点とネットの誤解|税務調査の現場と「聖域」の崩壊
ネット上でまことしやかに語られる言説の多くは、税法の運用実務を知らないことによる誤解や誇張に基づいています。メディアが煽りがちな「宗教法人の聖域神話」に隠された、3つの代表的な盲点を検証しましょう。
盲点1:「宗教法人なら何を買っても経費で落ちる」という嘘
「ベンツやフェラーリを宗教法人名義で買えば、非課税で乗り回せる」という脱税指南のような噂が後を絶ちません。しかし、国税庁の査察部(マルサ)や税務署の資産課税部門は、宗教法人を野放しにしているわけではありません。車両の購入費を経費として計上する場合、それが「宗教活動の遂行に真に必要なものか」が厳しく審査されます。法話の巡回や法要の移動に高級スポーツカーが必要であると客観的に証明することは不可能に近く、実務上は「代表役員個人に対する現物給与」と認定され、重加算税を含めた高額な所得税が追徴課税されます。
盲点2:「宗教法人を使えば相続税を完全に踏み倒せる」という誤解
宗教法人の相続税と贈与税に関しても大きな錯覚があります。確かに、宗教法人が所有する境内地や財産は「法人のもの」であるため、住職が亡くなって代替わりしても相続税は発生しません。しかし、それはあくまでその財産が「信者コミュニティや社会の公的財産」として法人の規約に縛られているからです。住職個人名義の預金や不動産、有価証券は通常通り最高55%の相続税率が適用されます。私有財産を法人名義に仮装して税逃れを図る行為は、税務調査で最も重点的に狙われる不正スキームの一つです。
盲点3:「休眠宗教法人を買い取れば節税ビジネスができる」という危険な罠
近年、後継者がいなくなった「休眠宗教法人」の法人格をブローカーから数千万円で買い取り、ラブホテルや納骨堂、霊園ビジネスを展開して脱税を図る事件が表面化しています。しかし文化庁と国税庁は連携を強化しており、実質的な活動を伴わない法人格の売買や名義貸しに対しては、宗教法人法第81条に基づく「解散命令」の請求や、収益事業としての全面課税、さらには詐欺的スキームに対する刑事告発を辞さない姿勢を明確にしています。
【2026年最新潮流】宗教法人税制改正の議論と課税強化の歴史的経緯
宗教法人に対する課税問題は、何の前触れもなく降って湧いた議論ではありません。そこには戦後日本の社会構造の変化と、重大な宗教事件が引き金を引いた宗教法人課税強化の経緯と議論の積み重ねがあります。
歴史の大きな転換点となったのは、1995年のオウム真理教事件でした。事件後の平成8年(1996年)の宗教法人法改正により、所轄庁の権限強化や財務諸表の作成・備え付け・開示の義務化が盛り込まれ、それまで完全なブラックボックスだった宗教法人の財務に一定のメスが入りました。さらに平成10年度の税制改正では、宗教法人の収益事業に対する法人税率が引き下げられつつも、事業区分の明確化が進められました。
そして2022年の安倍元首相銃撃事件以降、旧統一教会(世界平和統一家庭連合)をめぐる高額献金や霊感商法が社会問題化したことで、国民の間で「宗教法人の優遇措置は本当に妥当なのか」という疑念が再燃しました。解散命令請求の司法判断が進む中、国会や税制調査会では宗教法人の「税制上の適格性」を精査すべきだという声が強まったのです。
2026年現在における宗教法人税制改正の最新ニュースと議論の焦点は、単に「税率を上げるかどうか」という次元を超え、以下の3点に絞られています。
- 財務情報の公開義務の厳格化:一定規模以上の年間収入を持つ大規模宗教法人に対し、貸借対照表や収支計算書の行政への提出だけでなく、一般社会への公告(オンライン開示など)を義務付ける案。
- みなし寄附金制度の縮小・見直し:収益事業で巨額の利益を上げながら、みなし寄附金控除を利用して実質的な納税額を極限まで圧縮している法人の優遇是正。
- 固定資産税の非課税要件の厳格化:「宗教活動用」として届け出ながら、実質的に私的な居住空間や親族の私有物として使われている不動産の課税転換。
財務省や総務省の検討部会でも、「真摯に地域社会へ貢献している伝統寺社に壊滅的打撃を与えることなく、営利企業まがいの活動や不透明な蓄財を行う法人をどう捕捉するか」という、極めて高度な制度設計のチューニングが続けられています。
【プロの結論】感情論を排した課税論議の視座|見直すべき人と守るべき対象
宗教法人課税の是非をめぐる論争は、往々にして「怪しい新興宗教への制裁感情」や「重税感に苦しむ一般国民のルサンチマン(怨望)」によって事実が歪められがちです。しかし、国家の税制は感情で設計されるべきではありません。法学・社会学の知見を踏まえ、私たちは誰を警戒し、何を守るべきなのか、明確な判断基準を持つ必要があります。
【見直しのメスを入れるべき対象】
- 実態が商業ビジネスと化している大規模法人:巨大な集客施設や大規模霊園を運営し、一般企業と実質的に同一の営利活動を行いながら、法人の傘に隠れて納税を回避しているケース。
- 親族間での私的財産移転の温床となっている法人:法人の資金で一族の私有財産を形成し、実質的な相続税逃れのツールとして宗教法人格を私物化しているケース。
- 休眠法人を売買する脱税ブローカー集団:信教の自由を悪用し、マネーロンダリングや租税回避スキームをパッケージ化して販売する反社会的勢力。
【社会として保護・配慮すべき対象】
- 地域社会の歴史・文化・景観を維持する過疎地寺社:国宝・重要文化財の建造物を維持し、過疎化地域で祭りやコミュニティの紐帯を無報酬で支えている中小法人。
- 公共的セーフティネットの役割を担う寺社:子ども食堂の運営、自殺志願者の相談窓口、災害時の避難所提供など、行政の手が届かない福祉的機能を担っている現場。
宗教法人課税の抜本改革を叫ぶ声の裏で、もし一律課税が導入されれば、真っ先に消滅するのは後者の「草の根の地域寺院」です。巨大教団は専門の税理士や弁護士を雇って合法的に課税を回避し、地方の文化遺産だけが維持できずに朽ち果てていく――そのような本末転倒な事態を招かないためにも、「課税か非課税か」という二元論を脱却し、「活動実態の透明度に応じた段階的アプローチ」こそが求められています。
【宗教 法人 課税】に関するよくある質問(FAQ)
Q1:住職やお坊さんの給料にも所得税はかかりますか?
A1:完全に課税されます。宗教法人が受け取るお布施は非課税ですが、そこから住職や神職に支払われる「役員報酬」や「給与」は個人の所得です。一般のサラリーマンと全く同じ所得税・住民税が源泉徴収され、社会保険料も控除されます。無税なのはあくまで「法人の宗教活動」であり、個人の生活費は非課税ではありません。
Q2:お寺が経営する駐車場やアパートの家賃収入も非課税なのですか?
A2:いいえ、課税されます。不動産賃貸業や駐車場業は、法人税法で定められた「34の収益事業」に該当するため、軽減税率(19%)による法人税が課されます。また、その駐車場や賃貸マンションが建っている土地・建物には、一般企業と同様に固定資産税と都市計画税が満額課税されます。
Q3:宗教法人が所有する高級車は本当に税金対策(経費)になるのですか?
A3:原則として経費算入は極めて困難です。税務調査において、宗教活動の遂行に高級外車が必要不可欠であると認められるケースはまずありません。個人的な移動手段と判断されれば「役員賞与」とみなされ、法人の損金にならないばかりか、住職個人に多額の所得税が追徴課税されます。
Q4:今後、宗教法人への課税が強化される可能性はありますか?
A4:一定規模以上の法人に対する情報公開の義務化や、収益事業に対する優遇措置の縮小は現実味を帯びています。旧統一教会問題などを契機とした世論の高まりを受け、2026年現在も政府・国会で検討が進められています。ただし、憲法上の「信教の自由」の制約や中小寺院の破綻リスクがあるため、すべての宗教活動への一律課税ではなく、財務諸表の公開基準の厳格化など、不透明な資金の流れを捕捉する方向での改革が主流となっています。
まとめ:聖域のベールを剥ぎ、税制の透明化と信教の自由の両立へ
宗教法人の課税問題は、ネット上で叫ばれる「無税の利権集団」という極論でもなければ、「信教の自由を理由に一切のメスを拒絶する聖域」であってもなりません。
お布施が非課税とされる法的な正当性を正しく理解しつつも、実質的な営利活動や私的流用に対しては一般社会と同等の透明性と公平性を求めること。そして同時に、何百年にわたり日本の精神文化や地域コミュニティを無償で守ってきた地方の中小寺社が過度な税負担で倒れてしまわないよう、繊細な制度設計を監視し続けること――これこそが、2026年の私たちに求められている成熟した市民社会の視点です。 (出典: 宗教 法人 課税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
