65歳の年金手続き放置は厳禁!損しない請求書の書き方と最新受給術
「65歳になれば、何もしなくても国から年金が自動的に口座へ振り込まれる」――もしそのように誤解しているなら、直ちに認識を改めなければなりません。日本の公的年金制度は、本人が自ら名乗り出て受給権を主張する完全な「申請主義」を採っており、必要な書類を整えて請求を行わない限り、国から1円たりとも給付金が支払われることはありません。
65歳の誕生日を迎える約3か月前、日本年金機構から青色や緑色の封筒に包まれた年金請求書が届きます。しかし、「働き続けているからまだ関係ない」「繰り下げた方が得と聞いたから放っておこう」と安易に封筒を引き出しの奥へしまい込み、数か月、あるいは数年にわたり放置してしまうシニアが後を絶ちません。2026年現在の社会保険制度や在職老齢年金の最新ルールに照らし合わせながら、損を回避する手続きの全貌を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金は申請しないと受給できず、放置して5年を過ぎると時効により過去の受給権が永久消滅する。
- 要点2:請求書は誕生日「前日」から提出可能であり、マイナンバー連携で添付書類が大幅簡素化された一方、加給年金の手続きには依然として戸籍類が必須となる。
- 要点3:繰り下げによる月0.7%の増額だけに目を奪われると、加給年金の権利失効や税・社会保険料の急増によって手取りベースで大損するリスクがある。
【放置の罠】申請しないと貰えない?65歳年金手続きを放置する決定的なリスク
日本年金機構から届く通知書類を放置した場合、どのような事態に直面するのでしょうか。結論から申し上げれば、手続きを行わなければ支給は完全にストップしたままになります。国から「まだ申請されていませんがどうしますか?」といった督促状が届くわけでもなく、口座振込の手続きが自動で始まることも一切ありません。
最も恐ろしいのは、公的年金に定められている「5年の消滅時効」の壁です。公的年金を受け取る権利(基本権)自体は消滅しませんが、個々の月における年金給付を受ける権利(支分権)は、支払期日から5年を経過すると法的に消滅します。何らかの理由で65歳から71歳まで完全に手続きを怠っていた場合、年金申請遅れた場合遡及して受け取れるのは直近の5年分のみとなり、初期の1年分(数十万円から百数十万円規模)は永久に受け取れなくなる計算です。
なお、2023年4月施行の法改正によって「特例的な繰下げみなし増額制度」が導入され、70歳以降に請求する際でも「5年前に繰り下げ請求を行ったものとみなして一括受給する」選択肢が整備されました。しかし、これもあくまで救済措置に過ぎず、手続きの遅れに伴う本来の利息や機会損失を埋めるものではありません。
毎年誕生月に送られてくる「ねんきん定期便見方」を確認すると、そこには将来の受給見込額が明記されています。しかし、それはあくまで「所定の手続きを完了させた場合」の試算値に過ぎません。記載された額面を確実に手に入れるためには、65歳到達時という極めて重要な節目において、正確な意思表示を行う必要があります。
【2026年最新】手元に届いた「65歳年金請求書書き方」と提出完全マニュアル
65歳到達時に届く年金請求書の様式は、読者の加入履歴や現在の年金受給状況によって大きく2つのパターンに分かれます。自身の状況がどちらに該当するかをまず見極めてください。
第1のパターンは、60歳から64歳までの間に「特別支給の老齢厚生年金」をすでに受給している方です。この対象者には、65歳の誕生月(1日生まれは前月)の初旬に、日本年金機構からハガキ形式の年金請求書が届きます。すでに氏名や基礎年金番号、基礎的な加入記録は年金機構のシステムに登録されているため、記入すべき項目は極めて限定的です。「年金を引き続き受給する意思」や「加給年金対象配偶者の有無」にチェックを入れ、署名・捺印の上でポストへ投函するだけで完了します。
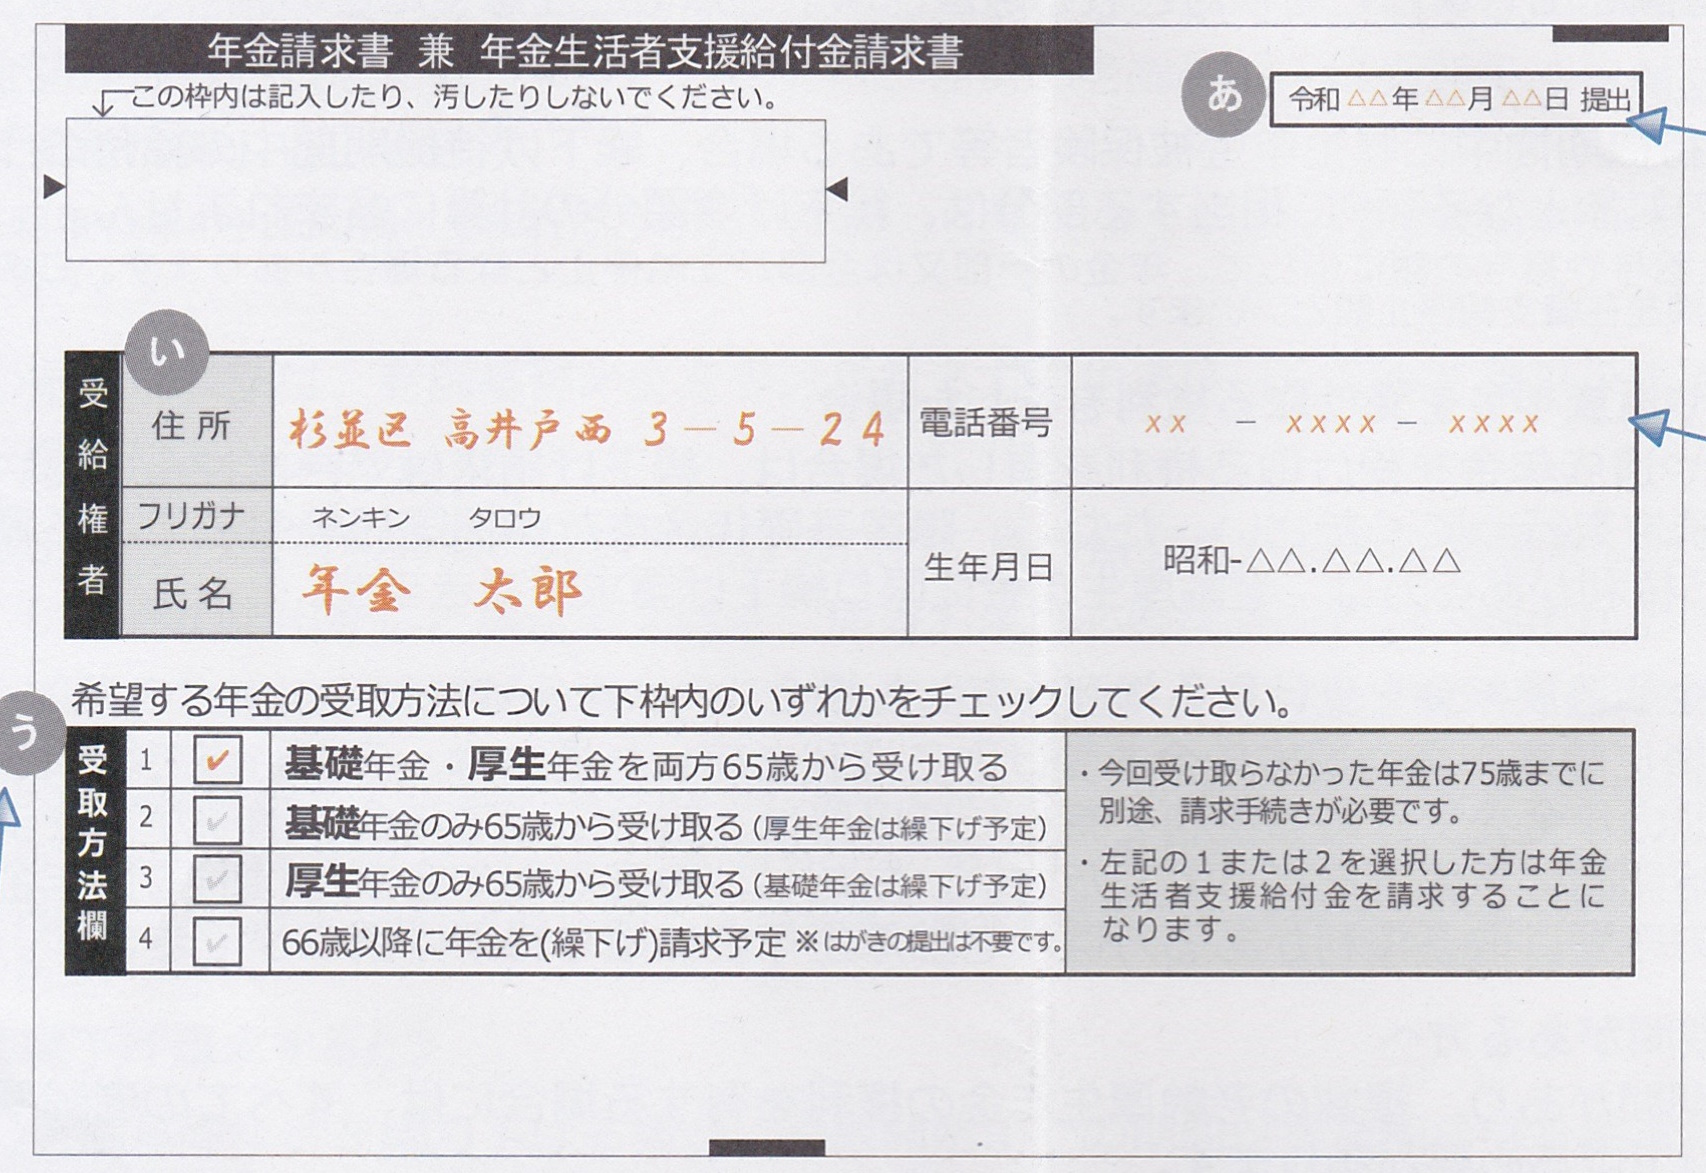
第2のパターンは、65歳で初めて年金を受け取る方です。誕生日のおよそ3か月前に、A4サイズの冊子形式の年金請求書が届きます。こちらの65歳年金請求書書き方でつまずきやすいポイントは以下の3点に集約されます。
第1に、「年金手帳マイナンバー確認」と基本情報の照合です。現在の請求書はマイナンバーが基礎年金番号と紐付いている場合、住所や生年月日があらかじめ印字されています。氏名や住所に変更がないかを確認し、マイナンバーが印字されていない場合は、個人番号カード裏面の番号を正確に転記します。
第2に、年金の受取先口座の指定です。金融機関の口座番号を記入し、通帳のコピーやキャッシュカードのコピーを添付します。金融機関の窓口で請求書に直接「口座証明印」をもらう方法もありますが、通帳コピーの貼付で十分代替可能です。
第3に、提出可能となるタイミングの厳守です。請求書の発送は誕生日の3か月前に行われますが、書類を提出できるのは「65歳の誕生日の前日」以降と法律で定められています。例えば、10月15日生まれの方であれば、10月14日以降でなければ窓口や郵送での受付が行われません。早く出しすぎると書類が返送され、二度手間になるため細心の注意を払ってください。
【必須書類チェック】年金受給開始手続き必要書類と年金事務所予約窓口の活用術
手続きに必要な添付書類は、マイナンバーの導入と公的機関のデジタル連携によって以前よりも大幅に削減されました。しかし、本人の家族構成や年金加入記録によっては、依然として役所での証明書取得が欠かせません。
基本的な年金受給開始手続き必要書類のチェックリストは以下の通りです。
マイナンバーと基礎年金番号が既に連携している場合、本人の「住民票」や「非課税証明書・所得証明書」の添付は原則として提出不要です。年金機構が住民基本台帳ネットワークを通じて直接情報を照会するためです。
ただし、後述する「配偶者加給年金」の対象となる配偶者がいる世帯は例外です。戸籍上の夫婦関係および生計維持関係を公的に立証するため、「戸籍謄本(全部事項証明書)」および世帯全員が記載された「住民票の写し(続柄記載・マイナンバー省略)」が別途求められます。これらの公的証明書は、受給権発生日(65歳の誕生日の前日)以降に交付されたものでなければ有効と認められないルールが存在するため、取得時期には厳格な配慮が求められます。
手続きを行う拠点となるのが全国の年金事務所ですが、現在の年金事務所予約窓口は原則として完全事前予約制が定着しています。予約なしで直接窓口を訪れた場合、混雑状況によっては数時間の待機を余儀なくされるか、当日の対応を断られる事例が多発しています。日本年金機構の「予約受付専用電話」やウェブサイトのオンライン予約システムを活用し、誕生月の前月末頃には希望日時を押さえておくのが現場の鉄則です。

【比較データで検証】年金繰り下げ受給損得と在職老齢年金2026年最新の損益分岐点
65歳手続きにおいて、多くの受給者が最も頭を悩ませるのが「繰り下げ受給」を選択するか否かという判断です。受給開始を1か月遅らせるごとに受給額は0.7%増額され、上限である75歳まで繰り下げれば最大84%の恒久的な増額を享受できます。
一見すると繰り下げが圧倒的に有利に思えますが、額面の増額率と「手取りベースの損益分岐点」には著しい乖離が存在します。さらに、現役で働き続けている給与収入との合算調整も考慮に入れなければなりません。
| 受給開始年齢 | 年金額増減率 | 額面上の損益分岐年齢 | 手取りベースの分岐点・編集部評価 |
|---|---|---|---|
| 65歳(基準受給) | ±0.0%(基準額) | 基準(0年) | 最も確実。加給年金を全額回収可能。早世リスクを完全回避できる標準ルート。 |
| 66歳(1年繰下げ) | +8.4% | 77歳11か月 | リスクが極めて低く、健康状態と家計を見極めるテストケースとして実用的。 |
| 70歳(5年繰下げ) | +42.0% | 81歳11か月 | 税・社保負担増で手取り分岐は約85歳前後へ後退。平均余命との勝負になる。 |
| 75歳(10年繰下げ) | +84.0% | 86歳11か月 | 手取り分岐は90歳前後。独身で長寿家系、潤沢な資産がある人以外は非推奨。 |
データが物語る通り、年金繰り下げ受給損得を机上の計算だけで捉えるのは極めて危険です。受給額面が膨らむと、所得税・住民税だけでなく、後期高齢者医療制度や国民健康保険の保険料、さらには介護保険の自己負担割合(1割から2割または3割へ)が跳ね上がります。結果として、手取りベースの実質増額率は額面よりも10〜15%程度目減りし、損益分岐年齢は公称値より3〜4年後ろ倒しになるのが実態です。
また、就労を継続するシニアにとって無視できないのが在職老齢年金2026年最新の動向です。給与(総報酬月額相当額)と厚生年金(基本月額)の合計が基準額(50万円〜51万円水準)を超えると、超えた分の半額が支給停止となります。ここで極めて重要なのは、「在職老齢年金によって支給停止された部分の年金は、繰り下げても一切増額されない」という鉄則です。満額受給できると誤信して繰り下げ待機を続けても、停止分は消滅したまま戻ってこないため、事前の正確な試算が欠かせません。
なお、もし65歳時点で受給せず繰り下げを希望する場合、65歳到達時に届く年金請求書を提出する必要はありません(特別支給の老齢厚生年金をもらっていた場合のハガキは例外で、繰下げ希望の旨を書いて返送する形式があります)。実際に受給を開始したい年齢に達した段階で、繰り下げ請求書提出先である年金事務所へ赴き、受給請求書を提出する運用となっています。
【知られざる盲点】加給年金受給要件詳細まとめと夫婦世帯に潜む落とし穴
年金の繰り下げを検討する際、ファイナンシャルプランナーや社会保険労務士が最も強く警鐘を鳴らすのが「加給年金(家族手当)の消失」です。
加給年金受給要件詳細まとめを整理すると、厚生年金保険の被保険者期間が20年(原則240月)以上ある受給権者が65歳に達した時点で、生計を維持している65歳未満の配偶者(または18歳到達年度末までの子ども)がいる場合に加算されます。配偶者加給年金の支給額は、特別加算を含めると年間およそ40万円前後に達する手厚い制度です。
ところが、ここに制度の構造的な落とし穴が潜んでいます。老齢厚生年金を繰り下げて受給を待機している期間中、加給年金は一切支給されず、待機期間が終了しても過去の分が遡って上乗せされることもありません。
例えば、夫が65歳、妻が60歳という5歳差の夫婦を想定してみましょう。夫が65歳から70歳まで厚生年金を5年間繰り下げた場合、妻が65歳になるまでの5年間に受け取れるはずだった加給年金(年間約40万円×5年=約200万円)は完全に消滅します。厚生年金を繰り下げて得られる将来の増額分が、この消滅した200万円を取り戻すためには、さらに長期間の生存が必要となり、繰り下げの損益分岐点は90歳近くまで跳ね上がってしまうのです。
この損失を回避する有効な手法が「厚生年金は65歳から受給して加給年金を全額回収し、基礎年金(国民年金)のみを繰り下げる」という分割受給の手法です。基礎年金と厚生年金は別個に繰り下げを選択できるため、制度の性質を熟知した受給者だけが享受できる防衛策と言えます。
【実態検証】利用者の生の声と初回の年金振込日はいつ届くのか?
手続きを無事に終えた受給者が直面する次の関門が、「年金振込日初回いつになるのか」というキャッシュフローの空白期間問題です。当事者の間では、このタイムラグにまつわる困惑の声が絶えません。
都内の年金事務所で手続きを終えた65歳の元会社員男性(元メーカー勤務)は、当時の焦りを次のように打ち明けます。
「65歳の誕生日前日に急いで書類を出し、翌月にはすぐ振り込まれるものと思い込んでいました。しかし、年金証書が届くまで1か月半、そこから最初の振込通知が来るまでさらに時間を要し、結局手元にお金が入ったのは3か月以上先。定年退職で収入が途絶えた直後だったため、生活費の工面に冷や汗をかきました」
公的年金は偶数月の15日(土日祝の場合は直前の平日)に、前月・前々月の2か月分が後払いで支給される仕組みです。年金請求書を提出してから実際に年金証書・受給額改定通知書が自宅に届くまで約1〜2か月、そこから初回の振込が行われるまでさらに1か月程度を要します。
したがって、65歳の誕生月に書類を提出した場合、実際の初回振込日は提出から2〜3か月後の偶数月15日になるのが通例です。この期間の生活防衛資金をあらかじめ手元に残しておかなければ、退職後の資金繰りに深刻なショートを招く危険があります。
【プロの結論】受給パターン別・損をしない人の選択基準と心理的境界線
制度の複雑さに惑わされず、最も合理的な決断を下すための客観的な判断基準を提示します。受給開始のタイミングは、単なる損得勘定だけでなく、健康状態や家族関係の健全性を保つ「心理的バウンダリー(境界線)」の観点からも選別されるべきです。
▼ 65歳ですぐに受け取るべき人の明確な条件
- 年下の扶養配偶者がおり、加給年金の受給権利がある世帯(待機による数百万円規模の権利消失を防ぐ)
- 持病や健康上の不安があり、家系の平均寿命に鑑みて早期回収を優先したい人
- 現役時代の貯蓄が薄く、退職後のキャッシュフローに余裕がない世帯
- 子ども世帯へ経済的な依存をせず、自分自身の年金収入で自立した生計境界線を守りたい人
▼ 繰り下げ受給を積極的に検討すべき人の条件
- 単身者(独身・配偶者なし)であり、加給年金の消失リスクがそもそも存在しない人
- 65歳以降も役員報酬や高い事業所得があり、在職老齢年金の枠外で十分な生活費を賄える人
- 健康状態が極めて良好で、90歳を超える超長寿期における終身のインフレ対策資金を作りたい人
昭和から平成にかけての家族像では「親の老後は子が面倒を見る」「退職金と親族の扶助で乗り切る」といった暗黙の相互依存が通用しました。しかし、長寿化と未婚化が進んだ2026年の日本社会において、経済的依存関係は親子の健全な心理的境界線を破壊し、深刻な介護破産や共倒れリスクを誘発します。年金は国からもぎ取るべき正当な対価であり、自立した老後を確立するための「防波堤」です。感情論やネットの極論に踊らされず、冷徹な損益計算に基づいて受給権を行使してください。
【年金 手続き 65 歳】に関するよくある質問(FAQ)
Q1:65歳を過ぎてから手続きを忘れていたことに気づきました。もう年金はもらえませんか?
A1:諦める必要はありません。受給権が発生してから5年以内であれば、過去の未受給分を全額遡及して一括で受け取ることが可能です。ただし、5年を超えた分は消滅時効により失権するため、気づいた瞬間に最寄りの年金事務所で請求手続きを行ってください。
Q2:65歳以降も会社員として働き続ける場合、年金の手続きは会社が代わりにやってくれますか?
A2:会社は一切代行してくれません。健康保険や厚生年金の加入資格手続きは会社側が行いますが、本人が受け取る老齢年金の受給手続きは完全に「個人の手続き」です。日本年金機構から自宅に届く年金請求書を用い、自分自身で年金事務所へ提出する必要があります。
Q3:繰り下げ受給を希望する場合、65歳到達時に届いた書類はどうすればいいですか?
A3:初めて年金を請求する方(A4冊子形式の年金請求書が届いた方)は、繰り下げを希望する場合、その請求書を返送・提出せずに手元で大切に保管しておきます。将来、実際に年金をもらいたくなった時点(66歳〜75歳の間)で、改めて年金事務所へ繰下げ請求書を提出します。ただし、特別支給の老齢厚生年金を既に受給している方のハガキは様式が異なるため、記載されている案内に従って繰下げ希望の意思表示を行ってください。
まとめ:今後の動向と失敗しないための判断基準
公的年金制度は、急速な少子高齢化を背景に絶え間ない見直しが続けられています。受給開始可能年齢の上限が75歳まで引き上げられたことに伴い、「繰り下げこそが正義」であるかのような風潮が一時期広がりましたが、手取り率の低下や加給年金の消失という現場のリアルが周知されるにつれ、冷静な判断を下すシニアが増加しています。
65歳の年金手続きにおいて後悔を残さないための原則は極めてシンプルです。第一に、届いた請求書を絶対に放置せず、誕生日の前日以降に速やかに提出するか繰り下げの意思を固めること。第二に、夫婦の年齢差や健康状態、税金・社会保険料まで含めた手取り額を算出した上で受給開始時期を決断することです。国から与えられる権利を余すところなく行使し、盤石な老後生活の基盤を築いてください。 (出典: 年金 手続き 65 歳(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
