厚生年金の受給額は平均いくら?手取りの現実と2026年の落とし穴
65歳を迎えて届いた「年金振込通知書」を開封した瞬間、絶句するシニアが後を絶ちません。厚生労働省の統計が公表されるたび、ネット上では「40年も会社員として身を粉にして働いたのに、これだけしか入らないのか」「生活保護費の給付水準と大差ないのではないか」といった悲痛な嘆きが飛び交います。
公的年金に対する不満や失望が募る背景には、現役時代の給与水準に対する過剰な期待と、額面金額から容赦なく差し引かれる社会保険料や税金の存在があります。2026年現在の年金制度改定の波が押し寄せるなか、実際の受給額を左右する要素は何なのか、なぜこれほど手取りが削られるのか。公式データと現場の実態調査を交え、その構造を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:厚生年金の受給額の平均は全体で月額約14万5,000円だが、男性平均約16万4,000円に対して女性は約10万5,000円と、独身男女の差が月6万円近く開いている。
- 要点2:年金は「無税」ではなく、介護保険料や健康保険料、住民税などが天引きされるため、実際の手取り額は額面の約85〜90%まで目減りする。
- 要点3:繰り下げ受給による増額メリットの裏に潜む「税・社保料の負担増」や「加給年金の打ち切り」リスクを把握しないと、生涯手取りで大きな損失を被る。
【2026年最新動向】厚生年金受給額の平均と「思ったより少ない」と嘆く声の真相
厚生労働省年金局が公表する最新の年金事業年報をもとに受給実態を紐解くと、厚生年金保険(第1号)受給権者の平均年金月額は14万5,000円前後(基礎年金を含む)で推移しています。メディアで頻繁に引用される「夫婦2人のモデル年金(夫が平均的賃金で40年勤務、妻が専業主婦)」の月額約23万円という数字を目にしていると、個人の受給額は驚くほど少なく映ります。
シニア層の生活実態を追った手記や各誌のアンケート調査では、「現役時代に年収600万円前後を稼ぎ、退職後は毎月20万円以上もらえると思い込んでいた」と悔やむ60代男性の告白が散見されます。公的年金は過去の生涯平均年収(平均標準報酬額)と加入月数によって厳密に計算されるため、昇給が遅かった世代や就職氷河期を経験した層では、現役時代の感覚から大きく乖離した支給額が決定されます。
さらに見過ごせないのが、厚生年金受給額の独身男女の差です。男性受給者の平均が約16万4,000円であるのに対し、女性受給者の平均は約10万5,000円に留まります。昭和・平成期における雇用形態の格差や、出産・育児に伴う長期のキャリア中断が、老後の受給額に如実な影を落としています。単身世帯の高齢女性が直面する貧困リスクは、制度設計上の構造的な爪痕といえます。
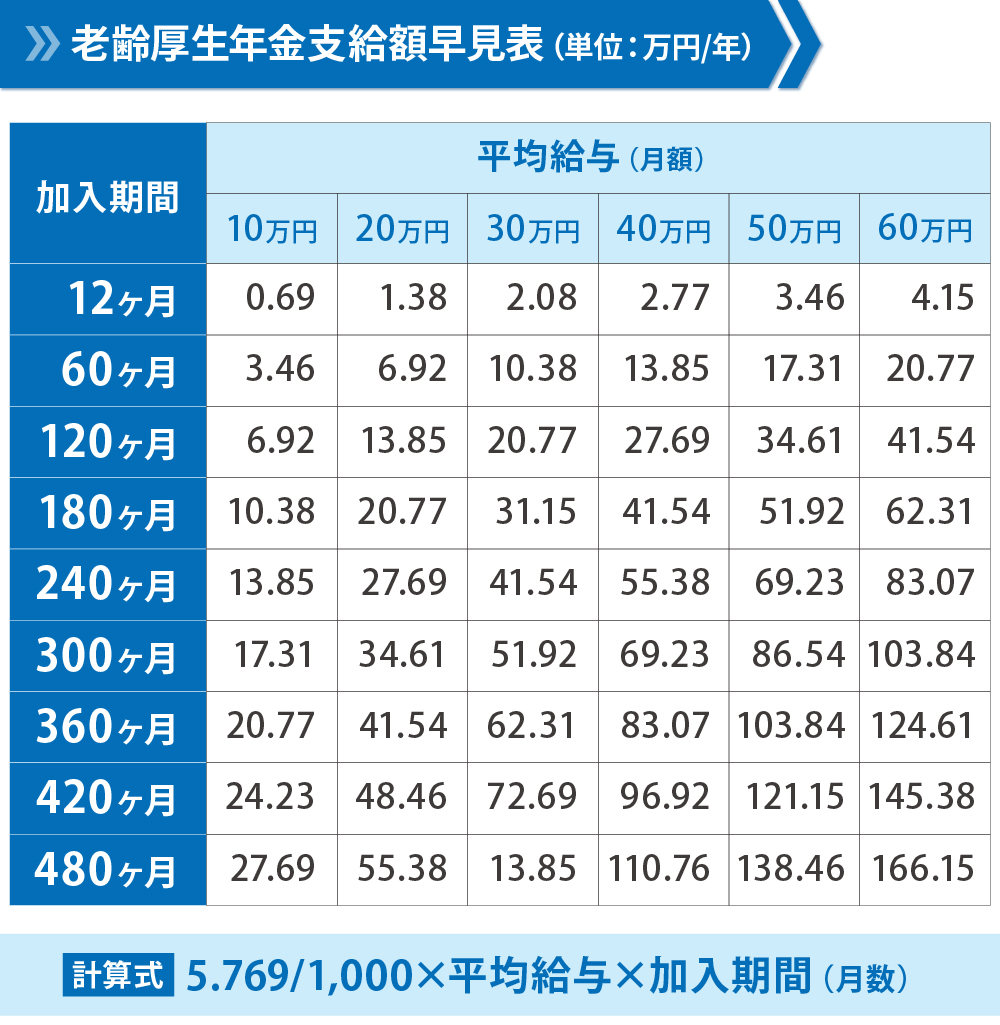
額面と手取りの決定的な差|厚生年金受給額の手取り額シミュレーションと早見表
受給者が直面する最大のショックは、受給額の「額面」と「実際の手取り額」の乖離にあります。年金は給与と同様に雑所得として課税対象となり、さらに複数の社会保険料が源泉徴収(天引き)されます。差し引かれる主な項目は以下の4点です。
1. 国民健康保険料(75歳以降は後期高齢者医療保険料)
2. 介護保険料(65歳以上は市区町村が自動天引き)
3. 所得税および復興特別所得税
4. 住民税(前年の所得に応じて課税)
一般的に、手取り額は額面のおよそ85〜90%程度となります。月額面が15万円の場合、実際に口座へ振り込まれる金額は13万円〜13万5,000円前後まで目減りします。収入が少ないほど天引き割合が低くなる累進性はあるものの、年金受給者の財布を確実に圧迫します。
| 額面月額(基礎+厚生) | 想定される天引き額(税・社保) | 実際の手取り月額目安 | 編集部の生活防衛評価 |
|---|---|---|---|
| 10万円(国民中心・短期間加入) | 約5,000円 〜 8,000円 | 約9万2,000円 〜 9万5,000円 | 非課税限度枠内に近く天引きは軽微だが、単身でも住居費の補填が必須。 |
| 15万円(女性平均・標準的男性) | 約1万5,000円 〜 2万円 | 約13万円 〜 13万5,000円 | 介護・健保の負担が本格化。固定費を徹底削減しないと貯金取り崩しへ直結。 |
| 20万円(現役時代中上位層) | 約2万6,000円 〜 3万2,000円 | 約16万8,000円 〜 17万4,000円 | 所得税・住民税が一段階跳ね上がる。額面20万を過信した消費行動は破綻要因。 |
| 25万円(大企業定年・管理職層) | 約3万8,000円 〜 4万5,000円 | 約20万5,000円 〜 21万2,000円 | 天引き額だけで年間50万円規模。現役並み所得層とみなされ各種公費支援から除外。 |
自治体の財政状況や扶養家族の有無によって介護保険料・健康保険料は大きく上下します。地方都市に移住したシニアが「年金の手取りが前年より下がった」と驚く背景には、高齢化比率が高い自治体ほど介護保険料基準額が高額に設定されているという地域格差が存在します。
【実態検証】厚生年金受給額の計算方法と「ねんきん定期便の見方」に潜む罠
自分自身の将来受給額を算出する厚生年金受給額の計算方法は、基本的に以下の2階建て構造です。
受給額 = 老齢基礎年金(1階) + 老齢厚生年金(2階)
老齢基礎年金は、40年間(480月)未納なく保険料を納付した場合に満額(2026年度基準で月額約6万8,000円前後)が支給されます。一方の老齢厚生年金(報酬比例部分)は、次の数式が基本ベースとなります。
平均標準報酬額 × 5.481 ÷ 1000 × 2003年4月以降の加入月数
例えば、生涯平均年収(賞与含む)が500万円(平均標準報酬額:約41万6,000円)の会社員が38年間(456月)勤務した場合、報酬比例部分は「416,000 × 0.005481 × 456 ≒ 年額約104万円(月額約8万6,000円)」となります。ここに満額近い基礎年金約6万8,000円を加算すると、合計月額は約15万4,000円。これが平均的サラリーマンの生々しいリアルです。
毎年誕生月に送られてくる「ねんきん定期便の見方と受給見込額」にも、認知バイアスを誘発する重大な罠が潜んでいます。50歳未満に送付される定期便に記載されているのは「これまでの加入実績に応じた年金額」に過ぎません。これから定年まで働き続けた場合の試算ではないため、記載された数万円という少額を見て過剰に怯える若手会社員がいます。
逆に、50歳以上に送られる定期便には「現在の加入条件が60歳まで継続したと仮定した見込額」が印字されています。しかし、ここに書かれた金額はあくまで「額面(税・社保控除前)」であり、ここから10〜15%が確実に差し引かれる事実にはどこにも触れられていません。通知の数字をそのまま家計簿に計上してリタイア計画を立てると、受給開始初月から赤字に転落します。

在職老齢年金の支給停止の真相と繰り下げ受給のデメリット
定年延長や再雇用で60代後半も働き続けるシニアを最も混乱させているのが、在職老齢年金 支給停止の真相です。公的年金をもらいながら給与を得ている場合、「基本月額(年金の月割り額)」と「総報酬月額相当額(給与+直近1年の賞与の12分の1)」の合算が支給停止調整額を超過すると、厚生年金の一部または全額がカットされます。
2026年現在、支給停止調整額は基準(月額50万円枠)に設定されています。現場で広がる最大の誤解は、「基準を超えたら年金が全額没収される」という極端な言説です。実際に停止されるのは「超過分の2分の1」に過ぎず、老齢基礎年金はいくら稼いでもカットされません。支給停止を恐れるあまり「わざと勤務時間を減らして手取り収入を落とす」行為は、生涯の可処分所得を自ら縮小させる本末転倒な選択です。
一方、年金を増やす手段として政府が推奨する厚生年金 繰り下げ受給のデメリットも冷静に見極めなければなりません。受給開始を1か月遅らせるごとに受給額が0.7%増額され、70歳まで繰り下げれば42%増、75歳まで遅らせれば84%増という高利回りが宣伝されています。しかし、現場取材で見えてきたのは、額面増額に潜む制度の罠です。
年金額が跳ね上がることで税金や社会保険料の控除率も上がり、額面が42%増えても手取りは30%前後しか増えないケースがあります。さらに、繰り下げ待機期間中は、年下の配偶者がいる場合に加算される「加給年金(年額約40万円)」が受給できません。繰り下げている年数分の加給年金は永久に失われるため、加給年金の受給資格がある世帯では、単純な増額計算だけで判断すると生涯受給額で大損を喫するリスクが極めて高いのです。
一般に知られていない盲点とネットの誤解|受給額減額の理由を徹底解明
「年金が毎年勝手に減らされている」という不満の声がSNS上で散見されます。この受給額減額の理由の根底にあるのが、2004年の制度改正で導入された「マクロ経済スライド」です。
物価や賃金が上昇した局面でも、少子高齢化に伴う「公的年金の被保険者の減少」と「平均余命の伸び」に応じたスライド調整率が差し引かれます。物価が前年比+2.5%上昇したとしても、調整率がマイナス0.6%であれば、年金の改定率は+1.9%に抑え込まれます。名目の振込額が微増していても、実質的な購買力は年々削り取られているのが偽らざる実態です。
また、ネット上で頻繁に飛び交う誤解として「厚生年金の保険料は掛け捨てになる部分が多い」という言説があります。しかし、厚生年金保険料は労使折半であり、事業主が同額を負担しています。自営業者が加入する国民年金と比較した場合、支払った保険料に対する給付効率は依然として高く、万一の障害状態や死亡時に支払われる「障害厚生年金」「遺族厚生年金」の保障の手厚さは民間保険を圧倒しています。感情論で制度そのものを全否定することは、リスクマネジメントの観点からも賢明ではありません。
【プロの結論】年金依存から脱却するための判断基準と出口戦略
年金問題の本質は、「受給額の多寡」そのものよりも、公的機関に対する過度な期待と依存心に起因する心理的葛藤にあります。家族関係において親が子に過剰な依存を寄せることで共依存の軋轢が生じるのと同様に、国家の年金給付に生活の全責任を委ねようとすると、わずかな制度改変や天引き増に怒りと不安を抱き続けることになります。公的制度に対しては冷徹な「心理的バウンダリー(境界線)」を引き、老後資金の基礎的インフラとして割り切る姿勢が不可欠です。
今後の受給設計において、制度を使いこなすための明確なクライテリアを提示します。
【繰り下げ受給を選択すべき人の条件】
・健康状態が良好で、家系的に長寿の傾向がある。
・65歳以降も十分な事業収入や給与収入があり、年金に手を付けずに生活費を賄える。
・配偶者との年齢差がなく、加給年金の恩恵がほとんど発生しない単身者、または共働き夫婦。
【65歳で速やかに受給を開始すべき人の条件】
・健康不安を抱えており、平均余命までの生存確率に不確実性がある。
・年下の専業主婦(夫)がおり、65歳到達時点から「加給年金」を満額受け取れる世帯。
・受給額を生活費の赤字補填に充てなければ、手元の流動性資金(現金預金)が底をつく恐れがある世帯。

【厚生年金受給額】に関するよくある質問(FAQ)
Q1:ねんきん定期便に記載されている金額はそのまま手取りとして口座に振り込まれますか?
A1:振り込まれません。ねんきん定期便に印字されている数値はあくまで「額面(総支給額)」です。受給時には介護保険料、国民健康保険料(後期高齢者医療保険料)、所得税、住民税が自動天引きされるため、実際の手取り額は記載金額の約85〜90%になります。
Q2:65歳を過ぎてフルタイムで働くと、厚生年金は全額カットされてしまうのでしょうか?
A2:全額カットされるケースは稀です。厚生年金と給与の合算が支給停止調整額(月額50万円基準)を超えた場合でも、停止されるのは「超過額の2分の1」に相当する厚生年金部分のみです。基礎年金(国民年金部分)は給与額に関わらず全額支給されます。
Q3:厚生年金受給額の夫婦の平均は、世帯全体で毎月いくら程度になりますか?
A3:厚生労働省がモデル世帯とする「夫が40年間平均年収で勤務、妻が専業主婦」の場合、夫婦合算で月額約23万円(額面)です。ただし、共働きで妻も厚生年金に長期加入していた場合は月額26万〜30万円前後に増える一方、自営業期間が長い世帯では月額18万〜20万円程度まで下がります。
まとめ:2026年を生き抜く年金戦略と今すぐ始めるべき準備
公的年金は「リタイア後の贅沢な暮らしを保証する小遣い」ではなく、生存のための「究極の長寿保険」です。マクロ経済スライドによる実質価値の調整や、容赦ない社会保険料の天引きが常態化する現代において、「思ったより少ない」と嘆くだけでは現状は好転しません。
まずは「ねんきん定期便」や「ねんきんネット」で自身の額面試算を正確に把握し、そこから15%を割り引いた【真の手取り額】を割り出す作業から始めてください。その上で、在職老齢年金の枠組みを活用した就業継続、新NISAやiDeCoを併用した私的年金の拡充など、公的年金に依存しすぎない重層的なキャッシュフローを構築することが、老後の尊厳と平穏を守る唯一の解となります。 (出典: 厚生 年金 受給 額(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
