相次ぐ楽天ポイント改悪の真相!2026年の損益分岐点と乗り換え判断
かつて「国内最強」と謳われ、ポイ活ユーザーの生活を支えてきた楽天経済圏。しかし、ここ数年で矢継ぎ早に断行された還元率の引き下げや獲得ポイント上限の圧縮に対し、古くからの愛用者からも「もう限界ではないか」と悲鳴が上がっています。SNS上では「楽天経済圏からの完全離脱」を宣言する投稿が相次ぎ、ネット掲示板や知恵袋でも他社経済圏への乗り換え相談が後を絶ちません。
一体なぜ、楽天はユーザー離れのリスクを冒してまで改悪を繰り返すのか。公式決算資料や市場動向を徹底取材すると、単なる業績悪化にとどまらない「プラットフォーム戦略の冷徹な大転換」が浮き彫りになってきました。本稿では、SPUや楽天カードの還元条件、お買い物マラソンの上限変更など、一連の改悪履歴を客観データで振り返りつつ、2026年現在における楽天経済圏の真の価値と賢い立ち回り方を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:度重なる改悪の主因は、モバイル事業投資に伴う財務健全化と、ヘビーユーザー・転売層向け「ばら撒き型集客」からの明確な撤退。
- 要点2:SPU上限圧縮やプレミアムカード特典制限により高額利用者の旨味は激減した一方、月3万〜5万円前後のライト層には依然として強力な還元基盤が残る。
- 要点3:楽天単一への「共依存」から脱却し、三井住友・SBI(Vポイント)やPayPayなど複数経済圏を用途ごとに使い分ける分散戦略が2026年の最適解。
【真相解明】相次ぐ楽天ポイント改悪の決定的な理由とは?
楽天グループがこれほどまでに大規模なポイント還元縮小を推し進めた最大の要因は、楽天モバイル事業への巨額投資とグループ全体の収益構造改革にあります。楽天グループの過去の決算説明会資料および財務諸表を追跡すると、基地局整備に伴う有利子負債の圧縮と、モバイル単体黒字化に向けたキャッシュフローの改善が至上命題となってきた経緯が如実に表れています。
経済ジャーナリストらの分析によれば、黎明期における手厚いポイント還元は、新規会員を囲い込むための「広告宣伝費」および「先行投資」としての性格を帯びていました。しかし、グループの会員基盤が1億IDを超え、日常生活のあらゆる決済を網羅する巨大プラットフォームへ成長した段階で、経営陣はROI(投資対効果)の抜本的な見直しに着手したのです。
さらに見逃せないのが、「楽天モバイル契約者への優遇集中」という明確な選別方針です。従来の楽天経済圏は「楽天市場で買い物をしてカードを使えば誰でも高還元」という間口の広さが魅力でした。しかし現在のSPU(スーパーポイントアッププログラム)は、モバイル回線契約者に対する優遇倍率を高める一方で、非契約者の還元率や獲得上限を段階的に削る構造へとシフトしています。つまり、グループ全体の生態系を支える意志のないユーザーへの還元原資を絞り、通信回線と強固に紐づく真のロイヤルカスタマーへ再配分するという戦略的決断が下されたわけです。
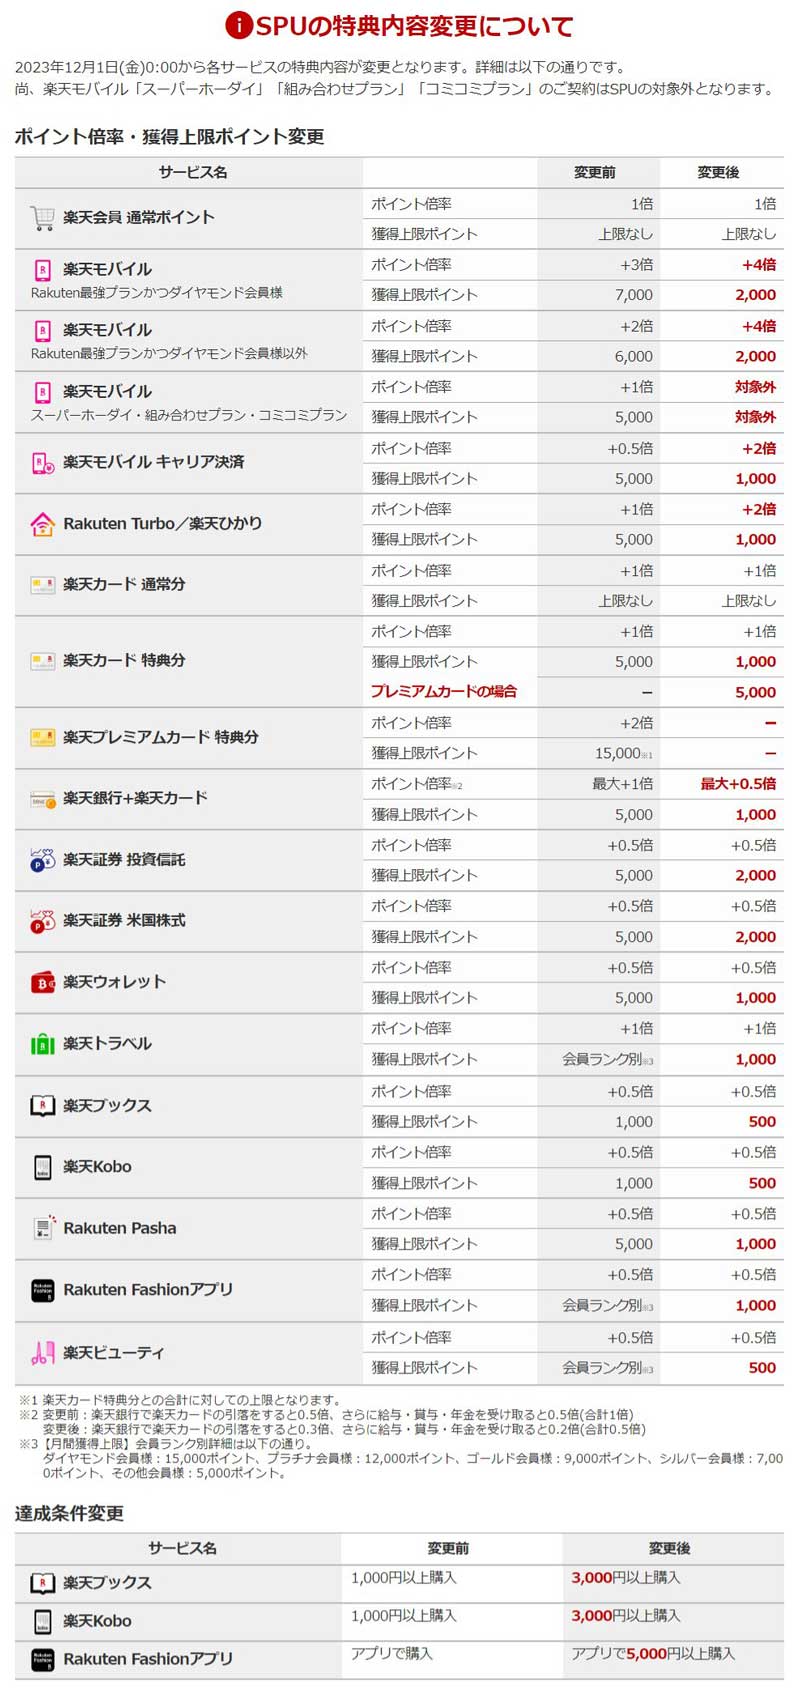
【激動の年表】知っておくべき楽天SPU・カード・サービスの改悪歴史
ここ数年の改変は、楽天市場のヘビーユーザーほど大きな打撃を受ける内容が目立ちます。特に象徴的だった主な変更点を振り返ると、サービスの根幹に関わる部分でメスが入れられてきたことが分かります。
まず大きな転換点となったのが、楽天カードの還元ルール改定です。かつて公共料金や税金の支払いでも一律1.0%還元を誇っていましたが、2021年6月に0.2%へと大幅ダウン。さらに楽天市場でのカード決済ポイント計算が「消費税込み」から「消費税抜き」へと変更されたことで、実質的な獲得ポイントが目減りしました。
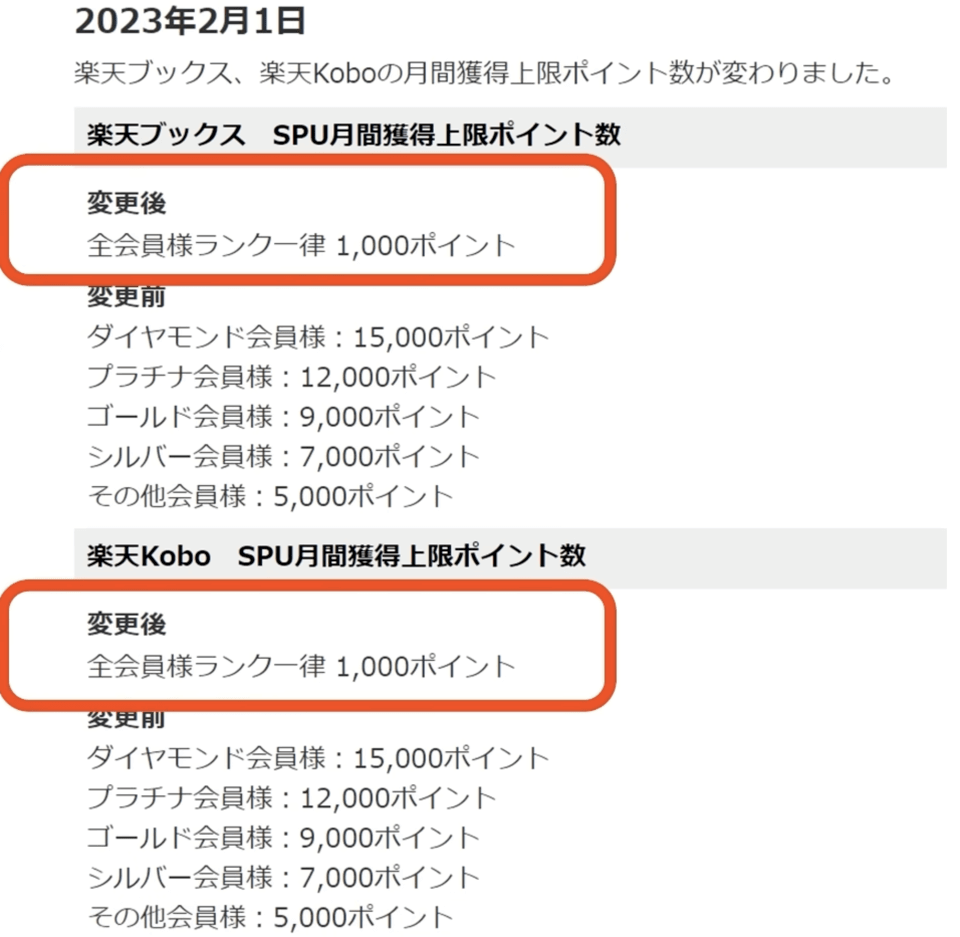
続いて利用者の反発を呼んだのが、楽天SPUの獲得上限引き下げと倍率変更です。各カテゴリに設定されていた月間獲得上限が軒並み数千ポイント単位へ圧縮され、特に高額な買い物や「お買い物マラソン」でのまとめ買い時に、上限へ即座に到達してしまう現象が頻発するようになりました。加えて、旅行好きから絶大な支持を集めていた「楽天プレミアムカード」に付帯するプライオリティ・パスも、従来の回数無制限から年5回までの利用制限へと切り替わり、年会費11,000円(税込)のコストパフォーマンスを根底から揺るがしました。
金融領域においても、楽天銀行と楽天証券を連携させる「マネーブリッジ」の優遇金利が残高300万円超の部分について引き下げられたほか、楽天キャッシュによる投信積立の還元率も信託報酬に応じた細かな見直しが入るなど、かつての「放置しておくだけで資産形成が加速する」という神話は過去のものとなりました。
【データ徹底比較】全盛期と現在の還元スペック一覧
感情論ではなく客観的な損得を把握するために、かつての全盛期水準と2026年現在の主要スペック、そして一般的な競合相場を整理しました。
| 項目 | 詳細・数値データ(現在) | 全盛期の水準・一般的な相場 | 編集部の見解・評価 |
|---|---|---|---|
| SPU月間獲得上限 | 各項目1,000〜2,000pt(会員ランクやサービス毎に細分化) | 過去は月最大15,000pt枠が主流 | 高額家電やふるさと納税の一括購入では損益分岐点を超えやすい |
| お買い物マラソン上限 | 1開催あたり最大5,000pt(原則) | かつては最大10,000pt、その後7,000ptへ縮小 | 購入総額約55,000円(税抜)で天井。買い回り計画の綿密な計算が必須 |
| プレミアムカード特典 | プライオリティ・パス年5回無料/楽天市場還元+2倍枠の上限圧縮 | プレステージ会員相当で無制限利用/上限15,000pt | 海外旅行の頻度が年2回以内のライト層を除き、年会費の元を取るのは困難 |
| 公共料金・税金決済 | 500円につき1pt(還元率0.2%) | 業界標準は0.5%〜1.0%還元 | 楽天カードでの固定費決済は旨味が消失。他社高還元カードへの移行推奨 |
| 楽天モバイル契約者特典 | Rakuten最強プラン契約でSPU倍率+4倍 | 過去は+1倍〜+2倍程度 | モバイル回線を契約しているユーザーにのみ還元を極端に手厚く配分 |

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNSを精査すると、ユーザーの反応は真っ二つに分かれています。
離脱を決断した層から最も多く聞かれるのは、「獲得ポイントの計算に疲弊した」という精神的な負担感です。5ちゃんねるの金融板やX(旧Twitter)上では、「上限に引っかからないよう電卓を叩きながら買い回りをするのが馬鹿馬鹿しくなった」「年間数万円払っていたプレミアムカードを一般カードへダウングレードした」といった手記のような生々しい書き込みが目立ちます。特に、せどり・転売を行っていた業者層や、年間数百万円規模で楽天市場を利用していた富裕層からは、強烈な不満が噴出しています。
一方で、意外にも「一般の会社員や主婦層からはそこまで不満が出ていない」という現場の温度感も存在します。都内在住の30代会社員は次のように証言します。「毎月の買い物額は日用品やおむつを中心に2万〜3万円程度。楽天モバイルを家族で使っているため、改悪されたと言われても毎月2,000〜3,000ポイントは安定して入ってくる。この規模なら、他社へ乗り換える手続きの手間を考えれば十分に合格点です」。
つまり、「ポイントで生計を立てようとしていたヘビー層」が激怒して離脱する一方で、「日常生活の延長で無理なく使っているライト層」は残留しているというのが、現在のリアルなユーザー分布です。
一般に知られていない盲点とネットの誤解
「改悪=完全なオワコン」という極端な言説がネット上で飛び交っていますが、これには情報の発信者バイアスが大きく影響しています。
ネット上で声を大にして改悪を批判しているインフルエンサーの多くは、かつて月間数十万〜数百万円を決済し、SPU倍率を極限まで高めてポイントを荒稼ぎしていた人々です。彼らにとって上限キャップの厳格化は死活問題でしたが、一般的な家計における月間数万円の利用であれば、上限5,000ポイントに到達することすら稀です。「自分にとっての実質的な影響がどれくらいあるか」を計算せず、ネットの批判的な空気だけに流されて解約してしまうのは最大の落とし穴といえます。
もう一つの盲点は、他社経済圏の「見かけの還元率」に潜むハードルです。「楽天がダメだから他社へ」と安易に移籍したものの、指定店舗でのタッチ決済が必要だったり、特定の銀行口座からの即時引き落としが条件だったりと、条件達成の縛りが楽天以上に厳しいケースも少なくありません。楽天経済圏の最大の強みである「アプリやサービスの導線が分かりやすく、グループ内でポイントがシームレスに使える」というUX(顧客体験)の利便性は、依然として競合他社に対して優位性を保っています。
【プロの結論】経済圏への「共依存」を脱し最適な乗り換え先を選ぶ基準
行動経済学や心理学の観点から見ると、一つのポイント経済圏に生活のすべてを委ねる行為には「保有効果」と「心理的サンクコスト」が強く働きます。「これまで築き上げた会員ランクを捨てるのが惜しい」「他社の仕組みを覚えるのが億劫だ」という心理的バウンダリーの低下は、サービスの改悪に気づきながらも不利な条件を受け入れ続ける「経済圏との共依存関係」を生み出します。
2026年を賢く生き抜くためには、単一の経済圏に盲従するのではなく、自身の消費スタイルに合わせてサービスを冷静につまみ食いする「マルチ経済圏戦略」への転換が不可欠です。以下に、残るべき人と乗り換えるべき人の客観的な判断基準をまとめました。
楽天経済圏に残るべき人の条件
- 楽天モバイルを日常的に契約・利用している:SPU+4倍の恩恵をフルに受けることができ、通信費自体の安さと相まって費用対効果が非常に高い。
- 楽天市場での月間決済額が3万円〜5万円程度:お買い物マラソンやSPUの獲得上限に抵触せず、効率よくポイントを回収できるスイートスポットに位置する。
- ふるさと納税を年数回に分散して寄附できる:上限に引っかからないよう計画的に寄附できるなら、依然として楽天市場の還元率はトップクラス。
乗り換え・併用を本格検討すべき人の条件
- 楽天モバイルを契約する予定が一切ない:SPUの旨味が半減しており、他社経済圏の方が高還元を得やすい。
- 高額決済(月10万円以上)や旅行決済が多い:上限キャップにより還元率が急落するため、三井住友カード・Olive(Vポイント)やマイル系カードへの移行が合理的。
- 投資信託の積立還元を最重要視している:クレカ積立還元率や投資信託保有残高に対する還元手厚さで頭頭を現すSBI証券(三井住友カード)やauカブコム証券(au PAYカード)への資産シフトが推奨される。
【楽天 ポイント 改悪】に関するよくある質問(FAQ)
Q1:楽天ポイント改悪の最大の理由は何ですか?
A1:楽天モバイル事業の基地局投資に伴う財務改善が直接の契機です。これに加え、グループ会員数が十分に拡大したことで、従来の「新規獲得のための大盤振る舞い」から、モバイル契約者を核とした「優良顧客の選別と収益性重視」へ舵を切ったことが決定的な理由です。
Q2:お買い物マラソンで上限を超えて損をしないためには、いくらまで買えますか?
A2:買い回り特典の上限が5,000ポイント(倍率最大+9倍)の場合、税抜購入金額で約55,500円(税込約61,000円前後)が上限到達の目安となります。高額家電やふるさと納税を複数買い回る際は、購入月を分けるなどの調整が必要です。
Q3:2026年現在、楽天経済圏からの有力な乗り換え先はどこですか?
A3:資産形成とコンビニ・飲食決済を重視するなら「三井住友カード・Olive × SBI証券(Vポイント経済圏)」、QR決済の利便性と通信費の連携を重視するなら「ソフトバンク/ワイモバイル × PayPay証券(PayPay経済圏)」が二大筆頭となります。楽天モバイルを使わないユーザーは、これらの経済圏への分散が現実的な選択肢です。
まとめ:今後の動向と失敗しないための判断基準
相次ぐルール変更によって「楽天経済圏=無条件に圧倒的お得」という黄金時代が終焉を迎えたのは間違いのない事実です。しかし、それはサービス自体の完全な失墜を意味するのではなく、過剰な優遇措置が是正され、プラットフォームとしての持続可能性を模索する「正常化のプロセス」と捉えるのが正確な見方でしょう。
重要なのは、世間の「改悪」という言葉に過剰反応して拙速な判断を下すのではなく、「自分の月間利用額」「モバイル回線の利用有無」「固定費の決済手段」の3点を棚卸しすることです。月数万円規模の日用品調達であれば、楽天は今なお十分に戦えるインフラです。他社の優れた還元スキームを柔軟に取り入れながら、必要な部分だけを賢く使い倒すクールな姿勢こそが、これからのポイ活において損失を避け、利益を最大化する鍵となります。 (出典: 楽天 ポイント 改悪(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。

