東芝不正会計はなぜ起きた?歴代社長の「挑戦」と名門失脚の全真相
かつて日本を代表する巨大電機メーカーとして君臨し、白物家電から半導体、社会インフラ、原子力発電までを手がけていた名門・東芝。2023年12月、同社は74年におよぶ上場企業としての歴史に幕を下ろし、株式の非公開化という痛恨の結末を迎えました。日本経済の屋台骨と称された名門が解体・再編へ追い込まれる直接の引き金となったのが、2015年に発覚した組織的な不正会計問題です。
なぜ世界に誇る技術力と強固な経営基盤を持っていた企業が、現場に過酷な粉飾を強いるまでに堕ちてしまったのか。本稿では、歴代トップが現場へ突きつけた「チャレンジ」の実態や利益水増しの巧妙な手口、米原発子会社の巨額損失から上場廃止へ至った経緯を徹底解剖。さらに、日本産業パートナーズ(JIP)連合の傘下で構造改革を急ぐ2026年現在の最新動向まで、客観的な記録と証言に基づいてわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東芝の不正会計は、歴代3代の社長(西田氏・佐々木氏・田中氏)による達成不可能な利益目標「チャレンジ」の強要と、経営陣の主導権争いが直接の引き金となった。
- 要点2:工事進行基準の悪用やパソコン事業のバイ・セル取引などを通じ、累計2,248億円超の利益水増しと損失先送りが組織的かつ日常的に行われていた。
- 要点3:不正隠蔽のツケは米原発子会社ウエスチングハウスの巨額損失(7,000億円超)を招き、債務超過とアクティビストの介入を経て、2023年12月の上場廃止と現在の抜本的事業再編へ直結した。
【徹底解剖】東芝の不正会計はなぜ起きたのか?歴代社長が迫った「チャレンジ」の異常な実態
東芝の不正会計問題をわかりやすく紐解くうえで、避けて通れないキーワードが「チャレンジ」と呼ばれる社内符牒です。本来であれば高い目標に向かって努力することを意味する言葉が、東芝の社内では「何が何でも達成しなければならない至上命令」、実質的な利益のかさ上げ要求として機能していました。
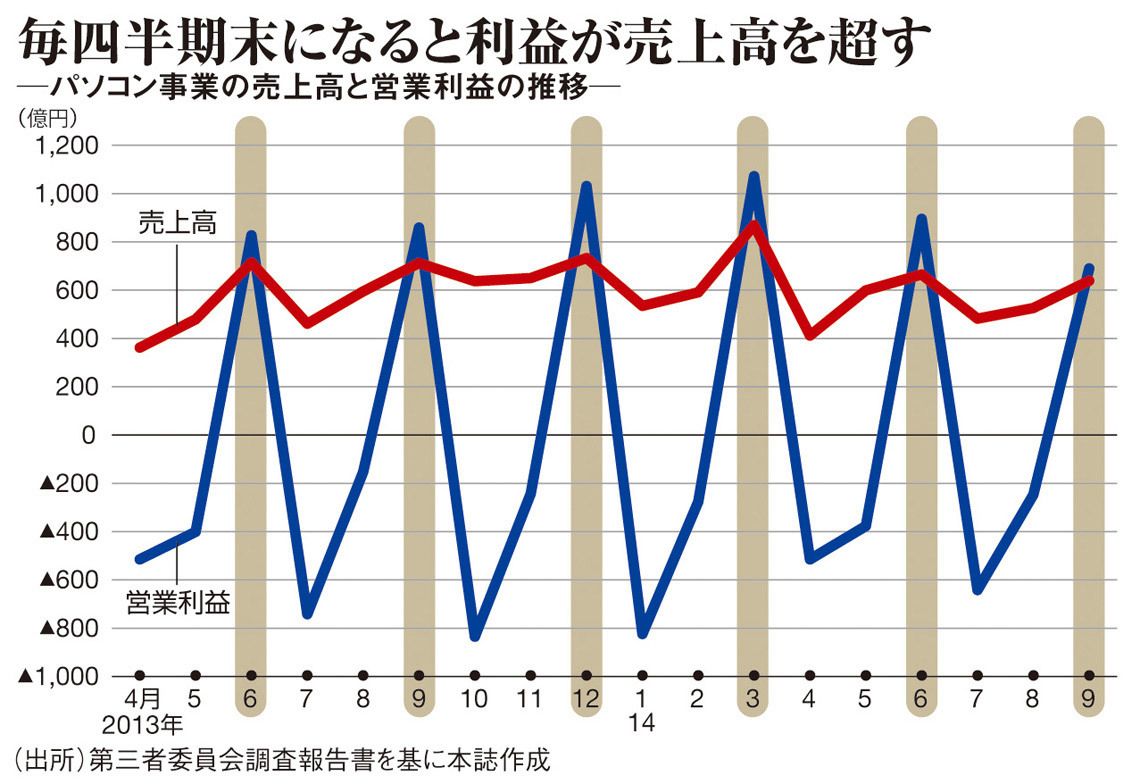
第三者委員会の調査報告書が白日の下に晒したのは、四半期末のわずか数日前に、各事業部門のトップに対して突如として数十億円から数百億円規模の利益改善を突きつける歴代社長たちの姿でした。「当期利益でプラス100億円のチャレンジを求める」といった指示に対し、現場の事業部長が「物理的に不可能です」と返答することは許されませんでした。当時の経営会議では、数字未達の担当者に対して「できないとはどういうことだ」「クビにするぞ」「なぜできないのか説明しろ」といった激しい叱責が日常的に飛び交っていたことが関係者の証言から明らかになっています。
この異常な事態を招いた根本には、歴代社長の深刻な確執と主導権争いが存在していました。パソコン事業の立て直しで功績を挙げた西田厚聰氏、その後を継いだ技術畑出身の佐々木則夫氏、そして両者の対立関係を調停する形で就任した田中久雄氏。前任者の実績を上回ろうとするライバル意識や、自身の任期中に前任者の失敗(赤字)を表沙汰にできないという保身の連鎖が、現場への過剰なノルマ圧力へと転嫁されていったのです。
最高権力者である社長に対して誰も異論を唱えられない強烈なヒエラルキーと、「数字を作ること」が組織内で生き残る唯一の手段となってしまった企業風土。トップのプレッシャーに抗えない現場は、会計ルールを逸脱して数字を繕う禁断の手口に手を染めていきました。

巧妙な利益水増しの手口|工事進行基準の損失先送りとバイ・セル取引のカラクリ
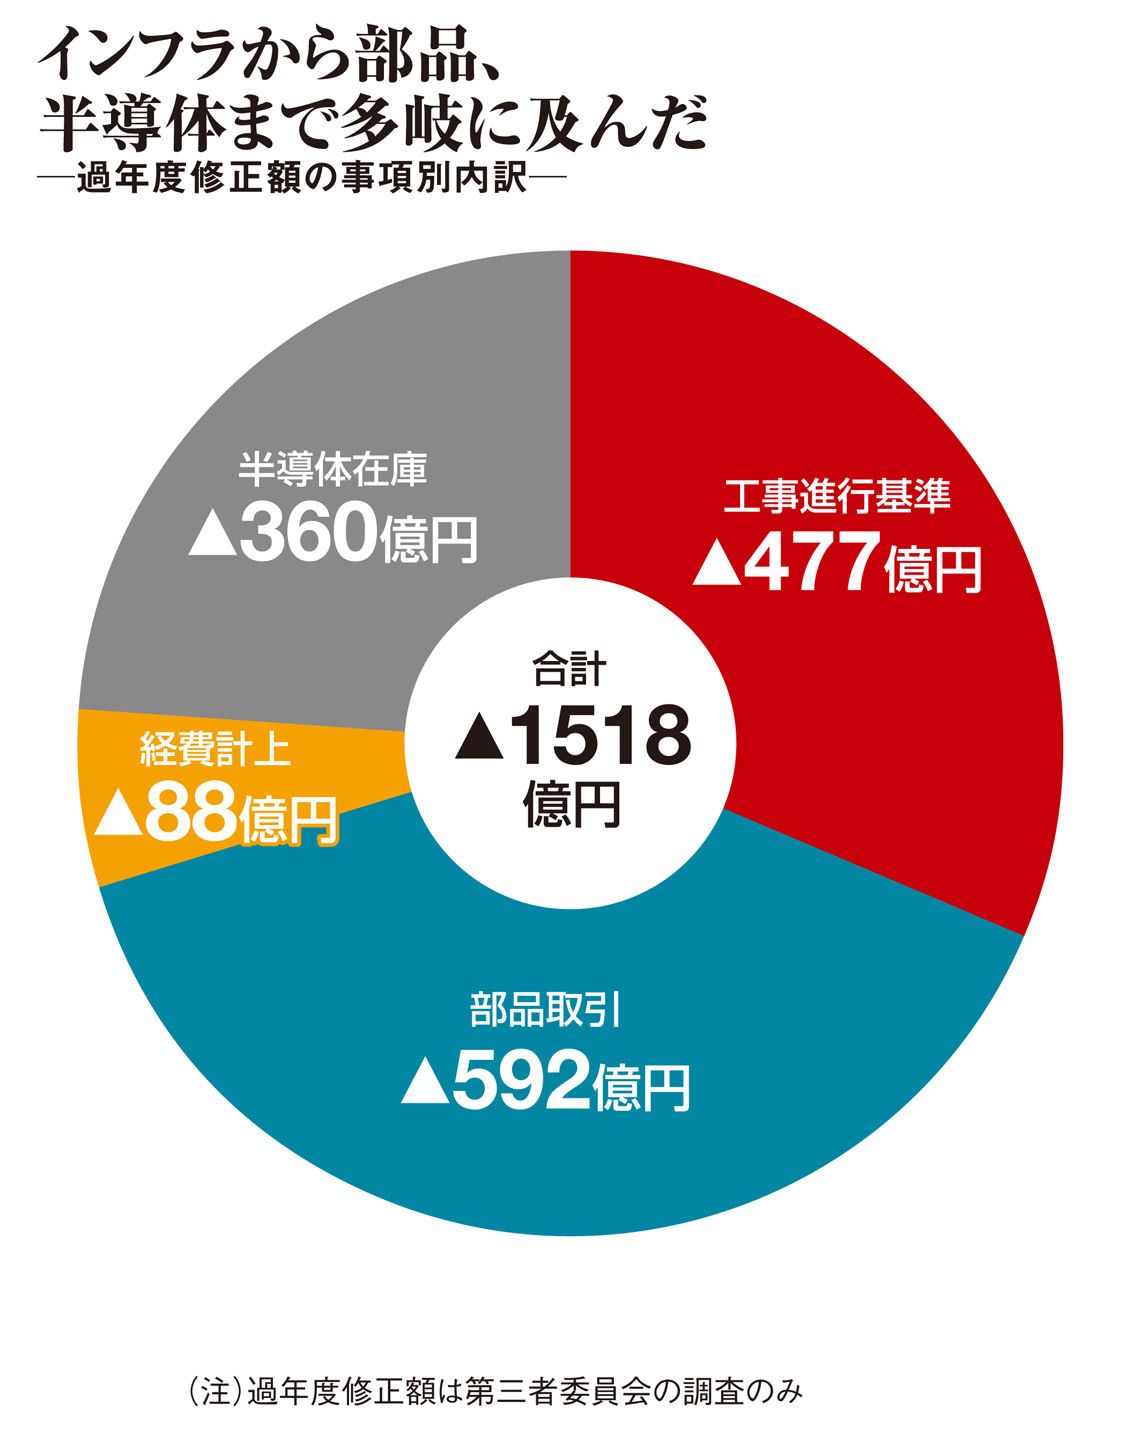
東芝で行われていた利益水増しの手口は、単なる事務的な計上ミスなどではなく、極めて意図的かつ構造的なものでした。調査報告書で指摘された不正会計の累計金額は、公表当初の試算を大幅に上回り、税引前利益ベースで約2,248億円(修正後の純利益影響額等を含む)に達しました。その主な手口は大きく3つに分類されます。
第1に、インフラ関連事業で多用された「工事進行基準」を悪用した損失先送りです。工事進行基準とは、発電所や大型鉄道システムなど工期が数年に及ぶ長期プロジェクトにおいて、工事の進捗度合いに応じて売上と原価を分割計上する正式な会計処理を指します。本来、工事原価が想定を超えて膨らんだ場合は、将来の損失を見込んで即座に「工事損失引当金」を計上しなければなりません。しかし東芝では、原価が跳ね上がっている事実を隠蔽し、見積もり原価を意図的に低く据え置くことで、赤字の表面化を四半期・期末ごとに先送りし続けました。
第2が、パソコン事業で行われていた「バイ・セル取引(有償支給取引)」を利用した利益の先食いです。これは、東芝が台湾などの製造受託企業(ODM)にパソコン部品をいったん買い取らせ(バイ)、完成したパソコン製品を東芝が買い戻す(セル)取引形態を指します。東芝は、部品をODMへ調達価格よりも著しく高い価格で売り渡し、その差額を自社の当期利益として先行計上していました。四半期末が近づくたびに大量の部品を押し込んで見かけ上の利益を膨らませ、翌期以降にその負担が重くのしかかるという、絵に描いたような自転車操業が常態化していたのです。
第3に、半導体事業や家電事業における棚卸資産(在庫)の評価損の計上先送りや、発生済みの製造経費の計上時期を翌期へずらすキャリーオーバー処理です。いずれの手口も、目先の決算数値を美しく見せるために将来の利益を食いつぶし、損失を雪だるま式に膨らませる構造となっていました。
一般に知られていない盲点|「粉飾決算」と「不正会計」の違いと欺瞞
事件当時、大手マスメディアの多くは「不適切会計」や「不正会計」という表現を用い、ライブドア事件やカネボウ事件で使われた「粉飾決算」という直接的な表現を避ける傾向がありました。しかし、この二重基準とも取れる言葉の使い分けには、メディア側の過度な配慮と本質的な問題の矮小化が隠されていました。
実態として、意図的に虚偽の財務諸表を作成して投資家や金融機関を欺く行為は、法的な観点からも明確な「粉飾決算」そのものです。それにもかかわらず、なぜ「不正会計」というオブラートに包まれた表現が多用されたのでしょうか。その違いを整理すると、以下の構図が浮かび上がります。
「粉飾決算」は日常会話や報道で広く使われる通称であり、財務数値を意図的に操作して実態よりも良く見せる違法行為全般を指します。一方、金融庁や証券取引等監視委員会などの行政当局や会計監査の専門用語としては、故意による歪曲を「不正」、過失や解釈違いによる誤りを「誤謬(ごびゅう)」と呼びます。当初、東芝側が記者会見で「不適切会計」と主張したのは、あくまで現場の解釈の誤りや処理の不備であり、経営陣による違法な「故意」はなかったと抗弁するための防衛策でした。
結果として、金融庁は2015年12月、東芝に対して有価証券報告書の虚偽記載として過去最高額となる課徴金約73億7,350万円の納付を命じました。しかし、歴代3代の社長をはじめとする旧経営陣が東京地検特捜部によって刑事告発・起訴されることはありませんでした。「組織ぐるみの共謀関係を法廷で立証するハードルが高かった」という検察側の判断によるものですが、一般社会や市場関係者からは「巨大名門企業への手加減ではないか」「内部統制とガバナンス崩壊の責任が法的に曖昧にされた」という強い批判が今なお残っています。
数字で見る東芝ショック|不正会計から巨額損失・上場廃止までの軌跡
東芝の不正会計問題は、単独の事件で完結しませんでした。不正の隠蔽によって傷口が広がった結果、経営体力が極限まで奪われ、その後の致命的な原発事業の巨額損失と上場廃止へと直結していったのです。その激動のプロセスを客観的なデータで比較・検証します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 不正会計の修正規模(2015年) | 税引前利益で累計約2,248億円の減額修正 | 数億円〜数十億円規模でトップ辞任・社会的制裁の対象 | 長期にわたり複数事業部門で常態化した日本の企業史上でも稀に見る組織的不正。 |
| 金融庁による課徴金納付命令 | 約73億7,350万円(2015年12月決定) | 従来の最高額(オリンパス事件の約10億円)を大幅更新 | 市場の信頼を根本から裏切ったことに対する行政処分としては当時最大の重み。 |
| 米原発WECの巨額損失(2016-17年) | 約7,125億円の減損損失(米連邦破産法11条申請) | 単一事業の買収失敗として日本企業最大級 | 不正会計による経営の歪みが、原発事業のリスク判断とガバナンス麻痺を決定づけた。 |
| 上場維持のための緊急増資(2017年) | 約60社の海外ファンド等から約6,000億円を調達 | 債務超過解消のため異例の第三者割当増資 | 上場廃止を免れたものの、「物言う株主」が大量流入し、その後の経営混乱の温床に。 |
| 株式非公開化・上場廃止(2023年12月) | JIP連合による約2兆円規模のTOB成立、74年の歴史に幕 | 東証プライム中核銘柄の完全非公開化 | 株主との不毛な対立を終わらせ、再建を急ぐための苦渋の選択であり実質的な敗戦処理。 |
表が示す通り、不正会計の発覚で企業の自己資本が痛んでいた時期に、2006年に巨額買収した米原発子会社ウエスチングハウス(WEC)のプロジェクト遅延とコスト急増が直撃しました。2017年3月期には債務超過へ転落。2期連続の債務超過による即時上場廃止を回避するため、東芝は優良子会社だった東芝メモリ(現キオクシア)の売却と、海外アクティビスト(物言う株主)を引受先とする6,000億円の大規模増資に踏み切りました。この場当たり的な延命策が経営権を巡る激しい内紛を長期化させ、最終的な上場廃止へと結実したのです。
【実態検証】社員の生の声と組織病理|「上意下達」が生んだ心理的安全性の崩壊
公の発表や報告書に並ぶ無機質な数字の裏側で、当時の東芝社内ではいかなる現実が進行していたのでしょうか。社内調査の聞き取り記録や関係者の手記、当時の社員の証言からは、組織が腐敗していく生々しいプロセスが浮き彫りになっています。
「社長室に呼ばれる前の夜は眠れなかった」「目標という名の『脅迫』だった」。多くの現場管理職がこう述懐しています。当時の東芝には「上司の指示には絶対に服従する」という極端な体育会系の縦社会が存在し、目標の未達を報告することは自身のビジネスパーソンとしての死を意味していました。組織心理学で言う「心理的安全性」の完全な欠如です。
さらに深刻だったのは、形式上は日本企業の最先端と称賛されていたコーポレートガバナンス体制の形骸化です。東芝は2003年、いち早く「委員会等設置会社(現・指名委員会等設置会社)」へ移行し、取締役会の過半数を社外取締役が占める体制を整えていました。当時の経済界からは「日本で最もガバナンスが進んだ優良企業」と持ち上げられていたのです。
しかし実態は、社外取締役や監査委員に選ばれていた元官僚や学者、法曹関係者が現場の複雑な会計操作や事業実態を把握する術を持ち合わせていませんでした。経営陣が都合のよい情報のみを上層部に上げ、監査委員会も内部告発を真剣に取り合わない。制度としてのガバナンスをどれほど美しく整えても、組織を支配する「異論を許さない空気」の前には何の抑止力も持たなかったという冷徹な事実を、東芝の悲劇は物語っています。
東芝の現在の状況と最新動向|JIP傘下での再建と問われる再生の条件
上場廃止を経て、東芝は現在どのような状況にあるのでしょうか。日本産業パートナーズ(JIP)が主導する国内企業連合の買収完了後、東芝は「非上場化による静かな環境」の中で、本格的な構造改革を推し進めています。
2024年から2025年にかけて、同社はグループ全体で国内約4,000人規模の人員削減(早期退職優遇制度の適用)や本社機能のスリム化を発表・断行しました。かつて総合電機として誇ったパソコン、白物家電、テレビ、半導体メモリなどを切り離し、現在の東芝は「インフラサービス」と「デジタルソリューション」、そして「パワー半導体」などの成長領域に経営資源を集中させる事業再編を進めています。
買収に伴う数兆円規模の借入金(デット)の返済プレッシャーが存在する中、収益力を高めて将来的な再上場や持続可能な企業価値向上を果たせるかが試されています。現場の士気回復と、過去の不正を生み出した減点主義的カルチャーからの完全な脱却が、再建の生命線となっています。
【プロの結論】健全な組織と警戒すべきブラック組織の判断基準
東芝の不正会計事件は、一企業の不祥事にとどまらず、すべてのビジネスパーソン、投資家、そして転職・就職を考える求職者にとって普遍的な教訓を提示しています。私たちが関わる組織が「東芝化」していないかを見極める判断基準は明確です。
| 判断軸 | 信頼・成長できる健全な組織の条件 | 危険・避けるべき組織の兆候(東芝の病理) |
|---|---|---|
| 目標設定と達成プロセス | 根拠ある市場分析に基づき、困難な場合は戦略修正が現場から提案できる | 「気合」「必達」「チャレンジ」など抽象論で根拠なき過大ノルマが期末に降ってくる |
| バッドニュースの扱い | 悪い情報ほど迅速に経営陣に届き、原因究明と対策にリソースが割かれる | 赤字やトラブルを報告した者が公の場で吊し上げられ、評価を落とされる |
| ガバナンスと人事評価 | 短期的な利益だけでなく、プロセスやコンプライアンス遵守が厳正に評価される | 手段を問わず直近の数字を作った人物だけが出世し、内部監査が形骸化している |
どのような歴史と看板を持つ企業であっても、「悪い報告をした者が処罰される構造」が定着した瞬間に、不正会計のカウントダウンは始まります。組織を選ぶ側の立場としても、上意下達が過度に進んだ密室空間を警戒する視点が不可欠です。
【東芝 不正 会計】に関するよくある質問(FAQ)
Q1:東芝の不正会計はわかりやすく言うと何をしたのですか?
A1:歴代社長の強烈なプレッシャーのもとで、実際の業績よりも利益を大きく見せかけるために、工事の赤字計上を先送りにしたり、パソコン部品の取引を利用して利益を前倒しで計上したりするなど、組織ぐるみで累計約2,248億円もの数字を水増しした事件です。
Q2:なぜ東芝の歴代社長たちは逮捕・刑事訴追されなかったのですか?
A2:証券取引等監視委員会が調査を行いましたが、検察側が「経営陣による明確な共謀の立証が困難」と判断したためです。社長たちは「現場に利益改善を促しただけで、違法な会計処理を直接命令したわけではない」と関与を否定し、刑事責任は問われず民事上の損害賠償責任や課徴金処分にとどまりました。
Q3:不正会計の後、なぜ上場廃止にまで追い込まれたのですか?
A3:不正会計によって財務体力が弱っていた最中に、米原発子会社ウエスチングハウスで7,000億円超の巨額損失が発生し債務超過に陥ったためです。上場廃止を免れるために受け入れた海外投資家(アクティビスト)と経営陣の対立が激化し、企業運営が機能不全に陥った結果、JIPによるTOB(株式公開買付)を経て非公開化を選ばざるを得なくなりました。
Q4:2026年現在の東芝はどのような状態ですか?
A4:2023年12月に上場廃止となった後、国内ファンドのJIP連合傘下で経営再建を進めています。グループ全体で約4,000人規模の人員削減や重複事業の統合といった大規模なリストラを実施し、社会インフラやデジタル事業を中核とする高収益企業への脱皮を目指して抜本的な構造改革に取り組んでいます。
まとめ:名門企業の教訓から見据える組織の未来
東芝の不正会計事件は、経営陣の意地や保身、異論を排除する硬直した企業カルチャーが、140年以上の歴史を誇る名門企業をいかに短期間で崩壊へ導くかを証明した悲劇でした。
形骸化した監査制度や、現場へ無理難題を丸投げする「チャレンジ」の強要は、決して東芝1社だけの特殊な問題ではありません。数字の辻褄合わせを現場に強いる同調圧力を断ち切り、悪い情報ほどオープンに議論できる心理的安全性を担保すること。日本企業が再び世界で信頼を取り戻すためのヒントは、東芝が支払ったあまりにも重い代償の中に刻み込まれています。 (出典: 東芝 不正 会計(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
