宗教法人の税金ずるいは誤解?非課税のカラクリと住職の所得税【2026】
「お寺や神社は税金を1円も払っていない」「坊主丸儲けで高級外車を乗り回している」――SNSやネット上の掲示板で定期的に沸き起こるこの批判に、多くの人が一度は首を傾げた経験があるはずです。街を歩けば、厳かな境内地のすぐ隣で広大なコインパーキングや賃貸マンションを経営する寺社の姿も日常風景となっています。
しかし、税務調査の現場や現行法令を精査すると、「宗教法人は完全無税」という世間の認識は根本から事実と異なります。宗教行為によるお布施と、ビジネスによる収益事業は厳密に峻別されており、住職個人にも一般市民と同じ所得税が課されています。2026年現在、宗教法人の透明化や課税強化を巡る議論が一段と熱を帯びる中、制度の骨格と「ずるい」と囁かれる構造的な歪みを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税なのは「本来の宗教活動」だけであり、駐車場や不動産賃貸など収益事業34業種には法人税(軽減税率15〜19%)が課される。
- 要点2:住職個人は無税ではなく、法人から受け取る給与(役員報酬)には源泉徴収制度によって所得税・住民税が満額課税されている。
- 要点3:固定資産税の私的按分や「みなし寄付金制度」、休眠法人の買収売買といったグレーゾーンの存在が国民の不公平感を増幅させている。
【真相解明】宗教法人の税金は本当にゼロ?「ずるい」と囁かれる優遇の実態
宗教法人の税制に対して「ずるい」という声が絶えない最大の理由は、制度の建前と国民感情の間に横たわる巨大な認識ギャップにあります。結論から言えば、宗教法人の税金は決して「ゼロ」ではありません。ただし、一般企業(普通法人)と比較して極めて強力な税制優遇措置が適用されているのは動かしがたい事実です。
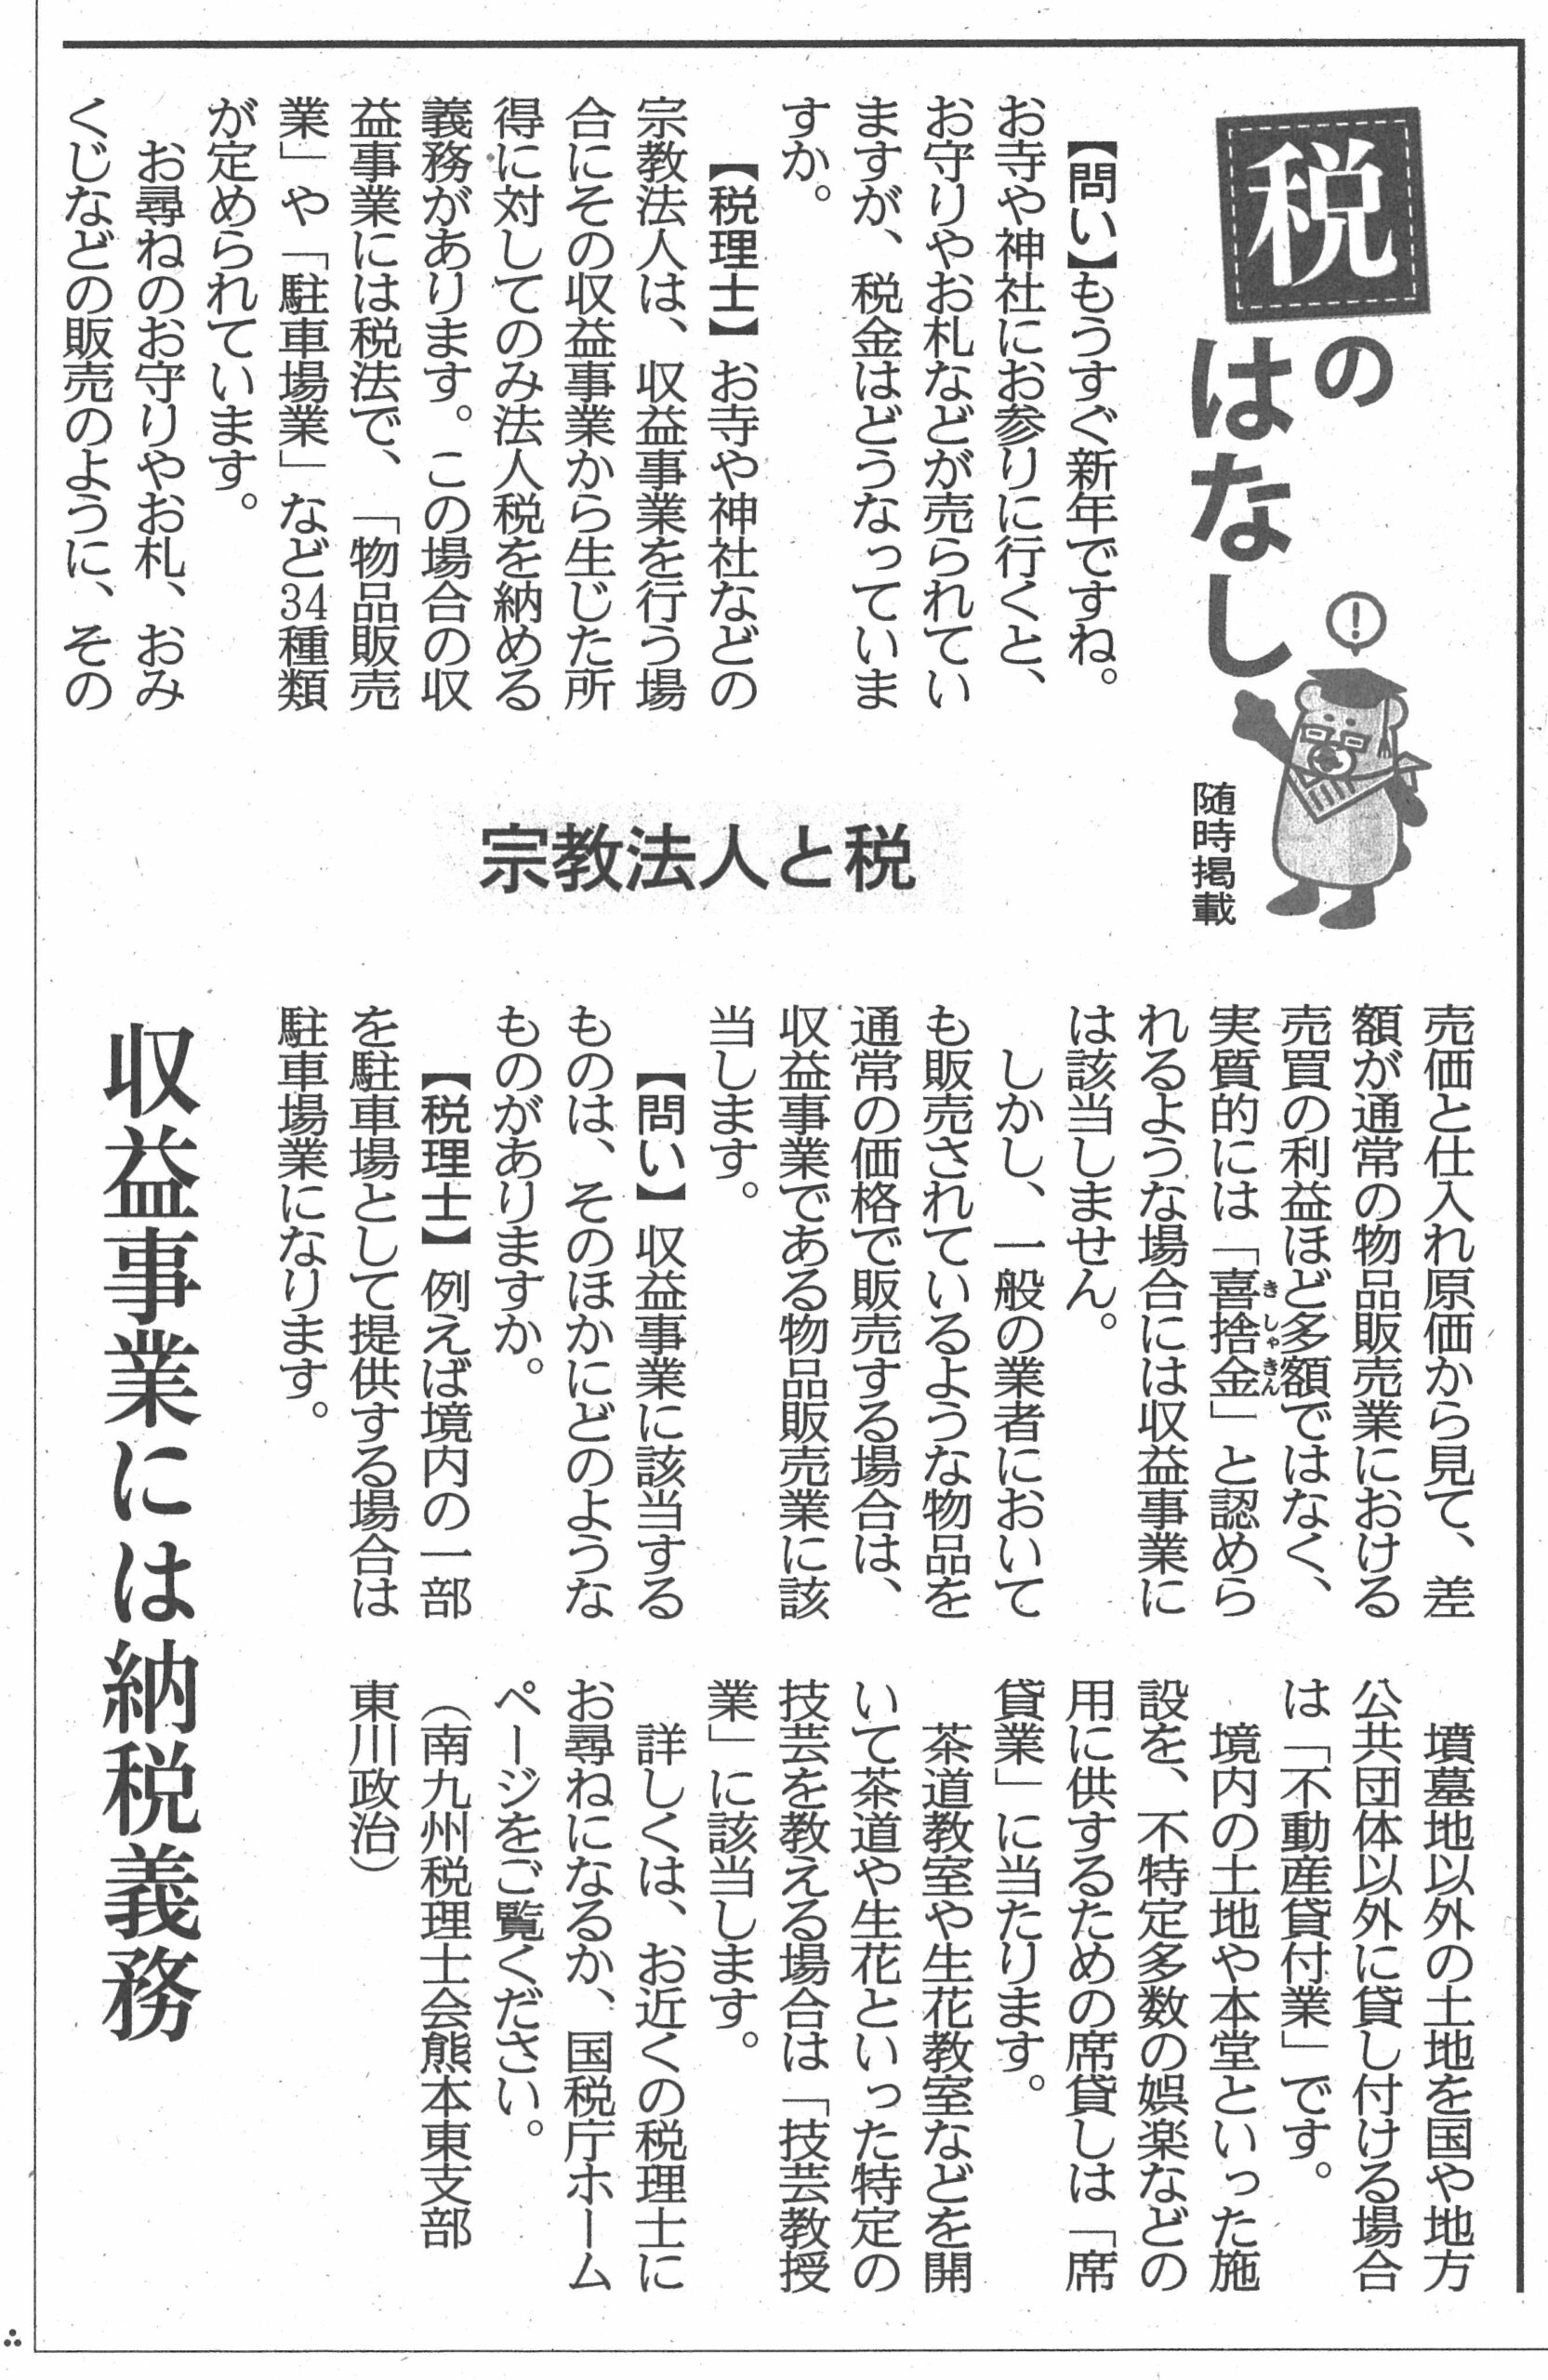
法的な根拠に目を向けると、法人税法において宗教法人は「公益法人等」に分類されます。課税の対象外とされているのは、教義の伝通、儀式の執行、信者の教化育成といった「本来の宗教活動」から生じる所得です。葬儀や法要の際に手渡されるお布施、戒名料、神社の初穂料、賽銭、お札・お守りの授与料などは、対価として支払われる売上ではなく、信者からの自発的な「喜捨(寄付金)」とみなされるため、法人税が非課税となっています。
では、なぜこれほどまでに世間の反感を買うのでしょうか。長年、宗教法人の税務調査に携わってきた元国税関係者は次のように内情を明かします。
「最大の火種は、宗教活動と私生活の境界線が曖昧になりがちな点にあります。法人の名義で取得した高級外車が『宗教活動用』として処理されていたり、本堂と一体化した豪邸の維持費が法人の非課税経費から支出されていたりする事例が後を絶ちません。一般の給与所得者が可処分所得から苦労して税金を納めている中、非課税のお布施が事実上、住職一家の裕福な私生活を支えているように映る構図が、国民の『ずるい』という感情に直結しているのです」
非課税なのは「宗教法人という組織そのもの」ではなく、あくまで「宗教活動という特定の行為から生じた所得」に過ぎません。この大原則が世間に正しく共有されていないこと、そして一部の寺院で見られる公私混同の振る舞いが、誤解と批判を増幅させる火種となっています。
お布施は非課税でもビジネスは別|収益事業34業種と軽減税率のリアル
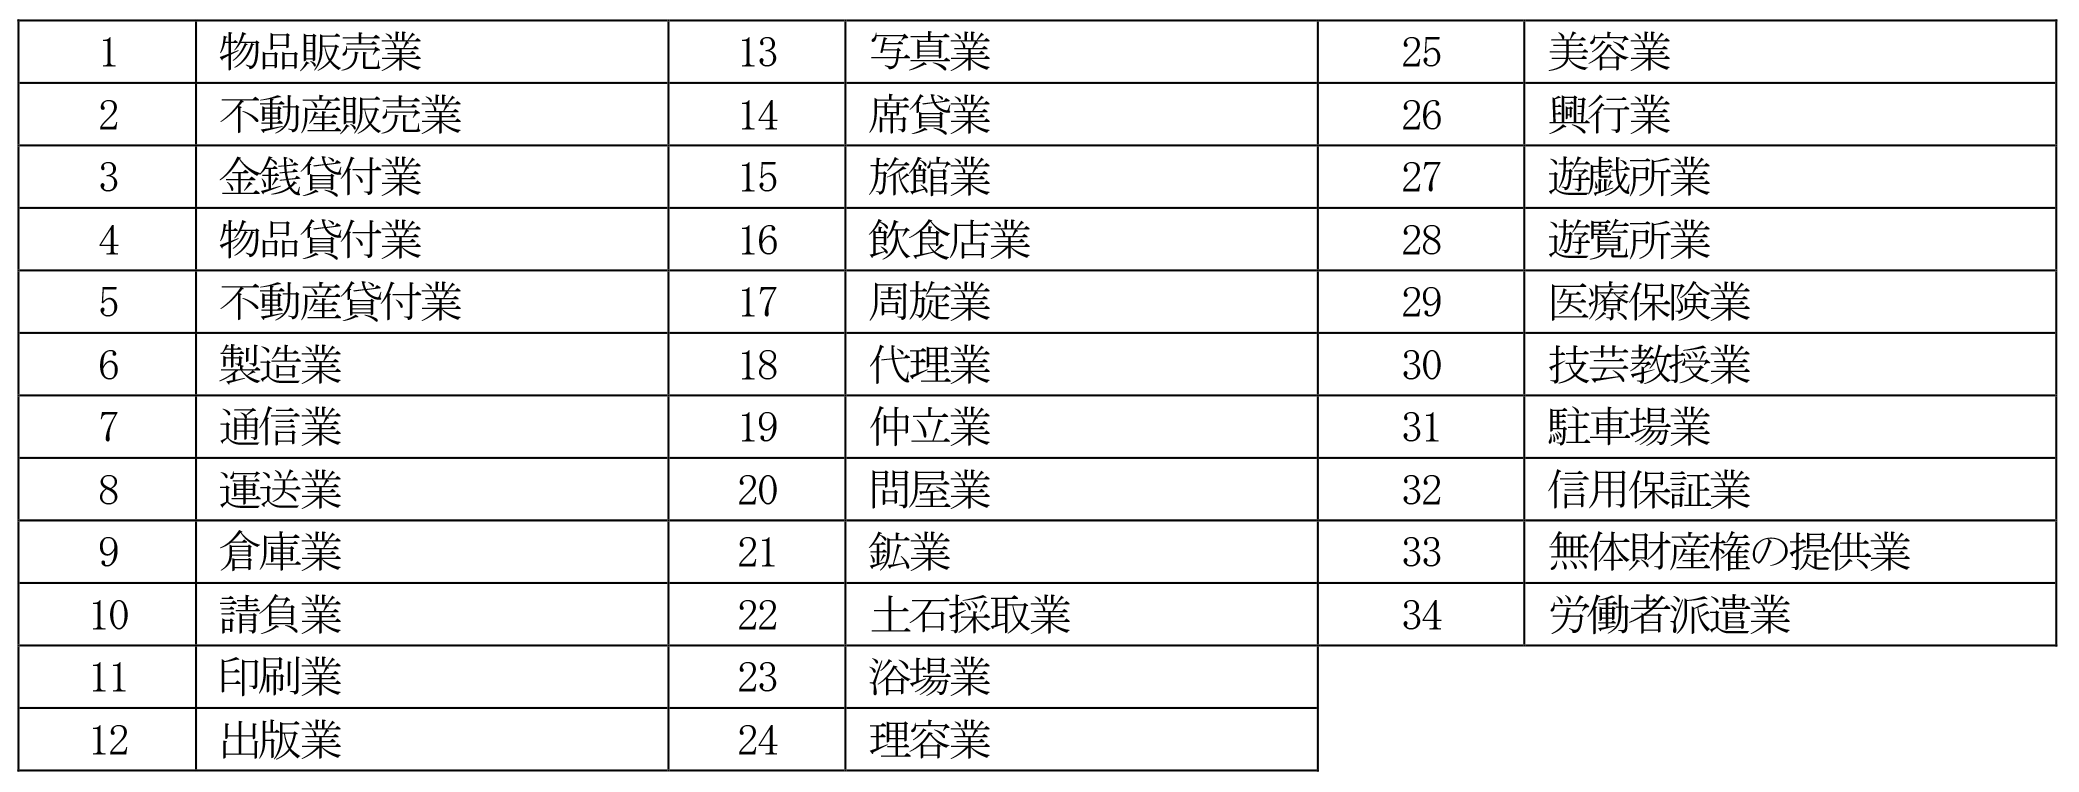
宗教法人が行えば、どんなビジネスでも無税になるわけではありません。法人税法施行令第5条では、課税対象となる収益事業34業種が明確に定義されています。宗教法人がこれらの事業を継続して営む場合、一般企業と同様に税務署への確定申告と法人税の納税が法的に義務付けられています。
具体的には、物品販売業、不動産貸付業、駐車場業、旅館業、結婚式場業、出版業などが該当します。寺院の敷地内にコインパーキングを設置して利用料を得たり、所有地に建てたマンションを一般に賃貸して家賃収入を得たりする行為は、紛れもない「収益事業」であり、課税対象です。おみくじやお守りの授与は「喜捨に対する返礼」として非課税ですが、絵葉書やキーホルダー、一般的なお土産品を販売する行為は「物品販売業」と判定され、課税されます。
ただし、ここでも一般企業とは異なる決定的な優遇措置が存在します。それが法人税率の軽減措置とみなし寄付金制度です。
国税庁の規定によると、株式会社などの普通法人に対する基本税率は23.2%ですが、宗教法人を含む公益法人等の収益事業に適用される法人税率は、年800万円以下の部分が15%、年800万円超の部分が19%という特例的な低税率に抑えられています。
さらに強烈な節税効果を生むのが、法人税法第37条に基づく「みなし寄付金」の仕組みです。収益事業から得た利益を、本来の宗教活動(非課税部門)のために支出した場合、その金額を「寄付金」とみなし、収益事業の所得の20%または年200万円のいずれか大きい額まで損金算入(経費化)することが認められています。つまり、駐車場や不動産でどれだけ稼いでも、利益の一部を宗教会計に付け替えるだけで、課税所得を合法的に圧縮できる構造が整えられているのです。
住職個人の給与と所得税のカラクリ|「坊主丸儲け」説を税法から検証する
「坊主丸儲け」という使い古された俗語がありますが、税法上、住職や神主が無税で生活できる抜け道は存在しません。宗教法人と住職個人は、法律上完全に切り離された「別人格」だからです。
宗教法人に入ったお布施は、法人の財産となります。住職が生活費を得るためには、法人から住職個人に対して「給料(役員報酬)」を支払わなければなりません。そして、国税庁の通達が示す通り、宗教法人は源泉徴収義務者に指定されています。法人が住職に給与を支払う際、一般のサラリーマンと全く同じ給与所得控除テーブルに基づき、所定の所得税および復興特別所得税、住民税を天引きして国や自治体に納付する法的義務を負っています。
したがって、法人がどれほど潤っていても、住職が個人口座に多額の役員報酬を移せば、最高55%(所得税45%+住民税10%)に達する累進課税が容赦なく降りかかります。住職が個人として確定申告を行う場面も、法人の決算とは完全に別個の手続きです。
一方で、地方や過疎地のリアルに目を向けると、「丸儲け」とは程遠い悲痛な実態が浮かび上がります。文化庁が発行する『宗教年鑑』や各種実態調査によると、全国に約18万存在する宗教法人のうち、単独で住職の生活が成り立つ寺院はごく一握りに過ぎません。実に全体の7割近くの寺院において、住職の宗教活動に伴う年収は300万円未満であり、学校教員や会社員、公務員などの副業を掛け持ちしてかろうじて寺の維持費を捻出しているのが地方仏教界の現実です。

【データ徹底比較】宗教法人vs普通法人の税制優遇一覧
宗教法人と一般企業の税務上の扱いは、具体的にどれほどの格差があるのか。主要な税目ごとに比較した客観的データを下表にまとめました。
| 税目・項目 | 宗教法人の適用基準 | 一般企業(普通法人)の基準 | 編集部の客観評価 |
|---|---|---|---|
| 法人税(本来活動) | 完全非課税(お布施・寄付金・祈祷料など) | 受取寄付金もすべて益金算入(課税) | 対価性のない喜捨を前提とした根幹的特例 |
| 法人税(収益事業) | 15%(800万円以下)/19%(800万円超) | 15%(800万円以下)/23.2%(800万円超) | 年間800万円を超える利益に対して約4.2%の税率優遇 |
| みなし寄付金制度 | 所得の20%または200万円まで損金算入可能 | 適用不可(一般の厳格な寄付金限度額が適用) | 収益事業の利益を非課税部門へ逃がす強力な合法ツール |
| 固定資産税 | 本来の宗教用財産は非課税(本堂・境内地等) | 原則として全資産に課税(評価額×1.4%) | 都心の一等地を維持できる最大の要因だが居住部は課税 |
| 代表者の給与(所得税) | 一般と同等の累進課税(5〜45%+住民税) | 一般と同等の累進課税(5〜45%+住民税) | 個人所得に関しては優遇なし(源泉徴収義務あり) |
【実態検証】固定資産税の境界線と休眠法人売買の闇|現場目線で見えたリアル
地方税法第348条第2項第3号の定めにより、宗教法人が「専らその本来の用に供する宗教法人所有の境内建物及び境内地」については、固定資産税が非課税となります。東京や京都の超一等地にある広大な寺社が、天文学的な保有コストを支払わずに存続できるのはこの条項があるためです。
しかし、自治体の資産税課による実地調査では、常に激しい攻防が繰り広げられています。問題となるのは、住職の居住スペースである「庫裏(くり)」や社務所の扱いです。本堂や礼拝施設は無税ですが、住職家族の生活空間として私的に利用されている部屋は「宗教の用に直接供している」とは認められず、居住割合に応じた按分計算によって固定資産税が課税されます。門前町や境内の敷地を貸店舗やタイムズ等の駐車場に転用した瞬間、その区画の固定資産税免除は即座に取り消されます。
さらに深刻な社会問題となっているのが、宗教法人の売買(包括承継に伴う売買)と不透明な節税対策です。
後継者不在で破綻寸前となった「休眠宗教法人」が、ブローカーを介して数百万円から数千万円で取引される事例が後を絶ちません。買い手の狙いは明白です。一般企業や投資家が宗教法人の包括代表役員の座を買い取り、本来の事業収益を宗教法人の売上に偽装したり、ラブホテルや霊園開発を非課税名目で運営したりして、巨額の脱税を画策するスキームです。
国税庁および文化庁は近年、活動実態のない不活動宗教法人に対する解散命令請求や、買収直後に巨額の資金が流入した法人への集中税務調査を強化しています。マネーロンダリングや租税回避の温床となっているこうした裏ビジネスこそが、真面目に地域信仰を守る大多数の寺院の信頼を著しく失墜させています。
一般に知られていない盲点とネットの誤解|事業承継と相続税の真実
ネット上で頻繁に見られる「お寺の子どもは相続税を一円も払わずに莫大な遺産を引き継げる」という主張も、税制の仕組みを誤認した典型例です。
宗教法人法に基づき、寺院の本堂、仏像、境内地などの財産は、住職個人の私有財産ではなく「宗教法人という法人の財産」です。住職が死亡して息子が跡を継いだ場合、法人の代表役員が変更されるだけであり、法人の財産に対して個人の相続税が課されることは法理上あり得ません。これは一般企業において、創業社長が亡くなって後継者が新社長に就任した際、会社の自社ビルそのものに相続税がかからないのと同じ理屈です。
しかし、決定的な盲点が存在します。住職個人が貯蓄していた預貯金、個人の名義で購入した自宅や土地、株式などの私的財産には、当然ながら一般市民と全く同等の相続税が課されます。
過去の国税不服審判所の裁決事例でも、「宗教法人の名義で購入されていた高級車や美術品が、実質的には前住職個人の愛用品であった」として、税務署から個人財産と認定され、重加算税を含む追徴課税処分が下された例が複数存在します。「法人財産」と「個人財産」の線引きを厳正に管理していなければ、事業承継の現場で凄惨な税務リスクに直面することになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
宗教法人を巡る税制は、決して特権階級の「打ち出の小槌」ではありません。法令遵守の観点から、どのような姿勢で向き合うべきか、明確な基準を提示します。
- 健全に運営・活用できる適格条件:
- お布施などの宗教会計と、駐車場や物販などの収益事業会計を口座レベルで完全分離している。
- 住職の役員報酬を適正額に設定し、源泉所得税および住民税を期日通りに納付している。
- 本堂(非課税)と私的居住区画(課税)の面積按分を税理士および自治体と厳格に取り決めている。
- 破綻・税務リスクを招く避けるべき条件:
- 「宗教法人は何でも非課税」と過信し、個人の生活費や遊興費を法人の非課税口座から支出している。
- 節税や脱税を主目的に、素性の不確かな休眠宗教法人の買収(M&A)を画策している。
- 収益事業34業種に該当する賃貸や販売を行いながら、法人税の確定申告を怠っている。
【宗教法人の税金】に関するよくある質問(FAQ)
Q1:お坊さんが高級外車に乗っているのを見かけますが、あれは経費で落としているのですか?
A1:法人の経費(損金)として計上されているケースがありますが、税務調査で否認されるリスクが極めて高い項目です。宗教活動(檀家回りや法要への移動)に必要な範囲であれば経費性が認められる余地もありますが、私用での利用実態があれば住職個人への「現物給与」と認定され、追徴所得税が課されます。
Q2:神社のおみくじやお守り、お札の購入に消費税がかからないのはなぜですか?
A2:消費税法上、対価を得て行われる資産の譲渡ではないと解釈されているためです。神仏の加護に対する「喜捨金(献金)」の性格が強く、実質的な対価性がないと判断されることから非課税取引とされています。ただし、一般的な絵葉書やキーホルダー、参拝記念のお菓子などは物品販売とみなされ、消費税の課税対象となります。
Q3:なぜ国は宗教法人への全面課税に踏み切らないのですか?
A3:最大の障壁は、日本国憲法第20条が保障する「信教の自由」と「政教分離原則」にあります。国家権力(税務署)が教義や宗教活動の内実に過度に立ち入り、「どの儀式が正当な宗教行為か」を査定・課税することは、国家による信教への介入や弾圧につながる恐れがあるため、戦後一貫して慎重な運用が続けられています。
まとめ:今後の動向と法改正リスクを見据えた判断基準
宗教法人に対する税制優遇は、国家が特定の宗教を優遇するための特権ではなく、精神文化の維持と信教の自由を守るために戦後税制が築き上げた歴史的妥協点です。しかし、財政難に苦しむ日本社会において、インボイス制度の定着や電帳法の施行以降、宗教法人に対しても社会通念に見合った「透明性」を求める世論の圧力はかつてない高まりを見せています。
「非課税なのは宗教活動のみ」「収益事業には法人税が課される」「住職個人は所得税を納めている」という三原則を正しく理解することは、根拠のない感情論から脱却するための第一歩です。税制の恩恵を受ける宗教者側には、これまで以上に公私の峻別を徹底し、地域社会に対して誠実な説明責任を果たす姿勢が問われています。 (出典: 宗教 法人 税金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
