子供の扶養控除改正の真相!高校生縮小と児童手当で損する家庭の条件
2026年の税制改革において、子育て世帯の家計を直撃する最大の焦点となっているのが「子供の扶養控除」の再編です。高校生年代への児童手当拡充と引き換えに進められた控除縮小や、大学生年代を巡るアルバイト年収の壁見直しなど、制度の骨組みが大きく塗り替えられました。
表向きには「手当の支給拡充による手厚い支援」とアナウンスされながらも、実際の税制と社会保険の複雑な連動を紐解くと、世帯年収や家族構成によって手取りが目減りする家庭が続出しています。国税庁の基本通達や総務省の関連指針、さらに教育現場や税理士の証言をもとに、2026年における子供の扶養控除の全体像と、見落とされがちな損得の境界線を深層レポートします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生(16〜18歳)の扶養控除額は段階的縮小へ。児童手当が月1万円給付されても所得税率の高い世帯は実質「手取り減少」の逆転現象が発生。
- 要点2:令和8年度税制改正によりアルバイト収入の控除対象上限が136万円(特定親族は159万円)へ引き上げられた一方、社会保険の壁とのズレに注意が必要。
- 要点3:16歳未満の年少扶養控除は復活せずとも、住民税非課税枠の判定に不可欠。年末調整での申告漏れが給食費免除や各種手当の喪失を招くリスクあり。
【税制改正の真相】子供の扶養控除は何歳からいくら?高校生・大学生の控除額見直しを徹底解剖
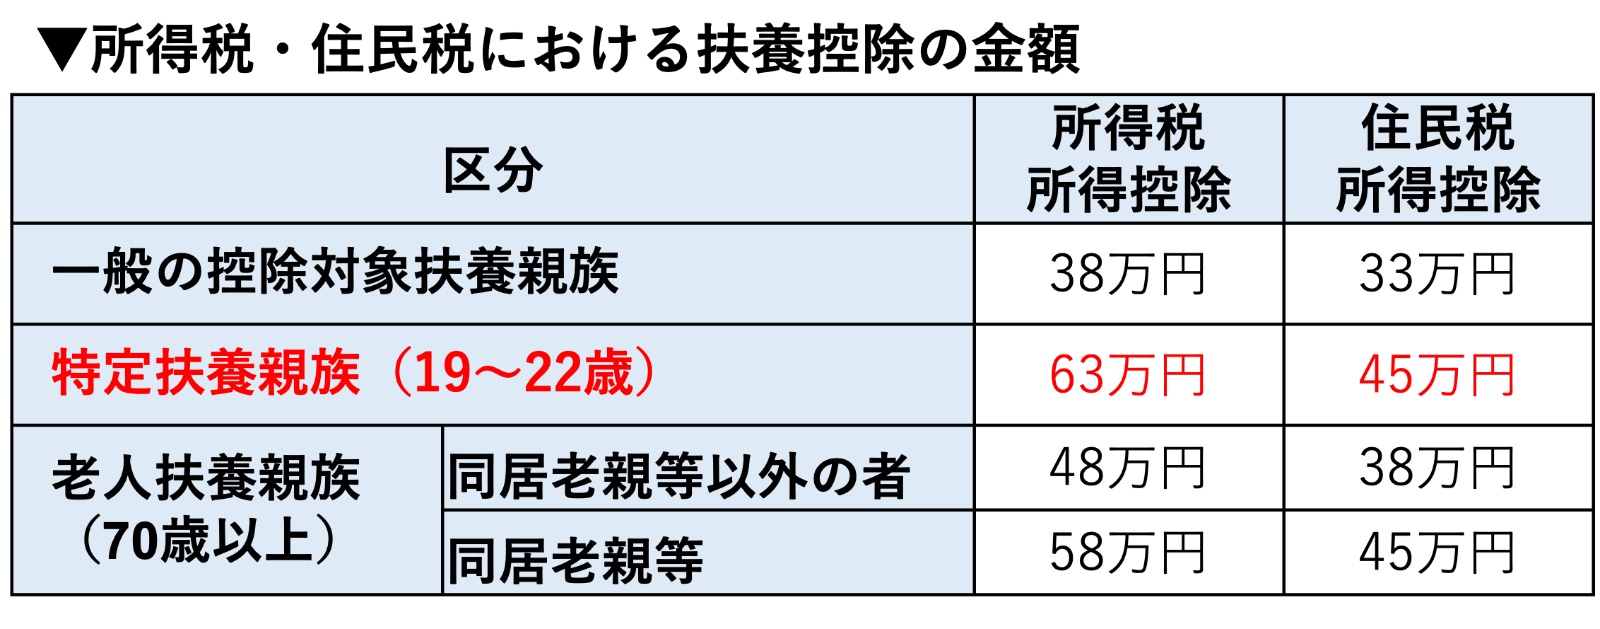
国税庁の「No.1180 扶養控除」の規定通り、税法上の控除対象扶養親族とはその年の12月31日時点で満16歳以上の親族を指します。従来、16歳以上18歳以下の一般扶養控除は所得税38万円・住民税33万円、19歳以上22歳以下の特定扶養親族は所得税63万円・住民税45万円と定められてきました。しかし、2026年扶養控除改正経緯を辿ると、児童手当の高校生までの延長に伴い、このバランスが根本から見直されることになりました。
高校生年代(16〜18歳)については、児童手当の支給(一律月1万円、年12万円)と重複する支援を整理するという名目で、高校生扶養控除縮小が導入されました。現行の枠組みでは所得税の控除額が25万円、住民税が12万円へと段階的に縮小される見直しが進められており、控除そのものが消滅した中学生以下(年少扶養控除廃止)と同じ轍を踏むのではないかという懸念が広がっています。
一方、大学生世代にあたる19〜22歳の特定扶養親族大学生枠については、学費負担の重さを考慮して控除額自体(所得税63万円・住民税45万円)は死守されたものの、子供自身の就業要件に劇的なメスが入りました。税理士法人や厚生労働統計の最新データを検証すると、親の税負担軽減と子供のアルバイト収入のバランスは、極めて緻密な計算が求められる構造へと移行しています。
児童手当拡充と扶養控除縮小の損得勘定|損をする家庭に共通する決定的な「年収の壁」
今回の制度改変において、最も多くの保護者を困惑させているのが児童手当拡充扶養控除損得の損益分岐点です。高校生1人あたり年間12万円の手当が上乗せされる一方で、親が適用を受けていた扶養控除が削られるため、実質的なキャッシュフローは世帯主の課税所得に依存します。
所得税は累進課税制度を採用しているため、所得が高い親ほど控除の圧縮による増税インパクトが跳ね上がります。所得税率が10%〜20%の中間所得層であれば「手当12万円 − 増税額約5万〜8万円 = プラス収支」で着地するものの、所得税率が33%や40%に達する高所得世帯では、所得税・住民税の合算増税額が年間12万円を超過します。すなわち、手当を受け取っているはずなのに手取りが減るという逆転現象が生じているのです。
さらに見過ごせないのが、自治体独自の補助金や高校授業料無償化制度との連動です。扶養控除所得制限最新の基準において、控除額が減ることで書類上の課税標準額(課税所得)が押し上げられ、授業料無償化の足切りラインを突破してしまう「連鎖的実質増税」に陥る家庭が後を絶ちません。制度の表面的な給付額だけを見て安心している世帯ほど、想定外の家計圧迫に直面するリスクを抱えています。
【客観データ比較】子供の年齢・所得階層別の税負担シミュレーション
子供の年齢や就労状況によって、控除額や世帯手取りへの影響はどのように変わるのか。2026年税制における最新数値を以下の表にまとめました。
| 区分・子供の年齢 | 所得控除額・給付内容 | アルバイト年収上限の目安 | 編集部の見解・家計への実質影響 |
|---|---|---|---|
| 0歳〜15歳(中学生まで) | 税制上の控除:なし 児童手当:月1万円〜1.5万円 | 対象外(義務教育期間) | 控除なし。ただし住民税非課税限度額の判定枠として自治体行政サービスに直結。 |
| 16歳〜18歳(高校生世代) | 所得税控除:25万円(縮小後) 住民税控除:12万円(縮小後) 児童手当:月1万円 | 給与年収136万円以下(所得62万円以下) | 手当拡充の一方で控除圧縮。課税所得700万〜900万円以上の世帯は実質手取り減の境界線。 |
| 19歳〜22歳(特定扶養親族) | 所得税控除:63万円 住民税控除:45万円 手当支給:なし | 給与年収159万円以下(特定親族特例枠) | 控除枠は維持。就業制限緩和で子供の自活力支援は進むが、親の社会保険側の壁に警戒。 |
【実態検証】「手取りが減った」SNS・現場の悲鳴と教育費クライシス
大手進学塾の保護者面談や、X(旧Twitter)・Yahoo!知恵袋などの当事者コミュニティを定点観測すると、数字の上だけでは測れない家計の切迫感が浮かび上がります。
都内の私立高校に長男を通わせる40代会社員(世帯年収950万円)の父親は、教育費相談の場で次のような生々しい嘆息を漏らしていました。「児童手当が高校生まで支給されると聞いて期待したが、年末調整の還付金が以前より露骨に減り、さらに住民税の通知書を見て愕然とした。年間を通してみると手元に残る現金が数万円減っている。物価高の中でこれでは兵糧攻めに等しい」。
かつて2010年の民主党政権下で「子ども手当」創設と引き換えに中学生以下の扶養控除が廃止された際も、同様の制度疲労が批判を浴びました。現在、各界から年少扶養控除復活理由として訴えられているのは、「手当による再分配」が行政コストを肥大化させ、所得制限や控除縮小と組み合わされることで、中間所得層以上の実質手取りを奪い去る構造への強い不信感です。児童手当を配りながら控除を削る政府の手法に対して、ネット上では「朝三暮四の給付トリック」との厳しい論調が定着しています。
一般に知られていない盲点とネットの誤解|103万円の壁と16歳未満の住民税
ネット上のQ&AサイトやSNSで最も誤解が蔓延しているのが、子供のアルバイト収入に関する年収基準です。従来長らく信じられてきた「子供の扶養控除アルバイト103万」という数字は、2026年税制において大幅に書き換えられました。
令和8年度改正の基礎控除・給与所得控除改定に伴い、税法上の扶養枠は「年収136万円以下」へと引き上げられています。さらに19〜22歳の特定親族枠では、学徒の自立就学を促す観点から年収159万円まで段階的に控除対象が広げられました。しかし、ここに大きな罠が存在します。税法上の扶養枠が広がっても、健康保険組合などの社会保険の被扶養者基準(原則130万円の壁)は自動的に連動しないという点です。税金がかからないからと135万円まで稼いだ結果、親の社会保険から子供が外れ、自前で国民健康保険料を納める羽目になって世帯手取りが激減するケースが多発しています。
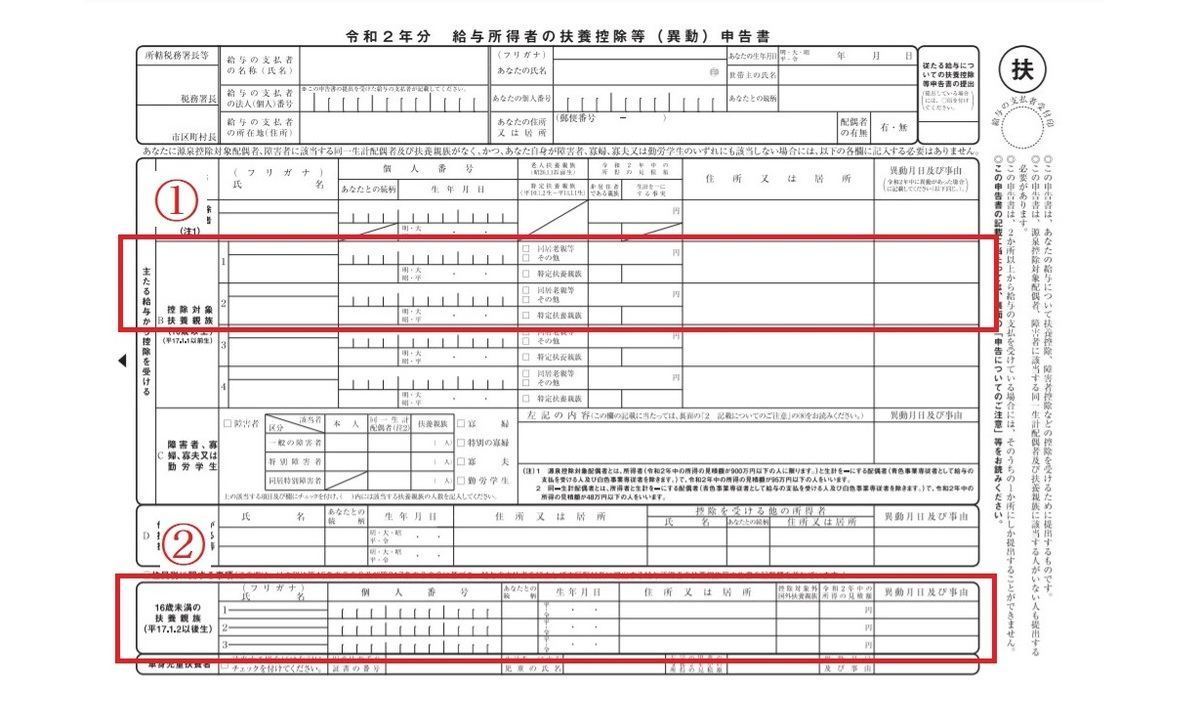
もう一つの深刻な盲点が、16歳未満扶養控除住民税を巡る申告漏れです。「中学生以下は扶養控除の金額がゼロだから、年末調整の書類に書かなくても同じ」と誤解して白紙提出する保護者が後を絶ちません。しかし、自治体は住民税の「非課税限度額」を算出する際、16歳未満の扶養親族の人数をカウントしています。ここを記入しないと、本来受けられるはずの住民税非課税世帯枠や、保育料の軽減、高校奨学給付金の判定で不利益を被る危険性があります。

失敗しない年末調整の進め方と世帯判断基準
秋から冬にかけて各企業で実施される手続きにおいて、子供の扶養控除年末調整書き方を正しく把握しておくことは、家計防衛の生命線となります。
「給与所得者の扶養控除等(異動)申告書」を記入する際は、まず高校生(16〜18歳)と大学生(19〜22歳)を「控除対象扶養親族」の欄へ正確に記載します。その際、19〜22歳の子供については「特定扶養親族」のチェックボックスを絶対に漏らさないようにしてください。また、前述した通り、一番下の欄外にある「住民税に関する事項(16歳未満の扶養親族)」の枠に、中学生以下の子供の氏名・マイナンバー・生年月日をもれなく記入することが鉄則です。
【プロの結論】経済的自立と家計ガバナンスから見出すべき教訓
子供の扶養控除をめぐる一連の制度改変は、単なる税額の損得にとどまらず、「親子間における経済的バウンダリー(境界線)」をどう設計するかという家族関係の課題を突きつけています。日本の家庭内において、親が子供の就労実態を把握せず、子供もまた親の税負担を知らないままアルバイトに没頭した結果、互いの境界線が曖昧な「無意識の共依存」による家計破綻を招く事例は少なくありません。
高校生・大学生の子供を持つ家庭が今とるべき判断基準は明確です。子供のアルバイト年収が130万円以内に収まるようルール化できる世帯は、親の税控除と社会保険のメリットを最大化すべきです。一方で、子供が将来の独立を見据えて年収160万円以上を本格的に稼ぎ出す場合は、あえて親の扶養から早期に自立させ、自活の責任を持たせる明確な合意形成が求められます。親の「扶養の枠に囲い込みたい心理」を客観視し、家族全体での手取り最適化を冷静に話し合う姿勢こそが、2026年を乗り切る最大の知恵です。
【扶養 控除 子供】に関するよくある質問(FAQ)
Q1:子供が16歳になる年の年末調整は、誕生日が来ていなくても扶養控除の対象になりますか?
A1:対象になります。扶養控除の年齢判定は「その年の12月31日時点の現況」で行われます。そのため、12月31日までに16歳の誕生日を迎える子供であれば、早生まれ等に関わらずその年の年末調整から控除対象として申請可能です。
Q2:共働き世帯の場合、高校生や大学生の子供は夫婦のどちらの扶養に入れるのが最もお得ですか?
A2:所得税率の高い「年収が高い方の親」の扶養に入れるのが原則として最も有利です。所得控除は所得税率が高い親に適用した方が減税効果が大きくなります。ただし、勤務先の家族手当(扶養手当)の支給要件や社内規定も合わせて確認し、総合的な手取りで判断してください。
Q3:子供が年の途中でアルバイト収入の上限を超えてしまった場合、親はどう対応すべきですか?
A3:子供の給与年収が上限(136万円または159万円)を超過することが確定した場合、親は年末調整で扶養親族から外す手続きを行うか、翌年3月15日までに確定申告を行って扶養控除の適用を外す修正申告を行わなければなりません。放置すると後日税務署から追徴課税(過少申告加算税や延滞税)が課されるリスクがあります。
まとめ:今後の動向と失敗しないための判断基準
2026年の子供の扶養控除は、給付(児童手当)と負担(控除縮小)が複雑に交錯し、世帯ごとの年収差が手取り格差となって露呈する時代に突入しました。政府の「高校生まで月1万円」というスローガンの裏にある控除縮小の影響を冷静に見極め、自身の課税所得から逆算した家計管理が欠かせません。
年末調整の確実な書類作成はもちろん、社会保険の壁と税制改正のギャップに細心の注意を払い、制度の波に翻弄されない強固な教育資金防衛を進めていきましょう。 (出典: 扶養 控除 子供(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
