社会保険料が高すぎる!手取り激減の真相と合法的な裏ワザ【2026最新】
毎月の給与明細を開いた瞬間、思わず息を呑む会社員が後を絶ちません。「基本給は数千円上がったはずなのに、なぜか銀行口座に振り込まれる金額が減っている――」。これは個人の勘違いでも錯覚でもありません。2026年現在、現役世代の家計を静かに、しかし確実に圧迫している元凶こそが、天井知らずに膨張し続ける社会保険料の存在です。
消費税や所得税の引き上げであれば国会やメディアで猛烈な反発が起きますが、社会保険料は毎年の微細な料率改定や制度改正を通じて、いわば「ステルス増税」のように引き上げられてきました。財務省が公表する国民負担率が50%近くで高止まりする中、現役世代の不満は限界点に達しています。なぜ給料が増えても手取りは増えないのか。その決定的な構造的背景と、給与明細の数字を少しでも取り戻すための合法的な防衛策を徹底追及します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取りが増えない元凶は、健康保険・厚生年金・介護保険に加えて2026年から徴収が本格化した「子ども・子育て支援金」による複合的な負担増にある。
- 要点2:4月から6月に支給される給与(残業代含む)で1年間の保険料が決まる「標準報酬月額」の仕組みを正しく把握しないと、年間十数万円単位で損をする。
- 要点3:iDeCoや企業型DCなどの社会保険料控除・非課税制度の活用、出張旅費規程の整備、副業を組み合わせたスキームなど、合法的に手取りを守る手段は存在する。
給与明細の絶望|なぜ手取りは増えないのか?引き上げの真相を徹底解説
給与明細に記載された総支給額と差引支給額(手取り)を見比べたとき、多くのサラリーマンが覚える感情は怒りと徒労感です。社会保険料高すぎる理由の根底には、日本の社会保障財政が抱える極めていびつな構造的問題が存在します。
社会保険料は主に「健康保険料」「厚生年金保険料」「雇用保険料」、そして40歳以上が支払う「介護保険料」で構成されています。これらは基本的に労使折半、つまり会社と労働者が半分ずつ負担する建前です。しかし裏を返せば、会社側は従業員に支払う給与と同等の保険料(約15%)を上乗せして負担しているため、実質的な人件費は跳ね上がっており、これが現役世代のベースアップを阻む最大の障壁となっています。
なかでも疑念の声が噴出しているのが、厚生年金保険料引き上げ真相と新たな拠出金の上乗せです。厚生年金の保険料率は2017年に上限である18.3%で固定されたと説明されてきました。しかし政府はその後、標準報酬月額の上限引き上げや、パート・アルバイトへの適用枠拡大を断続的に実施。さらに2026年度からは、少子化対策の財源として公的医療保険に上乗せして徴収される「子ども・子育て支援金制度」が実質的な追加負担としてのしかかっています。
公的医療保険における健康保険料負担割合も、加入する健康保険組合や協会けんぽによって異なるものの、介護保険料と合わせれば総額で11〜12%前後に達しています。高齢化に伴う医療費・介護費用の爆発的増大を、人口減少が進む現役世代の給与天引きだけで穴埋めし続ける仕組みそのものが、手取りを削り取るブラックホールと化しているのです。
【実態検証】年収別手取り額早見表と現役世代が悲鳴を上げる現場のリアル
大手ネット掲示板やSNS上では、毎月の給料日になると「手取り」がトレンド入りするのが恒例となりました。「昇給で基本給が1万円上がったのに、住民税と社保の引き上げで手取りが2000円減った」「残業すればするほど控除額が跳ね上がり、何のために働いているのか分からない」といった悲痛な告白が溢れています。
特に負担感が苛烈なのが独身層です。扶養控除や児童手当の恩恵を受けられない独身社会保険料負担は容赦なく満額徴収され、手取り率は年々悪化の一途をたどっています。ここで、年収ごとの額面と社会保険料、そして実際の手取り額がどのようなバランスになっているのか、客観的データで可視化してみましょう。
| 額面年収(単身) | 社会保険料の年額目安 | 年間手取り額の目安 | 実質手取り率・家計影響度 |
|---|---|---|---|
| 年収300万円 | 約44万円(約14.7%) | 約238万〜242万円 | 約80%:生活必需品の物価高騰と相まって貯蓄が極めて困難 |
| 年収500万円 | 約74万円(約14.8%) | 約388万〜395万円 | 約78%:いわゆる中間層。税・社保合わせて年間100万円以上が天引き |
| 年収700万円 | 約103万円(約14.7%) | 約525万〜535万円 | 約75%:所得税の累進課税も加わり、手取りの伸び悩みを最も痛感するゾーン |
| 年収1,000万円 | 約141万円(約14.1%) | 約715万〜730万円 | 約72%:社会保険料は上限に達するが各種所得制限で行政サービスから排除 |
都内のIT企業に勤務する30代独身男性(年収580万円)は、取材に対してこう胸中を吐露しました。「20代の頃より年収は150万円以上上がりました。しかし手取りの増え幅は月数万円程度。一方で家賃や光熱費、食費は右肩上がりです。給与明細に刻まれる社会保険料の合計を見るたび、国に働かされているような虚無感に襲われます」。
この年収別手取り額早見表が示す通り、年収が増えれば増えるほど控除の割合は重くなり、手取り率7割台前半まで落ち込みます。「額面年収」という看板と、実際に生活に回せるキャッシュとの乖離こそが、現役世代の消費マインドを冷え込ませている主因です。
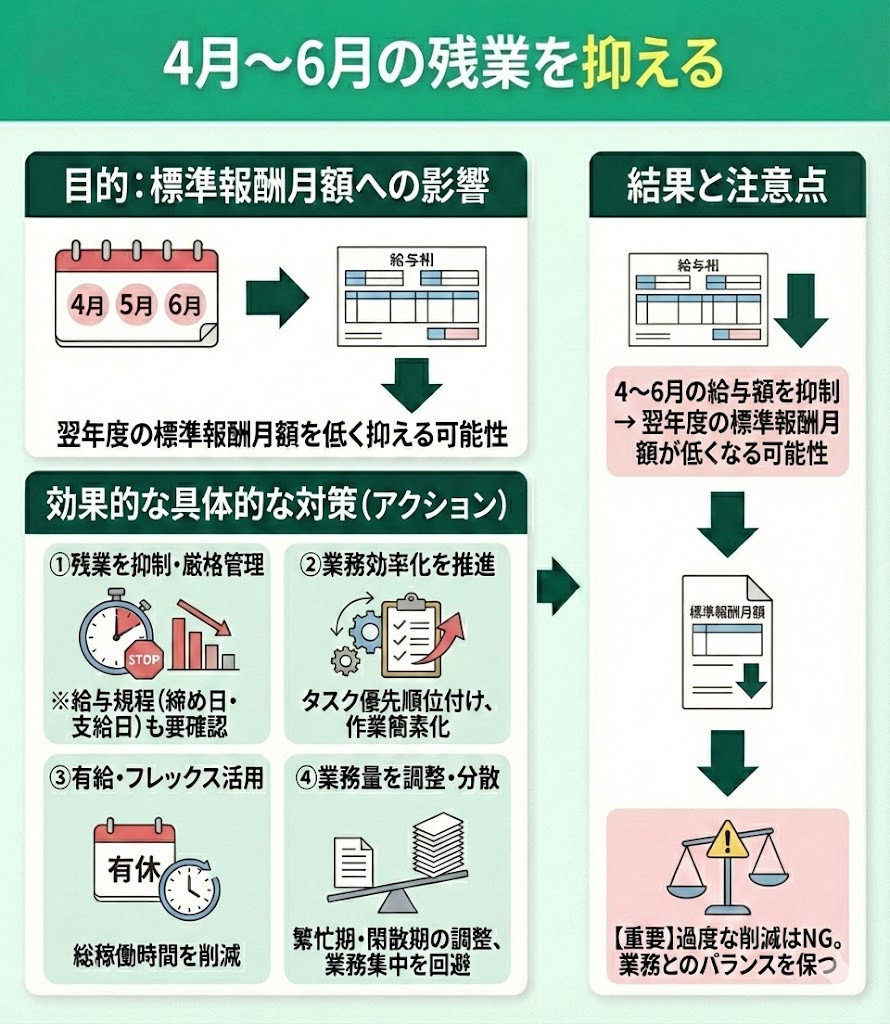
標準報酬月額の仕組みを解剖|4月から6月の残業が命取りになる理由
会社員の社会保険料は、毎月の給与額に応じて1円単位で細かく計算されているわけではありません。ここで重要になるのが標準報酬月額の仕組みです。
標準報酬月額とは、従業員が受け取る給与を一定の幅で区切った等級(健康保険は50等級、厚生年金は32等級)に当てはめて計算する制度です。そして、その等級を決定する基準となるのが、毎年4月・5月・6月の3ヶ月間に支払われた給与の平均額(定時決定)です。
ここに大きな落とし穴が存在します。この3ヶ月間の給与には、基本給だけでなく、通勤手当、住宅手当、役職手当、そして何より残業手当や休日出勤手当が含まれます。つまり、4月から6月残業社会保険料の跳ね上がりを意識せずにこの時期に集中的に残業をこなしてしまうと、標準報酬月額の等級が一気に2〜3段階上がってしまうのです。
決定された標準報酬月額は、その年の9月から翌年8月までの1年間、毎月の天引き額として固定されます。4〜6月に繁忙期を迎えて猛烈に残業し、7月以降に残業がゼロになった場合でも、高額な社会保険料だけが1年間引き落とされ続けることになります。春先の働き方ひとつで年間の可処分所得が十数万円変わってしまうという冷酷な現実は、全会社員が知っておくべき必須知識です。
【2026年最新】社会保険適用拡大と「扶養の壁」をめぐる攻防
会社員本人だけでなく、パートやアルバイトで働く家族を直撃しているのが、社会保険適用拡大2026年最新の動向です。
日本政府は長年、短時間労働者に対する社会保険の加入要件を段階的に引き下げてきました。かつては従業員500人超の大企業に限られていた適用基準は、2024年10月に「従業員51人以上」まで拡大。そして2026年に向けては、企業規模要件の完全撤廃や、週労働時間20時間以上を対象とする厚生年金の強制適用が本格化しています。
これにより激震が走っているのが、いわゆる扶養の壁106万円130万円問題です。従来、年収106万円未満(または130万円未満)に抑えることで配偶者の扶養に入り、自身は保険料を支払わずに済んでいた主婦・主夫層が、突如として年約15万〜16万円の社会保険料負担を迫られることになります。
「月収8万8000円を超えると社会保険料が引かれ、手取りが7万円台に落ち込む」という逆転現象を避けるため、労働時間をあえて抑える「就業調整」が社会問題化しました。政府は一時的な助成金や手当の支給で急場をしのごうとしていますが、根本的な制度設計が変わらない限り、働くほど手取りが減るという構造的ジレンマは解消されていません。
一般に知られていない盲点とネットの誤解|「社会保険料は払わない方が得」の嘘
社会保険料への不満が高まるあまり、SNS等では極端な言説が散見されます。「社会保険料は取られるだけ損」「年金なんてどうせ破綻するのだから、払わない方が勝ち組」といった短絡的な主張です。しかし、ジャーナリスティックな視点から制度の裏側を精査すると、これは極めて危険な誤解であることが分かります。
厚生年金や健康保険には、民間の保険商品では絶対に太刀打ちできない強力なセーフティネット機能が組み込まれています。最大の盲点は以下の3点です。
- 半額は会社が出資している:厚生年金や健康保険料の半分は事業主負担です。自身が支払った金額の倍額が将来の年金原資や医療基盤に積み立てられている計算になります。
- 万が一のときの障害年金・遺族年金:現役世代が病気や事故で重度障害を負った際、厚生年金加入者には手厚い「障害厚生年金」が支給されます。基礎年金のみの国民年金とは受給額に天と地ほどの差があります。
- 病気休業時の傷病手当金:健康保険加入者は、病気やケガで連続して働けなくなった場合、通算1年6ヶ月にわたり給与の約3分の2が非課税で給付されます。
目先の手取りを増やしたい一心で、無理に社会保険の適用から逃れたり、無保険状態に身を置くことは、人生の破滅リスクを丸腰で背負い込む行為に他なりません。感情論で制度を全否定するのではなく、制度の恩恵を最大化しつつ、支払うべき負担をいかに適法にスリム化するかという「現実的・戦略的なアプローチ」が求められます。

手取りを増やす合法的な裏ワザと控除計算|実践すべき防衛策の全貌
増税と社保引き上げの波に抗い、手取り増やす方法はあるのでしょうか。脱税や不正受給といった違法行為に手を染めることなく、法制度の枠組みを正しく活用した社会保険料安くする裏ワザと所得控除の最大化策を網羅します。
給与計算の根幹に関わる社会保険料控除計算を理解した上で、以下の防衛策を検討する価値があります。
- 1. 企業型確定拠出年金(企業型DC)の「選択制」導入・活用:給与の一部を退職金原資として拠出する選択制DCを利用すると、その拠出額分は「給与」として扱われません。結果として標準報酬月額そのものが下がり、健康保険料と厚生年金保険料の両方が合法的に引き下げられます(※将来の厚生年金額がわずかに減るデメリットとの比較検証が必要)。
- 2. 4月〜6月の残業時間を意識的にコントロールする:前述の通り、3月〜5月の労働(4月〜6月支給分)の残業を可能な限り別月にシフトさせることで、1年間の標準報酬月額の跳ね上がりを抑制できます。
- 3. 出張旅費規程の導入(副業・法人設立者向け):自身でマイクロ法人を立ち上げる、あるいは副業で事業を営んでいる場合、適法な出張旅費規程に基づき支給される「日当(出張手当)」は、所得税・住民税が非課税となるだけでなく、社会保険料の算定対象外となります。
- 4. iDeCo(個人型確定拠出年金)による所得控除の最大化:iDeCoの掛金は社会保険料自体を直接下げることはできませんが、全額が「小規模企業共済等掛金控除」の対象となり、所得税と住民税を大幅に圧縮して手取りを回復させます。
- 5. マイクロ法人による社会保険料の最適化スキーム:個人事業主として高い売上を上げているフリーランスが、別で設立したマイクロ法人から最低水準の役員報酬(月額4万5000円程度など)を設定して社会保険に加入することで、社会保険料を全国最低レベルの定額に固定化する手法です(事業の実体が必要であり、税理士等の専門家と綿密な設計が必須)。
【プロの結論】手取り防衛策が効く人・向いていない人の明確な判断基準
社会保険料の適正化には、向き・不向きが明確に分かれます。自身のライフプランや就労形態を見誤った対策は、かえって将来の首を絞めることになりかねません。
【防衛策を積極的に導入すべき人】
- 副業収入が年間数百万円規模に育っている会社員・個人事業主:事業実態を伴うマイクロ法人の活用や、経費・非課税枠の組み合わせにより、年間数十万円から百万円規模の手取り防衛が実現可能です。
- 会社の福利厚生に選択制DCが用意されている会社員:定年まで数十年あり、長期の資産形成を見据えつつ現在の毎月のキャッシュフローを改善したい現役世代には最も手軽で安全な選択肢です。
【安易な対策を避けるべき人・慎重になるべき人】
- 将来の厚生年金受給額を最大化したい50代以降の会社員:標準報酬月額を意図的に下げる行為は、65歳以降に受け取る老齢厚生年金の受給額を恒久的に減額させるトレードオフを伴います。定年が近い世代は手取りの微増よりも将来の年金受給権を確保する方が賢明です。
- 扶養の壁を気にして労働時間を極端に削っているパート従業員:社会保険料を恐れて月収を抑制し続けると、生涯賃金の大幅な機会損失を招きます。手取りの逆転現象を恐れず、フルタイム勤務や正社員化を目指して「額面を突き抜けて稼ぐ」方が、長期的な世帯所得と将来年金は強固になります。
【社会保険料が高すぎる】に関するよくある質問(FAQ)
Q1:4月〜6月の残業を減らせば、本当に1年間の社会保険料が安くなりますか?
A1:はい、定時決定(算定基礎届)の仕組み上、4月〜6月に支払われる給与(通常は3月〜5月労働分)の平均額で9月から翌年8月までの保険料等級が決まります。この期間の残業をセーブすれば、標準報酬月額が1〜2等級下がり、毎月の天引き額を確実に抑えることができます。ただし、7月以降に急激に給与が跳ね上がり、一定の条件を満たした場合は「随時改定(月額変更届)」によって保険料が見直されるケースもあります。
Q2:2026年から始まる「子ども・子育て支援金」で手取りはどれくらい減りますか?
A2:加入している医療保険(協会けんぽ、健保組合、共済組合など)や年収によって異なりますが、単身・年収500万円の会社員でおおむね月額数百円から1,000円超、年額にして数千円〜1万数千円規模の追加天引きとなります。微々たる金額に見えますが、毎年の所得税・住民税や物価高と重なることで、実質的な可処分所得を削り取る圧力となっています。
Q3:副業で稼いだ収入にも社会保険料はかかりますか?
A3:本業で社会保険に加入している会社員が、副業を「業務委託」や「個人事業主」の形態で行う場合、副業の事業所得に対して社会保険料は一切かかりません(所得税と住民税のみが課税されます)。ただし、副業先でも「雇用契約」を結び、一定の労働時間基準を満たしてしまうと、二箇所以上勤務の手続きが必要となり、副業の給与からも社会保険料が按分されて天引きされるため注意が必要です。
まとめ:理不尽な負担増に抗い、賢く資産と手取りを守り抜くために
少子高齢化という抗いがたい人口動態のなかで、社会保険料の負担が今後劇的に軽くなる未来を期待するのは非現実的です。現役世代が国に依存し、「給料が上がれば手取りも増えるはずだ」と無邪気に信じ込む時代は完全に終わりを告げました。
しかし、制度の仕組みを客観的に知り、標準報酬月額のコントロールや確定拠出年金、所得控除の最大化といった正規の手段を駆使すれば、年間十数万円単位で手取りを防衛することは十分に可能です。「取られるがまま」の受動的な労働者から脱却し、正しい制度リテラシーを身につけて家計の自己防衛に踏み出すことこそが、混迷を極める現代を生き抜く唯一の解と言えます。 (出典: 社会 保険 料 高 すぎる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
