医療費控除とふるさと納税の併用で損?2026最新の落とし穴と確定申告
毎年5月から6月にかけて各自治体から届く「住民税決定通知書」を開封し、思わず息を呑む納税者が後を絶ちません。「ふるさと納税で全国の特産品を楽しんだはずが、なぜか税金が控除されていない」「医療費控除を申告したせいで、ふるさと納税が2,000円の自己負担どころか全額自腹になっていた」――。税務相談の窓口やSNS上には、毎年こうした悲痛な叫びが寄せられます。
手軽に手続きできるワンストップ特例制度が広く浸透した結果、税制の細かな仕組みを把握しないまま「医療費控除」と「ふるさと納税」を併用し、予期せぬ落とし穴に嵌まる給与所得者が急増しています。2つの控除を併用して賢く節税を図ろうとした納税者が、なぜ手痛い損失を被ってしまうのか。その根本的な原因と、損失を確実に防ぐための申告手順を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除のために確定申告を行うと、提出済みのワンストップ特例は法的に全件無効化されるため、申告書への寄附金控除の再入力が必須。
- 要点2:医療費控除によってふるさと納税の寄附上限額は下がるものの、その減少幅はわずか数%であり、併用によるトータルの節税額が上回るケースが大半。
- 要点3:2026年現在のe-Taxマイナポータル連携を活用すれば、医療費通知と寄附金受領証明書を一括自動取込でき、入力漏れ事故を根本から防止可能。
【2026年最新の盲点】医療費控除とふるさと納税の併用で損する人が続出する真相
ネット上で「医療費控除とふるさと納税を併用すると大損する」と囁かれる背景には、制度の重複による明確な法律上のカラクリが存在します。その最大の元凶がワンストップ特例制度の無効化ルールです。
地方税法附則第7条第1項の規定に基づき、納税者が所得税の確定申告(または住民税申告)を提出した瞬間、その年に提出していたすべてのワンストップ特例申請書は法律上、完全に無効となります。ここに給与所得者が陥る最大の罠が潜んでいます。
「自治体ごとに申請書を郵送したから、春の確定申告では入院費や通院費の医療費控除だけを打ち込めばいい」と思い込み、確定申告書の寄附金控除欄を空欄のまま送信してしまうケースが極めて多く見られます。確定申告書に記載されなかった寄附金は税額控除の対象から除外され、ふるさと納税として寄附した数万〜数十万円が、純粋な「見返りのない全額自己負担の寄附」へと転落してしまうのです。
自治体の税務担当者からも「毎年6月になると『ワンストップを出したのに控除が反映されていない』という苦情が殺到するが、確定申告が優先されるため、再申告(更正の請求等)を行わない限り自治体側では救済できない」という声が上がっています。制度を正しく理解しないまま手続きを行うことが、損失を招く直接的な引き金となっています。
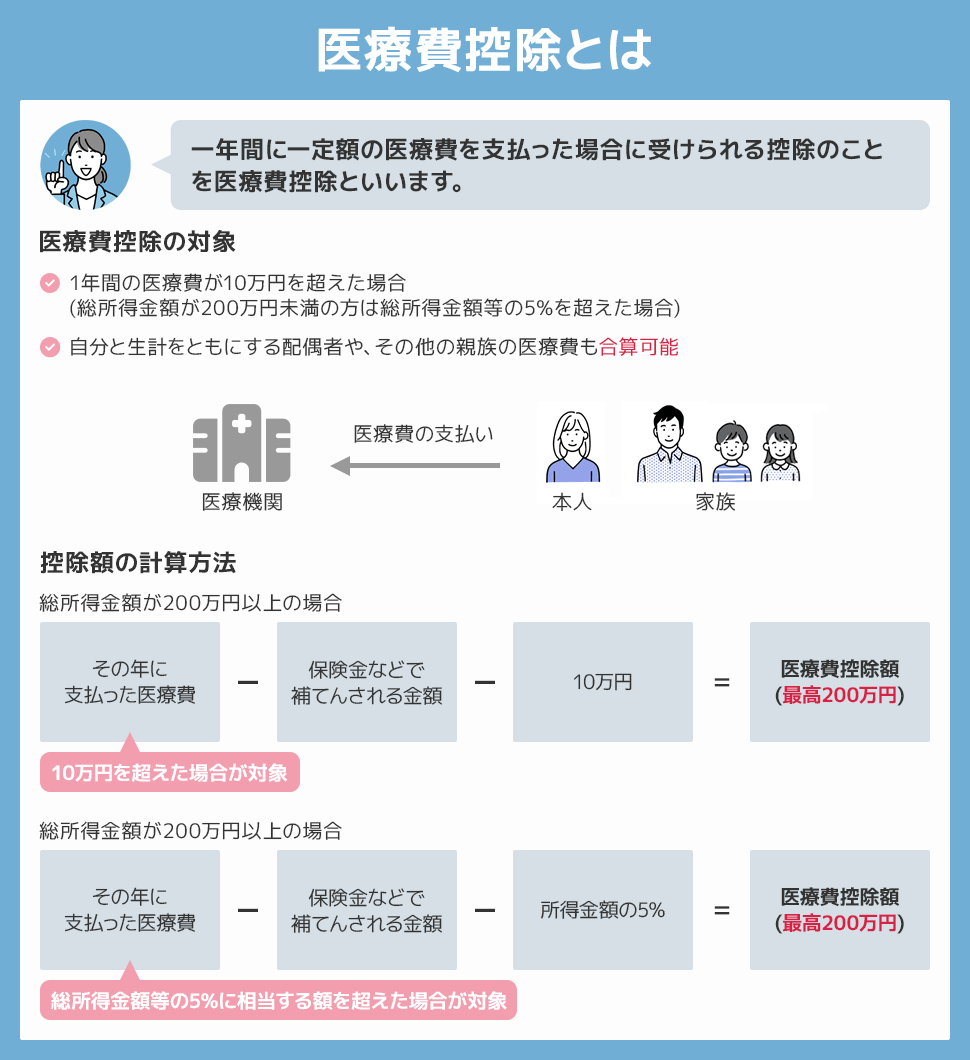
ふるさと納税の限度額が下がる噂の真相|医療費控除はどっちが先か徹底シミュレーション
納税者の間では「医療費控除を適用するとふるさと納税の限度額が大幅に減ってしまい、結果として損をするのではないか」という疑問も根強く渦巻いています。税額計算の優先順位と控除限度額への影響を紐解くと、事実は大きく異なります。
税金の計算順序において、医療費控除の計算が先、ふるさと納税の控除上限額の算出は後となります。ふるさと納税の実質2,000円枠(特例控除額の上限)は「住民税所得割額の20%」を基準に設計されています。医療費控除を適用すると課税所得が圧縮され、住民税所得割額が下がるため、ふるさと納税の上限枠も連動して減少します。
実際にどの程度の金額が目減りするのか、年収600万円の給与所得者(独身または共働き)を想定したシミュレーション検証が次のデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ケースA:医療費控除なし | 医療費年間10万円以下 寄附上限額:約77,000円 | 自己負担2,000円で全額控除 | 標準的なふるさと納税の恩恵を最大享受できる状態。 |
| ケースB:医療費20万円 (控除額10万円) | 医療費控除による減税額:約20,000円 寄附上限額:約75,000円(減少幅:約2,000円) | 上限額の減少率は寄附枠全体の約2.6% | 寄附上限が2,000円減っても医療費控除で2万円還付されるため、差し引き18,000円の大幅プラス。 |
| ケースC:医療費40万円 (控除額30万円) | 医療費控除による減税額:約60,000円 寄附上限額:約71,000円(減少幅:約6,000円) | 上限額の減少率は寄附枠全体の約7.8% | 寄附上限が6,000円削られても医療費側で6万円節税。迷わず併用すべき水準。 |
データが明示するように、医療費控除によってふるさと納税の上限額が削られる割合は、医療費控除額の概ね1.5%〜2.0%程度に過ぎません。削られた上限額以上の納税還付が医療費控除単体から得られるため、「上限が下がるから医療費控除をやめる」という判断は完全に本末転倒です。
【実態検証】利用者の生の声と現場目線で見えたリアル|税務署窓口とSNSの生々しい混乱
税の現場では、確定申告の手続き不備によって想定外の納税負担を背負わされた人々の生々しい声が絶えません。
大手SNSや知恵袋コミュニティでは、確定申告シーズン後の6月に次のような体験談が目立ちます。
「昨年は出産費用で持ち出しが多く、医療費が年間45万円に達した。真面目に医療費控除の確定申告を済ませて安心して迎えた初夏、住民税の通知書を見て愕然とした。ワンストップ特例で済ませたつもりだった8万円分のふるさと納税が一切控除されておらず、丸ごと自己負担になっていた。知らなかった自分の無知を呪った」(30代・会社員)
都内の税理士事務所代表は、現場の相談傾向についてこう証言します。
「確定申告会場や当事務所への駆け込み相談で最も頻発するのが、ワンストップの失効見落としです。特に近年はスマートフォンの申告画面が直感的に操作できるようになった反面、画面上の『寄附金控除の入力』の案内をスキップしてしまう納税者が後を絶ちません。システム上、過去のワンストップ申請データが国税庁のe-Taxへ自動で引き継がれることはないため、人的な入力漏れが悲劇を生んでいます」
この混乱は、制度の設計上「所得税(国)」と「住民税(地方自治体)」で管轄が分かれている行政縦割りの構造が、デジタル化の過渡期において一般納税者の盲点となっている現実を浮き彫りにしています。

一般に知られていない盲点とネットの誤解|「医療費控除10万円以下」の落とし穴
医療費控除とふるさと納税の併用を巡っては、もう一つ深刻な誤解が定着しています。それが「医療費は1年間で10万円を超えなければ、控除を一切受けられない」という思い込みです。
国税庁の基本通達に基づけば、控除のボーダーラインは「10万円」固定ではありません。その年の総所得金額等が200万円未満の納税者は、総所得金額等の5%を超えた額から医療費控除の適用対象となります。
例えば、額面年収が約290万円以下(給与所得控除後の総所得金額等が約180万円)の単身者やパート勤務者の場合、年間医療費の足切りラインは10万円ではなく9万円(180万円×5%)に引き下がります。年間の通院・医薬品代が9万5,000円であったとしても、5,000円分の控除申告が可能です。
一方、本当に「併用で損するケース」とはどのような状況でしょうか。それは以下の特殊なシミュレーションに該当する場合です。
- 年末ギリギリに限度額満額までふるさと納税を寄附し切った後、多額の医療費控除を申告した場合:当初の想定上限額が数千円切り下がるため、切り下がった枠外の寄附金(例:3,000円〜5,000円程度)が実質的な自己負担として残ります。
- 医療費控除による還付額が数百円単位であり、確定申告の手間や添付書類集めのコストが上回る場合:時間対効果の観点から申告手続き自体がマイナスとなるケース。
ふるさと納税の枠を超過してしまうリスクを完全に排除したい場合は、年間医療費の発生動向が見極められる前の段階でふるさと納税を限度額いっぱいまで使い切らず、上限シミュレーションの90%〜95%程度に寄附額を留めておく立ち回りが極めて有効です。
【2026年最新】e-Taxでの医療費控除・寄附金控除の入力方法と書き方の全手順
医療費控除とふるさと納税の両取りをノーミスで完結させるには、2026年の確定申告環境に最適化されたマイナポータル連携によるe-Tax申告を活用するのが最適解です。
手入力による転記ミスを排除し、両控除を同時に正しく申告する手順は以下の通りです。
- 事前準備(マイナポータルの連携設定):
マイナポータルアプリから「健康保険証情報(医療費通知情報)」および各ふるさと納税ポータルサイト(さとふる、楽天ふるさと納税、ふるなび等)が発行する「寄附金控除に関する証明書(XMLデータ)」の連携を許可します。 - 国税庁「確定申告書等作成コーナー」へアクセス:
スマートフォンまたはPCからマイナンバーカードを読み取り、マイナポータル連携機能を使って申告書作成を開始。前年の給与所得源泉徴収票データと共に、医療費データと寄附金データが一括自動反映されます。 - 所得控除画面での二重確認:
自動連携を利用しない手入力の場合、所得控除の入力選択画面において、まず「医療費控除」を入力して領収書合計(または医療費のお知らせの金額)を確定させます。その後、同じ画面内の「寄附金控除」のボタンを必ず押し、ワンストップ特例で申請済みだったすべての自治体名・寄附年月日・寄附金額を1件残らず登録します。 - 住民税に関する事項の点検:
入力終盤に現れる「住民税・事業税に関する事項の入力」画面を開き、「都道府県・市区町村への寄附金振替」の区分にふるさと納税の合計額が正しく反映されているかを確認します。
申告書の送信完了後に発行される「送信票(兼送達確認)」の控えを保存し、5月以降に交付される住民税決定通知書の「寄附金税額控除額」欄に想定通りの控除が刻まれているかを照合することで、手続きは完全に完結します。
【プロの結論】税制の心理的バイアスを克服し「併用」で最大利益を得る判断基準
行動経済学の観点から見ると、人間は「利益を得ること」よりも「損失を被ること」を過大に恐れる損失回避バイアス(プロスペクト理論)に強く支配されています。「医療費控除を出すと、ふるさと納税の上限が下がって損をする」という誤謬に囚われる心理はまさにその典型例です。
上限枠が2,000円削られる痛みに気を取られ、手元に戻るはずの20,000円の医療費還付を投げ出す行動は、合理的な資産防衛とは言えません。税制の複雑さに対する不安を解消するため、今すぐ自身の状況を以下の基準に照らし合わせてみてください。
- 迷わず併用・確定申告を行うべき人:
- 年間医療費が10万円超(または総所得200万円未満で所得の5%超)に達している人。
- ワンストップ特例の申請先が年間6自治体以上になり、どのみち確定申告が必要な人。
- 住宅ローン控除の初年度適用など、他の要因で確定申告を予定している人。
- 慎重な判断・寄附額の調整が求められる人:
- 医療費控除の対象額がわずか千円程度で、還付額が数十円から数百円にとどまり、領収書整理の手間が膨大な人。
- ふるさと納税の上限ギリギリまで1円の狂いもなく寄附を完了しており、医療費控除の発生による上限減額分の自己負担増(千円単位)を絶対に許容したくない人。
【医療 費 控除 ふるさと 納税】に関するよくある質問(FAQ)
Q1:ワンストップ特例を出した後に医療費控除の確定申告をしてしまいました。もう手遅れですか?
A1:手遅れではありません。申告期限内であれば、正しい寄附金控除の金額を追加記載した確定申告書を再作成して送信すれば「訂正申告」として上書きされます。すでに申告期限を過ぎている場合でも、税務署に対して「更正の請求」を提出することで、無効化されたふるさと納税の控除を遡って取り戻すことが可能です。
Q2:妻の医療費を夫の確定申告で合算して控除する場合、ふるさと納税の枠はどうなりますか?
A2:生計を一にする配偶者や家族の医療費は、所得が最も高く税率の高い親族がまとめて申告する方が世帯全体の節税額は最大化されます。夫側で医療費控除を合算申告した場合、夫の所得が圧縮されるため夫のふるさと納税上限額は数千円程度減少しますが、世帯全体の所得税・住民税の減税メリットが上回ります。
Q3:セルフメディケーション税制と医療費控除、ふるさと納税と併用するならどちらがお得ですか?
A3:通常の医療費控除とセルフメディケーション税制はどちらか一方しか選択できません(選択適用)。どちらを選択しても所得控除として課税所得を圧縮する仕組みは同じであるため、ふるさと納税の上限額に与える影響のロジックも同一です。薬局等のレシートを合算し、純粋に控除額そのものが大きくなる方を選択するのが原則です。
まとめ:制度の仕組みを味方につけて確実に節税を果たすために
医療費控除とふるさと納税の併用は、正しい知識と手順さえ踏めば、家計の税負担を劇的に軽減する極めて強力な手段です。ネット上で飛び交う「併用すると損をする」という言説の正体は、確定申告時に寄附金控除の入力を失念してワンストップ特例を無効化させてしまった人々の失敗談に他なりません。
医療費控除による寄附上限額の減少を恐れる必要はありません。大切なのは、医療費控除の申告を決めた時点で「過去に郵送したワンストップ特例の申請書はすべて紙屑になった」と認識を改め、確定申告書にすべての寄附情報を漏れなく再入力することです。2026年の洗練されたデジタル申告ツールを賢く使いこなし、確実な資産防衛を実現させてください。 (出典: 医療 費 控除 ふるさと 納税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
