大学生のバイトで親の税金激増?103万の壁と扶養控除の真相
📌 【この記事の重要ポイントまとめ】
- 要点1:年収103万円を超えると特定扶養控除(63万円)が消失し、親の所得税・住民税が年5万〜15万円超も跳ね上がります。
- 要点2:「勤労学生控除」は本人の税負担を減らすだけで親の扶養外れを防げず、住民税の通知でほぼ100%親にバレる仕組みです。
- 要点3:2026年税制改正の最新動向を注視しつつ、月8.5万円以内のシフト管理と親子間の透明な対話が世帯の経済損失を防ぐ鍵です。
【2026年最新】大学生の年収が103万超えたらどうなる?親の税金が跳ね上がるカラクリ
アルバイトに精を出す大学生が最も警戒すべき境界線が、いわゆる大学生の扶養控除における「103万の壁」です。学生本人の年間給与収入が103万円を超えた瞬間、税法上の扶養親族から完全に除外されます。 ここで最大の落とし穴となるのが、「親の税金がいくら増えるのか」というリアルな負担額です。扶養から外れた場合、学生本人にかかる所得税は数百円から数千円程度に過ぎません。しかし、親側の課税所得を一気に押し上げるため、世帯主である親の税負担が急増します。 大手民間企業の課長クラスや中堅公務員など、年収600万〜800万円世帯(所得税率20%・住民税率10%)を例に取ると、控除消失による負担増は極めて深刻です。- 所得税の増加:63万円 × 20% = 年12万6,000円(復興特別所得税を除く)
- 住民税の増加:45万円 × 10% = 年4万5,000円
- 合計の増税額:約17万1,000円
特定扶養控除の条件と年齢要件|なぜ19歳〜22歳の大学生は「63万円」なのか
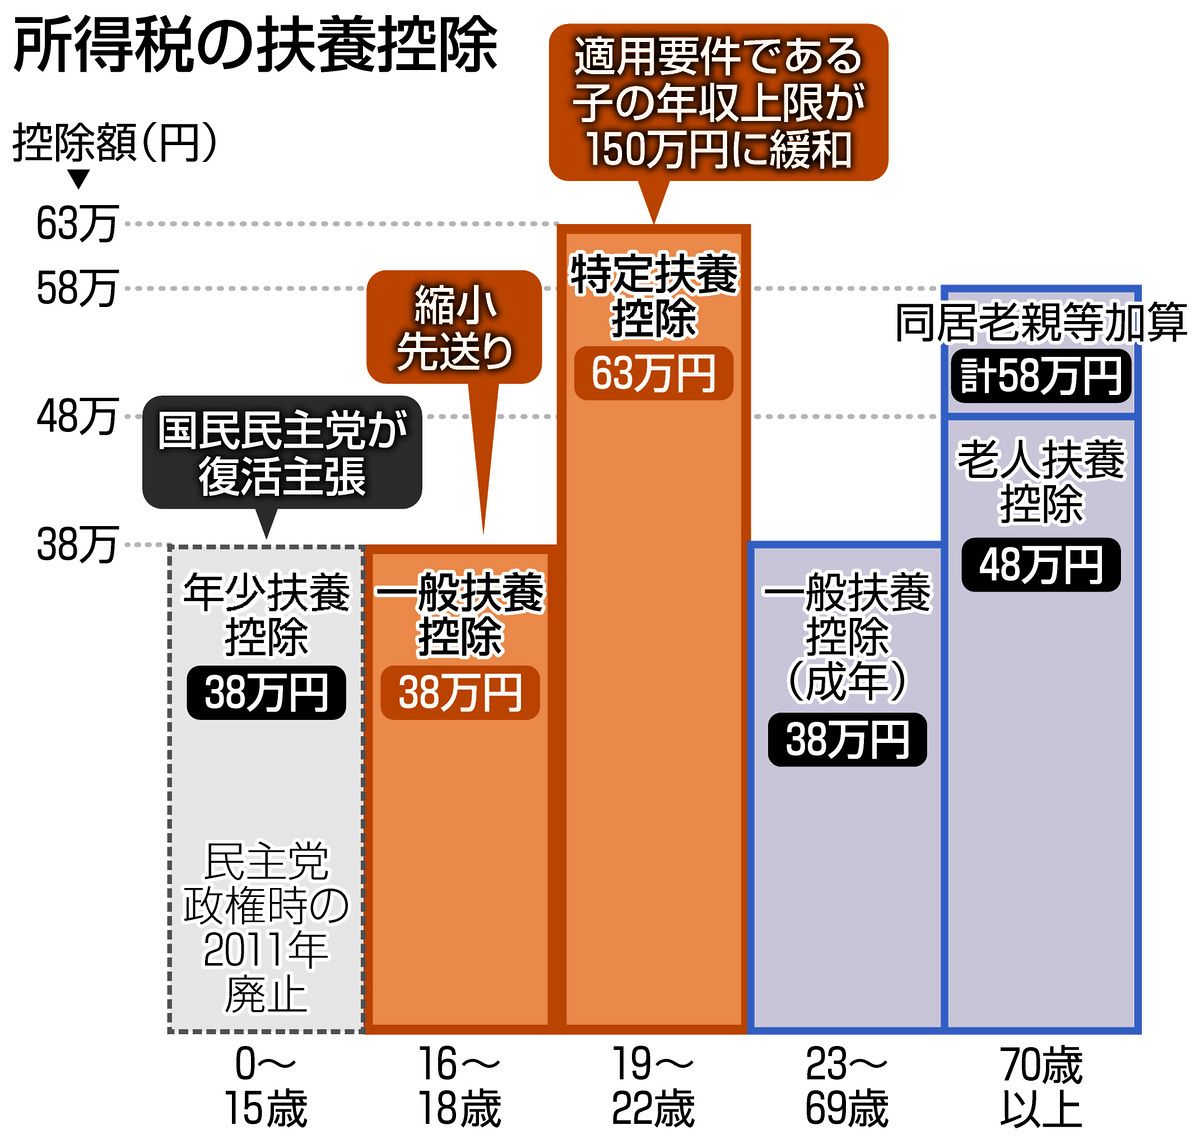
税制上、高校生や一般の扶養親族に対する扶養控除額は38万円(所得税)ですが、大学生世代には特定扶養親族という別枠の優遇措置が用意されています。国税庁の規定によると、特定扶養親族の条件となる年齢はその年の12月31日時点で満19歳以上23歳未満と定められています。大学進学や下宿生活に伴い、保護者の教育費負担が人生で最もピークに達する時期であることを考慮し、一般控除よりも25万円も手厚い63万円の控除枠(住民税は45万円)が与えられているのです。
この年齢枠は学年ではなく「生まれ年」で機械的に判定される点に注意が必要です。浪人生や就職浪人であっても該當年齢であれば適用されますが、大学4年生の年末に23歳を迎えてしまう早生まれ以外の学生は、一般扶養控除(38万円)へ縮小されます。最も控除額の大きい期間だからこそ、大学生がバイトで年収上限を超えて扶養から外れたときのダメージは、高校生バイトの比ではありません。【徹底比較】年収の壁と税金・社会保険のリアルな損失シミュレーション
大学生の労働時間を管理する上で、意識すべき数字は103万円だけではありません。100万円の住民税の壁、103万円の特定扶養控除の壁、そして最も破壊力の高い130万円の社会保険の壁が存在します。| 年収の境界線 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 100万円以下 | 本人・親ともに税金ゼロ(住民税非課税) | 月収約8.3万円以内 | 最も安全。親の会社手当も全額受給可能。 |
| 100万超〜103万円 | 本人の住民税が年数千円発生、親の扶養は維持 | 月収約8.5万円目安 | 本人に均等割・所得割が課税されるが親への打撃なし。 |
| 103万超〜130万円未満 | 親の特定扶養控除(63万円)が完全消失 | 親の税金が年約5万〜17万円増 | 最も損をするゾーン。世帯手取りが激減する。 |
| 130万円以上 | 親の社会保険扶養から脱落、本人が社保加入 | 本人の健保・年金で年約25万〜30万円自己負担 | 年間160万円以上稼ぎきらないと手取りが回復しない。 |

一般に知られていない盲点とネットの誤解|「勤労学生控除」の危険な落とし穴
ネット上の掲示板やSNSで定期的に拡散される悪質な誤情報が、「勤労学生控除を使えば130万円まで親の扶養のままで稼げる」という言説です。この誤認を鵜呑みにして親を大激怒させる学生が後を絶ちません。勤労学生控除のデメリット:親の扶養は救えない
勤労学生控除とは、働きながら学ぶ学生自身の所得税を最大27万円(住民税は26万円)控除し、本人の所得税非課税枠を130万円まで引き上げる制度に過ぎません。重大な盲点は、「親の特定扶養控除の要件とは一切連動していない」点です。親が扶養控除を受けるための条件は、子どもの合計所得金額が48万円以下(給与収入換算で103万円以下)であること。学生本人がどれだけ勤労学生控除を申告して自身の所得税をゼロに抑えても、親側の特定扶養控除は103万円を超えた時点で容赦なく打ち切られます。
学生バイトの税金が親にバレる理由と申告書の盲点
「手渡しバイトだからバレない」「言わなければ親の会社には分からない」という思い込みも危険です。 アルバイト先は、支払った給与額を記載した「給与支払報告書」を毎年1月に自治体へ提出する法律上の義務を負っています。自治体の税務課は複数のバイト先から集まった給与データを合算し、子どもの年収を完全に把握します。 親が勤務先に提出する「給与所得者の扶養控除等申告書」の書き方において、親が「控除対象扶養親族」として子どもの名前を記載していても、春先に行われる自治体の税額試算で不整合が発覚します。5月から6月にかけて、親の勤務先に届く「住民税課税決定通知書」の控除欄から特定扶養控除が消え、会社の人事部から「お子様の年収が103万円を超えているため、扶養から外れました。過去の所得税も追徴になります」と親へ直接通告されます。隠蔽工作は通用しません。【実態検証】利用者の生の声と現場目線で見えたリアル
キャンパス内やSNS上で毎年11月から12月にかけて噴出する学生たちの悲鳴を検証すると、家庭内における深刻な不和の構図が浮き彫りになります。 大手掲示板や知恵袋、取材班が入手した当事者の手記には、次のような生々しい告白が溢れています。「時給アップと深夜手当が重なり、気づいたら年収108万円になっていた。父の会社から追徴課税の通知が届き、『せっかくのボーナスから15万円以上引かれた。学費の仕送りを減額する』と激怒された。良かれと思って自分で生活費を稼いでいたのに、家庭内が冷え切ってしまった」(都内私立大3年生)
「年末にシフトの合計を計算したら104万円ペースに。慌ててバイト先の店長にシフト削減を頼んだが、『繁忙期だから無理』と断られた。無理やり欠勤してバイト先の人間関係が悪化し、結局辞める羽目になった」(関西圏国立大2年生)現場取材で見えてくるのは、近年の全国的な最低賃金引き上げ(全国平均1,000円超、主要都市1,100円超)に伴う労働時間の圧縮圧力です。従来と同じ時間働いているだけで意図せず103万円を突破してしまう「インフレの罠」に、多くの学生と保護者が直面しています。

【2026年最新】税制改正の動向と大学生の扶養控除をめぐる激動
2024年末から国会や税制調査会で激しい議論が交わされてきた「103万円の壁の引き上げ論争」は、2026年の税務実務にも多大な影響を与えています。 基礎控除の引き上げやいわゆる「手取りを増やす改革」が政治の焦点となる中、与野党の合意形成を経て、非課税枠の拡大や学生アルバイトに対する就業調整の緩和に向けた制度見直しが進められてきました。 しかし、注意しなければならないのは、「本人の基礎控除枠」の改定議論と「親が受ける特定扶養控除の要件」の改定スケジュールには時間差が存在する点です。法改正の適用年度や移行措置の詳細を把握せず、「ニュースで壁が引き上げられると聞いたから」と安易に稼いでしまうと、現行制度の狭間に落ちて親の税金が跳ね上がる事態が起きています。最新の国税庁告示および勤務先の人事通達を常に確認することが不可欠です。【プロの結論】家族社会学・境界線の視点から見出すべき教訓
大学生のバイト代をめぐるトラブルの本質は、税法の知識不足だけではなく、親子間における「経済的・心理的バウンダリー(境界線)」の曖昧さにあります。 日本の家族社会学において長年指摘されてきたのは、親の「学費を出してやっているのだから子どもの行動を管理して当然」という意識と、子どもの「自分で稼いだ金なのだから干渉されたくない」という自立心の衝突です。扶養控除という制度は、子どもを世帯主の経済的傘下に縛り付ける構造を持っており、情報共有がなされないまま境界線が侵食されると、深刻な感情的断絶を引き起こします。 大学生と家庭が取るべき進路の判断基準は極めて明確です。103万円以内に抑えるべき人
- 親の世帯年収が比較的高く、特定扶養控除(63万円)消失による増税ダメージが大きい家庭の学生
- 親の勤務先から手厚い「家族手当・扶養手当」が支給されており、扶養を外れると月数万円の手当が削られる場合
- 学業や資格試験、研究活動を本業とし、バイト時間をこれ以上増やせない学生
130万〜160万円超まで突き抜けて稼ぐべき人
- 学費や生活費の大部分を自力で賄う必要があり、年間160万円以上を確実に稼ぎ切る覚悟がある学生
- 親の所得が低く(住民税非課税世帯など)、特定扶養控除の恩恵がもともと少ない家庭環境
- 社会保険料を自分で支払ってでも、長期インターンや実務経験を通じて高い収入とキャリアスキルを獲得したい学生 親子の共依存を断ち切り、健全な自立を果たすための第一歩は、現在の月収ペースを包み隠さず保護者に共有し、世帯全体としての最適解を年頭に合意しておくことに尽きます。
【大学生 扶養 控除】に関するよくある質問(FAQ)
Q1:12月の給料が翌年1月に振り込まれる場合、どちらの年の年収になりますか?
A1:税法上の給料は「実際に振り込まれた日(支給日)」で判定されます。例えば12月働いた分の給与が翌年1月15日に支給される場合、その金額は翌年の年収としてカウントされます。年末の駆け込み調整では「勤務日」ではなく「支給日基準」で年間合計を計算してください。
Q2:アルバイトの交通費は103万円の計算に含まれますか?
A2:電車やバスなどの通勤交通費は、通常の通勤手当として支給されている限り「月15万円」まで非課税となり、103万円の枠には含まれません。ただし、給与明細で基本給と交通費が区別されず「一括支給」されている業務委託型バイトなどの場合は全額が収入に含まれるケースがあるため、明細書の確認が必要です。
Q3:メルカリの売上や単発のギグワークで得た収入も合算しなければいけませんか?
A3:私用品(着なくなった洋服や不要な教科書など)の売却収入は原則非課税のため含まれません。ただし、利益目的のせどり転売や、ウーバーイーツなどのギグワークで得た報酬は「雑所得」または「事業所得」となります。給与所得控除とは計算方法が異なり、所得が48万円を超えた時点で扶養から外れるため、よりシビアな管理が求められます。 (出典: 大学生 扶養 控除(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
大学生のアルバイト収入が103万円を超えた際、本当に痛手を負うのは学生本人ではなく、教育費の重圧に耐えながら家計を支えている保護者です。特定扶養控除という63万円の盾が失われる破壊力は、一般的な家庭の年間可処分所得を瞬時に削り取ります。 「知らなかった」という無知が招く経済損失を防ぐためには、日々のシフト管理を月平均8万5,000円前後にコントロールし、交通費の非課税枠や支給日基準を正しく見極める冷静な計算が必要です。 流動的な税制改革の行方を注視しつつ、自らが「103万円の手前で手堅く抑えるべきか」、それとも「社会保険料を払ってでも自立への道を突き抜けるべきか」、親子でオープンな議論を交わして明確なルールを定めておくことが賢明な判断基準となります。
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
