三井住友信託ライフガイドの評判と落とし穴|放置が危険な理由を解説
勤務先で確定拠出年金(企業型DC)が導入された際、手元に届く「三井住友信託ライフガイド」の案内通知。多くの会社員が「難しそうだから後で確認しよう」と机の引き出しにしまい込み、そのまま数年間ログインすらしていない実態が各所で散見されます。しかし、物価高が定着した2026年現在の経済情勢において、この無関心は将来の受取額に数百万円単位の格差を生む決定的な引き金になりかねません。
ネット上では「初期設定のハガキをなくした」「ログインできない」「元本確保型のまま放置すると大損する」といった悲鳴や疑問が絶えません。本稿では、三井住友信託銀行の確定拠出年金Webサービス「ライフガイド」の仕組みから、放置リスクの裏付け、運用商品の見極め方まで、現場データと加入者の生の声を交えて徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:初期設定を行わず「元本確保型(定期預金等)」のまま放置すると、現在のインフレ環境下では実質的な年金資産価値が目減りし続ける。
- 要点2:ログインに必要なユーザーIDや暗証番号の紛失は専用窓口や再発行手続きで即座に解決可能であり、初回ログイン時の環境整備が運用の明暗を分ける。
- 要点3:自身の投資信託比率や信託報酬をチェックし、配分変更やスイッチング(預け替え)を定期的に実行することが老後資産防衛の絶対条件となる。
【2026年最新】「放置は危険」と言われる噂の真相|デフォルト設定が招くインフレ損失
確定拠出年金 放置 損する理由として最も深刻なのが、掛金が低利回りの「元本確保型商品」に自動配分されたまま年月が過ぎ去ってしまう現象です。多くの企業型確定拠出年金では、加入者が運用指図を行わなかった場合、一定期間を経て自動的に初期設定の商品(指定運用方法)が購入される規約になっています。
日本国内で長年デフレが続いていた時代であれば、「元本が減らないこと」は一定の防衛策として機能していました。しかし、消費者物価指数が上昇を続ける2026年の市場環境において、利回りわずか年0.01%〜0.02%水準の定期預金に掛金を預け続ける行為は、実質的な購買力の低下、すなわち「確実な資産目減り」を意味します。
たとえば、毎月2万円の掛金を30年間拠出したケースを試算してみましょう。利回り0.01%の定期預金で運用した場合、30年後の元利合計は約721万円にとどまります。一方、世界経済の成長率に連動する株式インデックス型投資信託を活用し、年利4.0%で運用できた場合の受取額は約1,380万円に達します。その差額は650万円以上に及び、運用先の選択を先送りしたツケが定年退職時の退職金格差として重くのしかかります。

初期設定とログインの落とし穴|ID紛失やパスワード再発行の対処手順
資産運用を始める前の段階で、多くの加入者が挫折するポイントが「最初のアクセス」です。三井住友信託ライフガイド ログイン画面にたどり着いたものの、必要な認証情報が手元になく画面を閉じてしまう事例が後を絶ちません。
日本レコード・キーピング・ネットワーキング(NRK)や三井住友信託銀行から送付される「加入登録完了通知」には、初期のユーザーID(加入者口座番号)と仮暗証番号が記載されています。三井住友信託ライフガイド 初期設定では、この情報を入力した上で、日常的に利用するログインID、ログインパスワード、さらに確認用のメールアドレスを設定する必要があります。
もし通知書類を紛失してログインできない場合は、三井住友信託ライフガイド パスワード再発行の手続きを進めなければなりません。ウェブサイト上の再発行申請フォームから氏名、生年月日、基礎年金番号などを入力して郵送申請を行うか、加入者専用の三井住友信託ライフガイド 問い合わせ窓口(コールセンター)へ連絡を入れることで、約1〜2週間程度で新しい認証情報が自宅に届きます。このタイムラグが放置を助長する要因になっているため、書類を見失った際は即座に再発行窓口へ連絡することが賢明です。
【実態検証】利用者の生の声とネットの評判|現場目線で見えたリアル
実際にシステムを利用している企業担当者や一般社員の間では、どのような評価が下されているのでしょうか。SNSや各種コミュニティに投稿された三井住友信託 確定拠出年金 評判および三井住友信託ライフガイド ネットの反応を検証すると、使い勝手に関する明確な長所と課題が浮かび上がってきます。
「会社の研修で初めてライフガイドを開いたが、資産推移のグラフが見やすくて驚いた」「現在の損益が一目で把握できる」といった肯定的な意見がある一方で、操作性に対する厳しい指摘も散見されます。
大手電機メーカーに勤務する40代社員の手記によると、「入社時に適当にIDを設定したきり放置していた。10年ぶりにログインを試みたが、秘密の質問の答えを忘れてロックがかかり、コールセンターに電話するも平日昼間は混雑で繋がりにくく、手続き完了まで半月を要した」という生々しい体験が語られています。また、大手掲示板やSNS上では「UI(ユーザーインターフェース)が昔ながらの銀行系システムという印象で、スマホからライフガイド 運用指図 変更手順を進める際に階層が深くて迷う」といった操作性に関する本音も目立ちます。
【徹底比較】三井住友信託の企業型DC運用商品と利回り実績
企業型DCで資産形成を最大化するためには、ラインナップされている投資信託のコストとリスク特性を把握することが欠かせません。企業ごとに選定されている商品群は若干異なりますが、三井住友信託銀行のプランには国内外の株式・債券インデックスファンドからアクティブファンド、バランス型商品まで幅広く用意されています。
以下の比較表は、典型的な商品群の特性と運用コスト(信託報酬等)、および企業型確定拠出年金 利回り 比較の目安を整理したデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型(定期預金) | 利回り 年0.01〜0.02% 信託報酬 なし | 元本割れなし | インフレ下では実質的損失。定年直前の退避枠以外では非推奨。 |
| 国内株式インデックス(TOPIX等) | 信託報酬 年0.15〜0.25%前後 過去実績利回り 3〜6% | 国内市場連動 | 国内経済の再評価に伴い底堅いが、為替分散が利かない点に注意。 |
| 外国株式インデックス(先進国・全世界) | 信託報酬 年0.12〜0.28%前後 過去実績利回り 6〜10% | 世界経済連動 | 長期形成の中核。価格変動はあるが、20年超の積立なら優位性が極めて高い。 |
| バランス型ファンド(複合資産) | 信託報酬 年0.22〜0.45%前後 過去実績利回り 2〜5% | 自動リバランス | 自分で資産配分を決めるのが不安な初心者向けだが、債券比率に注意。 |
三井住友信託 企業型DC 運用商品を選ぶ基準として最も重視すべきは、信託報酬と呼ばれる保有コストの低さです。年0.1%のコスト差であっても、数十年間の複利計算を経ると手元に残る利益に大きな開きが生じます。無駄なコストを抑えつつ、世界的な経済成長を取り込める外国株式インデックスファンドを主軸に据えるのが、現代の資産形成における王道アプローチです。
失敗しない資産配分戦略と変更手順|行動経済学で読み解く「現状維持バイアス」
頭では「運用商品を変えなければならない」と理解していながら、なぜ多くの会社員は何年間も行動を起こせないのでしょうか。この背景には、行動経済学で指摘される「現状維持バイアス」と「損失回避バイアス」が深く関係しています。
人間は「現状を変更して失敗したときの苦痛」を「変更しなかったことで被る機会損失」よりも約2倍強く感じる傾向があります。そのため、「もし株を選んで暴落したら嫌だ」という過度な防衛反応が働き、結果的に定期預金を選んでしまう心理構造が生まれます。しかし、長期投資においては「何もしないこと自体が、インフレに対して最大のリスクを取っている」というパラドックスに気付かなければなりません。
具体的な変更手続きはシンプルです。ライフガイド 運用指図 変更手順には次の2つの方法が存在します。
1. 配分変更(これから毎月買い付ける商品の比率を変更する)
画面上の「掛金の配分変更」を選択し、毎月の積立額をどの商品に何パーセントずつ割り振るかを設定します。合計が100%になるように指定すれば完了し、翌月の買付分から新しい配分が適用されます。
2. スイッチング(これまでに積み立てた保有商品を売却し、別商品に買い替える)
過去に預けた定期預金や債券ファンドを解約・売却し、外国株式ファンド等に乗り換える手続きです。ライフガイド内の「保有商品の預け替え」から対象商品と売却金額(または割合)を指定して実行します。
まずは三井住友信託 DC 資産状況 確認方法に従ってログイン後トップページを開き、現在の「資産残高」と「運用利回り」を直視することから第一歩が始まります。
【プロの結論】おすすめできる運用方針・慎重になるべき人の判断基準
資産運用の最適解は、加入者の年齢やリスク許容度によって異なります。以下に示す客観的な判断基準をもとに、自身のポートフォリオを見直す必要があります。
【株式中心の積極運用をおすすめできる人】
定年退職まで15年以上ある20代〜40代の会社員。一時的な市場暴落に見舞われても回復を待つ時間が十分にあり、ドルコスト平均法の恩恵を最大限に享受できるため、先進国株式や全世界株式を中心とした配分(70〜100%)が極めて有効です。
【慎重な資産配分を検討すべき人】
退職が5年以内に迫っている50代後半以降の加入者。受取直前に世界的な金融危機が発生した場合、元本を回復させる時間が足りなくなるリスクがあります。徐々に利益を確定し、元本確保型や国内債券型商品の比率を引き上げる「出口戦略」が不可欠となります。
一般に知られていない盲点とネットの誤解|iDeCo手数料や転職時の移管ルール
企業型DCに関する議論では、個人型確定拠出年金(iDeCo)との混同や、制度変更に伴う誤解が多発しています。特に押さえておくべき2つの盲点が存在します。
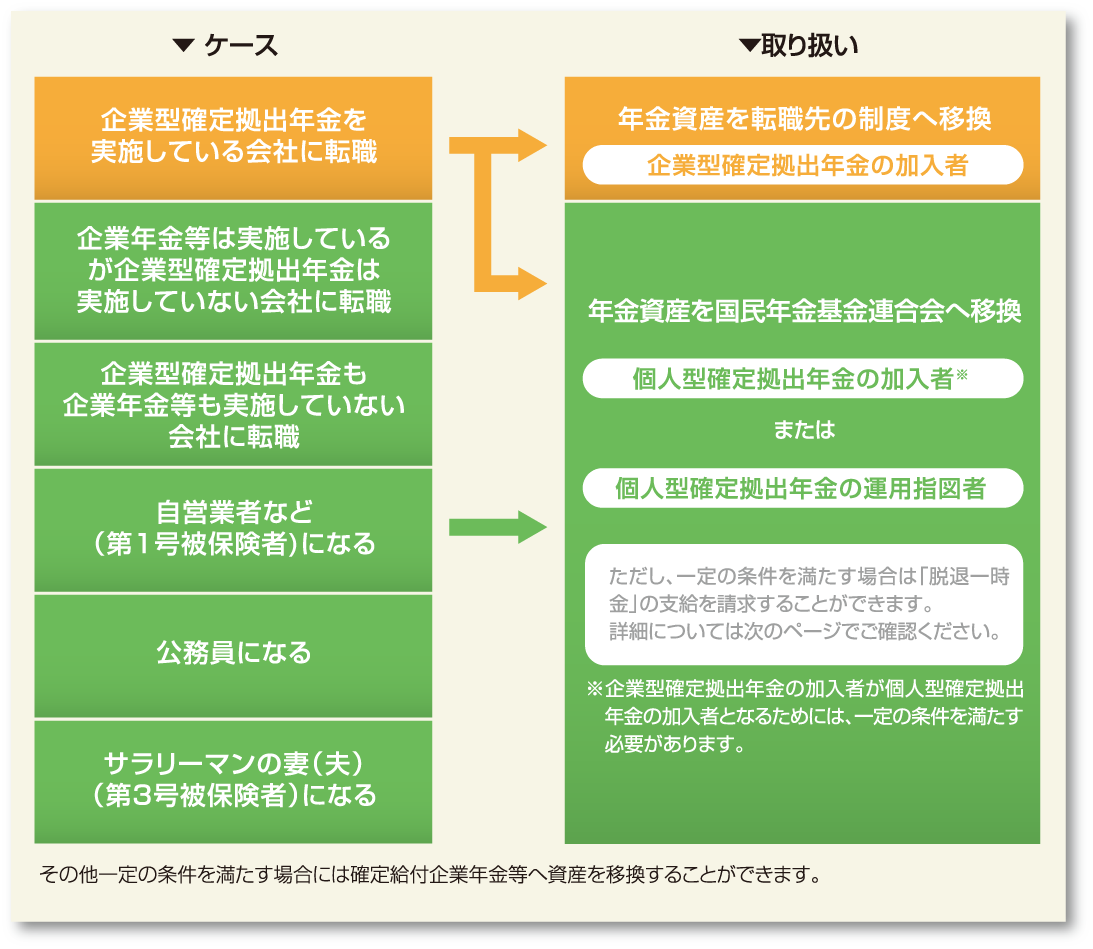
第1の盲点は、転職・退職時の「自動移管問題」です。会社を退職した際、6ヶ月以内に次の会社の企業型DCまたはiDeCoへ移管手続きを行わないと、年金資産は国民年金基金連合会へ自動的に移管されます。自動移管されると、資産は現金化されて運用が完全に停止するだけでなく、毎月所定の管理手数料が差し引かれ、資産が一方的に削られ続けます。転職時には必ず、新しい勤務先か個人型窓口へ移管届を提出しなければなりません。
第2の盲点は、三井住友信託 iDeCo 手数料に関する誤認です。企業型DCの場合、口座管理手数料は全額会社側が負担するのが一般的ですが、個人で加入するiDeCoの場合は毎月加入者自身が手数料を負担します。金融機関ごとの運営管理機関手数料の差異や、掛金拠出時の一時金コストを把握せずに契約すると、少額積立のケースでは手数料負けを起こす可能性があるため、規約の確認を怠ってはなりません。
【三井 住友 信託 ライフ ガイド】に関するよくある質問(FAQ)
Q1:三井住友信託ライフガイドにログインできない場合、どこに問い合わせればよいですか?
A1:ログインIDやパスワードを忘れた場合は、三井住友信託銀行の確定拠出年金加入者専用コールセンター(ウェブサイト記載の問い合わせ窓口)へ連絡するか、オンラインのパスワード再発行受付フォームから再発行手続きを行ってください。基礎年金番号や登録住所が必要となります。
Q2:企業型DCの運用商品は途中で何度でも変更できますか?手数料はかかりますか?
A2:配分変更(毎月の積立割合変更)およびスイッチング(保有資産の預け替え)は、ライフガイド上で何度でも手数料無料で行えます。ただし、一部の投資信託には売却時に「信託財産留保額」がわずかに差し引かれるものがあるため、商品詳細画面で確認してください。
Q3:元本確保型(定期預金)から株式ファンドに変更するベストなタイミングはありますか?
A3:相場の底値を完璧に予測することは不可能です。退職まで10年以上の投資期間がある場合は、相場の上げ下げを気にせず「配分変更」を行い、毎月一定額を機械的に積み立てていく手法が統計的にも最もリスクを低減できます。
まとめ:今後の動向と失敗しないための判断基準
企業型確定拠出年金は、会社が用意してくれた退職金制度であると同時に、加入者個人の判断で将来の受取額を増やすことができる極めて強力な非課税運用プラットフォームです。運用益が全額非課税になる優遇措置がありながら、初期設定の面倒さや相場への不安から放置してしまうのは、制度のメリットを放棄しているに等しい状態です。
通知ハガキを探し出し、三井住友信託ライフガイドにログインして現在の運用状況を確認する作業は、実質的に30分もあれば完了します。未来の自分に対する最大の投資として、先延ばしにせず今すぐ手元の資産状況をチェックし、時代に即した資産配分への第一歩を踏み出してください。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
