収入印紙の正しい貼り方完全ガイド|割印の押し方から過怠税対策まで
ビジネスの現場で契約書を取り交わす際や、高額な領収書を発行する場面で、多くの実務担当者を悩ませるのが「収入印紙の正しい扱い方」です。何気なく貼っているように見える小さな証票ですが、貼る位置や複数枚ある場合の並べ方、さらには「割印(消印)」の押し方に至るまで、法律に基づいた厳格なルールが存在します。
万が一貼り方を誤ったり、貼るべき印紙を失念したりした場合、本来の納付額の3倍にのぼる過怠税が課されるリスクも潜んでいます。本稿では、国税庁の指針や現場の実務慣行を徹底取材し、どこにどう貼るべきなのか、ミスが発覚した際にどうリカバーすべきなのか、2026年現在の最新実務をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙を貼る場所に法律上の厳密な指定はないものの、契約書は「表紙・1ページの左上余白」、領収書は「指定枠内」が確実なビジネス標準。
- 要点2:消印(一般に割印と呼ばれる)は再利用防止が目的であり、契約当事者の片方のみの押印や自筆署名でも法的に完全に有効。
- 要点3:貼り忘れには最大3倍の過怠税が科される一方、貼り間違えた印紙は「絶対に書類から剥がさず」税務署へ持ち込めば還付手続きが可能。
【基本ルール】収入印紙を貼る場所と正しい貼り方|契約書・領収書別の配置
印紙税法上、収入印紙を書類の「どこに貼らなければならないか」という厳密な位置指定は明文化されていません。極論を言えば、文書のどの余白に貼られていても印紙税の納税義務自体は果たされたとみなされます。しかし、商習慣および税務調査時の視認性を考慮すると、業界標準となっている「貼る場所」を守ることがビジネスマナーとして不可欠です。
契約書においては、表紙がある場合は表紙の左上余白、表紙がなく1ページ目から本文が始まる文書であれば、タイトル(表題)の左上または右上の空きスペースに貼付するのが定石です。一方、領収書や受取書の場合は、市販の伝票にあらかじめ「収入印紙貼付欄」が印刷されているケースが大半であるため、その四角い枠内に収める形で貼り付けます。枠がないフリーフォーマットの領収書であれば、金額記載欄の邪魔にならない下部余白などに配置するのが自然です。
実際の貼り方における技術的な注意点として、裏面の糊(アラビア糊)の扱いが挙げられます。切手と同様に水で濡らすことで粘着力を発揮しますが、現場でよく見られる「唾液で濡らす」行為は衛生面・ビジネスマナーの観点から完全にNGとされています。水を含ませた事務用スポンジ(海綿)を使用するのが基本ですが、水分が多すぎると紙が波打って印紙がふやけ、少なすぎると乾燥後に剥がれ落ちる原因になります。剥落事故を防ぐため、裏面を軽く湿らせた上で、四隅に薄くスティックのりを補強して圧着する実務テクニックが経理現場では推奨されています。
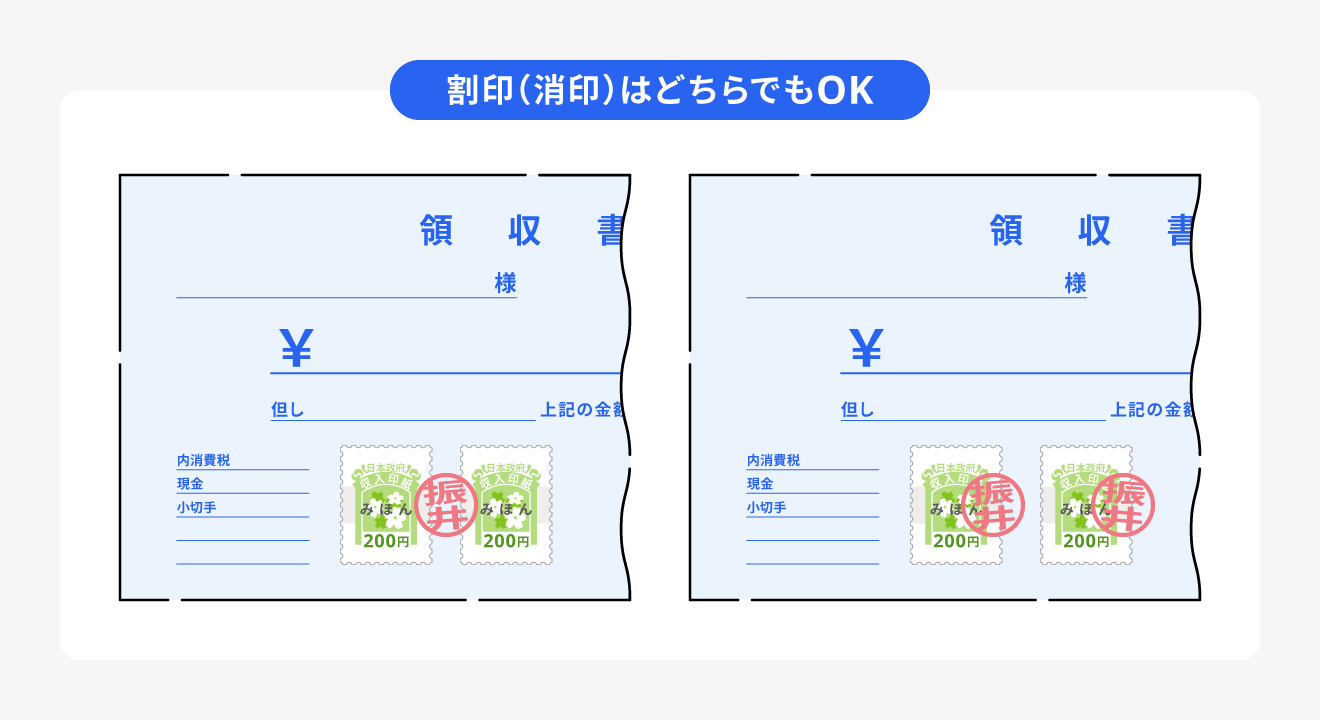
また、大きな取引金額によって高額な印紙が必要な際、手元に適正額面の印紙が1枚で揃わず、複数枚を組み合わせて貼るケースがあります。この場合、左右に横並び、あるいは上下に縦並びで隙間なく整然と貼るのが正しい作法です。上下左右に重ねて貼ってしまうと額面や消印が隠れてしまい、税務署から不備を指摘されるリスクがあるため、絶対に重ねて貼ってはいけません。貼付スペースが足りない長文の契約書では、末尾に白紙の「印紙貼付台紙」を合綴(ステープラー等で綴じ込み、契印を押印)した上で貼り付ける手法が採られます。
【実務の決定打】消印(割印)の正しい押し方|誰が押す?署名・シャチハタの法的効力
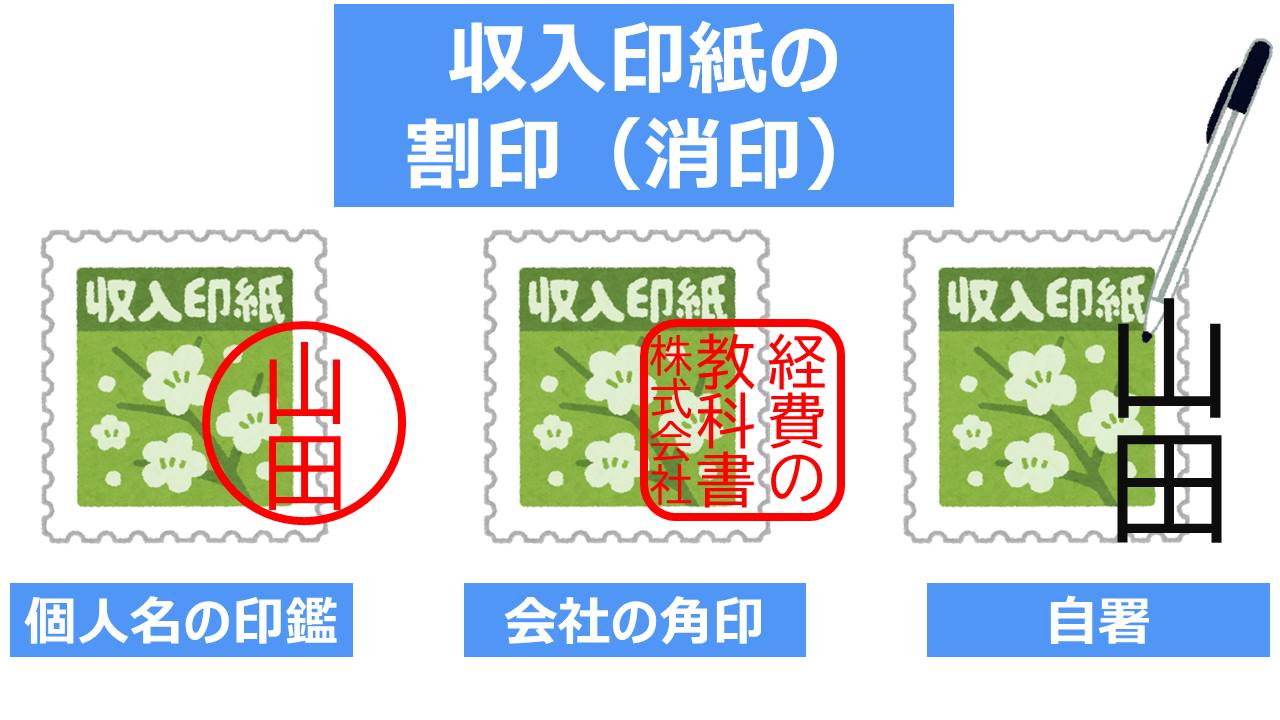
収入印紙を貼ったあとに必ず行わなければならないのが「消印(けしいん)」です。日常のビジネス会話では「印紙に割印を押す」と表現されることが多いですが、印紙税法上の正式名称は消印です。この行為の法的な目的は「印紙が一度使用されたことを示し、剥がして再利用される不正を防ぐこと」(印紙税法第8条第2項)にあります。
消印を押す位置は、「貼り付けた収入印紙の彩紋(模様部分)」と「土台となる文書の用紙」の境目にまたがるように押印します。印紙の中央だけに印影が収まっていたり、逆に用紙側にしかインクが乗っていなかったりすると、法律上の消印とは認められず、印紙を貼っていない場合と同様のペナルティを受ける対象となりかねません。
実務で最も混乱が生じやすいのが「消印は誰が押すべきか」という問題です。二者間契約の場合、両社の代表印を並べて二重に押印すべきか悩む担当者が後を絶ちません。しかし、国税庁の基本通達によれば、消印は「文書の作成者、代理人、使用人その他の従業者のいずれか1名の印」であれば法的に全く問題ありません。つまり、契約当事者双方の印鑑を揃える必要はなく、自社側の担当者が片方だけ押印すれば法律上の要件は完全に満たされます。
さらに驚かれることが多い事実として、消印に使用する道具の規定があります。消印は必ずしも契約書に捺印した実印や会社角印である必要はなく、日常業務で使うシャチハタ(浸透印)や認印でも有効です。それどころか、印鑑すら手元にない現場では、ボールペンや万年筆による自筆の署名(サイン)でも法的に有効な消印として成立します。ただし、鉛筆や消せるボールペン(フリクション等)のように容易に消去できる筆記具や、単なる「二重線」や「斜線」を引いただけの処理は、誰が消印したか特定できないため税務上無効と判断される点に厳重な注意が必要です。
【金額・税額一覧】200円の対象金額と印紙税法の非課税基準
実務で頻繁に登場する「200円の収入印紙」ですが、どのような取引において貼付が必要となるのでしょうか。特に領収書(第17号文書)と金銭消費貸借契約書や売買・請負契約書(第1号・第2号文書)では、非課税となる判定基準や税額テーブルが明確に分かれています。
以下の表は、経理・総務の実務において押さえておくべき主要な課税基準と金額の比較一覧です。
| 文書区分・取引内容 | 詳細・数値データ(対象金額) | 一般的な基準・納付税額 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 領収書(売上代金の受取書) | 受取金額 5万円未満 | 非課税(貼付不要) | 平成26年改定以降の基準。税抜計算の明記で5万円未満になれば印紙代を適法に節減可能。 |
| 領収書(売上代金の受取書) | 受取金額 5万円以上 〜 100万円以下 | 200円 | 最も貼付頻度が高いゾーン。100万円を超えると金額に応じて400円〜段階的に跳ね上がる。 |
| 工事請負・業務委託契約書(第2号文書) | 契約金額 1万円以上 〜 100万円以下 | 200円 | 請負契約の非課税枠は「1万円未満」。領収書の5万円枠と混同して貼り漏れを起こしやすい盲点。 |
| 継続的取引の基本契約書(第7号文書) | 契約期間3か月超・更新の定めがあるもの | 1通につき 4,000円 | 個別取引の請負契約書とみなすか基本契約とみなすかで税額が大きく乖離するため法務確認必須。 |
| クレジットカード決済の領収書 | 金額に関わらず(「クレジット利用」を明記) | 非課税(貼付不要) | 金銭の直接授受が発生しない信用取引のため、但し書き等に「クレジット決済」の文言があれば印紙免除。 |
ここで実務上極めて重要なのが、「消費税の記載方法」です。例えば、税込金額が54,000円の領収書を発行する場合、単に「54,000円」と総額のみを記載すると、5万円以上の取引とみなされて200円の印紙が必要になります。しかし、「税抜金額 49,091円、消費税額等 4,909円」のように税抜金額または消費税額を明確に区分記載していれば、課税対象金額は49,091円と判断され、印紙税法上の非課税基準(5万円未満)が適用されて印紙を貼る必要がなくなります。この数十秒の記載の差が、年間の経費節減に大きな差を生み出します。
【実態検証】利用者の生の声と現場目線で見えたリアル
理論上のルールが分かっていても、多忙を極めるビジネスの現場では予期せぬアクシデントが日常茶飯事です。SNSや知恵袋、企業の法務・経理コミュニティに寄せられる生の声を取材すると、印紙の取り扱いをめぐるリアルな葛藤と失敗談が浮き彫りになります。
ある中堅製造業の営業担当者は、次のような現場の冷や汗体験を明かします。
「客先での急な調印式で、契約書の控えに印紙を貼り忘れたまま先方へ渡してしまい、後から回収に走る羽目になりました。しかも焦ってコンビニへ駆け込んだものの、200円印紙しか置いておらず、必要な4,000円印紙を用意するために郵便局を探して街中を駆けずり回った苦い記憶があります。」
実際、急な必要に迫られた際に「どこで買うか」という調達ルートの把握は極めて重要です。200円印紙であれば街中のコンビニエンスストア(セブン-イレブン、ローソン、ファミリーマート等)で24時間購入可能ですが、高額面(1,000円以上や4,000円など)の印紙はコンビニに在庫がないことがほとんどです。高額印紙を確実に入手するには、郵便局の窓口、法務局内の売店、あるいは一部の金券ショップ(定価より数%安く買えるメリットがある)を利用するのが確実なルートとなります。
また、現場で最もパニックに陥りやすいのが「貼り間違い」です。「契約書の金額を書き間違えたのに、先に4,000円の印紙を貼ってしまった」「領収書の金額に対して過剰な額面の印紙を貼ってしまった」というケースが頻発しています。このとき、多くの人が反射的に爪やカッターで印紙を剥がそうとしますが、これこそが最悪の悪手です。破れた印紙は金券としての価値を喪失し、税務署でも郵便局でも一切相手にされなくなってしまいます。
一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイト等では、印紙税に関する危険な誤解がまことしやかに語られているケースが散見されます。企業のコンプライアンスを守るためにも、以下の「3大都市伝説」の真相を正しく認識しておかなければなりません。
誤解1:「印紙を貼り忘れた契約書は、法律上無効になる?」
これは現場で最も広く信じられている典型的な誤認です。結論から言えば、収入印紙が貼られていなくても、当事者間で合意・押印された契約書自体の民事上の法的効力には一切影響しません。印紙税はあくまで文書作成に伴う行政上の税金納付義務に過ぎず、私法上の権利義務関係とは完全に切り離されているためです。ただし、契約書は有効であっても、後述する過怠税のペナルティからは免れません。
誤解2:「貼り間違えた印紙は、郵便局へ行けば返金してもらえる?」
郵便局の窓口では、汚損していない未使用の印紙を別の額面の印紙に交換すること(手数料1枚あたり5円)は可能ですが、現金での払い戻し(還付)は一切行っていません。さらに、一度でも書類に貼り付けてしまった印紙は、郵便局では交換の受付すら拒否されます。すでに貼ってしまった印紙の救済措置を受けたい場合は、郵便局ではなく管轄の税務署へ書類ごと持参し、「印紙税過誤納確認申請」を行って口座振込による還付を受けるのが唯一の法的手続きです。
誤解3:「税務署に見つからなければ貼り忘れもバレない?」
印紙税の未納は、企業の定期税務調査において最も重点的にチェックされる項目の一つです。調査官は契約書綴りをめくり、貼付の有無や消印の正当性を瞬時に判別します。もし税務調査によって印紙の貼り忘れが発覚した場合、本来納めるべき印紙税額に加え、その2倍に相当する過怠税が追徴され、合計で本来の税額の3倍(300%)を納付しなければなりません。ただし、税務署から指摘される前に自ら貼り忘れに気付き、自主的に申し出た場合は、過怠税が本来の税額の1.1倍(110%)に軽減される特例措置が存在します。

【プロの結論】紙の契約を続けるべき現場と電子契約へ完全移行すべき企業の判断基準
組織論および業務プロセスの観点から分析すると、印紙の貼り忘れや貼り間違いといったミスは、個人の不注意ではなく「紙と物理的な印紙に依存する業務フローそのもの」に構造的な原因があります。ミスを叱責する現場では、担当者が貼り間違いを隠蔽するために書類を破棄したり自腹で買い直したりする不健全な心理的力学(コンプライアンスの不全)が働きがちです。
2026年現在、多くの先進企業が「電子契約」への移行を完了させています。なぜ電子契約では印紙が一切不要になるのでしょうか。その理由は、印紙税法第2条および国税庁の見解において、印紙税の課税対象が「用紙等に作成された課税文書の現物」に限定されているためです。PDFなどの電子データを取り交わす電子契約は、電磁的記録の送信に過ぎず「文書の作成」に該当しないため、どれほど高額な取引契約であっても印紙税が1円もかからないという法的な仕組みになっています。
では、すべての組織が今すぐ紙を全廃すべきなのでしょうか。業務特性に応じた明確な判断基準は以下の通りです。
【電子契約への完全移行を強く推奨する組織】
・月に数十件以上の請負契約書や売買契約書を取り交わす法人・事業主
・1通あたり数千円〜数万円の印紙税コストが恒常的に発生している企業
・印紙の購入、保管、貼付、押印、郵送にかかる事務工数を根本から削減したい現場
【慎重に紙の契約・印紙実務を維持すべきケース】
・取引先のITリテラシーや内規により、紙と代表印による調印が契約締結の絶対条件となっている場合
・宅地建物取引業法の一部書面など、法令で書面交付が厳格に義務付けられている特定の例外取引
・年間に数回しか契約書を交わさず、電子契約システムの導入・運用コストの方が上回ってしまう小規模事業
【収入 印紙 貼り 方】に関するよくある質問(FAQ)
Q1:印紙を貼ったあとの消印は、シャチハタやボールペンのサインでも本当に法律上問題ないのですか?
A1:はい、全く問題ありません。印紙税法施行令第5条により、消印は「文書の作成者等の印または署名」であれば良いと明確に規定されています。実印や社印である必要はなく、氏名が判別できるボールペン署名や浸透印でも法的に有効です。ただし、シャープペンシルや消せるペン、単なる「×印」や二重線は無効と判断されます。
Q2:誤って金額より高い収入印紙を貼ってしまいました。書類から綺麗に剥がせば再利用できますか?
A2:絶対に剥がしてはいけません。自己判断で剥がした印紙は再利用できず、税務署での過誤納金の還付(払い戻し)も受けられなくなります。誤って貼ってしまった場合は、文書ごと剥がさずにそのまま税務署へ持参し、「印紙税過誤納確認申請書」を提出してください。手続きが受理されれば、口座振込で正規に還付金を受け取ることができます。
Q3:印紙が2枚以上になってしまった場合、消印はどのように押せばよいですか?
A3:複数枚の印紙を貼る場合、すべての印紙に対して個別に消印を行わなければなりません。1枚目と文書、2枚目と文書の境界それぞれにまたがるように押印するか、2枚の印紙と文書を跨ぐように大きく1つの印を押す形でも構いません。いずれにしても「すべての印紙が再利用できない状態」にすることが必須要件です。
Q4:領収書をクレジットカードで支払った場合でも、5万円を超えていたら印紙は貼らなければいけませんか?
A4:領収書の但し書きや備考欄に「クレジットカード利用」である旨が明記されていれば、金額に関わらず収入印紙を貼る必要はありません。信用取引による決済であり、現金の授受が発生していないため印紙税法上の「売上代金に係る金銭の受取書」に該当しないと解釈されるためです。
まとめ:法的な落とし穴を防ぎスムーズな契約実務を実現するために
収入印紙の貼り方は、単なる事務作業の枠組みを超えた、企業の法務・税務コンプライアンスの根幹をなす重要な実務です。貼る場所は契約書の「左上余白」、領収書は「所定枠内」を遵守し、消印は「印紙と用紙にまたがって」確実に施すという基本を徹底するだけで、大半のリスクは回避できます。
もしミスが発生しても、慌てて印紙を剥がすような二次被害を防ぎ、速やかに税務署の還付制度を利用する冷静な初動が求められます。同時に、自社の取引形態を見直し、コスト削減とミスの根絶を両立できる電子契約への移行を段階的に進めるなど、2026年のビジネス環境に即したスマートな文書管理体制を整えていきましょう。 (出典: 収入 印紙 貼り 方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
