法定福利費の計算方法と2026年最新料率!見積書の落とし穴を解説
給与計算や工事見積書の作成において、多くのバックオフィス担当者や現場責任者を悩ませているのが法定福利費の扱いです。「従業員給与の約15%前後を会社が上乗せ負担している」という大枠の認識はあっても、各社会保険料の正確な負担割合や、端数処理のルール、見積書への明記手順まで正確に把握できているケースは決して多くありません。
特に建設業界をはじめとする請負契約では、国土交通省の施策強化に伴い、法定福利費を内訳として明示しない見積書が事実上認められない時代へと突入しました。消費税の課否判定や折半ルールの例外、さらには年々改定される保険料率を見誤れば、企業の収益圧迫やコンプライアンス違反に直結します。本稿では、実務の最前線で絶対に外せない計算構造と実務上の盲点を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は「完全折半」ではなく、労災保険や子ども・子育て拠出金など事業主が全額負担する項目が複数存在する。
- 要点2:建設業の見積書における法定福利費の内訳明示は法的な要請であり、労務費率を用いた算出や消費税の課税扱いに厳格なルールがある。
- 要点3:料率改定や法改正の動向を捉え、エクセルやシミュレーションツールを正しく活用して適正な原価転嫁を行うことが財務防衛の鍵となる。
【徹底検証】法定福利費の計算で企業がはまる「思わぬ落とし穴」と正確な事業主負担割合
法定福利費の算出にあたって、実務現場で最も頻発している誤解が「社会保険料はすべて労使で半分ずつ折半すればよい」という思い込みです。給与明細から従業員の天引き額を単純に2倍して会社負担額を計上していると、決算期や労働保険の年度更新で大きな金額のズレが生じることになります。
企業が負担すべき法定福利費には、健康保険、介護保険、厚生年金保険、雇用保険、労災保険、そして子ども・子育て拠出金の計6種類が存在します。このうち、折半ルールが適用されない項目が3つあります。まず、業務上および通勤途中の災害を補償する労災保険料は全額が事業主負担であり、従業員からの徴収はありません。次に、児童手当の財源などに充てられる子ども・子育て拠出金も全額が事業主負担(標準報酬月額の0.36%)です。さらに雇用保険に関しても、失業等給付や育児休業給付に充てる労使共通部分に加え、雇用安定事業や能力開発事業に充てられる二事業率が上乗せされるため、雇用保険料率は事業主負担の方が高く設定されています。
福利厚生費の管理において、法律で義務付けられていない「法定外福利費との違い」を混同するケースも散見されます。住宅手当、家族手当、通勤交通費の非課税枠超過分、慶弔見舞金や社内レクリエーション費用などは、企業が任意で支給する法定外福利費であり、社会保険料等の算定基礎(報酬月額)に含めるべき手当と、含まない実費弁償的な支出を厳密に切り分けなければなりません。一般的な法定福利費事業主負担割合の合計は、従業員の総支給額に対して概ね15%〜16%強に達し、これを見誤ることは企業の資金繰り予測に致命的な狂いを生じさせます。
【2026年最新基準】主要6保険の計算構造と比較データ一覧
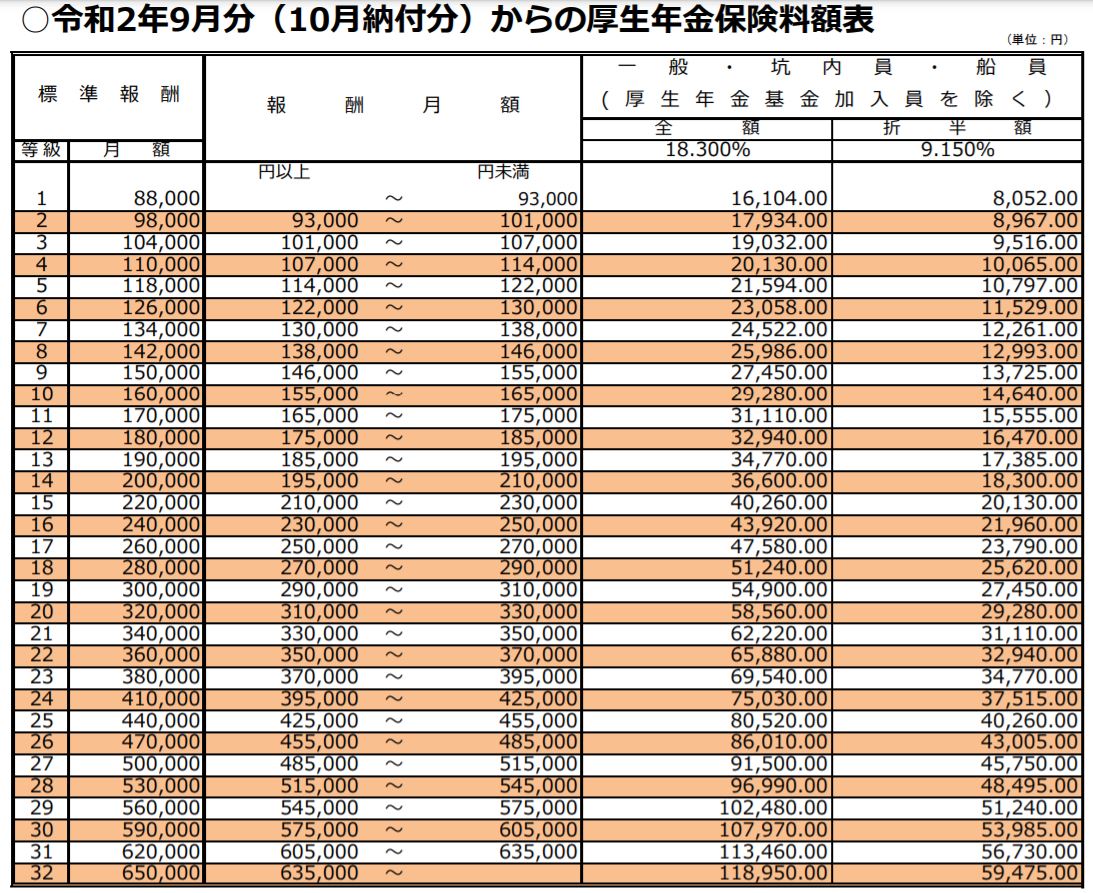
正確な法定福利費計算方法を確立するためには、各制度の料率体系と計算基準を整理して頭に入れておく必要があります。標準報酬月額をベースに計算する社会保険(健康保険・厚生年金・介護保険・子ども・子育て拠出金)と、毎月の総支給額(賃金総額)に料率を乗じる労働保険(雇用保険・労災保険)では、計算の母数そのものが異なる点に注意を払わなければなりません。
| 保険・拠出金の名称 | 計算の対象(母数) | 事業主負担割合(目安) | 実務上の重要チェックポイント |
|---|---|---|---|
| 健康保険 | 標準報酬月額・標準賞与額 | 約4.9%〜5.2%(折半) | 都道府県別の協会けんぽ料率(全国平均約10%)または組合健保の規約に連動。 |
| 介護保険(第2号被保険者) | 標準報酬月額・標準賞与額 | 約0.8%(折半) | 40歳以上65歳未満の従業員のみ対象。対象者の増減で会社負担総額が毎月変動。 |
| 厚生年金保険 | 標準報酬月額・標準賞与額 | 9.15%(折半) | 料率は18.3%で固定。標準報酬月額の上限(第32級・65万円)の到達に留意。 |
| 子ども・子育て拠出金 | 標準報酬月額・標準賞与額 | 0.36%(全額事業主) | 従業員負担はゼロ。厚生年金保険料と一括で納付するため見落としやすい。 |
| 雇用保険 | 毎月の賃金総額 | 一般事業:0.95% 建設業:1.15% | 雇用安定等事業分(0.35%)があるため労使完全折半ではない。業種別区分あり。 |
| 労災保険 | 毎月の賃金総額 | 0.25%〜8.8%(全額事業主) | 業種リスクに応じた料率。建設工事では元請が一括納付する特例(下請適用外)に注意。 |
健康保険厚生年金計算を行う際は、毎年9月に実施される定時決定(算定基礎届)による標準報酬月額の改定だけでなく、昇給や手当見直しに伴う随時改定(月額変更届)の発生有無を常に追跡しなければなりません。また雇用保険労災保険料率の改定動向や、子ども・子育て支援金の導入など社会保障費の制度改正が続く中、2026年最新法定福利費料率を正確に給与システムへ反映させる作業は、経理部門にとって最重要の定期実務となっています。
建設業の見積書で「法定福利費内訳」の明示が義務付けられる理由と算出ステップ
製造業やIT企業における法定福利費が社内原価の把握にとどまるのに対し、建設業界においては「建設業法定福利費計算」が見積実務の根底を揺るがす重大テーマとなっています。長年にわたり、建設業では過酷なダンピング競争のしわ寄せが作業員の社会保険未加入問題へと繋がり、若年層の入職離れや技能承継の危機を招いてきました。
こうした事態を是正すべく、国土交通省法定福利費ガイドラインが策定され、専門工事業者は元請企業に対して提出する見積書に「法定福利費(事業主負担分)」を内訳として明確に別枠計上することが標準ルール化されました。元請企業がこの内訳明示を拒否したり、法定福利費相当分を値引いて契約を結んだりした場合、建設業法における不当な低額下請契約の禁止規定に抵触し、監督官庁からの指導・処分の対象となります。
見積書における法定福利費内訳の具体的な算出手順は、主に以下の2通りのアプローチが用いられます。
第1は、歩掛や工数から積み上げる直接算出方式です。施工に携わる技能労働者の人工数(にんくすう)に基本日給を乗じて「直接労務費」を割り出し、そこに社会保険料率の事業主負担合計(約16%前後)を乗じる手法です。自社で常時雇用している職人が施工を担当する場合に最も精緻な数値を弾き出せます。
第2は、材料費や外注費が混在する複合工事で用いられる労務費率法定福利費の計算方式です。国土交通省や各建設業団体が公表している工種別の労務費率(請負代金に占める労務費の標準割合)を用い、以下の計算式で事業主負担分を導き出します。
【計算式】:法定福利費 = 請負対象金額 × 工種別労務費率 × 法定福利費率(事業主負担分:約15.5〜16.5%)
ここで実務者が絶対に間違えてはならないのが、法定福利費消費税計算の扱いです。「社会保険料そのものは国や保険組合に納付する際、消費税法上は非課税である」という知識が仇となり、見積書上で法定福利費を非課税枠として外出しにしてしまうミスが多発しています。しかし、請負工事の見積書に記載する法定福利費は、役務の提供に対する対価(工事原価)の一部であるため、全体が課税仕入れ・課税売上の対象となります。見積書の小計(工事価格+法定福利費)に対して消費税を課税するのが税法上の完全な正解です。
【実態検証】現場担当者の生の声とエクセル計算・シミュレーションのリアル
実際の管理現場では、日々の計算処理をどのように回しているのでしょうか。大手ゼネコンから地方の中小工務店、下請専門工事会社まで、複数の実務担当者に取材した証言やSNS・労務ポータルサイトに寄せられる生の声からは、現場のリアルな苦悩が浮き彫りになります。
「毎年4月の雇用保険料率改定や秋の標準報酬月額改定のたびに、社内の法定福利費計算エクセルマクロのメンテナンスが追いつかない」「元請の所長から『見積総額は変えずに、法定福利費の枠だけ書いといてくれ』と無茶な内訳調整を求められ、実質的な値引きを強いられた」という声は後を絶ちません。見積書上に法定福利費の項目を作ったものの、総額ベースで値引き交渉をされてしまえば、事業主負担分を自社で被ることになり、下請企業の利益が瞬時に消し飛ぶという構造的リスクが依然として潜んでいます。
現在では、業務計算ポータル等の「社会保険料計算シミュレーション」クラウドツールや、建設業界団体が配布する無料計算シートを活用し、従業員数・平均月給・工種を入力するだけで即座に年間・月間の事業主負担額を算出する企業が主流になりつつあります。しかし、シミュレーション結果を過信し、賞与支給月や40歳到達者(介護保険該当)の変動を反映し忘れると、期末の決算書で法定福利費の予算超過を引き起こす原因となります。
一般に知られていない盲点とネット上の誤解を是正する
Web上の知恵袋や一部の解説記事において、法定福利費に関する不正確な情報が拡散され、誤った実務対応をとってしまっているケースが後を絶ちません。特にトラブルになりやすい3つの典型的な誤解を是正します。
誤解①:「社会保険の納付金は非課税なのだから、見積書の法定福利費にも消費税を乗せて請求したら二重取りになるのでは?」
これは完全な誤解です。事業主が年金事務所等へ納付する保険料は国に対する公的納付金であるため非課税取引ですが、工事見積や請負契約書に記載する法定福利費は「その工事を完成させるために必要な人件費原価」の一部です。役務提供の対価である以上、本体価格に合算したうえで消費税を請求しなければ、消費税法違反となるだけでなく、消費税分の10%を自社で丸かぶりする大赤字に繋がります。
誤解②:「個人事業主法定福利費計算において、事業主本人の国民健康保険や国民年金も見積書に法定福利費として計上できる?」
これも現場で頻繁に起きる勘違いです。見積書に計上できる法定福利費は、あくまで「事業主が雇用している従業員のために負担する社会保険料」に限定されます。個人事業主本人や一人親方自身の国民健康保険料・国民年金保険料は、事業主負担の概念が存在しない私的な支出であるため、法定福利費として見積に別枠計上することはガイドライン上認められていません。一人親方が自身の人件費を確保する場合は、法定福利費枠ではなく、基本となる「適正な人工単価・労務費」そのものに適正水準を織り込む必要があります。
誤解③:「法定福利費は会社の総支給給与に一律15%を掛ければ、全員分を過不足なく一発で算出できる?」
概算シミュレーションとしては有用ですが、確定申告や予算管理では通用しません。なぜなら、70歳以上の従業員は厚生年金の被保険者資格を喪失し、75歳以上の従業員は後期高齢者医療制度へ移行するため健康保険料の会社負担が発生しなくなるなど、年齢による資格喪失ルールが存在するためです。シニア雇用の進む職場ほど、個々の生年月日と加入状況を精査した計算が不可欠となります。

【プロの結論】下請構造の歪みを断ち切る適正請求と経営判断の基準
日本の中小企業や建設産業を長く覆ってきた「低価格入札」と「下請叩き」の根本的な歪みは、本来不可侵であるべき労働者の命綱――すなわち社会保険料をコスト削減の防波堤にしてきた歴史にあります。法定福利費を蔑ろにすることは、目先の工事受注やコストダウンと引き換えに、現場の労働環境を破壊し、企業の存続基盤を自ら切り崩す行為に他なりません。
家族経営的な小規模事業者や請負関係において、「昔からの付き合いだから」「法定福利費を要求すると次の仕事が回ってこない」という心理的依存や力関係の忖度から、適正な見積計上を躊躇するケースが散見されます。しかし、労働法制の厳格化と人手不足が深刻化する2026年のビジネス環境において、法定福利費を適正に転嫁できない企業は、技能者を雇用し続ける資格を失い、市場から退場を余儀なくされる構造へと明確にシフトしています。
【プロの結論】適正な法定福利費管理を導入すべき企業・見直すべき企業の判断基準
今すぐ管理体制を刷新すべき企業:見積書の法定福利費を「値引き枠」として扱っている企業、従業員の年齢構成や雇用保険の二事業率を考慮せず一律折半で原価計算している企業、下請業者に対して法定福利費の記載を省いた一括見積を要求している元請企業。
持続可能な成長軌道に乗る企業:法定福利費を労務費とセットで不可侵の法定原価として位置づけ、国土交通省の標準見積書フォーマットに則って堂々と適正価格を提示できる企業、そしてエクセル等の属人的計算から脱却し最新料率に自動追従する労務システムへ移行を完了させた企業です。
【法定 福利 費 計算】に関するよくある質問(FAQ)
Q1:法定福利費は一般的に給与支給額の何パーセントを目安に計算すればよいですか?
A1:業種や従業員の年齢構成によって微差はありますが、会社負担分としては給与支給額の約15%〜16.5%程度が一般的な目安です。内訳としては健康保険が約5%、厚生年金が9.15%、子ども・子育て拠出金が0.36%、雇用保険が約0.95%〜1.15%、労災保険が0.25%〜数%となります。40歳以上の従業員が多い場合は介護保険分(約0.8%)が加算されます。
Q2:建設業の見積書に法定福利費を明記する際、消費税は課税されますか?非課税ですか?
A2:消費税の課税対象となります。社会保険料の行政納付自体は非課税取引ですが、見積書に記載する法定福利費は「工事完成に必要な人件費原価の一部」として発注者に請求する役務の対価です。したがって、工事本体価格と法定福利費を合算した金額に対して10%の消費税率を乗じて請求するのが税法上の正しい計算方法です。
Q3:個人事業主や一人親方でも工事見積書に法定福利費を別枠計上できますか?
A3:原則として、雇用している従業員がいない個人事業主(一人親方本人)の分は計上できません。法定福利費は雇用主が労働者のために負担する費用を指すため、本人の国民健康保険や国民年金は対象外です。ただし、個人事業主であっても従業員を雇用し社会保険・雇用保険に加入させている場合は、その従業員にかかる事業主負担分を見積書に明記することが可能です。
まとめ:2026年の法改正を見据えた正確な計算と適正転嫁を
法定福利費の計算は、単なる事務処理の計算合わせではなく、働く従業員の生活基盤を守り、企業の社会的信用を担保するための必須要件です。「折半ではない3つの例外項目」を正しく把握し、正確な料率に基づいた計算を行うことは、バックオフィス業務の基本にして最大の防衛策といえます。
特に建設業界をはじめとする請負市場では、法定福利費の内訳明示と適正な原価転嫁が完全に定着し、これに対応できない事業者は排除される時代となりました。自社の計算ルールや見積書フォーマットを今一度総点検し、最新の法改正と適正料率に適合したクリーンな取引を徹底していきましょう。 (出典: 法定 福利 費 計算(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
