伊予銀行と愛媛銀行の違いを徹底比較!合併の噂や金利・年収の差を解明
愛媛県内に暮らす個人や事業を営む経営者にとって、日常のマネープランから事業資金の調達に至るまで、切っても切り離せない存在が「伊予銀行(いよぎん)」と「愛媛銀行(ひめぎん)」の2大金融機関です。緑の看板で親しまれるメガ地銀の伊予銀行と、温かみのあるオレンジのシンボルで地域に根ざす愛媛銀行は、地元では「どちらをメインバンクにすべきか」「住宅ローンや預金金利はどちらが有利なのか」と常に比較の対象になってきました。
長引いたマイナス金利政策が終焉を迎え、日本全体で金利ある世界へのシフトが進む2026年現在、地方銀行を取り巻く環境は激変しています。県内では「地銀再編の波に乗って両行が合併するのではないか」という憶測が定期的にささやかれる一方、就職・転職活動における年収格差や採用難易度にも注目が集まっています。本稿では、両行のIR資料や金融庁の公開データ、現場の利用者の声をもとに、組織の成り立ちから実利的な金利・手数料、そして将来性に至るまで多角的に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:伊予銀行は県内シェア過半を握る圧倒的「第一地銀」、愛媛銀行は中小企業支援と柔軟な提案に強みを持つ「第二地銀」であり、設立母体と営業戦略が明確に異なる。
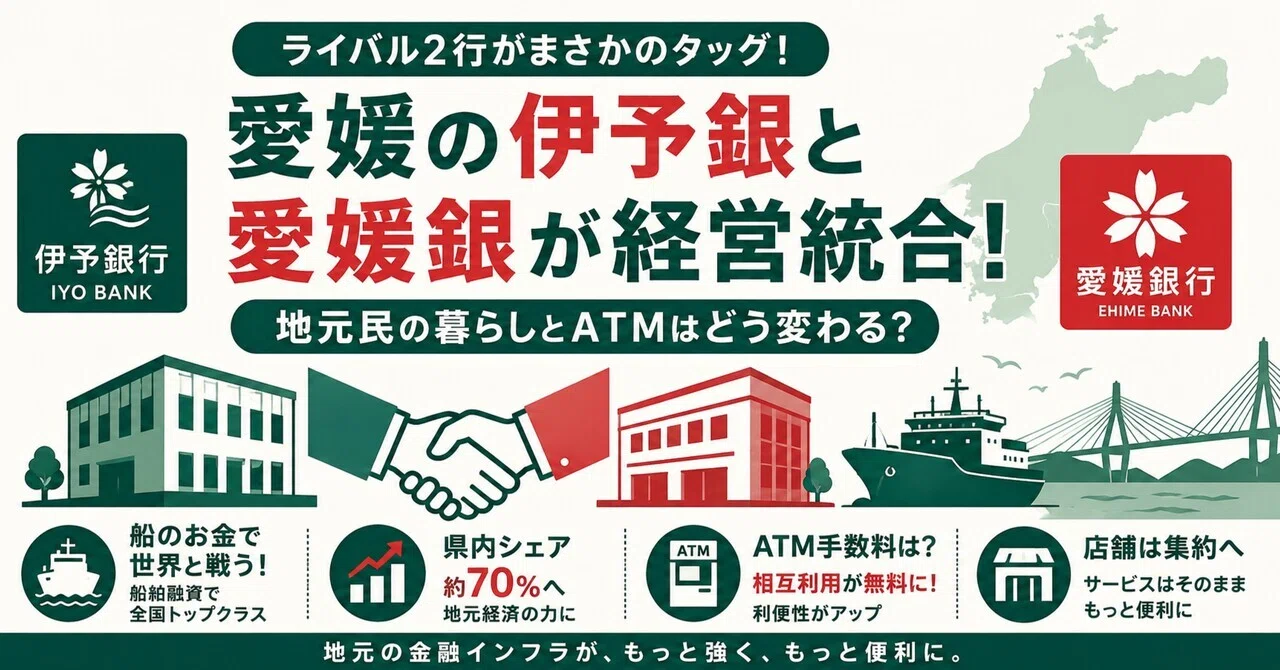
- 要点2:ネット上で度々浮上する「合併の噂」は現実的ではなく、県内合算シェアが7割を超える独占禁止法上の制約や、互いの差別化路線(広域・船舶金融 vs 地域密着・独自WEB預金)から統合の可能性は極めて低い。
- 要点3:利便性や住宅ローンの団体信用生命保険の手厚さなら伊予銀行、定期預金の高金利狙いや個別相談・柔軟な融資審査を求めるなら愛媛銀行が適しており、平均年収では伊予銀行が愛媛銀行を100万円以上上回る水準を維持している。
【2026年最新】伊予銀行と愛媛銀行の決定的な違い|基本データと県内シェアの現実
伊予銀行と愛媛銀行を比較する上で、まず押さえておくべき根本的な違いは「第一地方銀行」と「第二地方銀行」という出自の差です。伊予銀行は旧国立銀行(第二十九国立銀行)の流れを汲み、地域の商工業発展を長年支えてきた正統派の第一地銀です。一方の愛媛銀行は、庶民や小規模事業者の相互扶助をルーツとする「無尽会社」や「相互銀行(愛媛相互銀行)」から普通銀行へ転換した第二地銀という歴史を持っています。
この歴史的背景の違いは、現代の預金量や貸出金のシェア、店舗展開のスケールにも色濃く反映されています。持株会社である株式会社伊予フィナンシャルグループの中核を担う伊予銀行は、愛媛県内における預金・貸出金シェアで約5割から5割台半ばを占め、四国全域でも屈指の規模を誇るガリバーバンクです。対する愛媛銀行は、県内シェアで約2割前後を確保し、大手地方銀行の画一的な営業では手の届きにくいニッチな顧客層を丁寧にフォローする立ち位置を確立しています。
| 項目 | 伊予銀行(伊予FG) | 愛媛銀行 | 編集部の見解・分析 |
|---|---|---|---|
| 銀行分類・設立母体 | 第一地方銀行(旧国立銀行系) | 第二地方銀行(旧相互銀行系) | 格付けや信用力、歴史的顧客層の基盤に直結 |
| 愛媛県内貸出金シェア | 約50%〜55%(県内圧倒的首位) | 約18%〜22%(県内2位) | 両行で愛媛県内の資金需要の約7割をカバー |
| 預金残高規模(単体水準) | 約6兆円台後半〜7兆円規模 | 約2兆円台半ば〜2兆8000億円規模 | 資金量の規模感は約2.5倍以上の開きがある |
| 平均年間給与(有価証券報告書) | 約700万円〜800万円台(FGベース) | 約550万円〜590万円 | 生涯賃金ベースで数千万円単位の差が生じる |
| 特徴的なビジネスモデル | 今治造船等の船舶金融、瀬戸内・首都圏開拓、DX先行 | 地元小規模事業者支援、ネット専用支店での全国集客 | 攻めのグローバル・広域展開と地域深耕型で対照的 |
数字を見れば明らかなように、事業基盤の絶対的なキャパシティには大きな開きがあります。しかし、規模が大きいことが直ちにすべての個人ユーザーや小規模事業主にとっての「使いやすさ」に直結するわけではありません。それぞれの強みがどこに向いているのかを深掘りしていく必要があります。

噂の真偽を徹底検証|「合併の真相」と愛媛の地銀再編が進まない背景
全国の地方銀行界隈では、長崎県の十八親和銀行誕生や、青森県における青森銀行とみちのく銀行の統合(プロクレアホールディングス)など、経営統合による再編劇が相次ぎました。愛媛県においても「いずれ伊予銀行と愛媛銀行も合併するのではないか」という憶測がインターネット掲示板や地元ビジネスパーソンの雑談で繰り返し取り沙汰されてきました。
公式発表資料や金融庁の監督方針、独占禁止法の観点から検証すると、両行が経営統合・合併する可能性は現時点でほぼゼロに等しいというのが金融アナリストおよび経済記者の共通した見立てです。そこには明確な3つの構造的障壁が存在しています。
最大の理由は、シェア集中による独占禁止法(公正取引委員会)の壁です。伊予銀行と愛媛銀行が統合した場合、愛媛県内の預金・貸出金シェアは合算で70%を軽視して80%に迫る水準となります。2020年に施行された独占禁止法特例法(地域公衆便益を図るための地銀統合特例)があるとはいえ、経営が著しく傾いているわけでもない健全な2行が統合して県内市場を寡占化することは、県内の中小企業に対する融資競争を著しく減退させ、地元経済への悪影響が懸念されるため認可が極めて困難です。
2つ目の理由は、伊予銀行の経営体力が極めて強固である点です。伊予銀行は今治の船主を支える「シップファイナンス(船舶金融)」において国内屈指のプレゼンスを持ち、東京・大阪・福岡さらにはシンガポールなど県外・海外からの収益比率が高い銀行です。県内マーケットの縮小に怯えて無理に県内同業を吸収する必要性が薄く、2022年に設立した「伊予フィナンシャルグループ」のもとで独自に多角化・広域化を推進しています。
3つ目に、愛媛銀行側も自立路線を維持している点が挙げられます。愛媛銀行は全国初のインターネット専業支店の一つである「四国八十八カ所霊場支店」などを通じて全国から預金を集めるユニークな調達手法を持ち、独自の生存領域を確保しています。お互いに異なるベクトルで黒字経営を維持している以上、主導権争いやシステム統合の巨額コストを払ってまで合併に踏み切る合理的理由はどこにも見当たりません。
【金利・手数料・住宅ローン比較】地元利用者は「どっち」を選ぶべきか?
愛媛県民が最も頭を悩ませる「住宅ローン」「預金金利」「日常のATM利便性」という実生活の3大ポイントにおいて、両行の使い分けはどう判断すべきでしょうか。2026年の現行水準をもとに比較検証します。
住宅ローン:付帯保険の先進性と低金利なら「伊予銀行」が一歩リード
マイホーム購入時の住宅ローン選びにおいて、愛媛県内で絶大な支持を集めているのが伊予銀行です。変動金利の優遇幅競争においてネット銀行に対抗できる攻めの金利設定を展開しているだけでなく、疾病保障特約(がん保障など)の充実度が群を抜いています。
また、窓口に行かずにスマートフォンアプリやWEB上で事前審査から契約まで完結できるポータルシステム「AGENT」をはじめとするDX基盤が整っており、平日に銀行へ行く時間が取れない共働き世代にとっての手続きのスムーズさは伊予銀行が圧倒的に有利です。一方、愛媛銀行の住宅ローンは「自営業者や転職直後など、画一的なスコアリング審査では弾かれやすい属性に対して親身に相談に乗ってくれる」という対面営業ならではの柔軟性で評価されています。
預金金利と資産運用:全国的人気を誇る「愛媛銀行」の独自商品
普通預金や通常の店頭定期預金ではメガバンク並みの横並び金利が続く中、運用面で際立った存在感を放っているのが愛媛銀行です。特にインターネット専用の「四国八十八カ所霊場支店」で提供される特別金利定期預金(「だんだん定期預金」など)は、愛媛県内のみならず全国の金利感度の高い個人投資家から資金を集めています。
「退職金や余剰資金を、リスクを抑えて少しでも高金利な定期預金に預けたい」と考える層にとって、愛媛銀行のキャンペーン金利は魅力的な選択肢であり続けています。伊予銀行も投資信託や資産形成コンサルティングに注力していますが、純粋な定期預金の金利インパクトという点では愛媛銀行の尖った商品性が光ります。
ATM手数料と日常の使い勝手:県内店舗網の密度
愛媛県内における店舗・ATMのネットワーク密度は、県内の隅々まで店舗を張り巡らせている伊予銀行が優勢です。特に南予や東予の郡部、島しょ部においても伊予銀行のキャッシュコーナーは見つけやすく、生活インフラとしての安心感があります。
ただし、日常のコンビニATM利用においては、両行ともに「給与受取口座の指定」や「アプリ利用」「残高条件」を満たすことでセブン銀行・ローソン銀行・イーネット等での手数料無料回数が付与されるステージプログラムを用意しています。自分の生活圏の最寄りにどちらの店舗・提携ATMがあるか、またコンビニ利用の優遇条件をどちらで達成しやすいかが決定打となります。
【就職・転職のリアル】平均年収格差と就職難易度の真相
愛媛県内の文系就職戦線において、伊予銀行と愛媛銀行は常にトップクラスの人気を誇るツートップです。しかし、就職難易度と入行後の処遇には無視できない明確な格差が存在します。
有価証券報告書が示す年収格差:100万〜150万円以上の開き
直近の有価証券報告書や業界統計データを参照すると、持株会社である伊予フィナンシャルグループ(および伊予銀行単体)の平均年間給与は700万円前後から800万円台で推移しており、四国の地方銀行の中でもトップクラスの高水準を維持しています。30代中盤の調査役・支店長代理クラスで年収700万〜800万円、40代の支店長クラスになれば1,000万円の大台に到達する給与体系です。
一方、愛媛銀行の平均年間給与は約550万〜590万円台で推移しています。愛媛県内の全産業平均年収と比較すれば十分に恵まれた水準であるものの、伊予銀行と比較した場合、30代以降の昇給ペースや役職手当の厚みで年間100万円から150万円以上の格差が開くのが現実です。生涯賃金に換算すると、3,000万円から5,000万円近い差がつく計算になります。
就職難易度と採用ターゲットの違い
就職難易度の面でも両行には明確なフィルターの差が見受けられます。伊予銀行は東京一工や旧帝国大学、早慶・MARCH・関関同立をはじめ、地元・愛媛大学や岡山大学・広島大学の上位層を主要ターゲットとしており、四国発のグローバル展開やDXを推進する総合職では採用倍率が非常に高く推移しています。
愛媛銀行は、愛媛大学や松山大学をはじめとする四国圏・西日本エリアの大学出身者が中核を成しています。「地元愛媛で働きたい」「ノルマに追われるメガ地銀よりも、地元の中小企業経営者と顔の見える距離感で信頼関係を築きたい」という人柄重視の採用を行っており、学歴偏重ではない親しみやすい組織風土を形成しています。
【実態検証】利用者の生の声と地元ビジネス現場で見えたリアル
数字や公表データだけでは見えてこない両行の真の姿を浮き彫りにするため、松山市内および今治市内の地元中小企業経営者、ならびに個人利用者のリアルな証言を収集・検証しました。
松山市内で建設業を営む50代の男性経営者は、メインバンクの使い分けについて次のように証言します。
「会社の看板や対外的な信用を考えたら、メインに伊予銀行を据えないわけにはいきません。取引先への支払い口座が伊予銀行でないと不審がられることすらあるのが愛媛の商習慣です。ただし、コロナ禍や資材高騰で一時的に資金繰りが苦しくなった際、真っ先に現場へ駆けつけて『うちは何があっても支えますから』と融資の相談に乗ってくれたのは愛媛銀行の担当者でした。伊予銀行は業績が良い時は低金利でいくらでも貸してくれますが、審査は本部のスコアリング通りでドライ。結局、両方と付き合ってリスクヘッジするのが地元経営者の知恵です」
また、松山市内の分譲マンションを購入した30代の会社員女性は、個人向けサービスの体験談をこう語ります。
「住宅ローンは当初、金利の低さとがん保障の手厚さから伊予銀行一択だと考えていました。スマホアプリの手続きも分かりやすく満足しています。ただ、実家の母の相続相談で窓口に行った際は、愛媛銀行の行員さんのほうが時間をかけて家族の事情をじっくり聞いてくれました。伊予銀行はシステマチックでスマートですが、高齢者や込み入った相談には愛媛銀行の泥臭い温かさが助かる場面もあります」
SNSや口コミサイトの言説を精査しても、「伊予銀行=先進的・ブランド力・規模の安心感」「愛媛銀行=親しみやすさ・相談のしやすさ・柔軟な対応力」というパブリックイメージは現場の体感と正確に一致しています。

一般に知られていない盲点とネットの誤解
愛媛の金融勢力を語る際、ネット上では一面的な情報に基づいた誤解が散見されます。利用者が損をしないために知っておくべき盲点を整理します。
盲点1:「第一地銀の伊予銀行を選んでおけば絶対に正解」という錯覚
「規模が大きいから」「皆が使っているから」という理由だけで伊予銀行をメインバンクに選ぶ人が後を絶ちませんが、これは個人事業主や設立間もない法人にとっては罠になり得ます。伊予銀行は取引先企業が数千社にのぼるため、年商数千万円規模の小規模事業者は担当者の巡回頻度が下がりがちです。一方で愛媛銀行にとっては、そうした小規模事業者こそが大切に育成すべきメインターゲットであり、手厚い経営アドバイスを受けられる可能性が高まります。
盲点2:「第二地銀の愛媛銀行は金利が高い」という先入観
「信用金庫や第二地銀は貸出金利が高い」というステレオタイプが存在しますが、これも現代の競争環境では必ずしも当てはまりません。愛媛銀行は競合案件において伊予銀行に対抗すべく、思い切った金利引き下げや手数料の優遇を提案してくるケースが多々あります。最初から「愛媛銀行は金利が高そうだから」と相談先から除外してしまうのは、相見積もりの選択肢を狭める痛恨のミスです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これまでの事実検証を踏まえ、どちらの銀行を選ぶべきかの明確な判断基準を提示します。
伊予銀行を選ぶべき人:
- 愛媛県内外をまたいで広域に事業を展開している企業、または将来的な上場や事業拡大を目指す法人。
- 住宅ローンで業界最水準の低金利と手厚い疾病保障(がん団信など)を重視し、WEBで手続きを完結させたい個人。
- 県内トップバンクのブランド力と圧倒的な支店・ATM網による利便性を最優先したい人。
- 新卒・中途採用で四国トップクラスの給与水準とキャリアのスケールを求める求職者。
愛媛銀行を選ぶべき人:
- 創業間もないスタートアップ、または地域密着で細やかな資金相談・事業承継支援を求める小規模事業者。
- インターネット専用支店を活用し、少しでも利回りの高い定期預金で安全に資金運用を行いたい個人。
- 決算書の数字だけでなく、経営者の人柄や事業の将来性を汲み取った柔軟な融資審査を期待する法人。
- 行員ノルマや過度な競争よりも、顧客一人ひとりに寄り添うアットホームな金融サービスを提供したい求職者。
【伊予 銀行 愛媛 銀行】に関するよくある質問(FAQ)
Q1:伊予銀行と愛媛銀行は同じグループですか?将来合併する予定はありますか?
A1:資本関係は一切なく、全く別の金融機関です。伊予銀行は「伊予フィナンシャルグループ」傘下の第一地方銀行、愛媛銀行は独立した第二地方銀行です。ネット上などで合併の噂が流れることがありますが、県内合算シェアが7割を超え独占禁止法上の問題が生じることや、双方が異なるビジネスモデルで黒字経営を維持していることから、経営統合の計画はありません。
Q2:愛媛県内で口座を作るなら、一般個人はどちらが便利ですか?
A2:支店やATMの設置数、最新のスマホアプリによる振込・残高確認の快適さを重視するなら伊予銀行が便利です。一方、給与受取口座として定期預金のキャンペーン優遇を活用したい場合や、窓口でじっくり資産運用の相談をしたい高齢層などには愛媛銀行も根強い人気があります。愛媛県民の多くは両行に口座を開設し、生活用と貯蓄用で使い分けています。
Q3:就職活動において、両行の難易度や社風にはどのような差がありますか?
A3:採用難易度と年収水準は伊予銀行のほうが高く、四国全域の優秀層が集まる傾向があります。愛媛銀行は地元密着志向が強く、人柄や協調性を重視した採用を行っています。社風面では、伊予銀行がスマートでスピード感のある企業風土であるのに対し、愛媛銀行は温厚で結束力が強いアットホームな雰囲気が特徴です。
まとめ:今後の動向と失敗しないための判断基準
伊予銀行と愛媛銀行は、どちらか一方が優れていてもう一方が劣っているという単純な上下関係ではありません。瀬戸内から全国、さらには海外市場も見据えてデジタルと船舶金融でスケールを追う「伊予銀行」と、愛媛の津々浦々の中小企業や個人に寄り添い独自のネット戦略で預金を集める「愛媛銀行」。両行が健全なライバル関係を維持していることこそが、愛媛県経済の活力と利便性を支える原動力になっています。
金利ある世界の本格化によって、地方銀行の真の選別が始まっています。個人であれば「住宅ローンの条件」や「資産運用の目的」、法人であれば「会社の成長フェーズ」や「担当者との相性」を見極め、それぞれの銀行が持つ固有の強みを賢く使い分けることが、これからの時代に最も損をしない賢明な選択です。 (出典: 伊予 銀行 愛媛 銀行(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
