勤労学生控除とは?親の扶養外れる罠と年収130万円の壁を徹底解説
アルバイトに励む現役の大学生や専門学校生の間で、「130万円まで税金がかからなくなる魔法のルール」として知られる勤労学生控除。学費や一人暮らしの生活費を工面するためにシフトを増やしている学生にとって、税負担を直接抑えられる魅力的なセーフティネットに見えるのは確かです。
しかし、制度の表面的な数字だけを鵜呑みにして年末調整で安易に申請した結果、「親の会社の扶養手当が打ち切られた」「世帯全体で10万円以上の大増税になり家庭内で大揉めした」という深刻なトラブルが全国で後を絶ちません。制度が本来意図している目的と、親の扶養控除との関係性を正しく理解しないまま利用すると、手取りを増やすどころか世帯全体で手痛い経済的損失を被る罠が潜んでいます。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除は本人の所得税を最大27万円控除し給与年収130万円まで非課税にする制度だが、給与年収103万円を超えた時点で親の税法上の扶養からは完全に除外される。
- 要点2:19歳から22歳の学生を扶養している親は手厚い「特定扶養控除(63万円)」を受けているため、学生が103万円の壁を越えると親の税負担が年数万円から十数万円跳ね上がる。
- 要点3:学費や生活費をすべて自力で賄う完全自立型の学生には極めて有効な一方、親の扶養に入っている学生は「103万円以内」に抑えるのが世帯トータルで最も経済的損失を出さない選択肢となる。
【2026年最新】勤労学生控除とは?制度の仕組みと所得制限の条件を読み解く
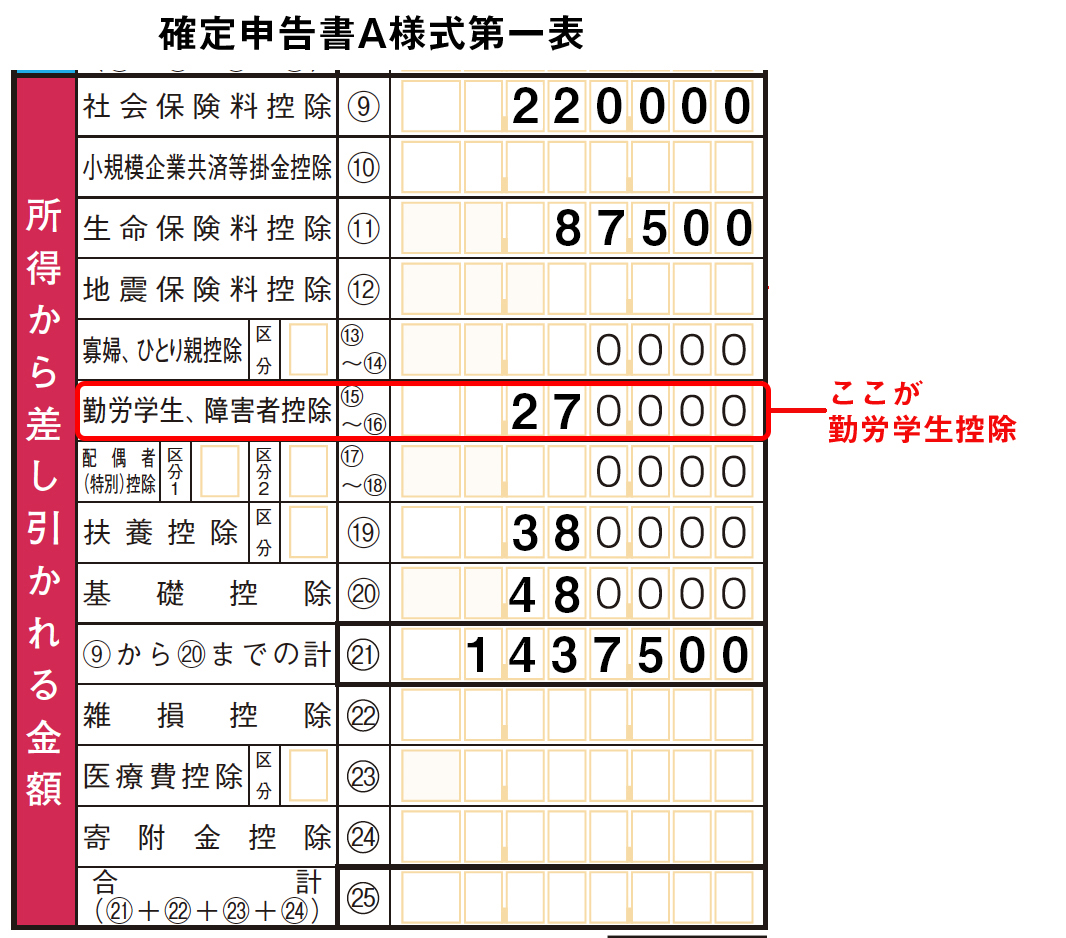
国税庁が定める勤労学生控除とは、働きながら学校に通う学生や生徒に対して認められている所得控除の特例措置です。通常、アルバイトによる給与収入が年間103万円を超えると本人の所得税が発生しますが、この制度を適用することで所得税は27万円、住民税は26万円の控除枠が上乗せされ、本人の給与年収が130万円以下であれば所得税が非課税となります。
ただし、誰でも無条件に使えるわけではありません。法的に厳密な所得制限と対象校の基準が定められています。
国税庁の公式規定によると、勤労学生控除を受けるための主な要件は次の3点に集約されます。
1つ目は、「給与所得などの勤労による所得があること」です。株の配当金や不動産収入、暗号資産の売却益などは対象になりません。
2つ目は、「合計所得金額が75万円以下であり、勤労以外の所得が10万円以下であること」です。給与所得者の場合、給与所得控除(最低55万円)を差し引いた後の金額が合計所得金額となるため、「給与年収130万円以下(130万円 − 55万円 = 75万円)」が制度の適用上限となります。
3つ目は、「法令で定められた特定の学校に通う生徒・学生であること」です。学校教育法第1条に規定される大学、大学院、短期大学、高等学校、高等専門学校はもちろん対象となりますが、専門学校生の場合は通っている学校が対象校(専修学校の高等課程・専門課程、または一定の認可を受けた各種学校)に該当するかどうかの確認が不可欠です。認可外の私塾や無認可スクールに通っている場合は、どれだけ学業と仕事を両立していても控除を受けられません。

「親の扶養から外れて損をする」真相|知っておくべき年収130万円の壁と扶養控除の比較
ネット上のQ&AサイトやSNSで最も相談が殺到しているのが、「バイト先で勤労学生控除を使えば130万円まで稼いでも大丈夫と言われたのに、親から『ふざけるな』と怒鳴られた」という事態の真相です。ここには、「学生本人の税金」と「親の税金(扶養控除)」という2つの全く異なる制度の致命的なすれ違いが存在します。
学生本人が勤労学生控除を使って年収130万円まで所得税を0円に抑えられたとしても、「親が子供を税法上の扶養に入れられる基準」は年収103万円以下(合計所得金額48万円以下)のまま据え置きです。勤労学生控除を使っても、親の扶養枠の上限が130万円に広がるわけではありません。
特に深刻な影響を及ぼすのが、その年の12月31日時点で19歳以上23歳未満の大学生世代に適用される「特定扶養親族」の存在です。国税庁の統計資料が示す通り、この年齢層の子どもを持つ親には、教育費負担への配慮から通常(38万円)よりも手厚い63万円の控除(住民税は45万円)が認められています。
もし学生が年収103万円を1円でも超えてしまうと、親はこの63万円の特定扶養控除を全額失います。親の年収が500万〜800万円前後の中堅所得層である場合、所得税率(10〜20%)と住民税率(一律10%)を合わせると、親の年間税負担が一気に約6万〜15万円以上も増加します。加えて、親の勤務先から支給されていた家族手当や扶養手当(月額1万〜2万円程度)が打ち切られるケースも多く、世帯全体では20万円近い損失に直面することになります。
学生本人がバイト代を年間103万円から130万円へ27万円増やしたとしても、その陰で親の可処分所得が15万〜20万円吹き飛ぶため、世帯単位で見れば手元に残る金額はごく僅か、最悪の場合はマイナスに転じます。これが「勤労学生控除で損をする理由」の身も蓋もないカラクリです。
| 項目 | 年収103万円以下 | 年収103万超〜130万円以下(控除利用) | 年収130万円超 |
|---|---|---|---|
| 学生本人の所得税 | 0円(基礎控除等の範囲内) | 0円(勤労学生控除を適用) | 課税発生(年収に応じて増額) |
| 学生本人の住民税 | 非課税(多くの自治体で100万円超から均等割のみ) | 自治体基準により数千円〜均等割のみ課税 | 所得割+均等割が満額課税 |
| 親の税法上の扶養 | 対象内(特定扶養控除63万円が適用) | 完全に扶養から除外される | 完全に扶養から除外される |
| 親の税金負担増 | なし(節税効果を最大享受) | 年間約6万〜15万円以上の増税 | 年間約6万〜15万円以上の増税 |
| 健康保険の扶養 | 親の健康保険の被扶養者(保険料0円) | 原則継続可能(勤務先の条件による) | 扶養から外れ、国民健康保険等を自己負担 |
| 編集部の推奨判定 | 実家生・仕送り生に最も推奨 | 完全自立の学生以外は厳禁 | 年間160万以上稼ぐ覚悟が必要 |
【実態検証】利用者の生の声と現場目線で見えたリアル
税理士会や大手法律相談ポータル、知恵袋などの相談ログを検証すると、毎年12月から翌年2月にかけて同じパターンの悲痛な書き込みが溢れかえります。
都内の私立大学に通うある学生(20歳)の手記には、こう生々しく綴られています。
「店長から『学生は130万円まで税金かからない制度があるからもっとシフト入ってよ』と言われ、真に受けて120万円ほど稼ぎました。年末調整で勤労学生控除の書類を出して安心していたら、翌年の夏、父親から激怒した声で電話がかかってきました。会社から『お子さんの昨年の収入が103万円を超えているため扶養控除の是正が必要です』と通達が届き、給与から十数万円の追徴天引きを食らったそうです。家族会議になり、結局バイト代から増税分を親に弁済することになりました」
こうしたトラブルの根底にあるのは、飲食チェーンやアパレルなどの現場責任者による制度への無理解です。店舗側は慢性的な人手不足を埋めるため、「学生は130万までOK」という都合の良い断片情報だけを伝えてシフトを強要しがちです。店側にとっては学生本人の所得税が0円になれば問題ないため、その学生の背後にある「親の税負担」まで責任を持って確認してくれる店長はほぼ皆無と言ってよいのが労働現場の現実です。
勤労学生控除で税金はいくら安くなる?住民税の非課税ラインと手取りの実態
では、学生本人の視点に立ったとき、勤労学生控除を利用すると実際にいくら安くなるのかを具体的に見ていきます。
もし年収120万円の学生が勤労学生控除を一切使わずに放置した場合、基礎控除(48万円)と給与所得控除(55万円)を差し引いた課税所得は17万円になります。所得税率5%を掛けると、本来納めるべき所得税は8,500円(復興特別所得税を除く)です。勤労学生控除(27万円)を適用すれば課税所得が0円になるため、浮く税金は年間でおよそ8,500円程度に過ぎません。
年収上限いっぱいの130万円まで稼いだケースでも、課税所得27万円に対する所得税額は1万3,500円です。勤労学生控除によって手元に残る恩恵は、年間でせいぜい1万円強という計算になります。
一方、住民税については注意が必要です。地方税法における勤労学生控除額は26万円と定められていますが、住民税には「所得割(税率10%)」と「均等割(年4,000〜5,000円程度)」の2本立てが存在します。年収130万円以下で勤労学生控除を使えば所得割は非課税になりますが、居住している自治体の非課税限度額の規定によっては、均等割のみ課税(年間約5,000円の支払い)が発生する地域が少なくありません。「130万以下なら住民税も1円も払わなくていい」と盲信していると、初夏に自宅へ納税通知書が届いて慌てることになります。
【2026年最新手続き】年末調整の書き方とアルバイトの確定申告・必要書類
家庭内で話し合いを重ねた上で、あるいは親の扶養から外れている自立学生として勤労学生控除を申請する場合、バイト先での年末調整、または確定申告での適切な手続きが必須です。
会社やバイト先から毎年11月頃に配布される『給与所得者の扶養控除等(異動)申告書』を使用します。書類の中段右側にある「C 障害者、寡婦、ひとり親又は勤労学生」のブロックを探し、「勤労学生」にチェック(レ点)を入れます。
記入欄には、以下の項目を正確に記載します。
- 学校名:通学している正式名称(例:〇〇大学 経済学部、〇〇専門学校 デザイン科など)
- 入学年月日:実際に入学した日付(例:令和〇年4月1日)
- 所得の見積額:その年の1月1日から12月31日までの見込み給与収入から、給与所得控除55万円を差し引いた金額(例:年収120万円なら「650,000円」)
- 給与以外の所得:フリマアプリでの利益や原稿料など、副業がなければ「0円」と記入
提出時の証明書・必要書類については通う学校によって対応が分かれます。大学、短大、高校の場合は、学生証の提示や在学証明書で事足りることが一般的ですが、専修学校や各種学校の生徒は「文部科学大臣の指定証明書」および学校長が発行する「証明書」の原本添付が法律で義務付けられています。学校の事務窓口で「年末調整用の勤労学生控除に関する証明書を発行してください」と事前に申請しておく必要があります。
2カ所以上でアルバイトを掛け持ちしている場合や、勤務先への提出期限に間に合わなかった場合は、年明け2月16日から3月15日の間に税務署へ確定申告(還付申告)を行えば問題ありません。各バイト先の源泉徴収票と学校の証明書、マイナンバーカードを持参するか、スマホのe-Taxを利用することで数千円から数万円の天引き済み所得税が口座に還付されます。

一般に知られていない盲点とネットの誤解|「130万円まで無税」の言葉に潜む罠
Webメディアや動画共有プラットフォームで散見される「学生なら年収130万円まで何のリスクもなく稼げる」という論調は、税制と社会保険制度をご都合主義的に混同させた極めて危険な誤解です。
第一の誤解は、「勤労学生控除を使えば社会保険料も免除される」という思い込みです。勤労学生控除はあくまで国税と地方税に関する所得控除制度に過ぎず、社会保険(健康保険・厚生年金)とは完全に無関係です。年収130万円のラインは税制上の上限であると同時に、親の健康保険の被扶養者でいられるかどうかの「社会保険の壁」でもあります。年収が130万円を超えた瞬間、親の健康保険から強制的に脱退させられ、自身で国民健康保険料と国民年金保険料(合計で年間20万円以上)を納める義務が生じます。
第二の盲点は、勤務先の規模による「月額8.8万円(年収約106万円)の壁」です。学生は原則として昼間学生であれば健康保険・厚生年金の強制加入から除外される規定(学生除外)がありますが、通信制や夜間学部の学生、または休学中の学生には適用されません。自身の就学形態を把握せずに「学生だから除外されるはず」と思い込んでいると、勤務先で社会保険への加入を求められ手取りが急減する事態に直面します。
【プロの結論】経済的自立と家族の境界線|おすすめできる人・慎重になるべき人の判断基準
家族社会学の視点から見ると、大学生世代の税金問題は単なる計算上の損得に留まらず、「親と子の経済的バウンダリー(境界線)」をどう再構築するかという家族間コミュニケーションの課題そのものです。日本特有の「親が学費を出し、子供を扶養に入れることで節税する」という共依存構造のなかにあって、学生が無自覚に境界線を越えて稼ぐ行為は、世帯全体のファイナンス計画に直接的な打撃を与えます。
編集部が提言する、勤労学生控除を「使って良い人」と「絶対に避けるべき人」の明確な判断基準は以下の通りです。
【勤労学生控除を積極的に活用すべき人】
- 完全自立型の学生:親から仕送りを受けておらず、税法上の扶養にも入っていない一人暮らしの苦学生。
- 親が非課税世帯・年金生活者など:親の所得が低く、特定扶養控除による節税効果をそもそも受けていない家庭。
- 親と生計を完全に分けている学生:自分の手取り最大化が最優先であり、世帯全体での税負担増を考慮する必要がない状況にある人。
【勤労学生控除を安易に使うべきではない人】
- 一般的な給与所得者の親に扶養されている実家生・仕送り生:年収を103万円以内に抑え、親に年間63万円の特定扶養控除を満額取らせる方が、世帯全体で残る可処分所得は圧倒的に多くなります。
- 親の勤務先から手厚い「扶養手当」が出ている家庭:学生が103万円を超えた瞬間に手当の受給資格を失い、月額数万円単位で家計の収入が減少します。
学生が「自分のバイト代だから自由に働いていいはずだ」と主張することは個人の自由ですが、親が提供してくれている生活基盤や住居、学費の支援と引き換えに親の税負担が増えるという因果関係を無視することはできません。103万円のラインを超えるか否かは、必ず事前に親へ相談し、世帯トータルの収支を確認した上で決断すべきです。
【勤労学生控除とは】に関するよくある質問(FAQ)
Q1:掛け持ちでアルバイトをしている場合、合計収入で130万円以下なら勤労学生控除は使えますか?
A1:はい、すべてのアルバイト先の給与を合算した年収が130万円以下であれば対象です。ただし、年末調整は原則として1つのメインの勤務先でしか行えないため、2カ所目以降の源泉徴収票を集めて自身で確定申告を行う必要があります。
Q2:通信制大学や夜間大学に通っている場合でも、勤労学生控除の対象になりますか?
A2:学校教育法第1条に定められた大学であれば、通信制課程や夜間学部であっても正規の学生として認められるため、勤労学生控除の対象となります。ただし、前述の通り社会保険の「学生除外」の取り扱いが昼間生と異なる場合があるため、勤務先での社会保険加入要件には注意が必要です。
Q3:年収が103万円を少しだけ超えて105万円になりそうです。勤労学生控除を使った方が得ですか?
A3:親の扶養に入っているなら、103万円を超えた時点で親の特定扶養控除(63万円)が完全に消滅し、親の税金が数万円から十数万円跳ね上がります。学生本人が増やす手取り(数万円)よりも親の増税額の方が遥かに大きいため、シフトを調整して103万円以内に抑えるのが最も賢明な判断です。
Q4:専修学校に通っていますが、学生証のコピーだけでは手続きできませんか?
A4:専修学校や各種学校の場合、学生証だけでは税法上の要件を満たしません。学校長が発行する「証明書」および文部科学大臣の指定を受けていることを示す書類の原本提出が必要です。年末調整や確定申告の前に、学校の事務局窓口に申請して書類を取り寄せてください。
まとめ:世帯全体の収支を見極め、後悔のない学生生活を
勤労学生控除は、自力で学業と生計を維持している勤労青年の負担を軽減するために用意された正当な税制上の救済措置です。しかし、その甘美な響きに惹かれて制度の本質を知らないまま飛びつくと、親の特定扶養親族枠を消失させ、結果として家庭経済に深刻なダメージを招きます。
年収103万円の壁、年収130万円の壁という2つの境界線が持つ意味を正確に整理し、自分の置かれた環境が「控除を使って自立を貫くべき立場」なのか、「103万円以内に抑えて親の節税メリットを活かすべき立場」なのかを冷静に見極めること。バイト先の甘い誘い文句に流されることなく、世帯トータルの利益を守るマネーリテラシーを身につけることこそが、失敗しない学生生活を送るための確かな防壁となります。 (出典: 勤労 学生 控除 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
