きらぼし銀行の評判はやばい?UI銀行との違いや手数料を徹底検証
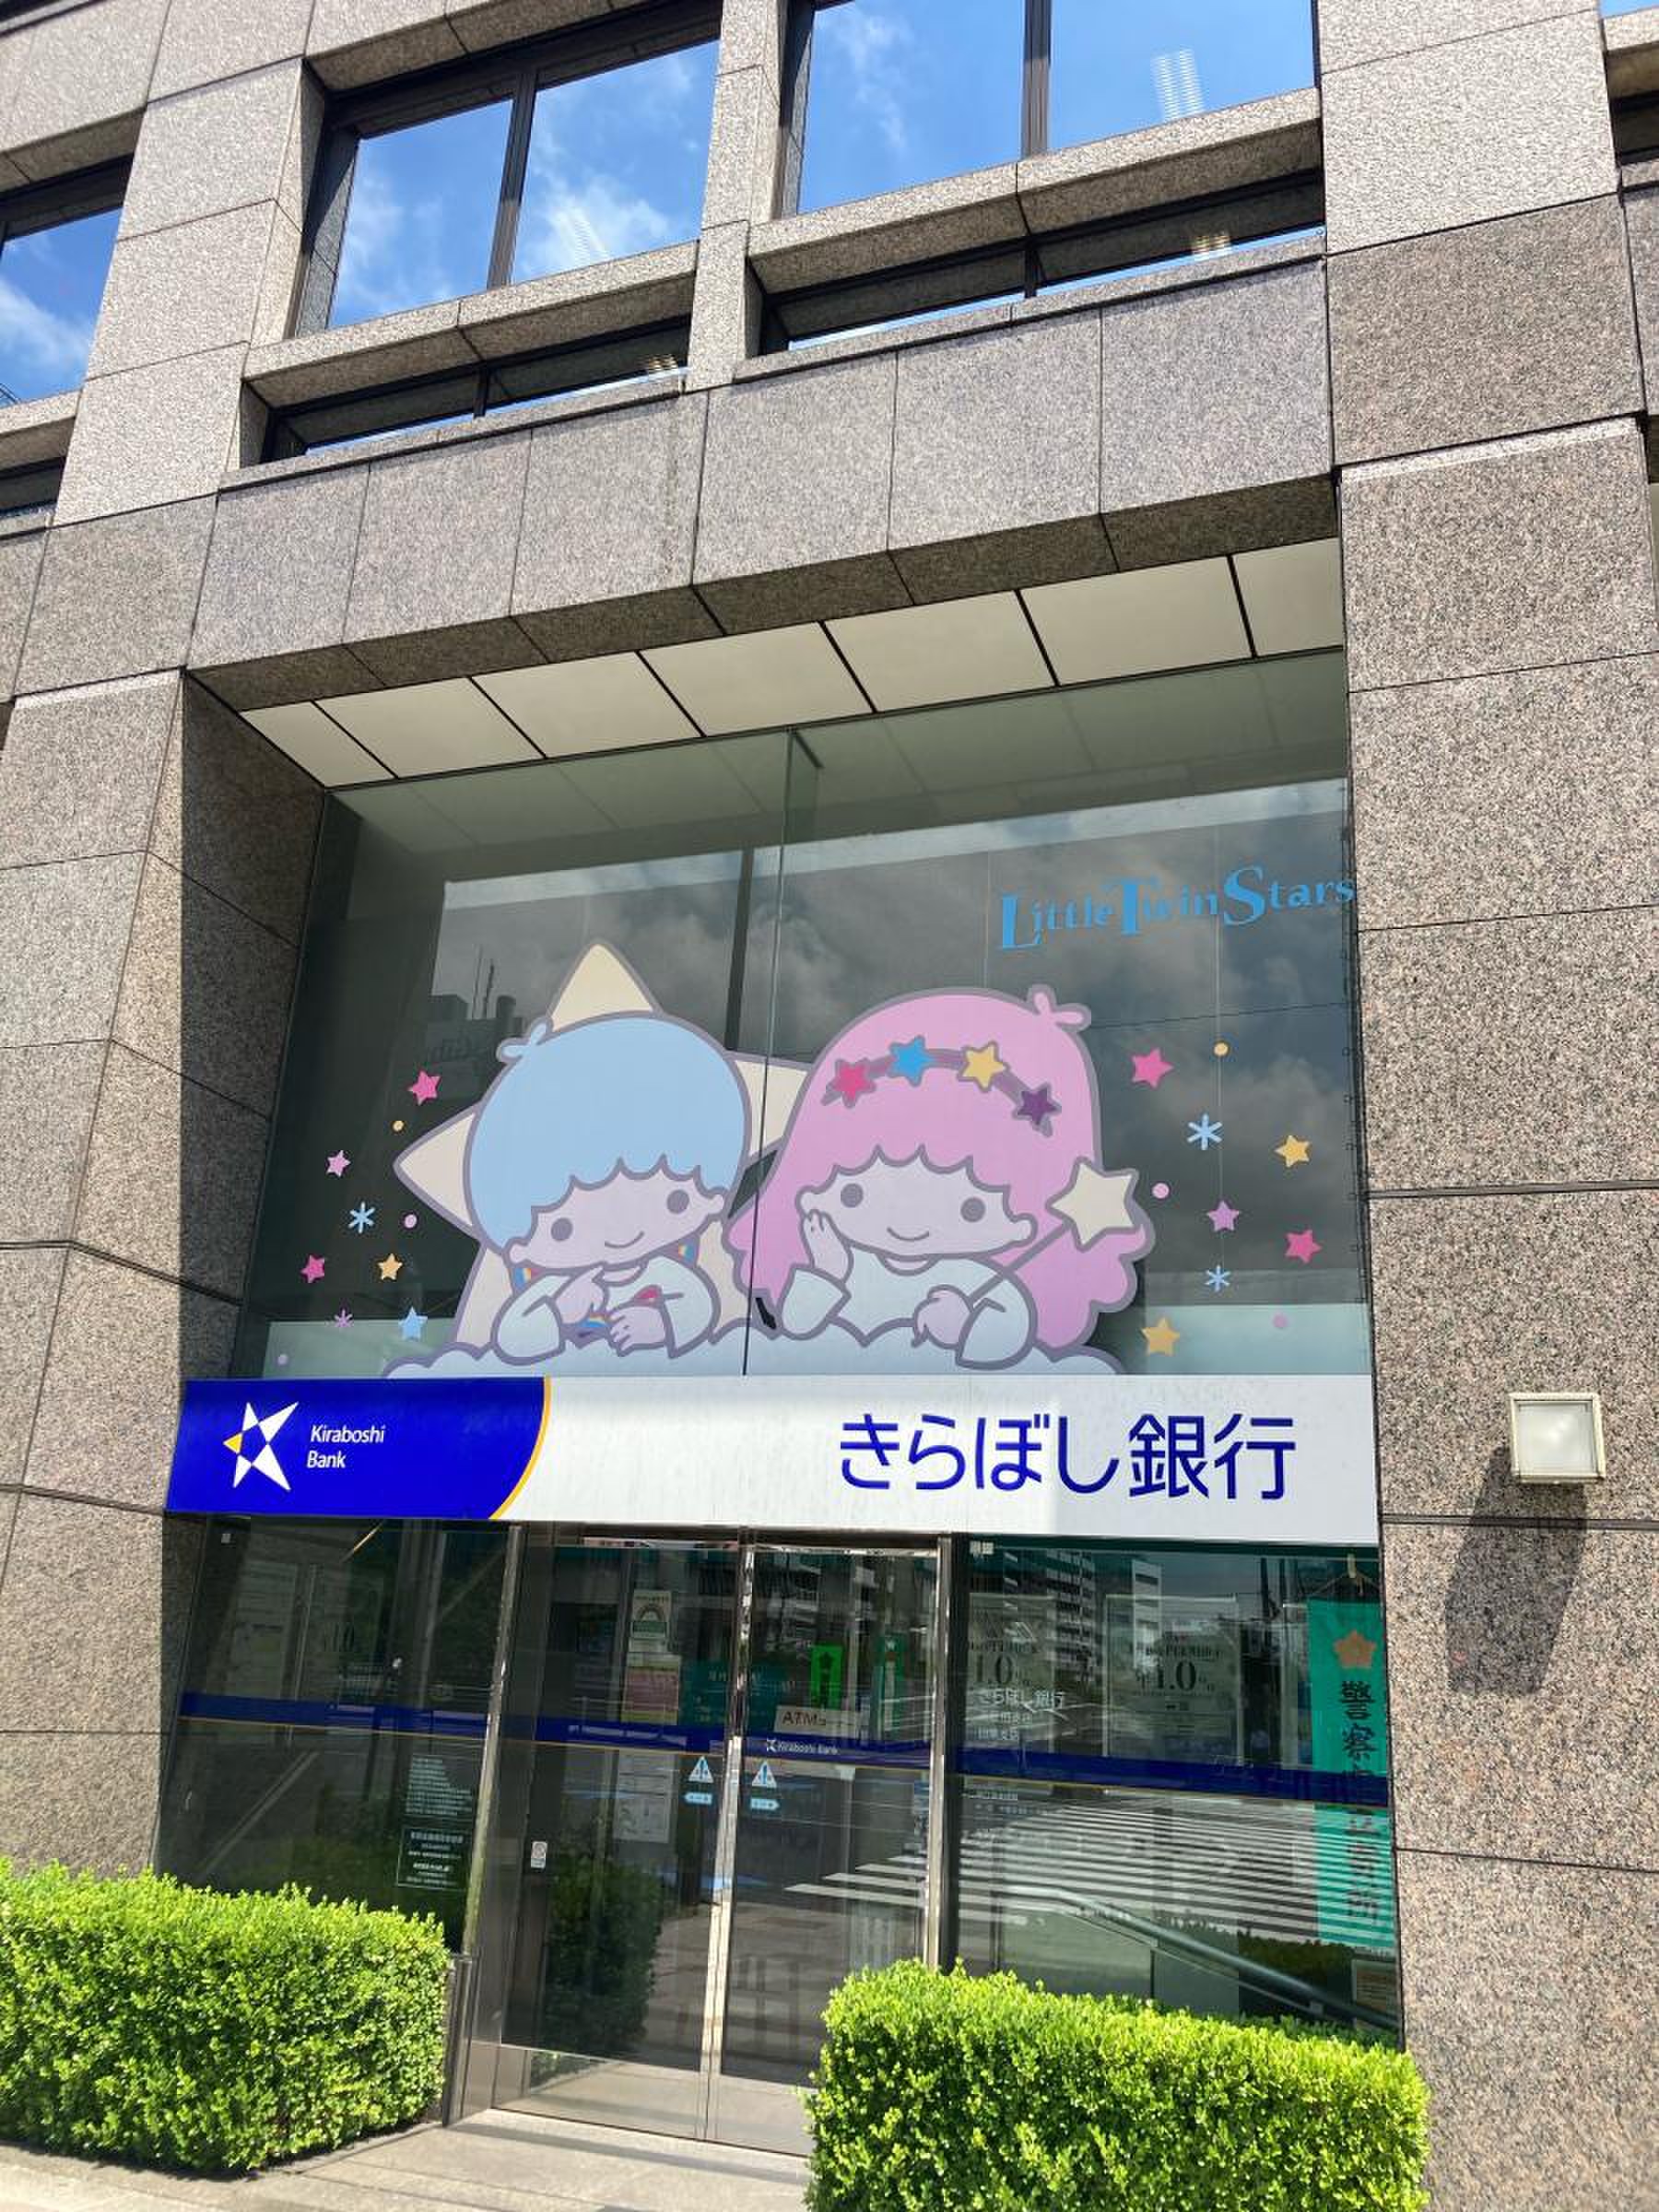
首都圏の主要駅周辺や幹線道路沿いで目にする機会が増えた「きらぼし銀行」の看板。東京都民銀行、八千代銀行、新銀行東京の3行が統合して誕生した同行は、東京圏における地域金融の要として確固たる基盤を築いています。しかし、検索窓に名前を入力すると「やばい」「評判 悪い」といったネガティブな候補が浮上し、口座開設や住宅ローンの契約を前に不安を覚える方も少なくありません。
ネット上の不穏な噂はどこまでが真実で、どこからが誤解なのでしょうか。本稿では、グループ傘下のデジタルバンク「UI銀行」との決定的な違いをはじめ、各種手数料、住宅ローンの優遇金利、アプリの操作性に至るまで、2026年現在の最新データと現場の声を交えて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」と噂される背景には、経営危機ではなく2018年の合併直後に発生したシステム障害や店舗統廃合による利便性の変化がある。
- 要点2:ATM利用手数料や他行宛振込手数料は無条件で無料にはならないため、取引状況に応じたステージ優遇の活用が必須となる。
- 要点3:デジタル完結と好金利を求めるなら「UI銀行」、対面相談や手厚い住宅ローンサポートを望むなら「きらぼし銀行」という使い分けが最適解である。
ネットで囁かれる「やばい」の真相|合併の経緯とトラブルの背景
きらぼし銀行に対して「やばい」という極端な言葉が投げかけられる最大の理由は、過去のシステム統合トラブルと店舗再編に起因しています。時計の針を少し巻き戻すと、同行の成り立ちには複雑な背景が存在します。
同行は2018年5月、旧東京都民銀行八千代銀行、そして新銀行東京の3行が合併して誕生しました。このきらぼし銀行合併経緯を振り返ると、発足初日に基幹システムの統合に伴う大規模なATM停止やオンライン取引の遅延が発生し、メディアで大きく報じられた経緯があります。当時の報道各社の取材や窓口に押し寄せた預金者の困惑が、今なお「システムが不安定でやばい」という初期の悪印象としてデジタルタトゥーのように残っているのが実態です。
さらに拍車をかけたのが、経営合理化に伴う店舗の統廃合です。持株会社である東京きらぼしフィナンシャルグループは、実店舗の重複解消とデジタルシフトを急速に推し進めました。その結果、旧行時代から長年窓口に通っていた高齢層や地元商店主の間で「馴染みの支店が遠くなった」「窓口が減って不便になった」という不満が噴出し、これが「きらぼし銀行やばい理由」として知恵袋やSNSに書き込まれ続けたという構造が見えてきます。
ただし、現在の財務状況に目を向けると、自己資本比率は国内基準を大きく上回る健全な水準を維持しています。融資先の焦げ付きが多発して破綻危機に瀕しているといった事実は一切なく、「経営がやばい」という言説は明らかな誤解であると断言できます。

【実態検証】利用者の生の声と現場目線で見えたリアルな評判
では、実際に日々の生活やビジネスで同行を利用しているユーザーは、どのような評価を下しているのでしょうか。収集したリアルな口コミと現場の観測データから、きらぼし銀行評判の明暗を浮き彫りにしていきます。
まずポジティブな声として目立つのは、対面窓口や渉外担当者による相談対応の丁寧さです。特に個人向けの住宅ローン相談や地元中小企業への事業融資において、「メガバンクでは機械的に断られた案件を、親身に話を聞いて通してくれた」「地域の実情を熟知したアドバイスをもらえた」といった高く評価する声が根強く存在します。
一方で、手厳しい指摘が集まるのがデジタルツールの挙動です。スマートフォン向けアプリについて、ユーザーからは「ワンタイムパスワードの再設定が煩雑」「きらぼし銀行アプリログインの生体認証がアップデートのたびに外れることがある」といったUI/UXに対する不満が散見されます。メガバンクの洗練されたアプリに慣れた若い世代からは、デジタル面の細かな挙動にストレスを感じるという意見が一定数上がっています。
手数料と金利の徹底分析|ATM利用手数料・定期預金・住宅ローン
銀行選びで最も家計に直結するのが、日々のコストと金利水準です。きらぼし銀行を利用するうえで把握しておくべき手数料体系とローン・預金の現在地を整理しました。
まず日常の出出費に関わるきらぼし銀行手数料ですが、同行のATMを平日の日中に利用する場合は原則として無料です。しかし、時間外や土日祝日、さらにはセブン銀行やイーネットなどの提携コンビニATMを利用する際には、きらぼし銀行ATM利用手数料として110円〜220円(税込)が発生します。一定の預金残高や給与受取口座の指定によって「きらぼしホームダイレクト」などの優遇ステージを満たせば月数回まで無料化されますが、何も対策を講じないとメガバンク以上に手数料がかさむ仕組みとなっています。
平日日中のきらぼし銀行窓口営業時間は原則9:00〜15:00ですが、一部の拠点では予約制のコンサルティングプラザを設け、休日や夕方以降の相談に対応する取り組みも進められています。窓口での振込手数料はネット経由に比べて割高に設定されているため、日常的な送金はオンライン完結が基本方針です。
次に資産形成の面では、ボーナス期などに展開されるきらぼし銀行定期預金キャンペーンが注目されます。金利正常化が進んだ市場環境を反映し、新規資金限定の特別金利プランでは年0.3%〜0.5%前後の好条件が提示されるケースがあり、メガバンクの店頭表示金利を上回る設定も見受けられます。
そして利用者の関心が高いきらぼし銀行住宅ローン金利は、首都圏に特化した強みを活かした魅力的なプランを展開しています。審査基準が柔軟でありながら、手厚い団信(団体信用生命保険)特約を付帯できるプランが用意されており、変動金利でも魅力的な優遇幅が設定されています。大手メガバンクの金利引き下げ競争にも引けを取らない競争力を発揮しています。

【徹底比較】きらぼし銀行とUI銀行の違い|どちらを選ぶべきか?
東京きらぼしフィナンシャルグループを語るうえで外せないのが、2022年に開業したデジタルバンク「UI銀行」の存在です。同じグループに属しながら、ターゲット層もサービス設計も根本から異なります。両者の特徴とメガバンクの一般的な数値を比較したのが以下のデータです。
| 項目 | きらぼし銀行 | UI銀行(グループ傘下) | 一般的なメガバンク基準 | 編集部の見解・評価 |
|---|---|---|---|---|
| 店舗・窓口形態 | 首都圏中心に対面店舗網を展開 | 完全スマホ専業(きらぼし窓口連携有) | 全国に大規模店舗を展開 | 相談重視ならきらぼし、手軽さならUI銀行と明瞭に住み分け |
| 普通・定期預金金利 | 店頭基準金利(キャンペーン時は高水準) | 業界最高水準の好金利を設定 | 標準的な店頭表示金利 | 単純な預金利息狙いであればUI銀行が圧倒的に有利 |
| ATM利用手数料 | 平日日中自行無料(他行・時間外は有料) | 提携ATMが月1〜20回無料(ランク制) | 平日日中自行無料、他行は有料 | コンビニATMを多用する層はUI銀行のほうがコスト安 |
| 融資・ローン商品 | 住宅ローン、事業資金、プロパー融資 | スマホ完結ローン(商品は限定的) | フルラインナップ対応 | マイホーム購入や事業資金調達ならきらぼし銀行一択 |
| アプリの操作性 | 従来のバンキングアプリ機能 | デジタルネイティブ向け直感設計 | 高機能だが複雑な面も | UI銀行違い比較においてアプリの軽快さはUIがリード |
この比較から明らかなように、日常の決済や定期預金での資産運用をスマホ1台で完結させたいなら「UI銀行」、住宅ローンや遺言信託、事業性融資など対面での深いコンサルティングを求めるなら「きらぼし銀行」という役割分担が成立しています。両行は競合ではなく、ライフステージに応じた補完関係にあります。
一般に知られていない盲点とネットの誤解
情報が錯綜するネット空間において、きらぼし銀行に関して流布されている誤解を解き、見落とされがちな盲点に切り込みます。
第1の誤解は、「きらぼし銀行は東京都内だけの銀行である」という思い込みです。実は同行、旧八千代銀行の営業地盤を引き継いでいるため、神奈川県央エリア(相模原市、大和市、町田市など)や川崎・横浜地区にも極めて分厚い店舗ネットワークを保有しています。東京都心部のみならず、神奈川・多摩エリアの住民にとっても非常に身近なメインバンク候補となります。
第2の盲点は、「デジタルバンクがあるから本体の口座は作らなくていい」という極論です。UI銀行は確かに使い勝手に優れますが、紙の通帳が必要な公的給付金の受取先や、地域限定の自治体指定金融機関としてはきらぼし銀行本体しか対応していないケースが多々あります。生活インフラとしての盤石さを担保するには、本体口座の存在が不可欠になる場面も少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学における「選択の摩擦コスト」の観点から分析すると、金融機関との付き合い方は自身の生活動線と一致しているかどうかがすべてです。同行の利用において後悔しないための明確な基準を提示します。
【きらぼし銀行が向いている人】
・東京都および神奈川県内に生活基盤があり、生活圏に実店舗や自行ATMがある人
・住宅ローンの契約にあたり、対面で親身に返済計画を相談したい人
・地域密着型の中小企業経営者や個人事業主で、融資担当者と顔の見える関係を築きたい人
・グループの「UI銀行」と併用し、店舗の安心感とデジタルの利便性を両取りしたい人
【口座開設に慎重になるべき人】
・全国転勤が多く、地方都市や海外へ引っ越す可能性が高い人(メガバンクやゆうちょ銀行が有利)
・銀行取引のすべてをスマホで完結させたく、紙の書類や窓口対応を一切必要としない人(UI銀行やネット専業銀行が最適)
・条件なしでコンビニATMの24時間無料引き出しを最優先したい人
【きらぼし銀行】に関するよくある質問(FAQ)
Q1:きらぼし銀行のATMを手数料無料で利用できる時間帯や条件はありますか?
A1:きらぼし銀行の自行ATMであれば、平日8:45〜18:00の預け入れ・引き出しは手数料無料です。時間外や土日祝日は110円の手数料がかかります。また、コンビニATMを利用する場合は、取引状況に応じてポイントが付与される優遇サービス「きらぼしクラブ」の条件を達成することで、月最大3回まで利用手数料が無料になります。
Q2:アプリでログインできないトラブルが起きたときの対処法は?
A2:アプリのアップデート直後に生体認証が解除されるケースが報告されています。その際は、契約時に設定したログインIDとパスワードによる手動入力を試してください。パスワード相違でロックがかかった場合は、アプリ内の「再設定」メニューからキャッシュカード情報を用いて再初期化を行うか、公式サイトのインターネットバンキングヘルプデスクへ問い合わせる必要があります。
Q3:UI銀行の口座を持っていれば、きらぼし銀行の窓口で手続きできますか?
A3:UI銀行は原則としてスマホ完結の銀行ですが、きらぼし銀行の全店舗窓口でUI銀行の口座開設や操作方法に関するサポートを受けられる「リアル店舗連携」を実施しています。ただし、UI銀行の入出金や振込などの現金を伴う取引は窓口では行えず、提携ATMまたはアプリ上で行う形になります。
まとめ:今後の動向と失敗しないための判断基準
きらぼし銀行がかつて経験した統合時のハレーションは収束し、現在は首都圏の強固なリアル店舗網と、UI銀行をはじめとする先進的なデジタル基盤をハイブリッドに融合させたユニークな金融グループへと進化を遂げています。「やばい」という断片的なネットの言説に惑わされる必要はありません。
大切なのは、自身のライフスタイルに合った機能を見極めることです。マイホームの購入や事業の立ち上げなど、人生の大きな決断において血の通った相談をしたいときは「きらぼし銀行」を頼り、日々の無駄なATM手数料を削って預金利息を最大化したいときは「UI銀行」を併用する。この賢いハイブリッド戦略こそが、首都圏で暮らす私たちが最も多くの恩恵を享受できるスマートな付き合い方と言えます。 (出典: きら 星 銀行(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
