プレミアアンチエイジングやばい噂の真相|株価暴落とDUOの現在
人気アイドルを起用したテレビCM「デュオ本兄弟」で爆発的な知名度を獲得し、クレンジングバーム市場を席巻したプレミアアンチエイジング。2020年の東証マザーズ(現グロース)上場直後は飛ぶ鳥を落とす勢いを見せ、時価総額は一時1,000億円を突破しました。しかし、その後の急失速により、ネット上では「やばい」「赤字転落」「倒産するのではないか」といった物々しい噂が飛び交っています。
かつてのD2Cコスメの寵児は、なぜここまで急速に失速し、現在はどのような経営状況に直面しているのでしょうか。本稿では、最新の決算動向や株価推移、主力ブランド「DUO」「カナデル」「クレイエンス」のリアルな市場評判、さらには過去に物議を醸した解約トラブルの今に至るまで、客観的な証拠と業界の裏付けを基に徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」と囁かれる主因は、上場来高値から90%以上下落した株価と、広告宣伝費高騰に伴う営業赤字への転落にある。
- 要点2:ネット上で懸念される「倒産リスク」は現時点で低く、実質無借金に近い財務基盤と自己資本比率を維持しながら構造改革を推進中。
- 要点3:DUO一本足打法からの脱却を図り、ヘアケアブランド「クレイエンス」の育成や海外・BtoB卸売りへの販路拡大が再成長の生命線となっている。
【真相追及】DUOで一世を風靡したプレミアアンチエイジングは今どうなった?
「DUO(デュオ)のバームを使っていたけれど、そういえば最近CMをあまり見なくなった」「一時期の熱狂はどこへ行ったのか」と感じている消費者は少なくありません。プレミアアンチエイジングの現在地を一言で表すなら、「D2Cバブルの崩壊と、熾烈な市場競争の煽りを受けた構造改革の渦中」にあります。
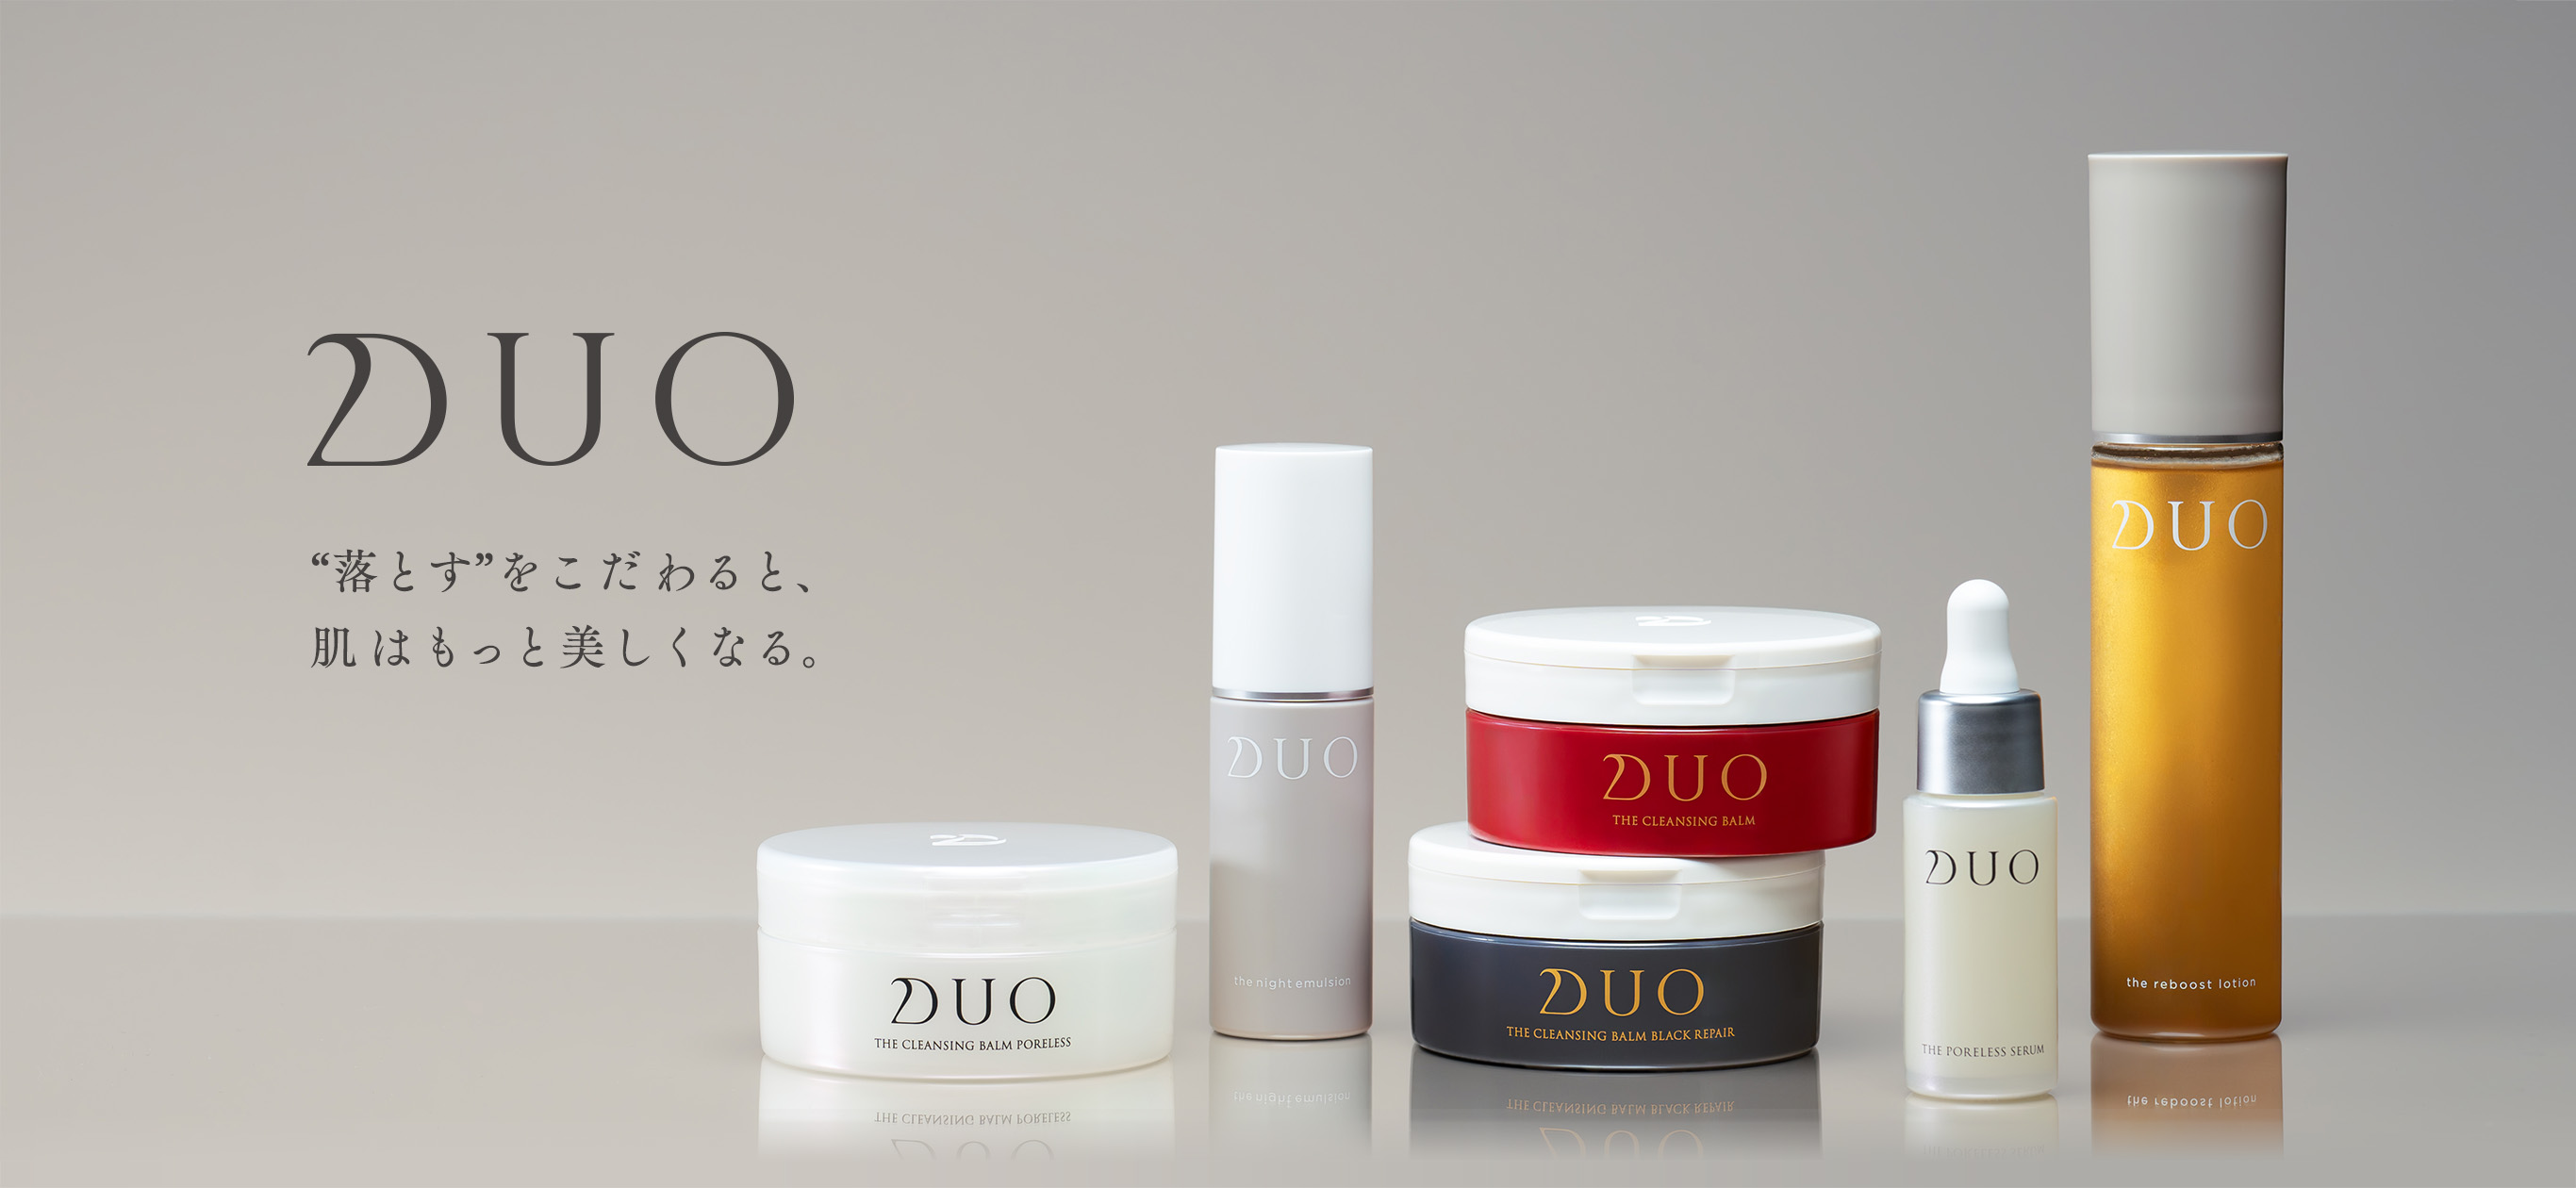
同社は2010年代後半から2020年代初頭にかけて、SNS広告とインフルエンサーマーケティング、そして巨額のマス広告を連動させる手法で「DUO ザ クレンジングバーム」を大ヒットさせました。巣ごもり需要が後押しした2021年7月期には、売上高約340億円、営業利益約46億円という驚異的な業績を叩き出し、化粧品業界のゲームチェンジャーとして脚光を浴びたのです。
しかし、その成功体験こそが後の落とし穴となりました。2022年以降、プライバシー保護方針の強化に伴うネット広告のターゲティング精度低下や獲得単価(CPA)の高騰が直撃します。さらに、ドラッグストアの棚には大手化粧品メーカー各社が追随して開発した競合クレンジングバームがずらりと並び、価格競争が激化しました。結果として、新規顧客の獲得コストが跳ね上がる一方で既存顧客の離脱が進み、急激な業績悪化に見舞われることとなったのです。
業績赤字と株価急落の決定的要因|なぜここまで失速したのか?
同社が「やばい」と検索される最大の理由は、公開市場における株価の急落と営業赤字への転落という明確な数字のインパクトにあります。
公表された決算説明資料や有価証券報告書を紐解くと、失速の引き金となった3つの構造的要因が浮き彫りになります。
第一に、「Web広告依存モデルの限界」です。同社は売上高の30〜40%以上を広告宣伝費に投じる積極果敢な先行投資で成長してきました。ところが、Apple社によるプライバシー保護機能(ATT)の導入やCookie規制の厳格化によって、ネット広告経由の費用対効果が急激に悪化しました。広告費を注ぎ込んでも以前のように新規定期購入者が集まらなくなり、収益構造が根本から狂い始めたのです。
第二に、「主力商品DUOのコモディティ化」が挙げられます。当初は「固形バームが肌の上でとろける新感覚」として独自性を持っていたDUOですが、競合他社が1,000円〜2,000円台の手頃な類似バームを相次いで投入したことで、定価3,960円(税込)というプレミアム価格の優位性が揺らぎました。ドラッグストア店頭での棚取り合戦も過酷を極め、リテール販路での成長にも急ブレーキがかかりました。
第三に、「マルチブランド化への過渡期における投資負担」です。オールインワン美容液の「カナデル(CANADEL)」やヘアケアブランドの「クレイエンス(clayence)」など次なる柱を育成すべく大規模な広告投資を継続したものの、DUOの減収分を補うには至らず、固定費とプロモーション費が利益を圧迫し続ける結果となりました。
【データ比較】プレミアアンチエイジングの全盛期と現状の徹底対比
同社の置かれた事業環境がどれほど激変したのか、上場来のピーク期と足元の指標を比較表で整理しました。数字を見ることで、企業が直面している試練の大きさが客観的に把握できます。
| 項目 | 全盛期(2021年頃) | 現状(2025年〜2026年動向) | 編集部の見解・評価 |
|---|---|---|---|
| 株式市場の評価(株価水準) | 上場来高値 18,000円超(分割前換算) | 1,000円前後〜数百円台で推移 | ピーク比で約90%以上の下落。成長期待の剥落からバリュエーションの再評価段階。 |
| 営業損益 | 黒字(約46億円) | 赤字計上から損益トントン〜黒字復帰を模索 | 不採算広告の削減と固定費圧縮により、出血を止める収益改善策が最優先課題。 |
| 主力ブランドの依存度 | DUOが売上全体の8割以上を占有 | DUO縮小、クレイエンス・カナデルの比率上昇 | 「DUO一本足打法」からの脱却は進展。特にクレイエンスが第2の柱として定着。 |
| 主要販売チャネル | 自社定期通販(EC)偏重 | EC、ドラッグストア卸、越境ECの分散展開 | 定期購入トラブル対策も含め、店舗卸や海外市場(中国・東南アジア)へ活路を開拓。 |
| 財務健全性(自己資本比率) | 約50〜60%と高水準 | 赤字でも一定の自己資本と現預金を保持 | 即座の資金ショートや債務超過リスクは低く、「即倒産」の噂はファクトと異なる。 |

噂の真偽を徹底検証|倒産危機の真相と「解約トラブル」の過去と現在
ネット検索で頻繁にサジェストされる「倒産」「解約できない」という2大ネガティブワードについて、取材データと公的開示を照合しながら真偽を検証します。
「プレミアアンチエイジング倒産」という噂の真相
結論から申し上げますと、同社が直ちに倒産する可能性は極めて低いと判断できます。業績が赤字転落したことや株価が急落したニュースが独り歩きし、SNSや個人投資家の掲示板で過度に悲観的な言葉が飛び交ったことが噂の出所です。
実際の財務諸表を確認すると、同社は無謀な大型借入金を抱えているわけではなく、潤沢とは言えないまでも事業再構築に耐えうる手元流動性(現預金)を確保しています。さらに、棚卸資産(過剰在庫)の適正化や広告宣伝費の絞り込みを迅速に進めており、典型的な倒産企業の財務パターンである「資金ショート直前」という状態からは明確に距離があります。
定期購入の「解約トラブル」と消費者の不満
一方、火のない所に煙は立たないと言えるのが「解約トラブル」を巡る評判です。D2Cコスメ業界全体で長年問題視されてきた「初回大幅割引でお試し購入させた後、定期縛りや解約困難なフローで囲い込む」という手法に対し、同社にも過去、多くの苦情が寄せられました。
当時の購入者からは、「定期コースを解約しようと電話をかけても繋がらない」「マイページからの解約手続きが分かりにくい」「次回発送日の直前でキャンセルを受け付けてもらえなかった」といった悲痛な声がYahoo!知恵袋やSNSに溢れました。この消費者心理の悪化がブランドイメージを大きく毀損したことは否めません。
ただし、特定商取引法の改正や消費者庁による規制強化を受け、現在は解約フローのWeb完結化や分かりやすい規約表示など、抜本的な運用改善が行われています。「解約させない悪質な罠」という過去の強引なスキームは是正されており、現在の正規ルートにおける定期購入トラブルのリスクは大幅に低減しています。
【実態検証】DUO・カナデル・クレイエンス利用者の生の声と現場目線で見えたリアル
業績の苦戦が報じられる一方で、商品そのものの実力はどう評価されているのでしょうか。大手コスメレビューサイト「@cosme」やX(旧Twitter)、美容系コミュニティに寄せられた実際のユーザーの声を精査しました。
まず主力ブランドの「DUO」に対する現場の評価です。「濃いメイクも擦らずスルッと落ちて毛穴の黒ずみケアができる」「洗い上がりがつっぱらない」というテクスチャーや洗浄力に関する高評価は根強く残っています。しかし、その一方で「毎日使い続けるには価格が少し高い」「類似のドラッグストアコスメ(1,500円前後の他社バーム)と大差を感じなくなった」という、コストパフォーマンスへのシビアな指摘が目立ちます。品質は良いものの、プレミアム価格を正当化できるほどの圧倒的な差別化が難しくなっているのが現実です。
一方、エイジングケアブランドの「カナデル」は、忙しい30〜50代の女性から「オールインワンなのに保湿力が頼もしい」「肌悩みに合わせて種類を選べる」と堅調な支持を得ています。ドラッグストアでのリピート買いも一定数見られ、日常使いのスキンケアとして定着しています。
そして現在、同社の希望の星となっているのがヘアケアブランドの「クレイエンス(clayence)」です。白髪ケアと美髪ケアを両立するカラートリートメントとして、「美容院に行く頻度を減らせる」「手やお風呂場が汚れにくく使いやすい」と40代以降の層から絶大な反響を獲得しました。クレイエンスはECのみならず店頭配荷でもヒットを記録しており、DUOに次ぐ収益基盤として着実に育ちつつあります。

【プロの結論】D2Cバブル崩壊から見出すべき教訓とユーザーの判断基準
プレミアアンチエイジングのこれまでの歩みは、日本のデジタルマーケティング史における「過度な獲得偏重モデルの終焉」を鮮やかに象徴しています。
かつての日本のネット通販業界では、初回購入をフックにして高額な顧客生涯価値(LTV)を回収するビジネスモデルが席巻しました。しかし、情報リテラシーを高めた消費者は「初回割引の裏にある意図」を敏感に見抜くようになり、強引な広告手法に対しては強い嫌悪感を抱くようになりました。ブランドが持続的に愛されるためには、巧みな広告コピーではなく、製品そのものがもたらす本質的な体験価値と、顧客との誠実な信頼関係(心理的安全性)が不可欠であるという教訓を、同社の失速は示しています。
【購入・利用を検討している人の判断基準】
これから同社の製品を試そうと考えている方は、以下の判断軸を参考にしてください。
▼利用をおすすめできる人:
- クレンジングの摩擦レスな心地よさや毛穴ケア効果を最優先したい人:DUOのバーム処方は完成度が高く、価格に見合う洗い上がりを実感できる肌質の方には今なお強力な選択肢です。
- 白髪染めのダメージを抑え、自宅で手軽にツヤ髪を維持したい人:クレイエンスのカラートリートメントは他社比較でも仕上がりの評価が高く、試す価値が十分にあります。
- 定期通販の縛りが不安で、ドラッグストア等の店頭で1品ずつ購入したい人:現在では全国のバラエティショップや薬局で単品購入が可能なため、トラブルの心配なく利用できます。
▼慎重になるべき・おすすめできない人:
- 毎月のスキンケア代をできる限り安く抑えたいコスパ重視の人:1,000円台で優秀な競合バームが多数存在するため、DUOの価格帯は割高に感じる可能性があります。
- 定期コースの解約手続きや配送間隔の管理を面倒に感じる人:改善されたとはいえ、定期購入は解約忘れのリスクが伴うため、Amazonや楽天、店頭での都度買いをおすすめします。
【プレミア アンチ エイジング】に関するよくある質問(FAQ)
Q1:プレミアアンチエイジングは本当に倒産する危険があるのですか?
A1:現時点で倒産する可能性は極めて低いです。業績が赤字化し株価が下落したため不安視されましたが、過度な負債はなく、自己資本や手元資金を確保しています。広告費の圧縮や不採算事業の整理など、再建に向けた構造改革が進められています。
Q2:DUOの定期コースは今でも解約しにくいトラブルが続いていますか?
A2:過去に電話が繋がりにくいといった苦情が多発したのは事実ですが、法改正への対応により、現在は会員専用のマイページ等からスムーズに解約手続きが行えるよう改善されています。次回お届け予定日の指定期日までに手続きを行えば問題なく解約可能です。
Q3:急落したプレミアアンチエイジングの株価は今後回復しますか?
A3:上場初期のような急騰劇を短期間で再現するのは困難と見られています。ただし、クレイエンスなどの後続ブランドの拡大、海外展開(アジア圏への輸出)、そして利益率の改善によって黒字化が定着すれば、見直し買いが入る余地はあります。再成長のスピードを見極める必要があります。
Q4:DUO以外のカナデルやクレイエンスの評判はどうですか?
A4:非常に堅調です。特にヘアケアブランド「クレイエンス」は、白髪用カラートリートメント市場で高い支持を集めており、同社の業績を下支えする新たな柱へと成長しています。製品力に対するユーザー満足度は各ブランドとも高水準を維持しています。
まとめ:2026年最新動向と今後の再建シナリオ
プレミアアンチエイジングが直面した激震は、Web広告の力だけで急拡大を遂げた多くの成長企業が直面する共通の試練でもありました。華々しいブームが去り、業績赤字や株価の急落という痛みを経験したことで、同社は今、より堅実で筋肉質なビジネスモデルへの脱皮を図っています。
かつてのように広告費を無制限に投じて売上を追い求めるのではなく、「クレイエンス」に代表されるヒット商品の育成、店舗卸と越境ECの強化、そして顧客との丁寧な信頼構築に舵を切った同社。消費者の目はシビアですが、製品自体のクオリティは決して低くありません。過去のマーケティング過信を乗り越え、真のコスメブランドとして持続的な復活を遂げられるか、今後の動向から目が離せません。 (出典: プレミア アンチ エイジング(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
