三井住友ライフガイドの評判と活用法!2026年最新の落とし穴を解明
給与明細や社内ポータルを開くたび、目にする機会が増えた「三井住友ライフガイド」。多くのビジネスパーソンが勤務先の導入をきっかけに接点を持つ一方で、その実態や具体的なメリット、効率的な活用法を十分に把握できている人は決して多くありません。「単なる年金の確認画面」と見過ごすか、それとも将来の資産防衛ツールとして使いこなすかによって、退職時に手元に残る資産総額には数百万円単位の開きが生じます。
物価高と年金制度改革が加速する2026年、自己責任での資産形成が強く求められるフェーズへと突入しました。本稿では、利用者が直面しがちな疑問やネット上のリアルな評価を徹底取材し、損をしないための実践的な活用ポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:三井住友ライフガイドは福利厚生と確定拠出年金の一元管理に強みを持つ一方、放置による運用機会の損失が最大のリスクである。
- 要点2:ログインやパスワード再設定の初期トラブルが多く、定期的なシミュレーションと配分変更を行うかで生涯受取額が大きく変動する。
- 要点3:2026年の法改正に伴い、退職金の受取方法や拠出限度額のルールが激変しているため、早期の出口戦略設計が不可欠である。
【なぜ今注目されるのか】三井住友ライフガイドの評判と使い方が話題を呼ぶ理由
社内福利厚生プラットフォームとして導入企業が相次ぐ中、三井住友ライフガイド評判をめぐる議論がネットコミュニティやビジネスパーソンの間で活発化しています。注目を集める最大の要因は、これまで人事部や総務部に書類を提出して行っていた各種申請や、複数の管理画面に分散していた確定拠出年金(DC)のデータが、ひとつのポータルに統合された点にあります。
実務の現場からは、「操作フローが視覚的になり、自分の資産状況が瞬時に把握できるようになった」という肯定的な評価が聞かれます。その反面、多機能ゆえに「初見ではどのメニューを触るべきかわかりにくい」といった三井住友ライフガイド使い方に関する戸惑いの声も少なくありません。特に、三井住友信託銀行が運営管理機関を務める確定拠出年金と、三井住友海上の団体保険や福利厚生メニューがシームレスに連携しているため、金融知識の有無によって得られる恩恵に明確な格差が生まれているのが実情です。
手引きを一度読んだだけで放置してしまう層と、ポータルを定期巡回して掛金配分や福利厚生補助をフル活用する層との間で、将来手にする可処分所得に大きな差がつく構図が浮き彫りになっています。

【図解・手順】三井住友ライフガイドログインとパスワード再設定方法
現場取材で最も多く耳にするトラブルが、「久々にアクセスしようとしたら入れない」という認証関連の行き詰まりです。とりわけ人事異動の時期や年度初めには、アクセス集中とパスワード失念が重なり、業務の手が止まるケースが後を絶ちません。
三井住友ライフガイドログインを円滑に行うためには、企業から付与された「加入者口座番号(または社員番号連携ID)」と自身で設定したパスワードの二重管理が基本となります。ブラウザのオートコンプリート機能に頼り切っていると、セキュリティ更新に伴う強制ログアウト時にログイン不能に陥る典型的な罠に捕まります。
もし認証エラーが続く場合は、ログイン画面下部の専用リンクからパスワード再設定方法を実行する必要があります。登録済みのメールアドレス宛にワンタイム認証コードが届く仕組みですが、社用アドレスと私用アドレスのどちらを登録したか失念している利用者が目立ちます。コードが届かない、あるいはアカウントが完全にロックされた際は、人事担当窓口または三井住友ライフガイド問い合わせダイヤルへ直接連絡し、書面または電話での本人確認を経て仮パスワードの発行を受ける手続きが最短の解決策です。
【実態検証】利用者の生の声と現場目線で見えたリアル|資産運用サポート評判
SNSや大手質問掲示板、現役社員へのヒアリングを通じて、プラットフォームの真の使い勝手を検証しました。とりわけ関心が高い資産運用サポート評判においては、メガ信託ならではの安定感と、個人のリテラシーによる受け止め方の乖離が顕著に現れています。
「用意されているファンドの信託報酬がネット証券並みに低水準なインデックス型も網羅されており、良心的だ」と評価する中堅社員がいる一方で、「元本確保型の定期預金ばかりが初期設定で目立ち、新入社員の多くがリスクを取らないまま数年間を無駄にしている」という指摘も寄せられています。三井住友信託確定拠出年金のラインナップ自体は充実しているものの、能動的にスイッチングを行わない限り、インフレ負けする構造が潜んでいます。
また、三井住友海上福利厚生制度と連動した団体扱自動車保険や医療保険の割引、各種レジャー・自己啓発サポートについては、「市場価格より1〜2割安く加入できるため家計の固定費削減に直結した」と好意的な意見が多数を占めました。制度の存在を知り、ポータル経由で申請した人だけが確実に果実を得ている実態が窺えます。
【徹底比較】三井住友ライフガイドで押さえるべき主要機能と数値データ
三井住友ライフガイドが提供する多種多様な機能の中から、資産形成と家計防衛に直結する中核項目を抽出し、一般的な他社水準と比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 企業型DC(三井住友信託) | 国内外株式・債券インデックスファンド等、信託報酬0.1%台〜の低廉な商品をラインナップ | 業界平均の信託報酬は0.2〜0.5%程度、元本確保型偏重も多い | 商品選定の自由度が高く、世界分散投資を低コストで構築可能 |
| 退職金シミュレーション | 勤続年数・役職・運用利回りを連動させ、60歳・65歳到達時の試算を即時算出 | 年1回の紙面通知や人事からの手計算回答が一般的 | 将来のキャッシュフロー可視化が極めて高精度でキャリア選択に直結 |
| 福利厚生・給付金請求 | 団体保険割引(最大20〜30%引相当)およびオンライン請求導線の統合 | 紙の請求書郵送が主流で手続きに2〜3週間を要する | 慶弔金や保険金請求のリードタイムが大幅に短縮され利便性が高い |
| 教育・ライフプラン支援 | 年代別ライフプランセミナー、FP個別相談枠(年数回の無償枠あり) | 入社時研修のみ、外部FP相談は1時間あたり1〜2万円が相場 | 中立的な講義内容が多く、住宅ローンや教育資金の試算に役立つ |
上表が示す通り、退職金シミュレーションをはじめとするツールの精度は金融グループ直系ならではの強みを誇ります。単に閲覧するだけでなく、運用利回りを年1%〜5%で変動させた際の手取り額シミュレーションを体験するだけでも、個人のマネープランに決定的な意識改革をもたらします。
一般に知られていない盲点とネットの誤解|受取方法と給付金請求手続き
ネット上の情報で散見される最大の誤解が、「企業型DCは定年退職時に会社がすべて自動で現金化してくれる」という思い込みです。実際には、企業型確定拠出年金受取方法には「一時金」「年金」、あるいはその「併用」という選択肢が存在し、受取時期や税制の適用順序を自分で決定しなければなりません。
一時金受取を選択した場合は「退職所得控除」が適用されますが、公的年金等控除を組み合わせる年金受取方式や、他社の退職手当との受給間隔をどう調整するかで、課税対象額が数百万円単位で跳ね上がるリスクを孕んでいます。この制度構造を知らず、何も指定しないまま受給開始上限年齢を迎えると、不本意な一括課税を招く危険性があります。
また、病気や入院に伴う給付金請求手続きに関しても、「ポータルから申請すれば自動で口座にお金が振り込まれる」と誤認されがちです。オンラインで完結するのはあくまで受付と必要書類のアップロードであり、医師の診断書や領収書の正確な整合性が取れていなければ差し戻しとなります。申請から着金までの所要日数は平均5〜7営業日と迅速ですが、事前準備を怠ると給付の遅延を招くため、確実な手引きの確認が欠かせません。

【2026年最新制度改定】確定拠出年金と福利厚生で損をしないための戦略
2026年は、公的年金財政検証を受けた法制度の見直しと、私的年金のルール改正が本格的に施行・定着する極めて重要な転換期です。2026年最新制度改定において注視すべきは、確定拠出年金の拠出限度額や他制度との併用要件のさらなる見直しです。
企業型DCと個人型確定拠出年金(iDeCo)の併用枠がより柔軟になったことで、会社拠出額の多寡にかかわらず、各個人が満額まで拠出枠を使い切るためのハードルが劇的に下がりました。これにより、ライフガイド上でのマッチング拠出(給与天引きによる追加拠出)とiDeCo口座のどちらが手数料・節税効果の観点から有利であるかを比較検討する重要性が増しています。
さらに、定期的に開催されるライフプランセミナーでは、70歳以降への受給開始時期繰り下げによる非課税期間の最大化や、新NISAとDCの役割分担といった「超・実践的アプローチ」が解説されています。古い常識に縛られたまま運用ポートフォリオを放置している層は、新制度の恩恵をまるまる取りこぼす形となり、世代間の資産格差を一層広げる要因となっています。
【プロの結論】資産形成で成功する人と後悔する人の決定的な違い
組織に属して働くビジネスパーソンには、無意識のうちに「会社が用意した制度だから、適当にしていても損はさせられないだろう」という制度依存の心理が働きがちです。しかし、現代の福利厚生や確定拠出年金は、明確な「自己決定モデル」へと舵を切っています。
この仕組みを前にして、生涯資産を最大化できる人と損失を被る人の境界線は、極めてシンプルです。
▼ 三井住友ライフガイドを使い倒せる人:
- 年1回以上ポータルにログインし、運用資産の資産配分(アセットアロケーション)を見直す習慣がある。
- 退職金シミュレーターを叩き、60歳以降の生活資金と退職所得控除の枠を逆算して戦略を練っている。
- 団体割引保険や自己啓発補助を精査し、家計の固定費を徹底的に圧縮している。
▼ 慎重に見直しが必要な人(後悔しやすい人):
- 入社時の初期設定(元本確保型など)のまま、10年以上ログインすらしていない。
- パスワード紛失を理由に放置し、問い合わせ窓口へ確認する手間を先送りにしている。
- 退職金やDCの受取方法ごとの税制差を知らず、定年間際まで「すべて会社任せ」にしている。
自分の未来を会社任せにせず、与えられたプラットフォームを「自分専用のプライベートバンク」として主体的に使いこなす覚悟こそが、不確実な時代を生き抜く最大の防壁となります。
【三井住友ライフガイド】に関するよくある質問(FAQ)
Q1:ログインIDやパスワードを完全に忘れてしまった場合、どこへ連絡すればいいですか?
A1:社内ポータルに接続できる環境であれば、人事部の福利厚生ページから再発行手順を確認するのが最も確実です。社外から直接アクセスしている場合は、ログイン画面の「パスワード再設定」を利用するか、画面記載の「三井住友ライフガイド専用コールセンター」へ電話で問い合わせてください。本人確認が完了次第、再登録用URLまたは仮パスワードが案内されます。
Q2:企業型確定拠出年金の運用商品は、いつでも変更(スイッチング)できますか?
A2:原則として、年間を通じていつでもオンライン上で運用商品の変更や掛金の配分変更が可能です。手数料は基本的にかかりませんが、投資信託を売却して別の商品へ乗り換える際、商品によっては信託財産留保額(解約時の控除金)が発生する場合があります。変更から反映まで数営業日を要するため、市場の急変時には余裕を持ったスケジュールで手続きを行ってください。
Q3:退職や転職が決まった場合、ライフガイドのアカウントや資産はどうなりますか?
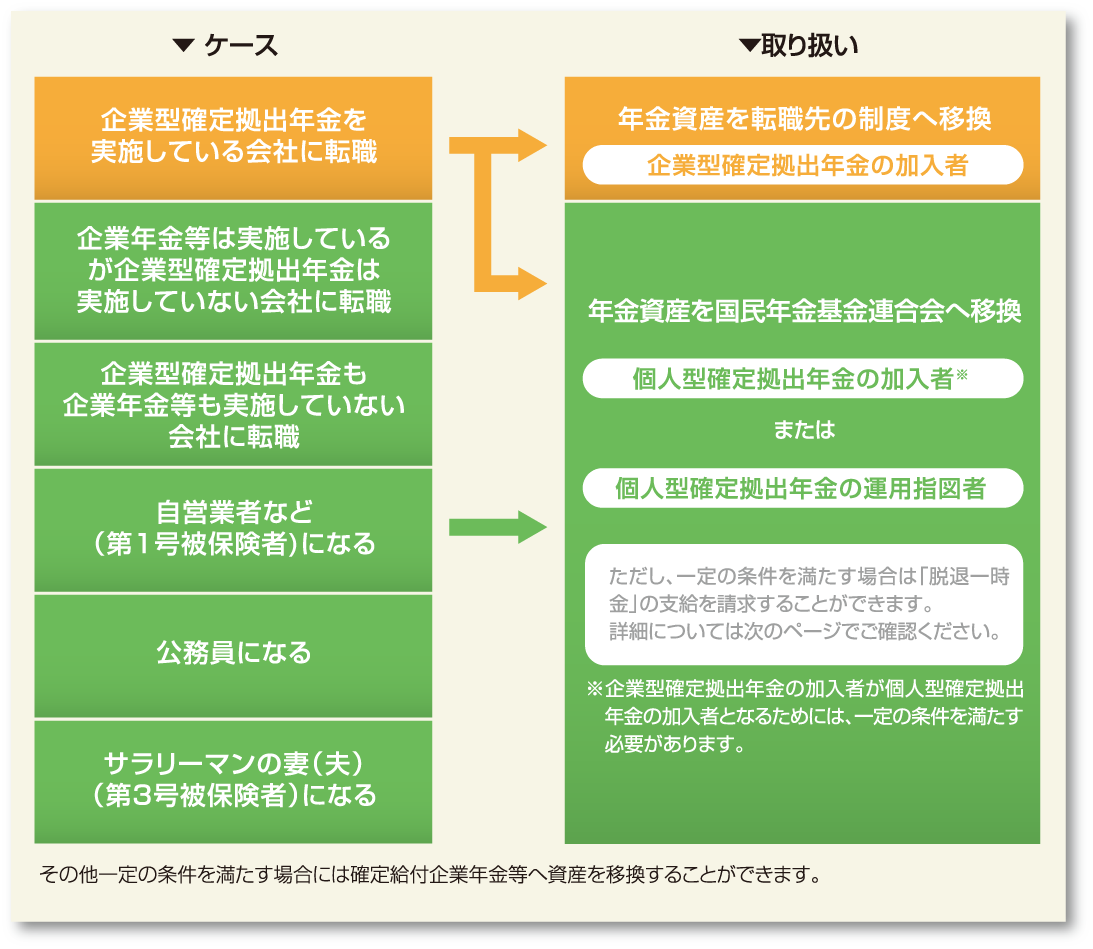
A3:退職後は勤務先の契約区分から外れるため、従来の社内用ライフガイドアカウントは利用できなくなります。企業型DCに積み立てた資産は、転職先の企業型DCまたは個人型確定拠出年金(iDeCo)へ6ヶ月以内に「移管手続き」を行う義務があります。期限内に移管を完了させないと、国民年金基金連合会に自動移換され、管理手数料が毎月差し引かれるうえ運用もストップするため厳重な注意が必要です。
まとめ:2026年の制度改定を追い風に変える賢い選択
三井住友ライフガイドは、単なる手続き用の掲示板ではなく、あなたの労働対価と退職後の生活を守り抜くための強力なインフラです。ログインの手間を惜しんで眠らせておくには、あまりにも惜しい資産価値がそこに詰まっています。
2026年という制度の変革期を迎えた今こそ、一度ご自身のポータルにアクセスし、運用配分と退職シミュレーションの数字を直視してみてください。現状の数値を把握し、小さな見直しを実行に移すその数十分の手間が、10年後、20年後のあなたに大きな安心と経済的ゆとりをもたらすはずです。 (出典: 三井 住友 ライフ ガイド(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
