パート年末調整の書き方2026|未提出で大損する真相と扶養の壁
秋風が吹き始める10月下旬から11月にかけて、勤務先から手渡される年末調整の書類。「文字が細かすぎてどこに何を書けばいいのか見当もつかない」「夫の扶養に入っている短時間パートでも提出が必要なの?」と、毎年多くの現場で困惑の声が上がります。2026年を迎えた現在、最低賃金の引き上げや社会保険の適用拡大が進み、いわゆる「年収の壁」に対する関心がかつてないほど高まるなか、手続きに対する不安はより切実なものとなっています。
「自分は扶養の範囲内でしか稼いでいないから関係ない」と書類を放置してしまうと、毎月の給料から天引きされていた税金の還付を受け取れないばかりか、翌年度の住民税額や配偶者の所得控除にまで予期せぬ歪みが生じかねません。本稿では、国税庁の最新手引や労務現場の取材証言をもとに、各種申告書の正確な記入例から制度の裏側、さらには掛け持ち時の処理まで、パート勤務者が押さえるべき実務の要点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収額にかかわらずパート先への年末調整提出は原則必須であり、未提出のまま放置すると払いすぎた所得税が戻らず実質的な手取り減を招く。
- 要点2:自身が夫の扶養に入っている場合でも「基礎控除申告書」の提出は必要であり、2026年現在の税制および社会保険の適用基準に即した正確な所得見積もりが求められる。
- 要点3:2箇所以上で働くダブルワークの場合は「メインの勤務先1社」のみで年末調整を行い、サブの給与は確定申告で精算しなければ申告漏れとなる。
【なぜ必須?】パート年末調整を提出しない真相と大損する決定的な理由
「パート年末調整提出しない真相」を探るべく税理士や企業の給与計算担当者に取材すると、現場では「少額のパート代だから出さなくても会社が勝手にやってくれると思っていた」という深刻な勘違いが後を絶ちません。しかし、この手続きを怠ることには明確な経済的ペナルティが伴います。
月々の給与明細を確認すると、月の総支給額が8万8,000円以上(社会保険料控除後)ある場合、所得税があらかじめ「源泉徴収」として天引きされています。この天引き額はあくまで国が定めた簡易税額表に基づく概算にすぎません。本来は1年間の総支給額が確定した段階で、基礎控除や各種控除を反映させ、正しい年間税額を再計算しなければならないのです。この精算手続きこそが年末調整の本体です。
仮に年間収入が103万円以下であれば、最終的な所得税額は0円になります。つまり、毎月天引きされていた税金は「全額が丸ごと戻ってくるお金」です。書類を提出しないと会社側はこの精算を行えないため、過払い分の還付金を受け取る権利を自ら放棄することになります。
さらに危険なのは、勤務先に「給与所得者の扶養控除等(異動)申告書」を出さないまま放置するケースです。会社側はこの書類の提出がない従業員に対して、税率が著しく高い「乙欄(おつらん)」を適用して源泉徴収を行わなければならない法定義務があります。提出を怠るだけで毎月の手取りが削られ、年末調整での返金も受けられないという二重の損失に直面することになるのです。
【2026年最新変更点まとめ】103万・106万・130万の壁の現在地と税制の動向
パートで働くにあたり、避けて通れないのが各種の「年収の壁」です。2024年の定額減税実施以降、物価高騰と人手不足を背景とした税制改革の議論が活発化し、2026年現在も「103万円の壁」の見直しや社会保険適用基準のさらなる引き下げを巡る動向が連日報じられています。現行実務においてパート従業員が把握しておくべき基準と影響を以下の比較表に整理しました。
| 年収の基準(壁) | 詳細・数値データ | 一般的な基準・適用の条件 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 100万円の壁 (住民税の壁) | 給与所得控除55万円+非課税枠45万円 | 自治体により93万〜100万円で設定 | 均等割などの住民税が課税される最初の分岐点。見落としやすい基準。 |
| 103万円の壁 (所得税の壁) | 給与所得控除55万円+基礎控除48万円 | 本人に所得税が発生する境界線 | 本人の所得税発生に加え、配偶者側の「扶養手当(配偶者手当)」支給要件に直結する企業が多い。 |
| 106万円の壁 (社会保険の壁・第1段階) | 月額賃金8万8,000円以上(年換算約106万円) | 従業員51人以上の企業、週所定労働20時間以上 | 自身で健康保険・厚生年金に加入。手取りが一時的に約15%減少する反面、将来の年金給付は手厚くなる。 |
| 130万円の壁 (社会保険の壁・第2段階) | 年間収入見込額130万円以上(月額約10万8,334円) | 企業規模問わず、配偶者の扶養から完全に外れる | 国民健康保険または勤務先の社会保険へ強制移行。人手不足による一時的増収の特例措置もあるが厳格な証明が必須。 |
| 150万円〜201万円 (配偶者特別控除) | 配偶者特別控除(最大38万円)が満額適用〜段階的逓減 | 世帯主(夫)の年収1,095万円以下の場合 | 税制上は150万円まで配偶者控除と同額の減税が維持される。201万6,000円で控除が完全に消失。 |
パート年末調整103万の壁と理由については、最低賃金改定に伴い年間労働時間を抑制するいわゆる「就業調整」を引き起こす元凶として政策論争が激化しています。一方、パート年末調整130万の壁現在においては、一時的な繁忙に伴う収入増であれば連続2年まで扶養内にとどまれる「年収の壁・支援強化パッケージ」の証明書制度が運用されているものの、企業の事業主証明が必要となるなど手続きが煩雑である点には留意が必要です。
【書類別】パート年末調整記入例と夫の扶養内における書き方の全手順
年末調整の時期に配られる書類は主に3種類あります。「夫の扶養内パート年末調整書き方」で頭を抱える人の多くは、「自分が誰の扶養に入っているか」と「自分自身が扶養している親族がいるか」の二重構造を混同してしまいます。書類ごとの正確な役割と記入例を分解していきます。
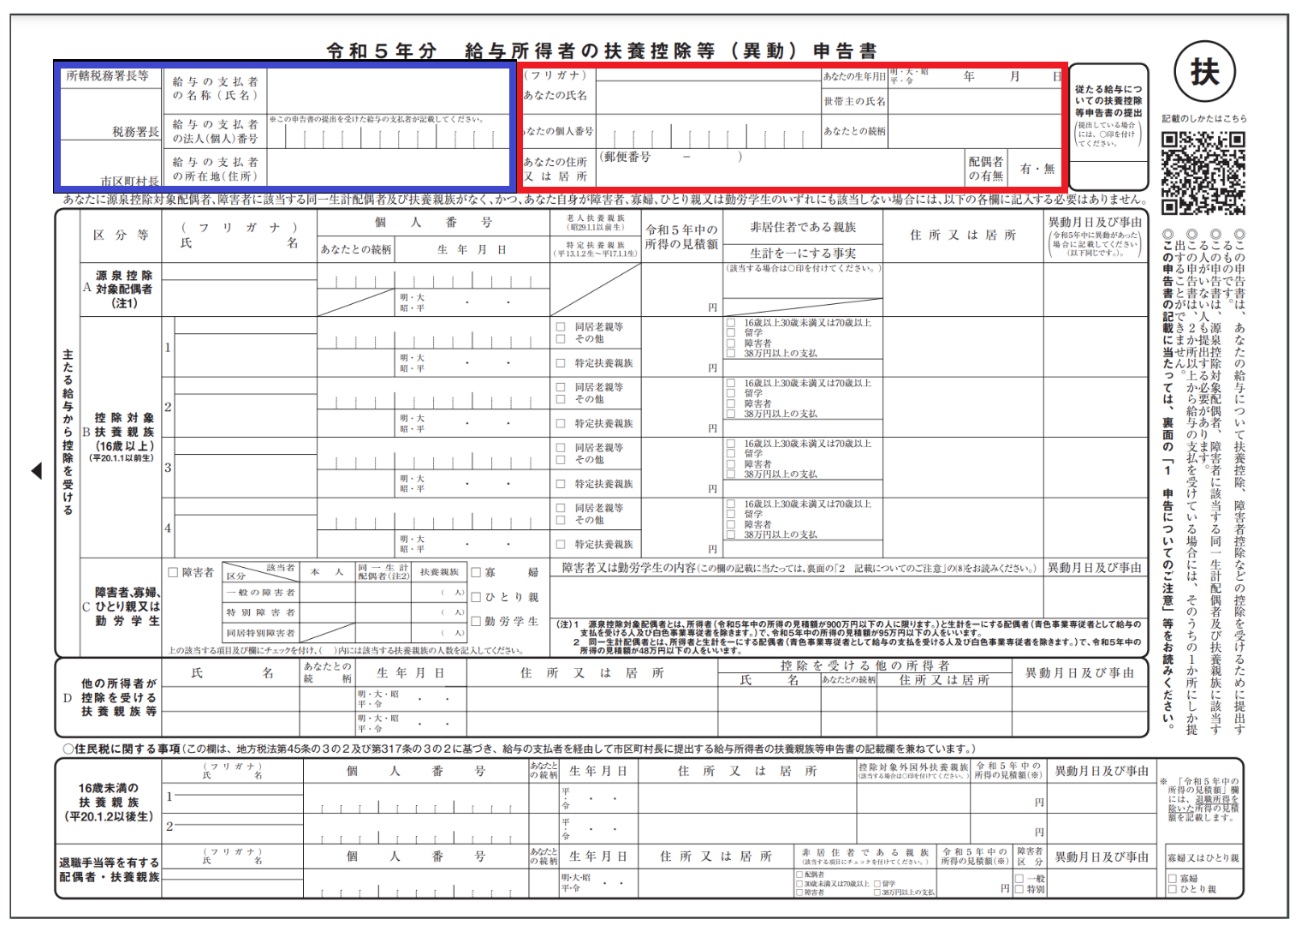
1. 給与所得者の扶養控除等(異動)申告書パート記入例
この書類は、翌年分の源泉徴収税額を「甲欄」で低く計算してもらうために、パート先へ提出する最も基本的な書類です。
- 氏名・住所・生年月日:自身の情報を住民票通りに正確に記入し、押印欄がある場合は認印を押します(電子申請の場合はマイナンバーカード認証等)。
- 「源泉控除対象配偶者」の欄:ここが最大の混乱ポイントです。自分が夫の扶養に入っている場合、この欄は「空欄」で提出します。この欄は「自分が養っている配偶者がいる場合」に書く欄であるため、扶養されている側のパート主婦が夫の名前を書く必要はありません。
- 控除対象扶養親族の欄:子どもや親などの親族を、夫ではなく「自分の扶養」に入れる場合のみ記入します。通常、夫の扶養に入れている場合はすべて空欄となります。
2. 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書
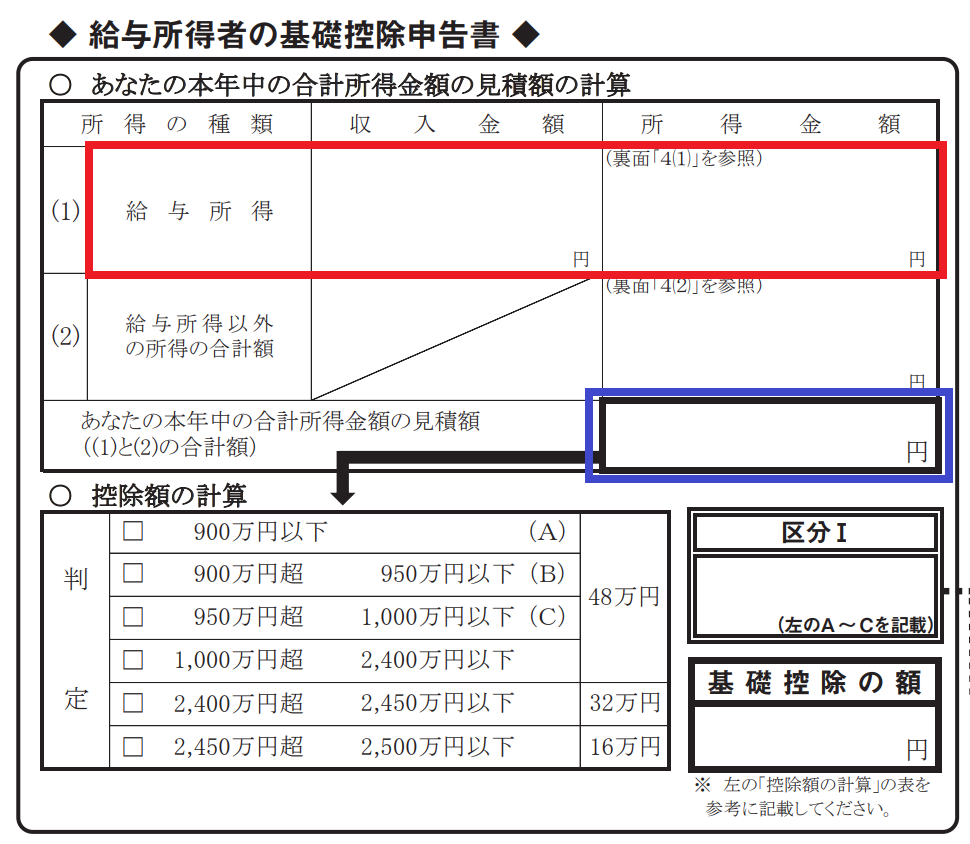
複数の申告書が1枚にまとまった横長の複雑な書類です。パート従業員自身が記入すべきエリアは主に左側の「給与所得者の基礎控除申告書」です。
- 給与所得者の基礎控除申告書パート記入例:「あなたの本年中の合計所得金額の見積額」の計算を行います。「収入金額」欄には、その年の1月1日から12月31日までに支給される見込みのパート年収総額(交通費非課税枠を除く)を記入します。
- 所得金額の計算:給与収入から「給与所得控除(最低55万円)」を差し引いた金額を「所得金額」欄に書きます。例えば、年収見込が100万円の場合、100万円 - 55万円 = 45万円が所得金額です。
- 判定と計算:所得金額が900万円以下であれば判定は「A」となり、基礎控除額は「48万円」と記載します。
- 配偶者控除等申告書パート:右側のこの欄は、「自分が配偶者を養っており、配偶者控除を受けたい人」が書く欄です。夫の扶養に入っている妻は、ここを空欄のまま提出するのが正解です。夫側の会社に提出する書類で、夫が妻の情報を書くことになります。
3. パート年末調整保険料控除申告書の書き方
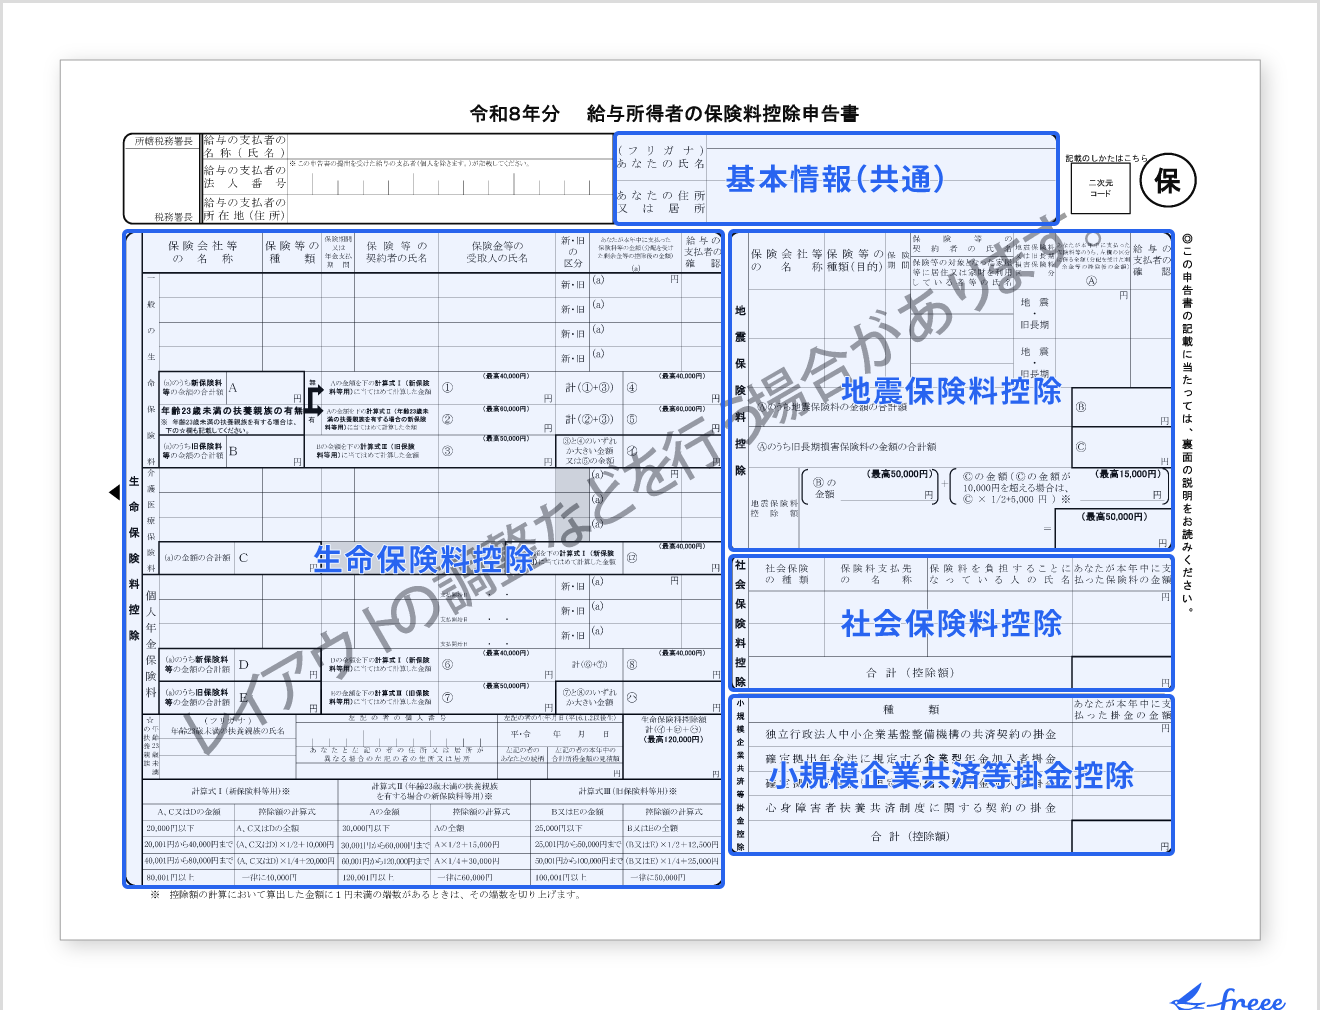
パート先で社会保険に加入しておらず、自身名義で生命保険料や地震保険料を支払っている場合は提出します。保険会社から10月頃に郵送されてくる「生命保険料控除証明書」を添付し、新旧区分の別、保険会社名、支払保険料額を転記します。夫名義の通帳から引き落とされている保険は夫側の年末調整で控除するのが通例ですが、妻自身の口座から支払っている個人年金や医療保険がある場合は忘れずに記入しましょう。
【実態検証】「還付金はいくら戻る?」現場のリアルな声と源泉徴収票の見方
年末調整を終えた後、12月や翌年1月の給与明細に記載される「年末調整還付額」。SNSや大手掲示板、知恵袋などでは毎年、「1,200円しか戻ってこなかった」「3万円以上戻ってきた!」といった金額の落差に一喜一憂する書き込みが相次ぎます。
パート年末調整還付金いくら戻るのかという疑問の答えは、「その年に給与から天引きされた源泉所得税の累計額」が上限になります。毎月の給与が8万8,000円未満で、そもそも毎月の所得税が1円も天引きされていなかった人は、どれだけ書類を完璧に出しても還付金は「0円」です。逆に、繁忙期に月15万円ほど稼いで毎月数千円ずつ天引きされていた人の場合、年間総支給額が103万円以下に収まれば、これまでに引かれた数万円が全額手元に戻ってきます。
この結果を正確に裏付けるのが、1月頃に会社から交付される「パート年末調整源泉徴収票詳細まとめ」です。書類の見方は以下の4項目を押さえるだけで完結します。
- 支払金額:1年間に支払われた給与・賞与の総額(非課税交通費を除く額面年収)。
- 給与所得控除後の金額:支払金額から給与所得控除(最低55万円)を引いた額。年収103万円以下の場合は「0円」と記載されます。
- 所得控除の額の合計額:基礎控除(48万円)や社会保険料控除、生命保険料控除の合算。
- 源泉徴収税額:最終的に確定した年間所得税額。ここが「0円」になっていれば、月々引かれていた税金は全額還付されたことを意味します。
【掛け持ち・ダブルワークの落とし穴】一般に知られていない盲点とネットの誤解
タイミーやスキマバイトアプリの普及、副業の一般化により、複数のパート先を掛け持ちするダブルワーカーが急増しています。しかし、この層こそが年末調整において最も税務トラブルを起こしやすい危険地帯です。
法律上、「扶養控除等申告書」は同時に1つの会社にしか提出できません。複数の会社に勤務している場合、最も収入が多いメインの勤務先にのみ申告書を提出し、そこで年末調整を受けます。サブの勤務先には申告書を出せないため、サブ側の給料は税率の高い「乙欄」で源泉徴収されるのが正規のルールです。
ネット上には「どちらの会社にも扶養控除等申告書を出して、手取りを増やせばいい」という無責任な言説が散見されますが、これは明確な違反です。各社が自治体へ給与支払報告書を提出した段階で名寄せが行われ、税務署や役所から「控除の二重適用」として会社経由で警告が届きます。結果として本業先に追加納税を命じられ、気まずい思いをすることになります。
メインの職場で年末調整を済ませた後、2社目以降の給与所得が年間20万円を超える場合は、翌年2月16日から3月15日までの間に自身で「確定申告」を行わなければなりません。確定申告を行えば、2社目で高めに天引きされていた乙欄の税金が精算され、払いすぎていた分が手元に戻ってきます。「会社にバレたくないから」と放置すると、住民税の通知を通じて副業の事実が発覚するリスクをむしろ高める結果になります。
【専門家分析】家計防衛と「自立」の境界線|働く主婦層が直面する構造的リスク
パートの年末調整や年収の壁をめぐる問題は、単なる税金の計算手続きにとどまらず、日本社会に根深く残るジェンダーロールと世帯構造のひずみを浮き彫りにしています。昭和の高度経済成長期に設計された「夫が主たる稼ぎ手(世帯主)、妻が補助的家計補助者(被扶養者)」という法制度の骨格が、令和の現在に至るまで大きな足かせとなっているためです。
家族社会学の観点から見ると、主婦層が無意識に「103万円や130万円の壁を超えないように働く」という行動は、家庭内における経済的従属を固定化させるリスクを孕んでいます。配偶者の扶養の範囲内に留まることは、短期的な手取りの最大化や目先の社会保険料負担を避ける合理的な選択に見えます。しかし、長期的には厚生年金への加入期間が短くなることで、将来受け取る老齢年金の受給額に著しい格差を生み出します。
心理学における「共依存関係」と同様に、「夫の収入と扶養枠に依存する妻」と「一家の大黒柱としての重圧を背負い続ける夫」という構図は、一見安定しているようでいて、離婚や病気、倒産といった外的ショックに対して極めて脆弱です。健全な家計防衛とは、枠内に小さく収まることだけではなく、経済的バウンダリー(自立の境界線)をどこに引くかを夫婦間で主体的に合意することに他なりません。
【プロの結論】扶養内維持が向いている人・自立拡大へシフトすべき人の判断基準
制度に振り回されず、長期的な家計とライフプランを守るための判断基準は以下の通りです。
- 扶養内維持(103万〜130万未満)を維持すべき人:未就学児の育児や介護などがあり、働く時間を物理的に増やせない人。また、夫の勤務先から支給される「家族手当・配偶者手当」の金額が大きく、扶養を抜けることで世帯年収が実質的に減少してしまうケース。
- 扶養を抜けて自立拡大(150万〜200万円以上)へ踏み出すべき人:子どもが中高生以上になり時間に余裕ができた人や、自身のキャリアを将来的に正社員・フルタイムへ戻したい人。社会保険料の負担により一時的に手取りが減ったとしても、月13万〜15万円以上稼げる環境であれば、将来の厚生年金増や傷病手当金といったセーフティネットの恩恵が手取り減の痛みを上回ります。
【パート 年末 調整 書き方】に関するよくある質問(FAQ)
Q1:12月時点でパート年収が103万円を少し超えてしまいそうです。「基礎控除申告書」にはどう書けばいいですか?
A1:年末調整書類の提出時点での「年間見積額」を正直に記入してください。例えば年収105万円見込みであれば、収入金額に「1,050,000円」、所得金額に「500,000円(55万円控除後)」と書きます。本人の所得税は数百円〜数千円発生しますが、夫の側で「配偶者特別控除」が満額適用されるため、世帯全体での税負担が急増することはありません。虚偽の過少申告をすると年明けに会社で再年調(やり直し)が必要になり迷惑がかかります。
Q2:年途中でパート先を変えました。現在の職場で年末調整できますか?
A2:前の職場の「源泉徴収票(原本)」を現在のパート先へ提出できれば、合算して年末調整を行ってもらえます。前職の源泉徴収票が手元にない場合や退職時の処理が遅れている場合は、現在の職場の給与だけで年末調整を行うことはできません。その場合は現在の職場で単独の源泉徴収票を発行してもらい、年明けに自分で確定申告を行って前職分と合算精算する必要があります。
Q3:夫の会社に出す書類と、自分のパート先に出す書類は何が違うのですか?
A3:夫の会社に出す書類は「夫の税金を安くするための申告」であり、妻の年収見込みを書いて配偶者控除等を申請します。一方、自分のパート先に出す書類は「あなた自身の税金を計算・精算するための申告」です。管轄も目的も異なるため、夫の会社に出したからといって自分のパート先への提出を省くことはできません。両方の会社にそれぞれ正確な情報を提出する必要があります。
まとめ:正しい年末調整で損を防ぎ、賢く働き方を選択するために
年末調整の書類は、一見すると難解な法律用語や小さな記入欄が並び、提出を億劫に感じさせます。しかしその本質は、私たちが1年間働いて得た給与から、払いすぎた税金を取り戻し、適正な手取りを確定させるための正当な権利行使に他なりません。
自身の年収見込みを正しく算定し、提出ルールを守ることは、不要な追徴課税や税務トラブルを防ぐ第一歩です。2026年以降も税制や社会保険の制度改革は継続して進んでいきます。目先の控除枠に縛られて就業調整を繰り返すのか、それとも長期的な保障を見据えて労働時間を広げるのか。手元の申告書に向き合う時間は、家族の未来と自分自身の働き方を主体的にデザインするための重要な契機となるはずです。 (出典: パート 年末 調整 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
