500円玉貯金で大損する真相とは?2026年最新の損しない換金術
財布に小銭が増えたら貯金箱へ放り込み、少しずつ重みを増していく達成感を味わう――かつて誰もが一度は挑んだであろう「500円玉貯金」。机の隅に鎮座する銀色の貯金缶を眺め、旅行資金や自分へのご褒美を夢見た経験を持つ人は少なくありません。
しかし現在、この親しみ深い貯金法を巡って「一生懸命貯めたのに、換金しようとしたら大損した」「銀行に預けたら何千円も手数料を引かれた」という悲鳴が上がっています。かつては美徳とされた小銭貯金を取り巻く金融環境は一変しました。なぜ昔ながらのやり方で貯めると損をするのか、金融各社の実態と2026年最新の硬貨預金事情、そして1円も手数料を払わずにスマートに使い切る賢い換金方法を現場取材をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:各行の硬貨入金手数料の厳格化により、大量の硬貨を預け入れると最大数千円の手数料が発生し、実質的な目減り(元本割れ状態)に直面するリスクがある。
- 要点2:100万円が貯まる貯金箱は満杯で約14kg超の重量となり、新500円玉非対応ATMの存在や持ち込み制限など、物理的・換金手続き上のハードルが極めて高い。
- 要点3:窓口の無料規定枚数(50〜100枚)を把握した計画的入金や、スーパー・駅のセルフレジでの充当など、手数料ゼロで消化する実践的ルートの確保が不可欠。
【衝撃の実態】定番の500円玉貯金で大損する人が急増している理由
「コツコツと数年かけて貯めた100万円の貯金箱を抱えて銀行に行ったら、窓口で高額な手数料を提示されて言葉を失いました」――都内在住の40代男性は、当時の窓口でのやり取りをそう振り返ります。かつては「硬貨を預金口座に入れる=等価で預金残高が増える」という等価交換が当たり前でした。しかし現在の金融機関において、硬貨の預け入れは「無料サービス」ではなく「有料の役務提供」という位置付けに完全に切り替わっています。
発端となったのは、主要メガバンクやゆうちょ銀行硬貨取扱手数料の相次ぐ新設・改定です。硬貨は紙幣に比べて計数に専用の機械と人手を要し、輸送コストや保管コストが莫大にかかります。日銀の金融政策推移や長引くコスト削減圧力のなかで、銀行各社は「小銭を大量に持ち込む利用者へのコスト転嫁」を急ピッチで進めました。
その結果、缶いっぱいに詰まった大量の小銭を持ち込むと、500円玉貯金の手数料だけで数千円から1万円以上が差し引かれる事態が発生しています。額面が500円玉であっても、枚数が数百枚、数千枚と膨らめば、手数料割合は決して無視できません。1円玉や10円玉に比べればマシとはいえ、「貯めたお金から手数料が引かれる」という精神的ダメージは大きく、ネット上では「もはや罰ゲーム」「貯金すればするほど損をする」という失望の声が広がっています。

【徹底比較】2026年最新の硬貨預金事情|主要銀行の手数料一覧
各行が設定している銀行窓口の大量硬貨両替ルールおよび硬貨預入れ手数料は、枚数の境界線によって負担額が跳ね上がる仕組みになっています。代表的な主要金融機関の窓口における硬貨入金時の手数料体系を整理しました。
| 金融機関 | 詳細・数値データ(窓口入金) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ゆうちょ銀行 | ・1〜50枚:無料 ・51〜100枚:550円 ・101〜500枚:825円 ・501〜1,000枚:1,100円(以降500枚毎に加算) | かつては全額無料だったが有料化。小規模郵便局でも一律適用 | 無料枠は50枚まで。1日に複数回に分けて入金しても「1日あたりの通算枚数」として合算されるため厳重な注意が必要。 |
| 三菱UFJ銀行 | ・1〜100枚:無料 ・101〜500枚:550円 ・501〜1,000枚:1,100円 (以降500枚毎に550円加算) | メガバンク標準。窓口での100枚無料枠を維持 | 三菱UFJ銀行硬貨入金手数料は100枚まで無料を堅持。コツコツ持ち込むならメガバンク系窓口に軍配が上がる。 |
| 三井住友銀行 | ・1〜300枚:無料 ・301〜500枚:550円 ・501〜1,000枚:1,100円 (以降500枚毎に550円加算) | 大手の中で無料枠が比較的広めに設定されている | 300枚(500円玉なら15万円分)まで窓口手数料無料という貴重な枠組み。大量入金の第1選択肢になり得る。 |
| みずほ銀行 | ・1〜100枚:無料 ・101〜500枚:550円 ・501〜1,000枚:1,320円 (以降500枚毎に660円加算) | 500枚超からの手数料上昇幅がやや高め | 窓口無料枠は100枚(5万円分)。101枚を超えた瞬間に550円引かれるため、枚数カウントの徹底が必須。 |
金融機関各社の規約データからも明白なように、手数料は「入金額」ではなく「持ち込んだ硬貨の枚数」に応じて課されます。仮に1,000枚の500円玉(50万円相当)を入金する場合、窓口では1,100円〜1,320円程度の手数料が差し引かれます。これが1円玉なら「1,000円を預けるのに1,100円の手数料を取られて赤字」という悲劇になりますが、500円玉であっても、貴重な元本が確実に目減りすることには変わりありません。
【検証】100万円貯まる500円玉貯金箱の重さとリアルな達成難易度
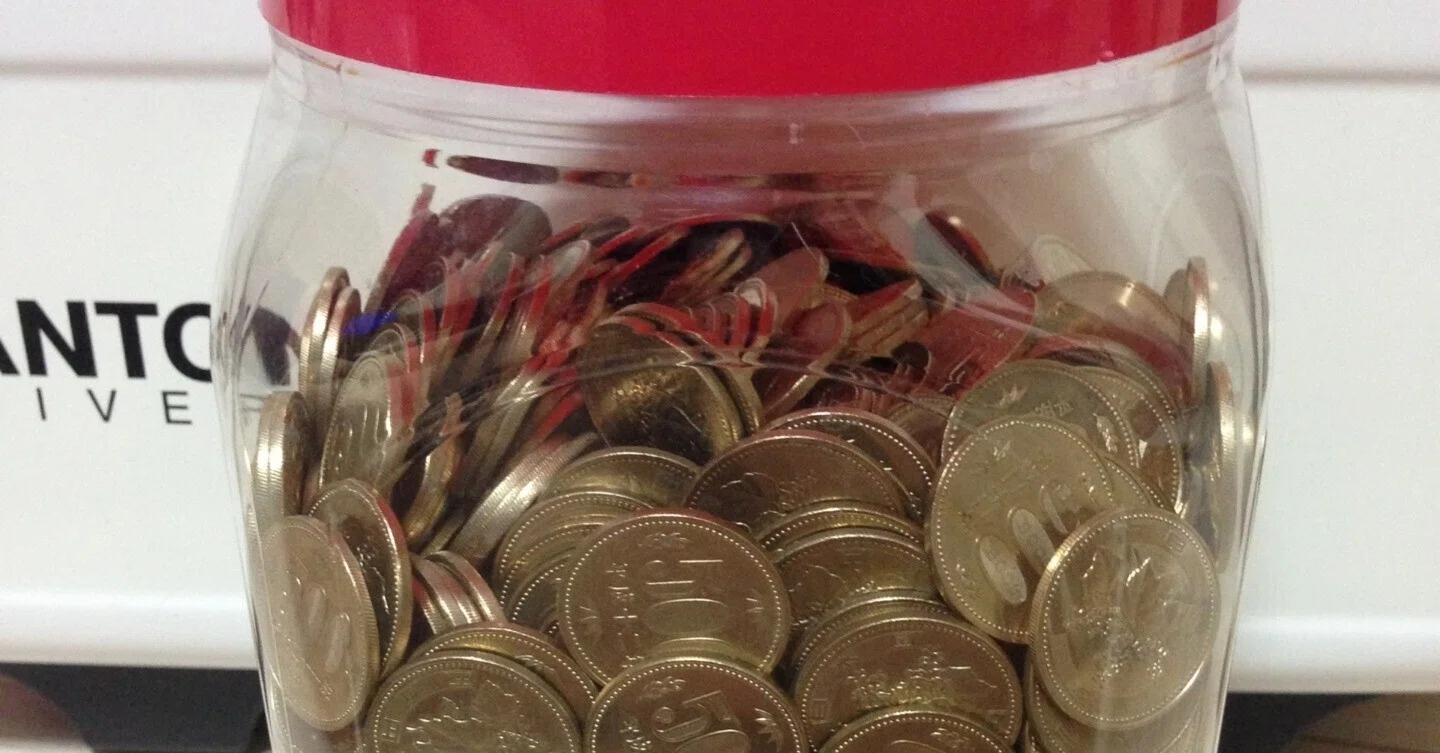
雑貨店やECサイトで長年ベストセラーとなっている100万円貯まる500円玉貯金箱。実際にこの目標を達成した際、物理的にどのような状態になるのかを正確に把握している人は多くありません。
500円玉貯金いくら貯まるのかを数学的に算出すると、目標金額100万円に達するために必要な500円玉の枚数はちょうど2,000枚です。そこで直面するのが500円玉貯金満杯の重さと金額の壁です。
硬貨の仕様データを見ると、旧500円白銅貨・ニッケル黄銅貨が1枚あたり7.0g、2021年(令和3年)末から導入された3代目となる新500円バイカラー・クラッド貨は1枚あたり7.1gです。つまり、2,000枚の硬貨そのものの重さだけで約14.2kgに達します。これに貯金箱本体の重さが加わると、2リットルのペットボトル7本分を上回る重量になります。
成人男性であっても片手で持ち運ぶのは困難であり、リュックや頑丈なキャリーケースなしでは銀行窓口まで運ぶことすらできません。さらに現場で大きなトラブルとなっているのが「新旧硬貨の混在」です。街中や駅構内に設置されている新500円玉対応ATMの改修は進んだものの、店舗外の旧型ATMや一部の無人出張所では、新硬貨の投入に対応しておらず返却口へ吐き出される事例が報告されています。満杯になった缶を開け、重い塊を抱えて窓口へ向かった先で、さらなる選別の手間に追われる利用者が後を絶ちません。
【実態検証】利用者の生の声と「500円玉貯金をやめた理由」
SNSやネット掲示板のコミュニティ、家計管理ブログなどを調査すると、かつての熱烈な愛好者が次々と500円玉貯金をやめた理由を告白しています。現場の利用者の声から浮かび上がってきたのは、単なる手数料問題にとどまらない、生活様式の根本的な変化です。
「以前は毎日帰宅時に財布から500円玉を抜くのが楽しみだった。でもスマホ決済やクレジットカードが主流になってから、そもそも現金を使う機会が月1〜2回に激減。500円玉を手に入れるためにわざわざ自販機で千円札を崩すようになり、これじゃ本末転倒だと気づいてやめた」(30代会社員・SNSより)
「満杯になった貯金箱を開け、メガバンクへ持っていったら『1回の受付は100枚まで無料。それ以上は有料です』と案内された。無料にするために日を改めて20回も窓口に通う時間なんてない。結局手数料を払ったが、時間を無駄にした徒労感しかなかった」(40代主婦・Q&Aサイトより)
行動経済学の観点から見ると、人間にはお金の出所や保管場所によって無意識に使い道や価値を色分けしてしまう「メンタル・アカウンティング(心の会計)」という心理バイアスが存在します。かつて500円玉貯金が有効だったのは、「小銭=余剰金」として無意識に蓄積でき、心理的痛みを伴わずに貯蓄を増やせたからです。
しかし、完全なキャッシュレス社会へシフトした現在、500円玉を生み出すためには「意図的に紙幣を崩す」という余計な消費行動が先行します。「貯金用のコインを作るために、欲しくもない缶コーヒーをコンビニで買う」という逆転現象は、明らかに家計防衛の観点から合理的ではありません。こうしたライフスタイルの歪みこそが、多くのユーザーが離脱した最大の要因です。
【損しない換金方法】手数料ゼロで使い切る裏ワザと賢い使い道
手元にすでに貯まってしまった大量の500円玉を、1円も手数料を払わずに価値を100%回収するにはどうすればいいのか。500円玉貯金の損しない換金方法として、現場で実践されている硬貨入金手数料無料の裏ワザと具体的な出口戦略を公開します。
1. 駅の券売機で「交通系ICカード」へチャージする
最も手軽で確実な方法が、JRや私鉄・地下鉄の多機能券売機を利用した交通系ICカード(Suica、PASMO、ICOCAなど)へのチャージです。多くの券売機では硬貨の投入に対応しており、一度のチャージで投入できる硬貨枚数の上限(通常10枚〜20枚程度)を守れば、手数料は一切かかりません。チャージした電子マネーはコンビニやスーパー、ドラッグストアなど日常生活のあらゆる決済で使用できるため、現金の等価交換として非常に優れたルートです。
2. スーパー・ドラッグストアのセルフレジで買い物の都度投入する
日常生活で最も自然に小銭を消化できるのが、食品スーパーや大型量販店のセルフレジです。自動釣銭機付きのセルフレジに、会計金額に合わせて10枚前後の500円玉を投入すれば、日々の食費や日用品費として100%無駄なく消費に回せます。
ただし、ここで注意しなければならないのが法律上の制限です。日本の「通貨の単位及び貨幣の発行等に関する法律」第7条では、「貨幣は、額面価格の20倍までを限り、法貨として通用する」と定められています。つまり、1回の会計で相手が受け取る義務があるのは同一硬貨20枚まで(500円玉なら1万円分まで)です。店舗の機械詰まりの原因にもなりかねないため、一度に流し込むのは10〜15枚程度に留め、計画的に買い物のたびに使うのがマナーであり鉄則です。
3. 取引銀行の「無料枠上限」を狙った分割入金
どうしても現金として口座に入金したい場合は、各行の「窓口手数料無料枠」を徹底利用します。三菱UFJ銀行なら「1日100枚(5万円分)」、三井住友銀行なら「1日300枚(15万円分)」まで窓口手数料が無料です。オフィスの近くや通勤経路に店舗がある場合は、ジッパー付き保存袋にきっちり規定枚数を小分けにしておき、外出のついでに数回に分けて入金することで、手数料ゼロのまま全額を預金残高へ移行できます。

【プロの結論】2026年に500円玉貯金が向いている人・やめるべき人の判断基準
硬貨を取り巻く手数料の壁とキャッシュレス決済の普及を踏まえ、客観的なデータと行動経済学の視点から「今後も500円玉貯金を続けるべきか否か」の明確な判断基準を提示します。
▼ 500円玉貯金をおすすめできる人
- 自営業・飲食業など、日常業務で現金決済の釣り銭を頻繁に扱う人:両替や釣銭準備のストックとして硬貨そのものに実用価値があるため、銀行を介さず有効活用できます。
- デジタル管理が苦手で、物理的な重みがないとモチベーションが続かない人:視覚的・体感的な「貯まっている感覚」が支出抑制のブレーキとして機能するタイプです。
- 出口戦略として「日々の買い物やICチャージで小分けに使う」手間を厭わない人:銀行窓口に持ち込まず、セルフレジ等で自力で消化できる実行力がある人に限られます。
▼ 500円玉貯金を今すぐやめるべき人
- 支払いの大半がQRコード・クレジットカード・デビットカード中心の人:小銭を作るための意図的な現金支出は、家計に無用な出費を増やす原因になります。
- 100万円など数百枚以上の単位を一括で換金したいと考えている人:確実に銀行の手数料体系に引っかかり、時間と現金の双方で損失を被ります。
- 資産形成の効率(タイパ・コスパ)を最重視する人:金利がほぼゼロに近いタンス預金状態で数十万円を何年も眠らせることは、物価上昇局面における購買力の目減り(インフレリスク)を招きます。
【500円玉貯金】に関するよくある質問(FAQ)
Q1:新500円玉(バイカラー・クラッド貨)はATMで問題なく預け入れできますか?
A1:都市部の大手メガバンク本支店に設置されている最新ATMはほぼ対応完了していますが、一部の駅構内ATM、商業施設内の旧型無人出張所、地方銀行の初期型ATMなどでは新硬貨の識別センサーが非対応で返却されるケースがあります。ATMに硬貨を投入する際は、機器の画面や周辺に「新500円対応」のステッカーが貼付されているか確認するか、有人窓口の利用が無難です。
Q2:子どものお年玉用口座やジュニア向け預金なら、硬貨入金手数料は優遇されますか?
A2:原則として口座名義人が未成年であっても、一般の硬貨取扱手数料ルールが一律で適用されます。ただし、一部の地域金融機関や信用金庫などでは「子育て応援口座」等に限り枚数制限を緩和している事例もごく稀にあります。事前に取引先の支店窓口へ規定を確認することをおすすめします。
Q3:銀行のATMなら窓口より硬貨手数料が安く済みますか?
A3:以前はATMの方が割安なケースもありましたが、現在は多くの銀行で「ATMでの硬貨預入れ自体を1回あたり100枚(または10枚〜25枚)までに制限」しています。さらにゆうちょ銀行のATMのように、枚数に応じたATM硬貨預払料金(1枚から有料)が加算される金融機関もあるため、ATMだから安心とは言えません。各行の手数料規定を事前に確認することが必須です。
Q4:買い物で500円玉を大量に使おうとしたら、店側に受け取りを拒否されることはありますか?
A4:拒否される可能性があります。貨幣法第7条により、同一券種の硬貨は「20枚まで」しか強制通用力がありません。店側は21枚以上の500円玉(10,001円以上)の支払いを法的に正当な理由として拒否できます。会計時のトラブルを防ぐためにも、レジでの使用は10枚程度までに抑えるのが賢明です。
まとめ:時代に合わせた賢い付き合い方で現金の価値を守る
小銭が触れ合う音や、貯金缶を持ち上げたときのズシリとした重量感には、デジタル画面の数字だけでは得られない独特の魅力と情緒があります。しかし、硬貨の取り扱いコストが可視化された今、古いやり方のまま思考停止で貯め続けることは、大切な資産を目減りさせる直接的な要因になり得ます。
すでに手元に貯まっているコインは、交通系ICカードへのチャージや日々のセルフレジで手数料をかけずにスマートに循環させるのが賢明な防衛策です。そしてこれからの資産形成は、少額からでもポイントが付与され金利を生む自動積立や少額投資非課税制度など、デジタルツールの恩恵をフルに活かした仕組みへシフトしていくことが、資産価値を守り抜く近道と言えます。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
