領収済通知書とは何か?領収証書との違いと手元に残らない真相を解明
毎年5月から6月にかけて自宅の郵便受けに届く、住民税や固定資産税、自動車税の納税通知書。封筒を開けると、ミシン目で3つに区切られた横長の用紙が同封されているのを目にします。その片隅に印刷された「領収済通知書」という文字を見て、「これは自分が保管すべき書類なのか」「なぜ窓口で切り取られて回収されてしまうのか」と疑問を抱いた経験を持つ納税者は少なくありません。
手元に戻ってくる「領収証書」と名前が酷似しているため、確定申告の際にどちらを添付すればよいのか迷ったり、うっかり紛失して焦ったりするトラブルも後を絶ちません。公金収納の現場において、この紙片は誰のために、どのような役割を果たしているのか。行政システムと金融機関を結ぶ収納の舞台裏から、紛失時のリカバリー策、さらにはデジタル化が進む最新の公金事情まで、その実態を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収済通知書は納税者用ではなく、金融機関から自治体へ「税金が収納された事実」を報告・回送するための行政内部書類。
- 要点2:手元に残るべき法的な納税証明は「領収証書」であり、領収済通知書は支払い窓口で回収されるため手元に残らなくて正常。
- 要点3:キャッシュレス納付の普及により紙の納付書自体が減る一方、車検や確定申告で紙の証明が必要な場面には個別の注意が必要。
【税金納付書の仕組みと役割】なぜ手元に残らない?領収済通知書の正体
銀行の窓口やコンビニエンスストアのレジで税金を納めた直後、控えを受け取った際に「3枚綴りのうち1枚しか返ってこなかった」と不安を覚える方がいます。しかし、これこそが税金納付書の仕組みと役割における正常な処理フローです。手元に残らない理由と真相は、日本の公金収納制度が長年維持してきた「三者間チェックシステム」に起因しています。
自治体から送られてくる一般的な納付書は、主に以下の3つのパートが横並び、あるいは複写式で構成されています。
- 納付書(払込取扱票):金融機関やコンビニが受付処理を行うための伝票。
- 領収済通知書:収納代行機関(金融機関など)が受領印を押し、税金を課した自治体(市区町村や都道府県)へ「納付完了」を通知するために送り返す帳票。
- 領収証書:代金を支払った納税者本人に対し、支払いが完了した法的証拠として交付される唯一の控え。
つまり、領収済通知書は最初から「自治体の税務課に届くこと」を前提に印刷された行政連絡用の書類です。地方自治法に基づく公金収納事務において、指定金融機関等は納税者から受け取った税資金を取りまとめたうえで、領収済通知書を市区町村の会計管理者へ送付する義務を負っています。納税者が窓口でお金を支払った段階では、自治体の税務システム上はまだ未納のままです。金融機関から自治体へ領収済通知書が送付され、それを自治体側が読み取って「消込(収納確認)処理」を行うことで、はじめて公的に完納扱いとなります。
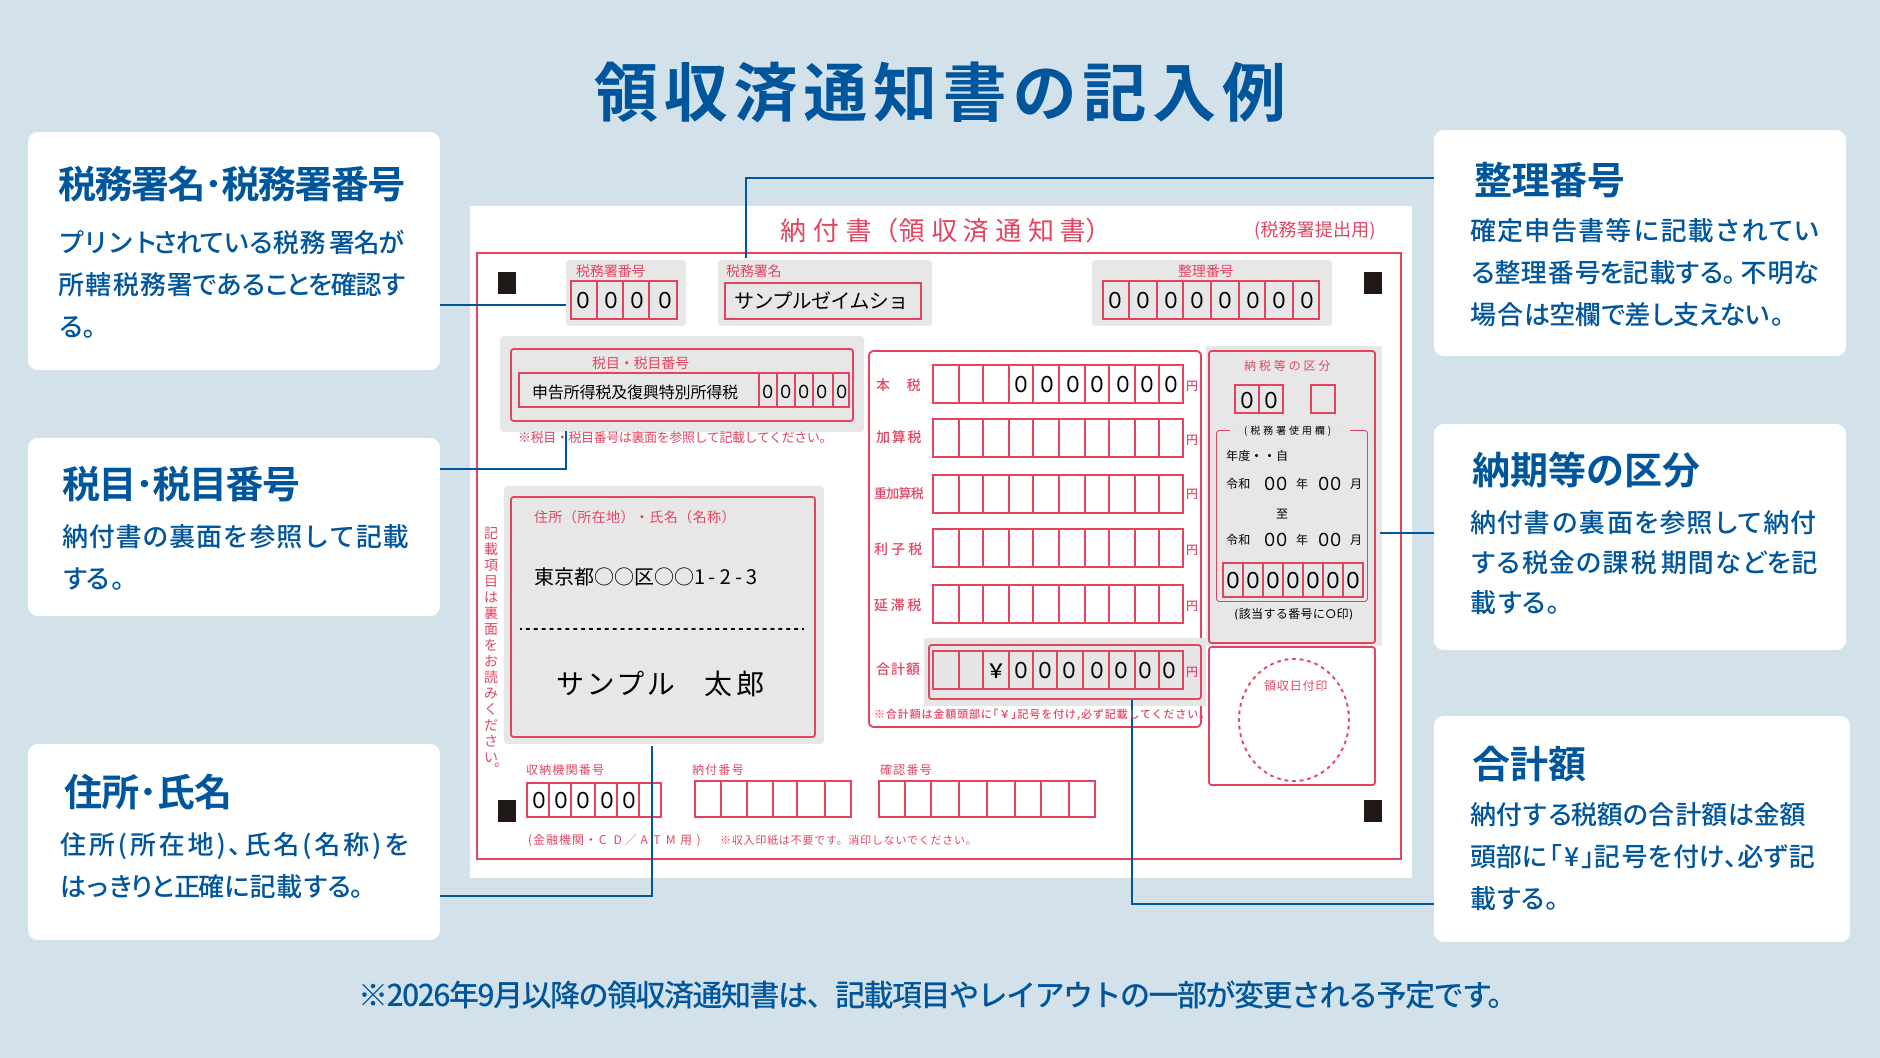
領収済通知書と領収証書の決定的な違い|役割と効力を徹底比較
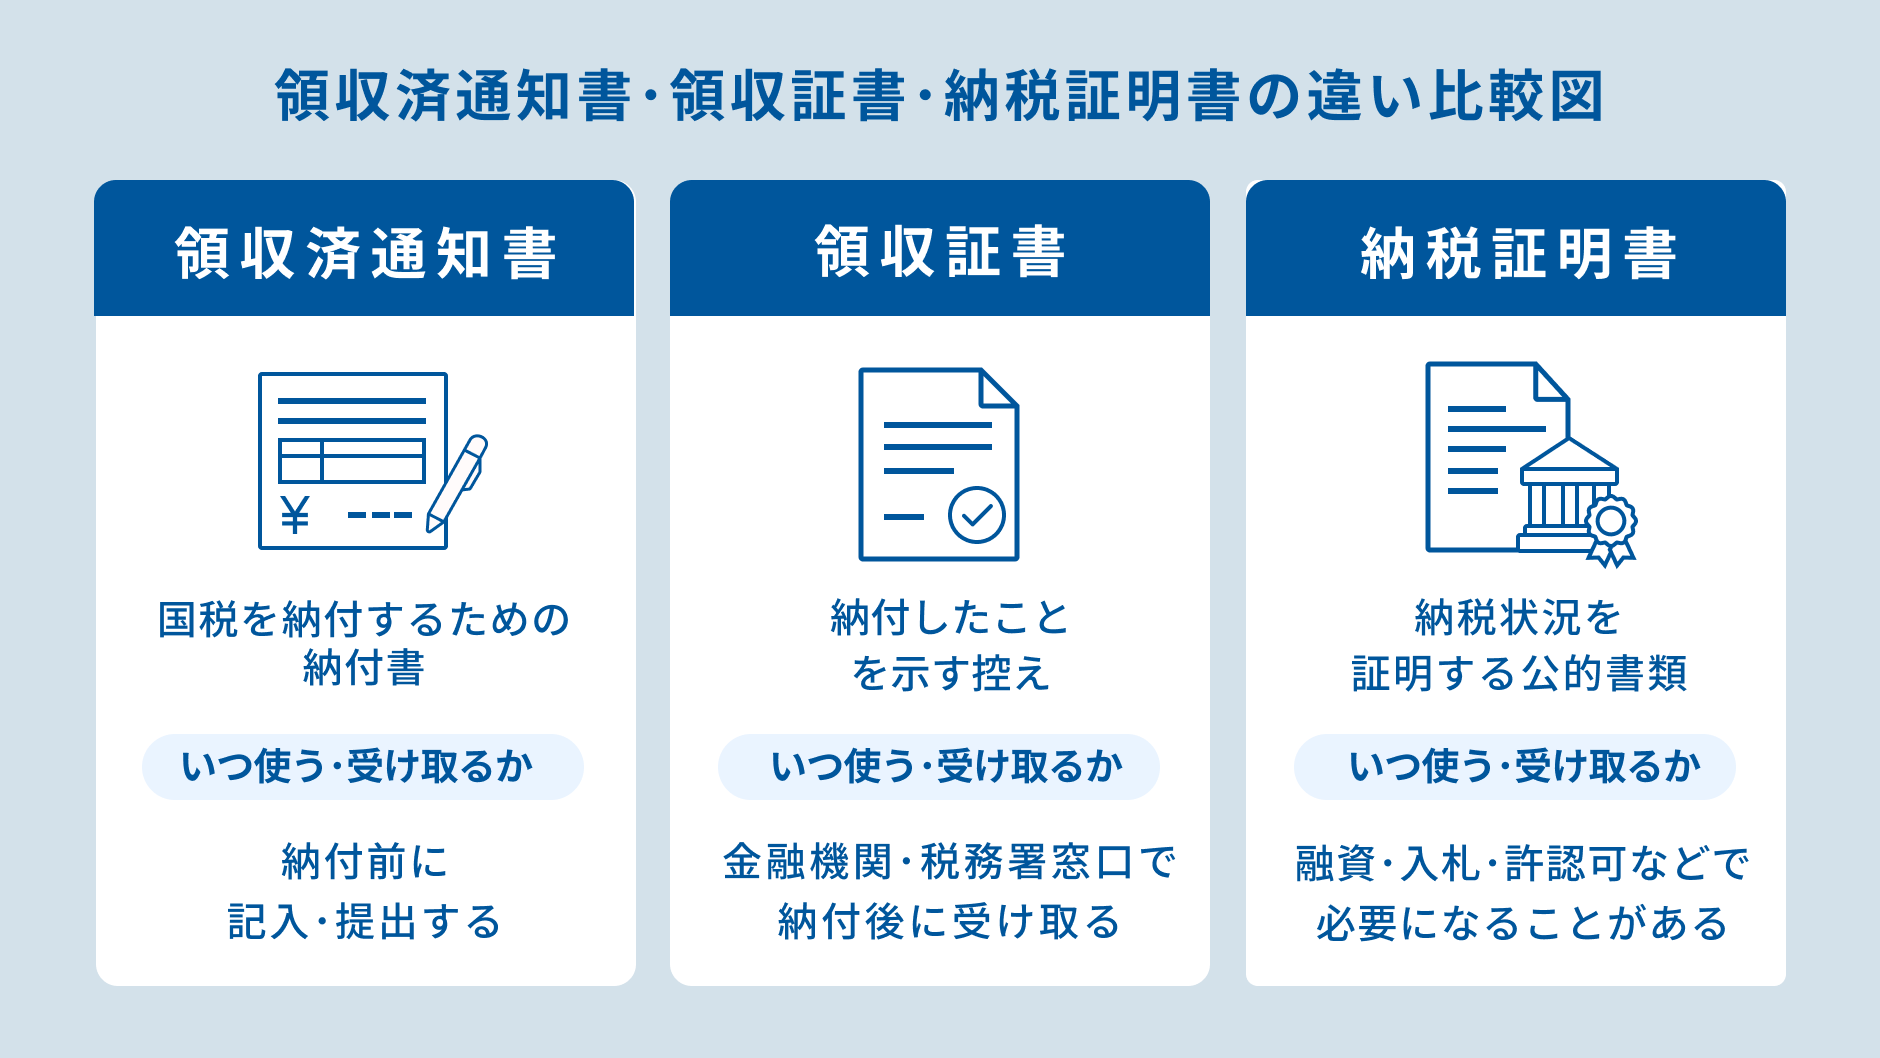
納税者が最も混乱しやすいのが、「領収済通知書」と「領収証書」の法的な効力と取り扱いの差異です。名称はわずか2文字しか違いませんが、書類の宛先、法的な性格、保管責任の所在は完全に対極に位置しています。
両者の構造的な違いを整理したものが下表です。
| 項目 | 領収済通知書 | 領収証書(手元の控え) | 編集部の見解・評価 |
|---|---|---|---|
| 最終的な受取人 | 課税自治体(都道府県・市区町村) | 納税者(本人・企業) | 行き先が根本から異なる |
| 法的効力 | 自治体内部の収納確認・会計照合用 | 支払いの成立を証明する公的領収書 | 対外的な証明力は領収証書のみ |
| 保管期間・義務 | 自治体側で5年間公文書保管 | 個人は最大5年、法人は7年推奨 | 納税者が保管すべきは領収証書 |
| 窓口での処理 | 窓口でミシン目から切り離され回収 | 受領印を押印後、納税者へ返却 | 返却されないのが正常動作 |
| 確定申告での利用 | 使用不可(そもそも手元にない) | 社会保険料控除等の証憑として有効 | 申告で使うのは手元の領収証書 |
このように、領収証書との決定的な違いは「誰の手元に残り、誰の権利を守るためのものか」という点に集約されます。公金収納の現場において極めて重要なのが、窓口スタッフが押すスタンプ、すなわち公金収納と受領印の確認です。領収証書に「取扱日付」「受取店名」が刻印された受領印が鮮明に押されていなければ、法的効力を持った領収書として成立しません。受領印さえ確実に押されていれば、領収済通知書が手元になくとも、あなたの納税義務は法的に果たされた証となります。
【実態検証】窓口や確定申告の現場で多発する勘違いと納税者のリアルな声
ネットの質問掲示板やSNSでは、毎年税金の納付時期になると「領収済通知書」に関する同一の悲鳴や勘違いが散見されます。多くの納税者が直面する生々しい現場の声を検証すると、行政側の説明不足と複雑な伝票フォーマットが生み出す心理的混乱が浮き彫りになります。
特に多い投稿パターンが、「コンビニで店員が領収済通知書を回収していったが、盗まれたりネコババされたりしたのではないか」「自分で誤って領収済通知書を切り取って捨ててしまったが、税金は無効になるのか」という不安の声です。コンビニの外国人スタッフや新人スタッフが対応した際、説明なく機械的に切り離されることで不信感を募らせるケースが多発しています。
さらに確定申告の時期に混乱を招くのが、確定申告での提出要否を巡る問題です。国民健康保険料や国民年金保険料を窓口納付した際、確定申告で社会保険料控除を適用するために「領収済通知書を税務署に出す必要があるのではないか」と探し回る人が続出します。しかし、前述の通り手元にあるのは「領収証書」であり、国民健康保険料の控除申請には支払額の確認用として領収証書を保管しておくか、年末に自治体から送られてくる「納付済額通知書」を用いれば事足ります。税務署に提出が義務付けられているのは年金控除証明書など一部の書類に限られており、住民税納付書から切り離された紙片を提出する必要はありません。
また、領収済通知書の保管期間について調べるユーザーの多くは、実は自治体側の公文書管理規則(通常5年間保存)と、納税者本人が保有する領収証書の保存期間(所得税の税務調査リスクを考慮した5年〜7年)を混同しています。「領収済通知書を自宅で5年保存しなければならない」というネットの誤情報は、行政側の保存基準が曲解されて広まった典型的なミスリードです。

税目別に見る留意点|自動車税・固定資産税・住民税における注意点
一口に税金の納付書といっても、税目ごとに領収済通知書が果たす役割の周囲環境は大きく異なります。生活に密着した主要な地方税ごとの実情を押さえておく必要があります。
自動車税の領収済通知書と車検の電子化
過去、最も領収証書トラブルが多かったのが自動車税の領収済通知書に関連する手続きでした。以前は車検を受ける際、納税通知書の右端に付属していた「納税証明書(継続検査用)」に受領印をもらい、運輸支局へ物理的に提示する必要がありました。しかし、自動車税種別割納付確認システム(JNKS)の全国運用が定着した現在、軽自動車を含めて車検時の紙の納税証明書の提示は原則不要となっています。ただし、納付直後に車検を通す場合は、システムに反映されるまで数日から数週間のタイムラグが生じるため、窓口で受領印を押してもらった紙の領収証書兼証明書が依然として即時証明の切り札となります。
固定資産税の納税証明と不動産取引
土地や建物を所有する方に送られる固定資産税・都市計画税の納付書は、年4回の分納に対応して複数の納付片が連なっています。不動産売買や融資の審査において固定資産税の納税証明が求められるケースがありますが、金融機関や司法書士に対して領収証書を1枚ずつ見せるよりも、役所の窓口で「納税証明書」を有料発行してもらうほうが公的証明として確実です。ここでも領収済通知書自体は役所の消込処理に使われるだけであり、納税者が不動産手続きで使う機会はありません。
住民税の領収済通知書(普通徴収)の注意点
個人事業主や退職者が自分で納める住民税の領収済通知書(普通徴収)は、第1期から第4期までの納付書と、全期前納用の納付書がセットで送られてきます。注意すべきは、全期前納用を使って支払った場合、期別の納付書は破棄しなければならない点です。誤って期別納付書で二重に支払ってしまった場合でも、自治体に届いた領収済通知書によって二重収納が検知され、数カ月後に還付通知が届きます。行政側の過誤納防止策としても、領収済通知書の照合機能が安全弁として機能しています。
紛失・切り離しトラブルの対処法と行政側の回収ルート
納付書が届いた際、ミシン目があるからといって事前に自分で手で切り離してしまうトラブルが頻発します。あるいは、納付前に用紙の一部を紛失してしまった場合、どのようにリカバリーすべきでしょうか。
万が一、事前にミシン目で切り離してしまった場合、コンビニのレジではバーコードの読み取りを拒否されるケースがあります。コンビニのオペレーションマニュアルでは、不正防止や領収済通知書の脱落を防ぐため、「切り離された納付書は受領不可」と定められている店舗が多いためです。この場合の領収済通知書を紛失した時の対処法は明快です。無理にテープで貼り直してコンビニへ持ち込むのではなく、以下の手順を踏んでください。
- 銀行や郵便局の窓口へ持ち込む:金融機関の窓口であれば、切り離された状態であっても、領収済通知書と納付書が揃っていれば問題なく受け付けてくれるケースが一般的です。
- 納付片そのものを紛失した場合は役所に連絡:領収済通知書の部分を紛失・破損してしまった場合は、管轄の市役所・区役所の税務課(収納課)へ連絡し、納付書を再発行してもらいます。連絡から数日で新しい3連納付書が再送されます。
そもそも、なぜこれほど厳格に切り離しが規制されるのか。その背景には、金融機関と自治体の送付理由が存在します。窓口で収納された領収済通知書は、日計表と呼ばれる計算書とともに袋詰めされ、指定金融機関のとりまとめ店舗を経由して自治体の金庫・会計課へと定期的に物理配送されます。1枚でも欠落すれば、納付額の合計と通知書の金額が一致せず、会計検査上の重大な違算事故となってしまうため、現場では極めて厳密な取り扱いが求められています。
2026年最新の公金キャッシュレス動向と紙の納付書が辿る未来
かつて当たり前だった「紙の3連納付書を持って金融機関やコンビニに並ぶ」という光景は、劇的な変革期を迎えています。地方税共同機構が運用する「地方税おまとめサイト(eLTAX)」と、全国の自治体で導入が進んだ統一規格「eL-QR(地方税統一QRコード)」の普及により、2026年最新の公金キャッシュレス動向は完全に定着フェーズへと移行しました。
現在、送付されてくる納付書には、ほぼ例外なくeL-QRが印字されています。スマートフォン決済アプリ(PayPay、d払い、楽天ペイ、au PAY等)でQRコードを読み取るだけで、自宅にいながら24時間いつでも税金の支払いが完了します。さらにクレジットカード納付やインターネットバンキング(Pay-easy)によるダイレクト納付も標準化されました。
このキャッシュレス化がもたらした最大の構造変化こそ、「紙の領収済通知書と領収証書の完全な消滅」です。スマートフォン等で支払った場合、物理的な受領印が押されることはなく、領収証書も発行されません。収納情報はデジタルデータとして即座に自治体サーバーへ送信されるため、金融機関が紙の領収済通知書を仕分けて自治体へ郵送するコストや時間的ロスは大幅に削減されています。
【プロの結論】紙納付を選ぶべき人・キャッシュレスへ移行すべき人の判断基準
デジタル納付が圧倒的に便利になった一方で、誰もが一律にキャッシュレスへ移行すべきとは言えません。ご自身の生活状況や事業形態に応じて、紙の納付書(窓口払い)を使い続けるべきか、キャッシュレスを選択すべきかの判断基準を提示します。
▼ 引き続き「紙の窓口納付」を選ぶべき人
- 直後に車検や不動産売買、融資審査を控えている方:受領印が押された紙の領収証書がその場で手に入るため、税務システムの反映待ちによるタイムラグを回避できます。
- 法人の経費精算や個人事業主で、紙の領収書を帳票ファイルで現物管理したい方:決済完了画面のスクリーンショットを印刷・保存する手間を省き、確定申告の証憑として物理的に保管できます。
- IT操作や二重決済に不安がある高齢者層:窓口スタッフによる目視確認とスタンプ押印という確実な対面処理が安心材料となります。
▼ 直ちに「キャッシュレス納付」へ移行すべき人
- 平日の日中に銀行やコンビニへ行く時間が取れない多忙なビジネスパーソン:時間的コストをゼロにし、納期限切れによる延滞金の発生を防げます。
- ポイント還元やクレジットカードの決済枠を活用したい方:ポイント還元率や各種キャンペーンの恩恵を最大化できます(※納付手数料と還元率の事前比較は必須)。
- 領収書の保管や書類整理が苦手で、自宅に紙の束を溜め込みたくない方:アプリの決済履歴やWEB上の納付履歴で一元管理が可能です。
【領収済通知書とは】に関するよくある質問(FAQ)
Q1:納付書から領収済通知書を間違えてハサミで切り取ってしまいました。そのままコンビニで使えますか?
A1:原則としてコンビニでは使用を断られます。コンビニのレジシステムや防犯規定上、切り離された納付書は受領できない運用になっているためです。銀行や郵便局の窓口であれば、切り離された紙片がすべて揃っていればそのまま納付可能な場合が多いですが、確実を期すなら役所の税務課に電話して再発行を依頼するのが安全です。
Q2:窓口で税金を払ったあと、領収済通知書が手元にありません。役所に問い合わせるべきですか?
A2:問い合わせる必要はありません。領収済通知書は、金融機関が役所へ「税金を受け取りました」と連絡・送付するための伝票であるため、窓口で回収されるのが正しい手続きです。手元に受領印が押された「領収証書」が残っていれば、法的に納付は完了しています。
Q3:確定申告で住民税や国民年金を申告する際、領収済通知書は必要ですか?
A3:一切不要です。領収済通知書は納税者が保持するものではありません。確定申告で控除を証明するために用いるのは、日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」や、手元に残った「領収証書」です。住民税自体は所得控除の対象外であるため、そもそも確定申告時に証明書を添付する必要はありません。
まとめ:制度の本質を理解しスマートな公金管理へ
納税通知書に付属する「領収済通知書」は、一見すると納税者のための控えのように思えますが、その実体は行政と金融機関の間で公金を正確に受け渡すための「業務連絡用チケット」でした。窓口で切り取られて手元に残らないのは紛失や店員の過失ではなく、制度として設計された正規のフローです。
納税者がご自身の権利を守るために手元に残し、大切に保管すべきなのは、受領印がくっきりと押された「領収証書」です。そして2026年の現在、eL-QRをはじめとするキャッシュレス決済の普及により、これら3連伝票の存在意義そのものが静かにデジタルへと吸収されつつあります。
紙の納付書が持つ物理的な確実性と、キャッシュレス納付がもたらす圧倒的な利便性。それぞれの特性と書類の役割を正しく見極めることが、無用なトラブルを防ぎ、ストレスのない公金管理を実現する鍵となります。 (出典: 領収 済 通知 書 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
