学生クレジットカードおすすめ比較!損をしない選び方【2026年最新】
成人年齢の引き下げが定着し、高校卒業と同時に自らの名義でキャッシュレス決済を手にする若者が珍しくなくなった2026年。講義で使う教科書のオンライン決済や通学定期のモバイルチャージ、学食やサークルでの日常的な支払いにおいて、クレジットカードは学生生活の基本インフラとして定着しました。しかし、知識が不十分なまま「人気だから」「友人が持っているから」と選んでしまい、思わぬ請求トラブルや還元率の低下に頭を抱えるケースが散見されます。
一般社団法人日本クレジット協会のデータを見ても、18〜29歳の若年層におけるクレジットカード不正利用被害やリボルビング払い(リボ払い)の相談は依然として後を絶ちません。表面的な「ポイント還元」の数字だけに惑わされず、規約の裏に隠されたコストやリスクを正しく見極める眼力が求められています。本稿では、大手カード会社の制度設計や現場の利用実態を丹念に取材した知見をもとに、学生が本当に選ぶべき一枚と安全に使いこなすための判断基準を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生向けカードは審査基準が一般と大きく異なり、本人のアルバイト収入ゼロでも世帯の信用力で発行される仕組みが存在する。
- 要点2:「年会費無料」の看板に隠されたリボ払い初期設定や、保険の「利用付帯」への改定条件を見落とすと予期せぬ実質的損失を被る。
- 要点3:日常のコンビニ・サブスク決済、海外渡航、即日発行など、各自の消費傾向と行動パターンに特化したカード選定が不可欠である。
【2026年最新】学生向けクレジットカード徹底比較|最強スペックを誇る5大カードの真実
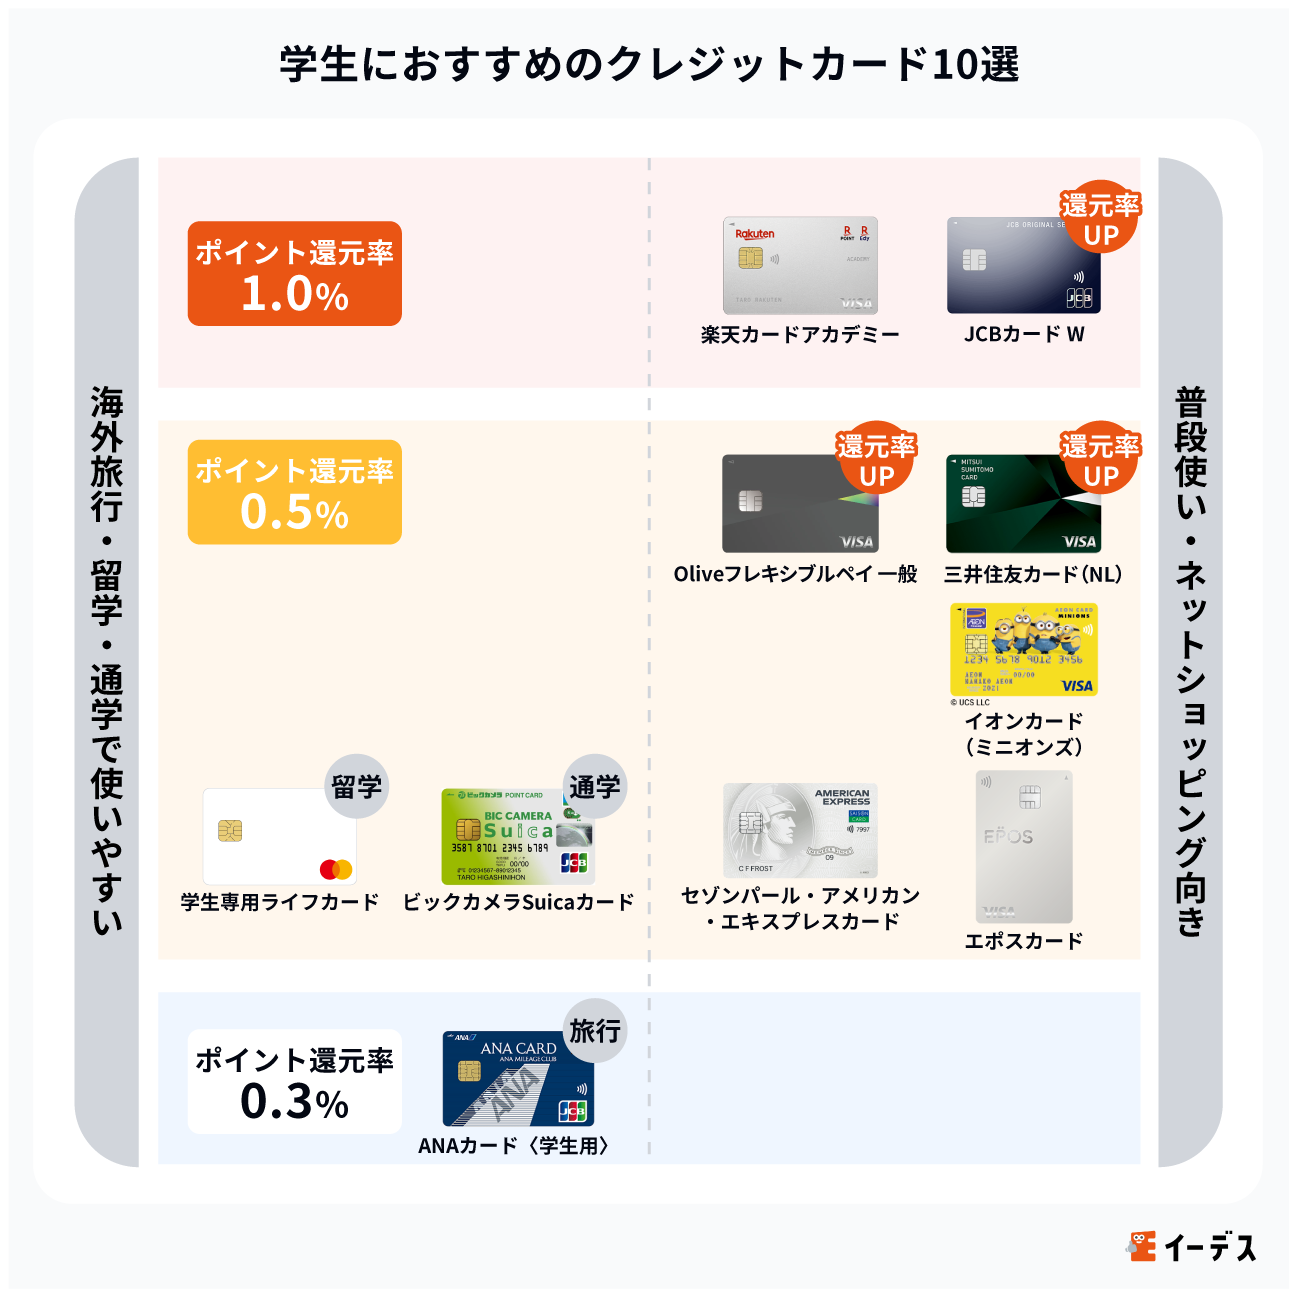
現在、大学生協やネット広告などで数多くの選択肢が提示されていますが、学生が持つべきカードは実質的に5枚に絞られます。発行枚数、学生限定特典、実質還元率、付帯保険の観点から2026年現在の主要カードを精査した比較データは以下の通りです。
| カード名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 通常還元率0.5%/対象のコンビニ・飲食店でスマホタッチ決済最大7%還元/三井住友カード(NL)学生ポイントにより対象サブスクで最大10%・携帯料金で最大2%追加還元 | 一般カードの還元率は0.5%〜1.0%程度 | 日常の生活圏がコンビニやファストフード中心で、サブスクを複数契約している学生にとって頭一つ抜けた還元力を誇る。 |
| JCB CARD W | 39歳以下限定/通常還元率1.0%(常にポイント2倍)/Amazonで2.0%、スターバックスで最大5.5%相当のJCB CARD W学生還元率 | 特定店舗での還元率は2.0%前後が標準的 | Amazonを頻繁に利用する学生の鉄板。どこで使っても1.0%を下回らない基本設計の強さが際立つ。 |
| 楽天カード | 通常還元率1.0%/楽天市場で3.0%以上/楽天ペイ連動で最大1.5%/楽天カード学生評判では審査の親しみやすさと楽天経済圏の恩恵が高評価 | 基本還元率1.0%は高還元水準 | 教科書や生活必需品を楽天市場でまとめ買いする層に適するが、公共料金や一部電子マネーチャージ時の還元率低下に留意が必要。 |
| エポスカード | 通常還元率0.5%/マルイでの10%優待期間あり/最高3,000万円のエポスカード学生海外旅行保険(※利用付帯)/即日店頭発行可能 | 年会費無料カードの傷害・疾病治療費用は100万〜200万円程度 | 海外旅行保険の手厚さ(特に疾病治療保険金最高270万円)が強み。旅行代金の支払いに本カードを充てる運用が前提。 |
| 学生専用ライフカード | 通常還元率0.5%/誕生月3倍(1.5%)/学生専用ライフカード海外利用特典として事前エントリー後の海外ショッピング利用額の3.0%をキャッシュバック | 海外キャッシュバック特典を持つ年会費無料カードは極めて稀 | 短期語学留学や海外卒業旅行を予定している学生にとっては、外貨決済手数料の負担を相殺できる強力な実利を提供する。 |
各社が打ち出すプロモーションは華やかですが、数字の多寡だけに飛びつくのは禁物です。それぞれのカードがどのような消費行動を想定して設計されているかを理解することが、失敗しない選択の第一歩となります。

年会費無料でも損をする落とし穴とは?初心者が陥る「実質還元率」と規約の罠
「年会費がかからないのだから、持っているだけで損をすることはない」と思い込むのは、初心者が最も陥りやすい誤解です。学生クレジットカード年会費無料という言葉の裏には、カード会社側の緻密なビジネスモデルが存在します。ユーザーがその仕組みを正しく把握していない場合、金銭的・信用的な損失を被る構図が潜んでいます。
典型的な罠が「基本還元率の低さ」による機会損失です。CMで「最大7%」「最大10%」と謳われていても、それは指定店舗でスマートフォンのタッチ決済を行った場合に限定されているケースがほとんどです。日常のスーパーマーケットや個人経営の飲食店、生協のレジなどでカードを差し込んで決済した場合、還元率は0.5%(200円につき1円相当)にとどまります。年間30万円を決済した場合、1.0%還元のカードとのポイント差は1,500円分に達します。数年間累積すれば、教科書数冊分の差が生じる計算です。
さらに深刻なのが、申し込み時にデフォルトでチェックが入っている「リボ払い自動設定」です。カード会社によっては、入会キャンペーンの付与条件として「リボ払いサービスの同時登録」を条件に掲げている場合があります。これに気付かず普段通りに買い物を続けていると、毎月の引き落とし額が5,000円前後に抑えられる一方、年率15.0%前後の手数料が残債に対して発生し続けます。カード会社のコールセンター勤務経験を持つ関係者は取材に対し、「春先になると、親御さんから『子どもがリボ払いの仕組みを理解せずに買い物を重ね、元金が減っていない』という悲痛な相談が必ず寄せられる」と実態を語っています。
また、海外旅行保険の付帯条件が「自動付帯」から「利用付帯」へと業界全体で切り替わっている点も看過できません。かつてのように「持っているだけで海外でのケガや病気が補償される」時代は終焉を迎えました。自宅から空港までの電車賃や航空券代をそのカードで支払っていなければ、海外の医療機関で数百万円規模の医療費請求を自腹で背負うリスクに直面します。大学生初めてのクレジットカード選び方において、表面的な年会費の有無以上に「補償適用トリガーの確認」が決定的に重要とされる所以です。
なぜ学生の審査は通りやすいのか?審査の仕組みと限度額・親の同意のリアル
定期的な給与収入を持たない学生が、なぜ社会人並み、あるいはそれ以上にスムーズにクレジットカードの審査を通過できるのか。この疑問に対する答えは、割賦販売法に定められた法的な枠組みと、カード会社が描く長期的な顧客獲得戦略にあります。
学生クレジットカード審査甘い理由として流布されている俗説の多くは誤りであり、正しくは「学生特有の審査基準が法的に認められている」というのが実態です。通常、クレジットカードの発行審査では「支払可能見込額」の算定が義務付けられており、年収から生活維持費や他社借入を差し引いた金額を基準に限度額が決まります。しかし、割賦販売法では限度額30万円以下の包括クレジット審査の特例が設けられており、利用限度額を極めて低く抑えることを条件に、詳細な年収調査を簡素化して発行することが認められています。
加えて、カード会社は学生本人の返済能力ではなく、「学生を扶養している親権者世帯の信用力」を実質的な担保として評価しています。さらに、学生時代に自社のメインカードとして定着させることができれば、卒業して社会人になった後も継続して利用してくれる可能性が高いため、各社は初期のリスクを取ってでも門戸を広げているのです。
ここで気になるのが、学生クレジットカード限度額と親の同意を巡る実情です。民法改正によって18歳以上が成人となったため、現在では18歳・19歳であっても法的には親権者の同意書なしでカード契約を結ぶことが可能になりました。しかし、カード会社側の与信管理においては、無職やアルバイト収入のみの学生に対しては、利用限度額を一律で10万〜30万円程度に厳格制限する措置が取られています。親に内緒で申し込んだ場合でも、実家暮らしであればカードの簡易書留受取時に契約が露呈するケースが通常です。トラブルを未然に防ぐためにも、事前に家族間でキャッシュレス決済の利用方針を共有しておくことが、結果として最も堅実な手続きとなります。
【実態検証】利用者の生の声とネットの反応|即日発行や海外利用の現場リアル
ネット上のレビューやSNSの投稿を検証すると、カタログスペックだけでは見えてこない学生カード運用の実態が浮き彫りになります。利便性の高さを称賛する声がある一方で、予想外の制約に戸惑う利用者の姿も存在します。
まず、急なサークル合宿や旅行前日に申し込むケースが多い学生クレジットカード即日発行詳細まとめの現場検証です。三井住友カード(NL)やエポスカードなどは、最短数分〜数十分でアプリ上にカード番号を発行する「即時発行サービス」を展開しています。都内の大学2年生(男性)は次のように証言します。
「旅行のチケット代を立て替える必要があり、当日の朝にスマートフォンから申し込みました。審査通過後、10分足らずでApple Payに連携でき、その場で決済が完了したのは本当に助かりました。ただし、実物のプラスチックカードが手元に届くまでには約1週間かかったため、現物カードの提示が必要なレンタカーの受付では使えず冷や汗をかきました」
このように、バーチャル発行と物理カードの発行タイムラグを混同すると現場で立ち往生する危険があります。
一方、学生クレジットカードデメリットとネットの反応を追跡すると、利用明細のデジタル化による「金銭感覚の喪失」を訴える書き込みが目立ちます。オンライン掲示板や知恵袋には、「銀行口座の残高が減る感覚がリアルタイムで掴めず、翌月の引き落とし日にバイト代全額が消し飛んだ」「後払いの便利さに慣れすぎて、気づけば利用枠上限の10万円に張り付いていた」といった切実な後悔の念が散見されます。
さらに、海外利用特典に強みを持つカードでも注意が必要です。学生専用ライフカードの海外利用3%キャッシュバックは非常に魅力的な機能ですが、「事前にマイページからのエントリー手続きを忘れて渡航し、1円も還元されなかった」という初歩的なミスがSNS上で定期的に報告されています。規約の小さな注記を読み落とさないリテラシーが、恩恵を享受するための前提条件となっています。
一般に知られていない盲点とネットの誤解|「クレヒス作り」の光と影
ネット上の金融情報サイトでは、「学生のうちからクレジットカードを使い、信用情報(クレヒス:クレジットヒストリー)を育てることが将来の役に立つ」という言説が定説のように語られています。この主張自体は間違いではありませんが、そこには致命的な落とし穴が隠されています。
クレヒスは「両刃の剣」です。毎月期日通りに数千円でも引き落としが行われていれば、個人信用情報機関(CICなど)に「$(正常入金)」の記号が刻まれ、将来の住宅ローン審査や自動車ローン、スマートフォンの分割購入審査で有利に働くのは事実です。しかし、学生生活においては「アルバイト代の振込日」と「カード引き落とし日」のタイムラグにより、口座残高が数百円足りずに引き落とし不能となる事故が頻発します。
一度でも滞納が発生し、電話や郵送による催促を放置して「異動」情報(いわゆるブラックリスト状態)が記録されてしまうと、その情報は完済から最長5年間にわたって信用情報機関に残り続けます。その結果、大学卒業後の就職活動で社用カードが作れなかったり、新社会人としての賃貸物件契約時に信販系保証会社の審査に落ちて入居を拒否されたりする実害が実際に起きています。「クレヒスを育てるために無理にカード決済を増やす」という発想は本末転倒であり、支払いの確実性を担保できる範囲でのみ運用すべきです。
【プロの結論】行動経済学と心理的バウンダリーから見出す健全な利用術
学生がクレジットカードを持つという行為は、単なる決済手段の獲得にとどまらず、親の庇護から離れて自己の消費責任を担う「心理的自立のイニシエーション(通過儀礼)」としての側面を帯びています。
行動経済学の観点から見れば、クレジットカード決済は「支払いの痛み(Pain of Paying)」を劇的に麻痺させる装置です。現金を手元から手放す際には脳の島皮質(痛みを処理する部位)が反応しますが、カードやスマホのタッチ決済では物理的な損失感が伴わないため、無意識のうちに支出許容量を20%〜30%押し上げる傾向が実験で証明されています。自己抑制の基盤が成熟していない若年層において、この「痛みの欠落」は極めて危険な浪費の呼び水となります。
また、家族社会学的な視点から見ると、クレジットカードは親子間の「心理的バウンダリー(境界線)」を可視化する試金石でもあります。親名義の家族カードを持たせる家庭も少なくありませんが、これは経済的依存を継続させ、利用明細を通じて親が子どもの行動範囲や交友関係を監視し続ける「共依存の温床」になり得ます。健全な自立を促すためには、限度額10万円程度の本人名義カードを持たせ、引き落とし口座も自らのアルバイト代が入る口座に限定し、不足が生じたとしても本人の責任において工面させる「健全な摩擦」を経験させることが教育的観点から極めて有効です。
【判断基準】おすすめできる人・慎重になるべき人の条件
自身がクレジットカードを使いこなせる体質にあるかどうかは、以下の基準で明確に峻別できます。
▼即座に作成をおすすめできる人:
- 引き落とし口座の残高を週に1回以上、バンキングアプリで能動的に確認する習慣がある。
- 固定費(携帯料金、サブスク、通学定期など)の支払いを合理化し、浮いたポイントを計画的に活用したい。
- 海外留学や一人旅の予定があり、身元保証や緊急時の決済インフラとして必要性を感じている。
▼所持に対して慎重になるべき人:
- 「口座に残高がないけれど、引き落としは来月だから大丈夫」と後払いを借金だと認識できていない。
- リボ払いやキャッシングの手数料構造(年利15%の重み)を数式として理解できない。
- スマートフォンの毎月の利用料金支払いを過去1年以内に滞納した経験がある。
【学生 クレジット カード おすすめ】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず年収が0円の学生でも、クレジットカードの審査に通りますか?
A1:通ります。学生向けクレジットカードは、本人の年収ではなく扶養者である親権者の世帯信用力をベースに審査が行われます。割賦販売法における少額包括審査(限度額30万円以下)の規定により、年収欄に「0万円」と記入しても、通学中の学生であることが証明できれば発行されるケースが一般的です。
Q2:親に知られずに自分名義のカードを作ることは可能ですか?
A2:18歳以上の成人であれば法的には親の同意なしで契約可能です。ただし、カード本体が自宅へ簡易書留で郵送されるため、同居している場合は家族に知られる可能性が極めて高くなります。また、申込時に実家の固定電話番号を記入した場合などに確認連絡が入ることもあります。隠れて作ることによる家庭内トラブルを避けるためにも、事前に一言伝えておくことが賢明です。
Q3:卒業して社会人になった後、学生向けカードはどうなりますか?
A3:多くのカード会社では、卒業予定年月の到来に伴い、自動的に一般カード(成人・社会人向けスペック)へと切り替わります。その際、学生限定の優待ポイントプログラム(三井住友カードの学生ポイントなど)は終了し、通常のポイントプログラムへと移行します。利用限度額についても、本人の就職先や申告年収に応じて再審査が行われ、50万〜100万円程度へと増枠されるのが一般的な流れです。
まとめ:自立への第一歩として選ぶべき最適解
クレジットカードは、現代社会における極めて洗練された決済ツールであると同時に、自己管理能力が容赦なく試される試金石です。「年会費が無料だから」「還元率が高いから」という安易な動機だけで選ぶのではなく、自分が毎月どこでいくら消費しているのか、万が一の付帯保険はどのような条件で発動するのかを主体的に精査する姿勢が欠かせません。
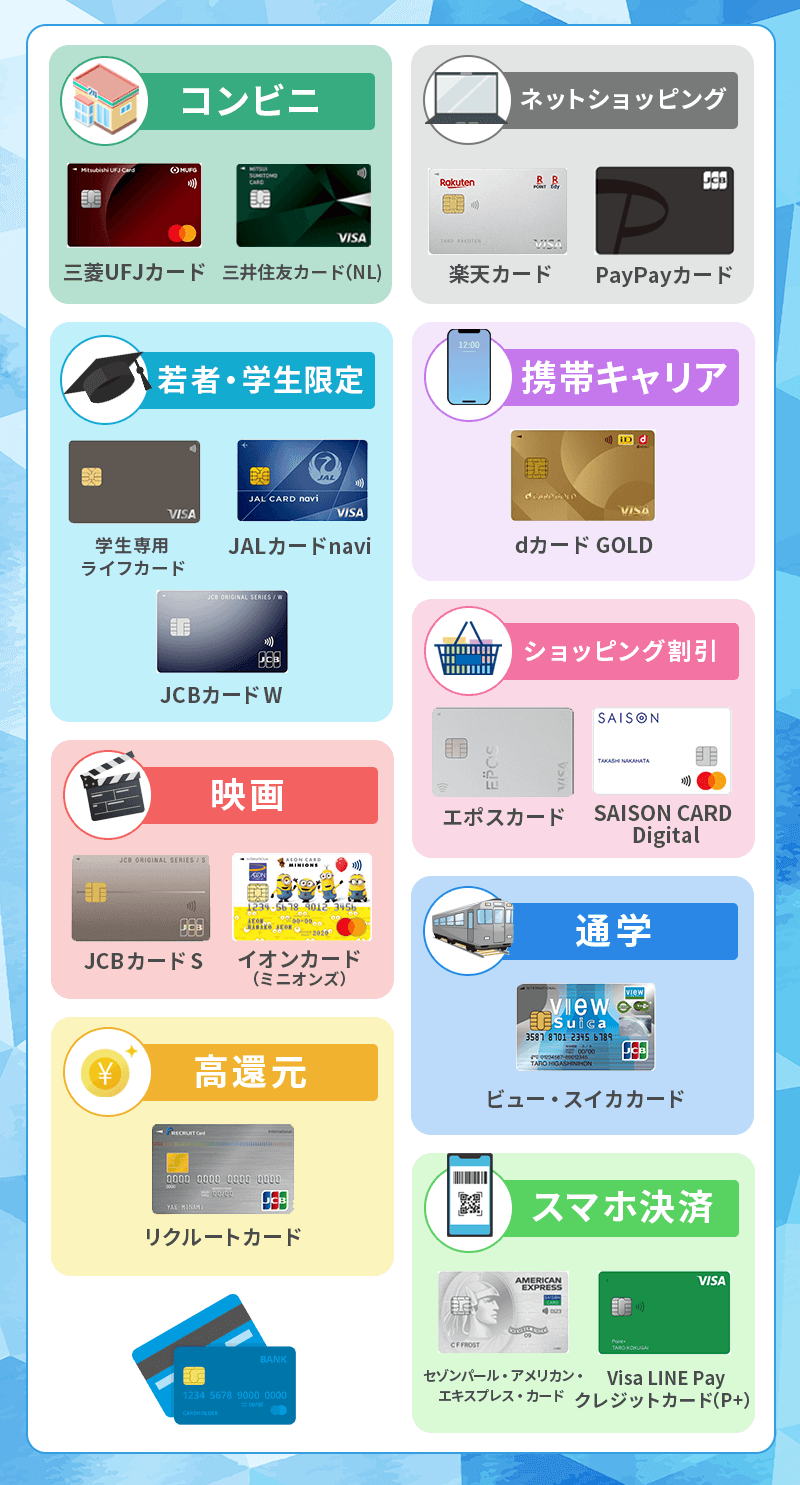
コンビニや日常のサブスク決済を集約して確実に恩恵を得たいなら三井住友カード(NL)、Amazonを中心とした総合的な購買力を重視するならJCB CARD W、海外渡航や留学を控えているなら学生専用ライフカードやエポスカードといったように、自身の生活設計と合致する1枚を厳選してください。支出の痛みを自覚し、利用明細と向き合いながら健全な決済履歴を刻んでいくことこそが、豊かなキャッシュレスライフと将来の信用力を手に入れるための最短ルートです。 (出典: 学生 クレジット カード おすすめ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
