法定福利費とは?福利厚生費との違いと6つの内訳・計算ルールを全解剖
給与明細や会社の決算書を開くたび、想像以上の重みとなってのしかかる社会保険料の負担。とりわけ経営者や人事労務担当者、個人事業主にとって、額面給与とは別枠で発生する「法定福利費」のコントロールは死活問題です。2026年現在、短時間労働者への社会保険適用拡大や子育て支援金制度の段階的導入など、労使双方を取り巻く公的負担の構造はかつてない転換点を迎えています。
現場では「福利厚生費と何が違うのか」「見積書にどう書けば買い叩かれないのか」といった切実な疑問が絶えません。法律で義務付けられた強制費用である法定福利費の輪郭を曖昧にしたままでは、知らぬ間に法令違反のリスクを抱えたり、適正な価格転嫁に失敗して利益を削り取られたりする事態に直結します。本稿では、知っておくべき6大内訳から最新の負担割合、建設業見積書の必須ルール、仕訳の実務まで、一次データと現場取材の証言を交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費は法律で事業主負担が義務付けられた「6大保険料」を指し、企業の裁量で導入する法定外福利費とは明確に区別される。
- 要点2:会社負担額は従業員の額面給与に対して約15〜16%に達し、労災保険と子ども・子育て拠出金は100%会社が全額拠出する。
- 要点3:建設業の見積書では法定福利費の内訳明示が義務化水準で定着しており、個人事業主自身の保険料は経費計上できない点に注意を要する。
【基礎知識】法定福利費とは?福利厚生費・法定外福利費との決定的な違い
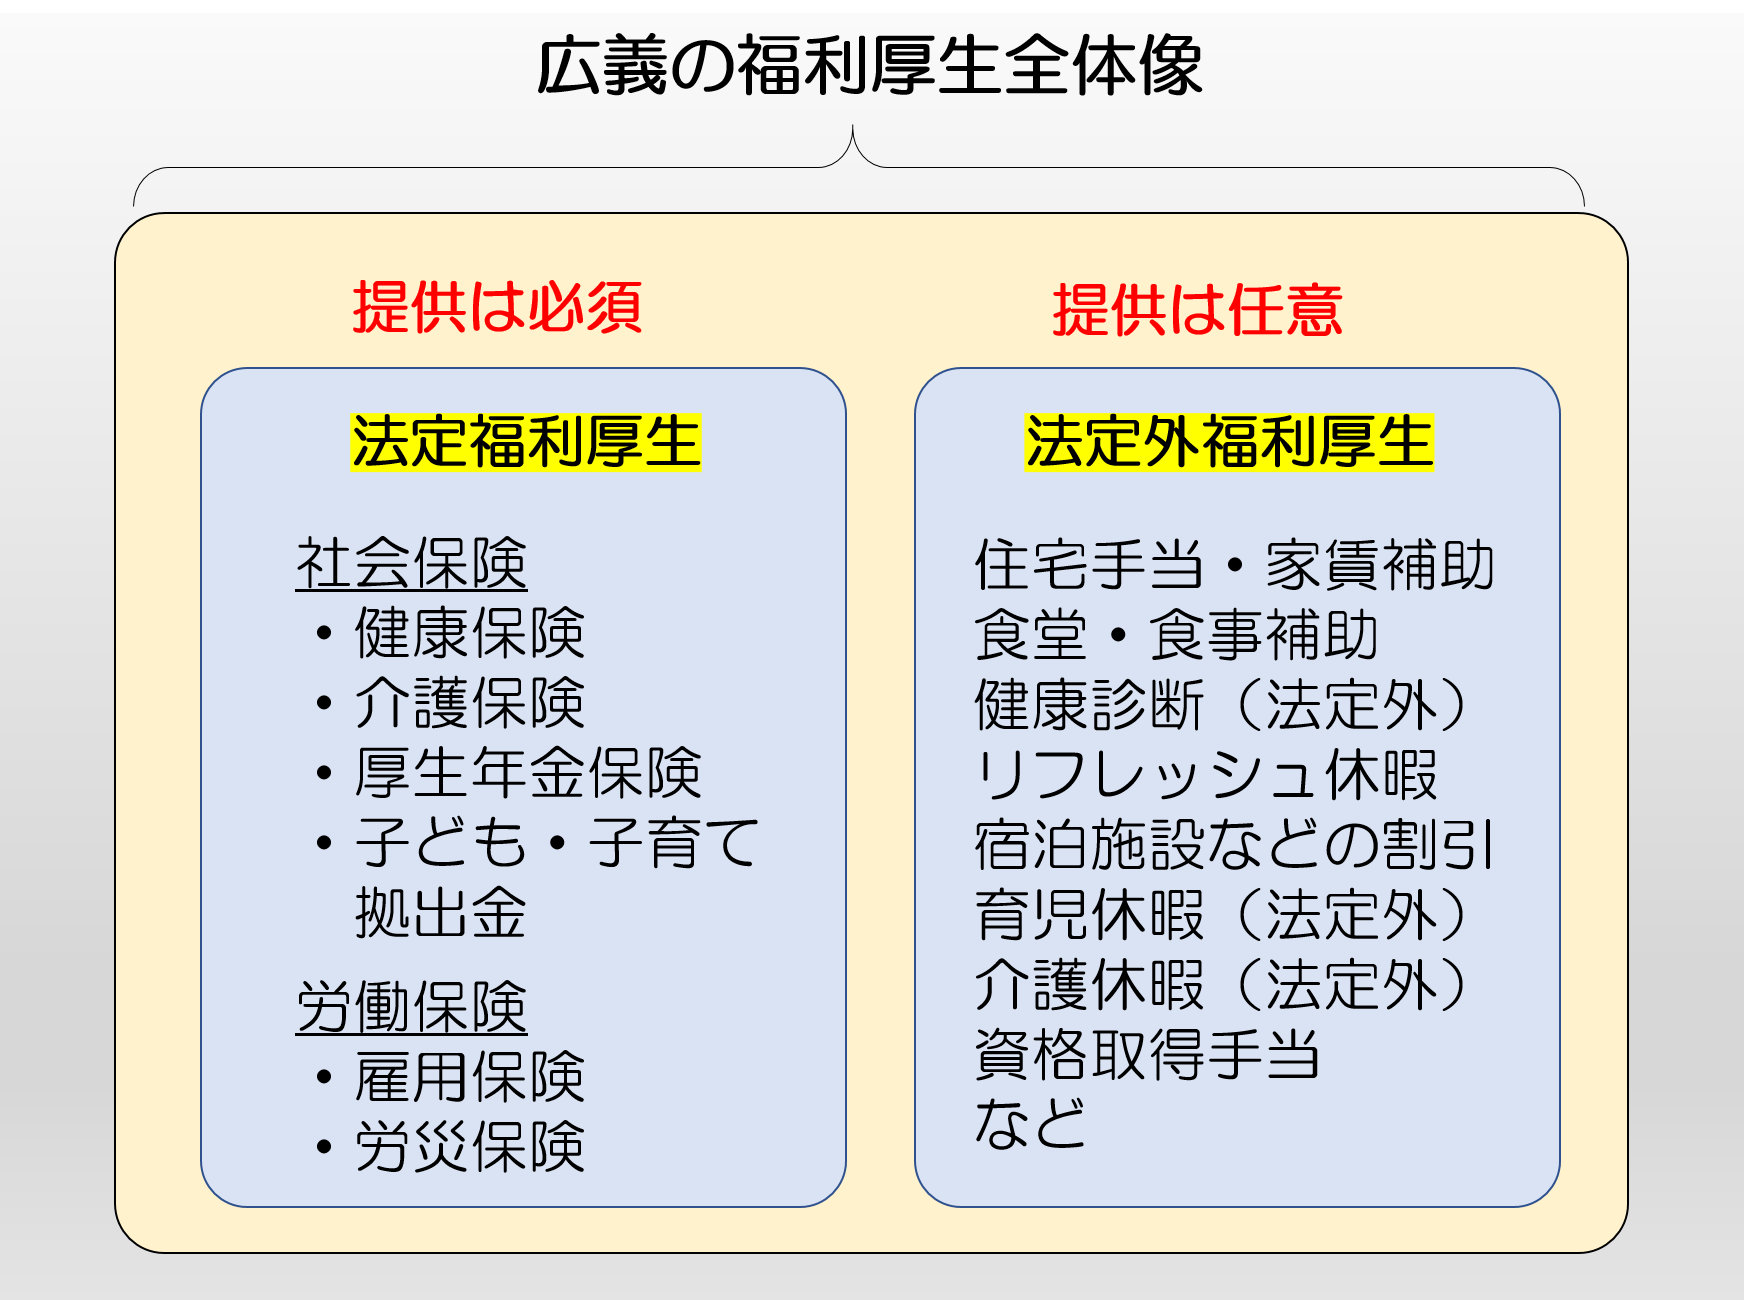
企業の財務諸表や労務管理において頻出する「福利厚生費」という大枠の中に、実は性質の全く異なる2つのコストが同居しています。それが法定福利費と法定外福利費です。この境界線を混同することが、労務トラブルや会計処理のミスの元凶となっています。
法定福利費とは、労働基準法や社会保険各法に基づき、企業が費用の一部または全額を負担することが法的に義務付けられている社会保険料・労働保険料を指します。企業の財務状況が苦しいからといって支払いを免除されることは一切なく、加入要件を満たす従業員を雇い入れた瞬間に自動的に発生する強制的な公的コストです。
対する法定外福利費は、法律上の義務ではなく、企業が独自の人事戦略や福利厚生施策として任意で提供する制度費用です。代表例として以下のような項目が挙げられます。
- 住宅手当、家賃補助、社員寮の維持費
- 通勤手当のうち非課税限度額を超える部分や私有車通勤補助
- 社員食堂の補助、食事手当
- 慶弔見舞金(結婚祝い金、出産祝い金、香典など)
- 社内サークル活動補助、忘年会・社員旅行の費用補填
- 外部の福利厚生代行サービス(ベネフィット・ワンやリロクラブなど)の利用料
会計上の勘定科目においても明確な差異が存在します。法定福利費は販売費及び一般管理費(または製造原価)の中で「法定福利費」として独立した勘定科目で管理するのが財務規律上の標準です。一方、法定外福利費は「福利厚生費」という勘定科目にまとめられます。企業防衛の観点からも、固定義務である法定福利費と、業績に応じて見直しが可能な法定外福利費を峻別して把握することは、経営管理の第一歩です。
【一覧表】知っておくべき法定福利費「6つの内訳」と会社負担割合
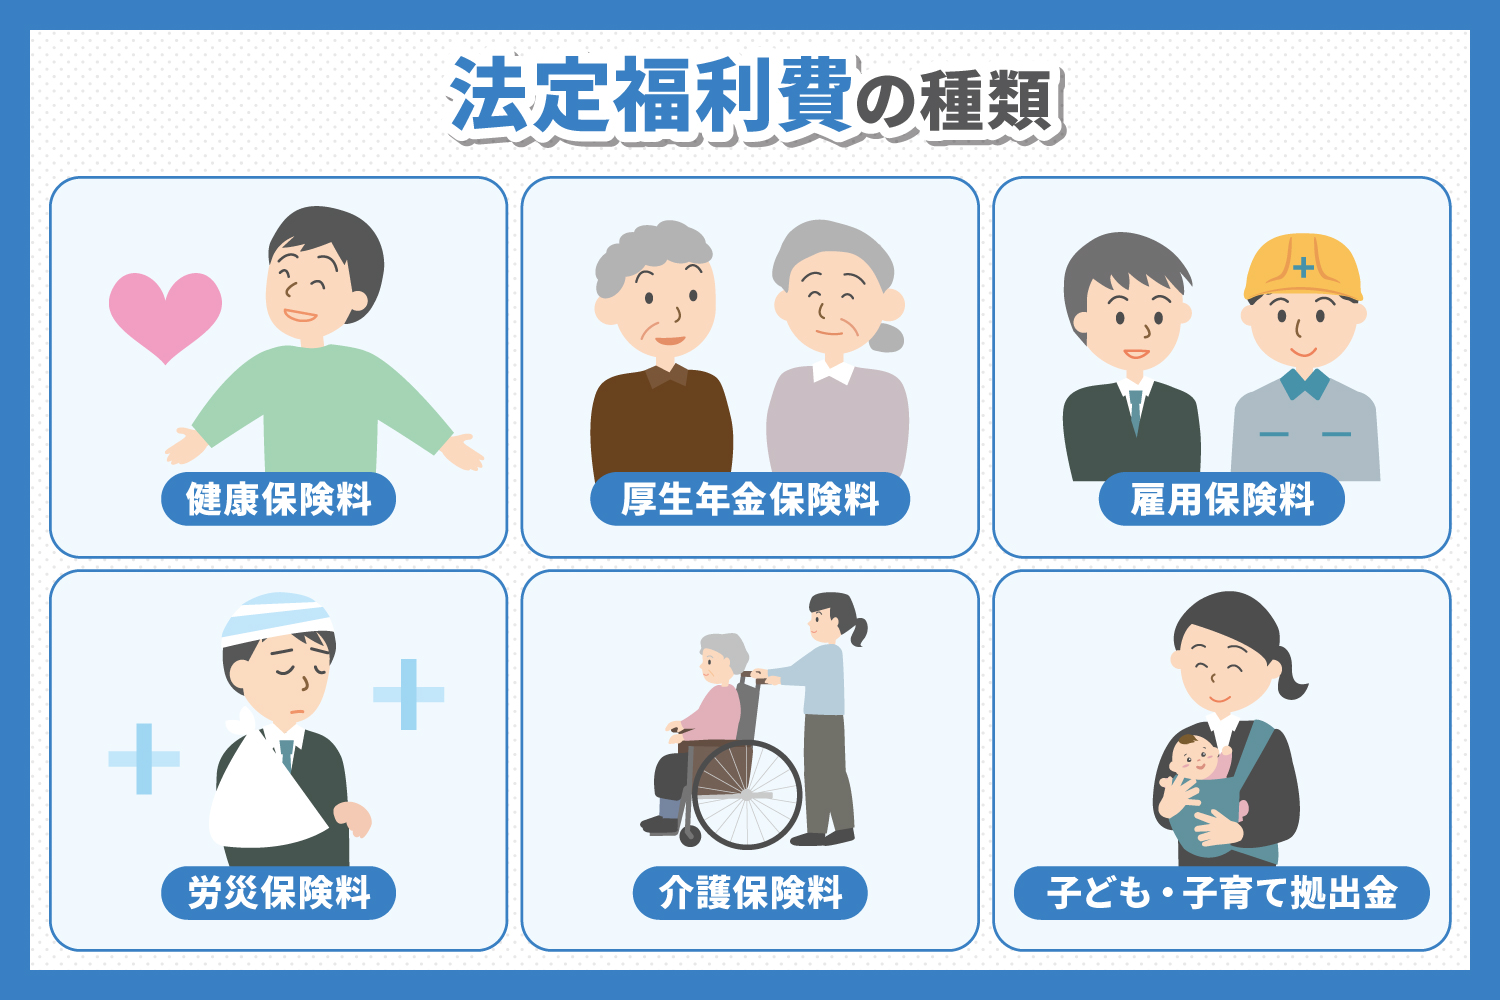
法定福利費の実体を構成するのは、通称「社会保険」と呼ばれる3つの制度と、「労働保険」と呼ばれる2つの制度、そして「子ども・子育て拠出金」を合わせた合計6つの公的保険料・拠出金です。それぞれ負担割合や算出基準が精緻に定められています。
労務管理の現場でまず把握すべきは「折半負担」と「全額会社負担」の峻別です。厚生年金や健康保険は原則として会社と従業員が半分ずつ拠出しますが、業務災害から労働者を守る労災保険と、次世代育成を目的とした子ども・子育て拠出金は、従業員負担が一切なく全額が事業主負担(100%会社負担)となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 健康保険料 | 都道府県ごとに改定(協会けんぽ平均 約10.0%)。労使折半。 | 会社負担:約5.0% 本人負担:約5.0% | 医療費増大に伴い高止まり傾向。組合健保では独自料率が適用される。 |
| 介護保険料 | 40歳以上64歳以下の被保険者が対象。全国一律 約1.60%。労使折半。 | 会社負担:約0.80% 本人負担:約0.80% | 40歳到達月の給与から自動徴収義務が発生するため人事の管理漏れ多発地点。 |
| 厚生年金保険料 | 法律上18.30%で固定(2017年9月以降上限到達)。労使折半。 | 会社負担:9.15% 本人負担:9.15% | 法定福利費の中で最大比重を占める。パート適用拡大により総額が最も跳ね上がる項目。 |
| 子ども・子育て拠出金 | 料率0.36%。厚生年金適用事業所すべてに賦課。全額事業主負担。 | 会社負担:0.36% 本人負担:0.00%(なし) | 厚生年金と一体で納付するが、法的に全額事業主が負担する純粋な企業コスト。 |
| 雇用保険料 | 一般事業:計1.55%程度(業種区分あり:農林水産・建設等は別料率)。 | 会社負担:約0.95% 本人負担:約0.60% | 失業等給付分は折半寄りだが、雇用保険二事業(助成金等財源)分を会社のみが負担。 |
| 労災保険料 | 業種別料率:0.25%〜8.8%(過去の災害発生実績等で決定)。全額事業主負担。 | 会社負担:0.25%〜8.8% 本人負担:0.00%(なし) | 事務職等は0.25〜0.3%と微小だが、建設現場や鉱業など危険度の高い業種ほど負担が重い。 |
これらの6項目を合算すると、一般産業(事務系・IT系など)における会社の法定福利費実質負担割合は、給与総額の約15.5〜16.5%に達します。つまり、額面月給30万円の正社員を1名雇用した場合、会社は給与とは別枠で毎月「約4万7,000円〜5万円前後」の法定福利費を直接納付している計算になります。
【実践シミュレーション】法定福利費の計算方法と勘定科目の仕訳ルール
法定福利費を正しく算出するには、給与明細に記載された総支給額をそのまま掛けるのではなく、標準報酬月額および標準賞与額の概念を把握しなければなりません。年金事務所や健康保険組合が発行する等級表(1級〜50級等)に当てはめた数値を基に、月々の保険料が確定します。
具体的な試算として、「東京都所在の一般企業に勤務する35歳正社員(非介護保険対象、標準報酬月額30万円、賞与年2回各50万円)」のケースを見てみましょう(※協会けんぽ東京支部料率ベース)。
- 健康保険料(月額):300,000円 × 9.98% = 29,940円 → 会社負担:14,970円
- 介護保険料(月額):40歳未満のため0円
- 厚生年金保険料(月額):300,000円 × 18.30% = 54,900円 → 会社負担:27,450円
- 子ども・子育て拠出金(月額):300,000円 × 0.36% = 1,080円(全額会社負担)
- 雇用保険料(月額):給与総額300,000円 × 0.95% = 2,850円(一般事業の会社負担分)
- 労災保険料(月額):給与総額300,000円 × 0.30% = 900円(一般事務職等の全額会社負担)
- 会社負担月額合計:14,970 + 27,450 + 1,080 + 2,850 + 900 = 47,250円
賞与月には、これと同一の料率が賞与支給額(千円未満切り捨て)に対しても課せられます。年間ベースで見ると、月給分で約56万7,000円、賞与100万円に対して約15万7,500円、合計で年間72万円超の法定福利費が、給与とは別に会社の純粋なコストとしてキャッシュアウトしていきます。
続いて、経理実務における勘定科目と仕訳処理の標準フローです。実務上は「給与支給日」と「翌月末の保険料納付日」の2段階で帳簿付けを行います。
【ステップ1:給与支給日の仕訳(例:額面30万円、本人控除分42,390円、差引支給額257,610円)】
(借方)給料手当 300,000円 / (貸方)普通預金 257,610円 / (貸方)預り金 42,390円(社保・雇用本人負担分)
【ステップ2:翌月末に社会保険料(健康・厚生・拠出金計85,920円)を納付したときの仕訳】
(借方)預り金 42,420円(本人負担分) / (貸方)普通預金 85,920円 (借方)法定福利費 43,500円(会社負担分)
給与支給時に従業員から預かった控除分を「預り金」で相殺し、会社負担分のみを「法定福利費」として計上します。年度末決算期を跨ぐ場合、3月分保険料(4月納付)の会社負担分を「未払費用 / 法定福利費」として計上する未払計上処理を行わなければ、適正な期間損益計算が成り立ちません。
【建設業の現場検証】見積書への法定福利費明記義務と業界のリアルな攻防
数ある産業の中でも、法定福利費を巡る攻防が最も激しく、かつ厳格なルール化が進んでいるのが建設業界です。国土交通省は過去、若手入職者の激減と社会保険未加入業者の横行を阻止するため、「法定福利費を内訳明示した標準見積書」の作成・提出を義務化水準で徹底してきました。
現場取材を行うと、地方の型枠工事会社役員は苦渋に満ちた過去と現在の変化をこう語ります。「かつては労務費や一式工事の中に法定福利費をまるごと呑み込ませて見積もりを出していた。元請けからの値引き要請があれば、削られるのは決まって職人の保険代だった。しかし見積書に『法定福利費相当額(事業主負担分)』をハッキリ独立項目として記載する運用が定着してからは、元請けも露骨な買いたたきができなくなった」。
建設業における見積書作成では、各専門工事業団体が定めた「法定福利費算出ガイドライン」に則り、以下の算式で事業主負担額を客観的に割り出します。
法定福利費 = 予定労務費(直接労務費 × 人工数) × 法定福利費率
元請企業が下請企業に対して法定福利費の減額を強要したり、内訳明示を拒否したりする行為は、建設業法第19条の3(不当に低い請負代金の禁止)や独占禁止法(優越的地位の濫用)に抵触する恐れがあります。今や建設業の見積書において法定福利費の別枠記載は、単なるマナーではなく適正な企業コンプライアンスと職人の生命線を守る防壁となっているのです。
一般に知られていない盲点とネットの誤解|個人事業主の扱いはどうなる?
ネット上のQ&A掲示板やSNSでは、法定福利費を巡る深刻な事実誤認が後を絶ちません。特にフリーランスや個人事業主の間で蔓延している「3大誤解」を是正しておく必要があります。
誤解1:個人事業主自身の国民健康保険料を経費(法定福利費)にできる?
これは税務調査で真っ先に否認される典型的な誤りです。個人事業主本人や青色事業専従者(家族)が支払う国民健康保険税や国民年金保険料は、事業の経費(法定福利費)には一切計上できません。これらは確定申告書において、本人の「社会保険料控除」として所得から控除するプライベートな支出(事業主貸)です。経費の水増しとみなされれば過少申告加算税の対象となります。
誤解2:個人事業主なら法定福利費は一切関係ない?
「個人事業だから法定福利費の勘定科目は使わない」という思い込みも危険です。個人事業であっても、労働者を1人でも雇用していれば労災保険の加入義務が発生し、週20時間以上かつ31日以上雇用見込みのスタッフがいれば雇用保険の適用事業所となります。これらの労働保険料のうち「事業主負担分」は、個人事業主であっても立派な事業上の経費として法定福利費に計上できます。さらに常時5人以上の従業員を使用する法定業種であれば、社会保険(健康保険・厚生年金)への強制加入対象となります。
誤解3:外注費(一人親方)に回せば法定福利費を完全回避できる?
社会保険料の負担逃れを狙い、実質的な指揮命令関係にある従業員を形式上「業務委託・一人親方」として外注費処理するスキームは、年金事務所や労働基準監督署、税務署から最も厳しく監視されています。専属度、機材の負担状況、時間的拘束力から「労働者性」が認められた場合、過去2年に遡って法定福利費の全額追徴と遅延利息が課せられる壊滅的な財務打撃を受ける実例が頻発しています。

【実態検証】企業の社会保険料負担増がもたらす組織心理と経営の歪み
取材現場を歩くと、法定福利費の増大がもたらす「見えない給与の壁」が、労使双方の心理に深刻な亀裂を生んでいる現実が浮き彫りになります。
従業員の視点に立てば、総支給額が30万円であっても、所得税・住民税と折半分の社会保険料が控除され、手取り額は24万円前後に目減りします。労働者は「手取りの少なさ」に不満を募らせ、給料が上がっていないと錯覚しがちです。しかし経営者の視点に立てば、その従業員1名に対して給与30万円に加え、4万7,000円超の法定福利費を工面しているため、実質的な人件費支出は34万7,000円に達しています。
経済学で「インビジブル・ウェッジ(見えない楔)」と呼ばれるこの乖離は、企業がいくら人件費総額を増やしても従業員のモチベーション向上に結びつきにくい構造的な不全を引き起こしています。社会保険は法律で強制されるため、従業員が「会社が半分払ってくれている」という恩恵を実感しにくい点も、組織マネジメントの難易度を跳ね上げています。
【プロの結論】「隠れ人件費」を可視化し、健全な労使信頼を築く判断基準
この歪みを乗り越え、持続可能な経営を維持している先進企業には共通した行動規範があります。自社の現状を照らし合わせるべき判断基準は明確です。
- 成功する組織の基準:
- 採用計画や事業計画を策定する際、基本給ベースではなく「法定福利費を含めた総額人件費(額面の約1.16倍)」で予算管理を徹底している。
- 年1回の給与改定時や決算説明会において、会社が負担している社会保険料・労働保険料の年額を従業員に「トータル・リワード(総合報酬)」として明示・情報開示している。
- 見積積算時に法定福利費を労務費から切り離して適正価格を提示し、安売り競争から脱却している。
- リスクに直面する組織の基準:
- 「手取りを増やしたい」という従業員の要望を鵜呑みにし、社会保険逃れの労働時間調整や偽装請負に手を染めている。
- 下請け受注において法定福利費を自己負担(値引き原資)として呑み込み、利益率の低下を職人の低賃金で穴埋めしている。
- 短時間労働者の社会保険適用拡大を「単なるコスト増」と捉え、生産性向上や優秀層のフルタイム登用への転換戦略を描けていない。
社会保険制度の土台を支える法定福利費を単なる「理不尽な税金」と捉えるか、「労働者の生活基盤と企業継続を守る必須投資」と捉えて価格転嫁・生産性改善へ昇華できるか。この認識の差が、人手不足時代における企業の存続を左右する決定的な分岐点となっています。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費の会社負担分は、法人税法上、全額を経費(損金)として処理できますか?
A1:はい、全額が損金(個人事業主の場合は必要経費)として算入されます。役員や従業員のために会社が負担した健康保険料、厚生年金保険料、雇用保険料、労災保険料、子ども・子育て拠出金は、適正な労務の対価に伴う法定費用であるため、課税対象外の純然たる事業経費となります。
Q2:パートタイマーやアルバイトでも法定福利費は発生しますか?
A2:発生します。労働時間や週の所定労働日数に応じて要件が定められています。雇用保険は「週20時間以上かつ31日以上の雇用見込み」で加入義務が生じます。社会保険(健康保険・厚生年金)については、フルタイムの4分の3以上の勤務、または企業規模要件(従業員数)や「週所定労働時間20時間以上・月額賃金8.8万円以上」などの短時間労働者要件を満たした段階で、正社員と全く同一の比率で会社負担が発生します。
Q3:役員報酬に対する法定福利費の扱いは一般従業員と同じですか?
A3:社会保険(健康保険・厚生年金・子ども子育て拠出金)に関しては、役員であっても従業員と同様に標準報酬月額に基づいて算出され、会社折半負担(拠出金は全額負担)の法定福利費として損金処理されます。ただし、役員は原則として「労働者」ではないため、雇用保険および労災保険の対象外となり、これらに係る法定福利費は発生しません(使用人兼務役員の労働者部分を除く)。
まとめ:今後の動向と失敗しないための判断基準
法定福利費は、額面給与とは別枠で事業主が負担する法定義務コストであり、健康保険、厚生年金、雇用保険、労災保険、子ども・子育て拠出金から成る「給与の約15〜16%に及ぶ重い責務」です。任意の法定外福利費と混同することなく、厳密な勘定科目分けと月次管理が求められます。
少子高齢化の進展に伴い、社会保険料率の引き下げが期待できない以上、企業が生き残るための道は「適正な法定福利費を見積書へ明記して正当に転嫁すること」、そして「会社負担分を含めた総報酬の価値を従業員に正しく伝え、エンゲージメントへ昇華させること」の2点に集約されます。目先のコスト圧縮に囚われて違法な未加入や偽装請負に逃げ込むことなく、制度を深く理解した正攻法の経営管理を推し進めてください。 (出典: 法定 福利 費 と は(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
